

Kurz vor der Notenbanksitzung gilt: Wenn die Erwartungen an eine Zinserhöhung festgezurrt sind, ist Wallers Rede der eigentliche Fokus für den Markt!
Nachdem heute Abend die Retail-Daten veröffentlicht werden, kombiniert mit den zuvor gemeldeten CPI- und Beschäftigungsdaten, zeigt die US-Wirtschaft ein typisches K-förmiges Muster – hohe Inflation + sehr starke Beschäftigung + eine weiterhin widerstandsfähige Wirtschaft.
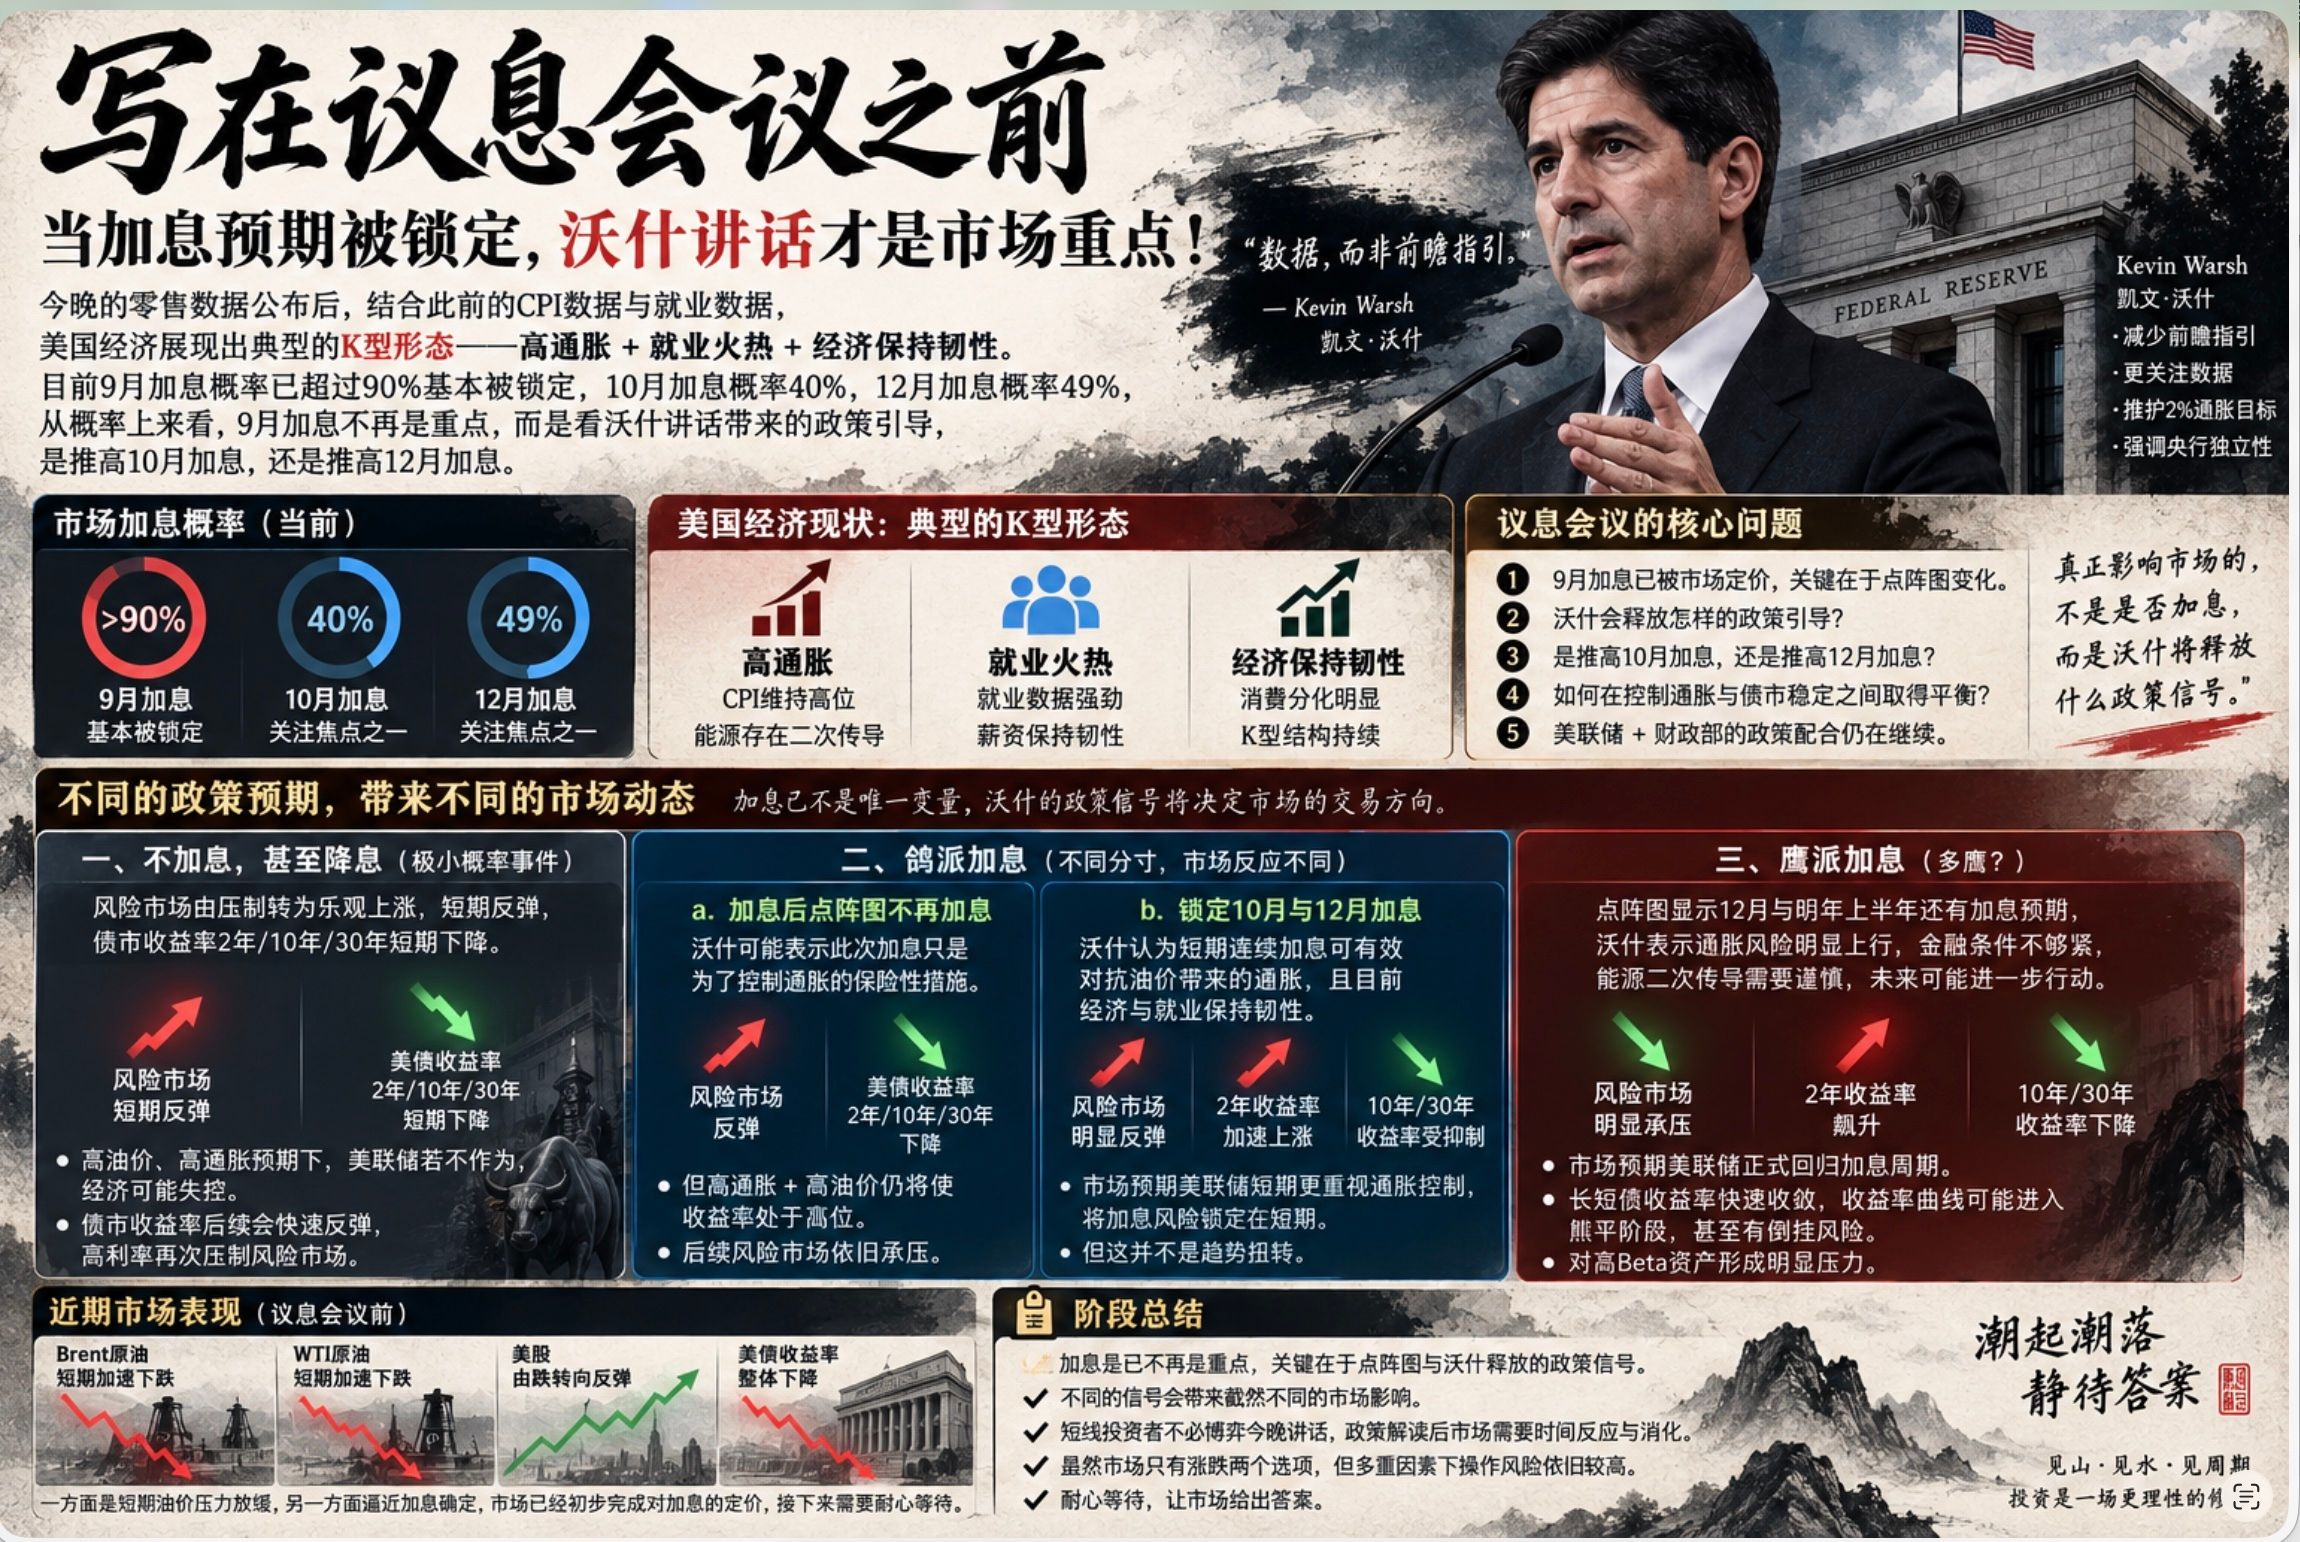
Aktuell liegt die Wahrscheinlichkeit für eine Zinserhöhung im September bei über 90% und ist damit im Grunde festgezurrt. Im Oktober beträgt sie 40%, im Dezember 49%. Aus Sicht der Wahrscheinlichkeiten ist der September nicht mehr der Fokus. Entscheidend ist, welche politische Weichenstellung sich aus Wallers Rede ergibt: Wirkt sie eher darauf hin, die Zinserhöhung im Oktober nach oben zu treiben – oder die im Dezember?
Gemäß den bisherigen Leitlinien von Waller, weniger auf Daten zu achten: Die aktuellen Daten geben ihm tatsächlich mehr Spielraum für die Politik. Waller muss jedoch weiterhin das Thema Rentenmarkt im Blick behalten. Schließlich befinden wir uns gerade in einer Phase, in der die US-Notenbank und das Finanzministerium gemeinsam zur Steuerung der Politik zusammenwirken.
Unterschiedliche Erwartungen führen zu unterschiedlichen Marktverläufen:
Keine Zinserhöhung, sogar Senkung – extrem unwahrscheinlich.
Der Risiko-Markt wechselt von Unterdrückung zu optimistischem Kursanstieg: kurzfristiger Rebound. Die Renditen im Rentenmarkt für 2-, 10- und 30-jährige Laufzeiten fallen kurzfristig. Doch danach steht der Markt vor einer entscheidenden Frage: Bei hohen Ölpreisen und hohen Inflations-Erwartungen – ob die US-Notenbank nicht handelt – gerät die Wirtschaft dann außer Kontrolle? Die Renditen im Rentenmarkt werden anschließend schnell wieder anziehen; hohe Zinsen drücken die Risiko-Märkte erneut.
Tauben-hawkische Zinserhöhung, mehr Taube als Hawk? Je nach Maßstab fällt das Marktverhalten unterschiedlich aus.
a, Zinserhöhung, zugleich zeigt die Punktdiagramm-Übersicht, dass nachfolgend keine Zinserhöhung notwendig sei. In Abstimmung mit Waller/R-? bedeutet das: Die Zinserhöhung war lediglich eine absichernde Maßnahme zur Kontrolle der Inflation. Das Risiko- bzw. Marktsegment prallt angesichts der Erholung wieder nach oben; die Renditen im Rentenmarkt für 2-, 10- und 30-jährige Laufzeiten fallen zwar, doch der Markt muss sich weiterhin hohen Inflationsraten + hohen Ölpreisen stellen. Das hält die Renditen weiterhin auf einem hohen Niveau; auch künftig werden Risiko-Märkte weiter unter Druck stehen.
b, Zinserhöhung. Das Punktdiagramm fixiert die Zinserhöhungs-Erwartung auf Oktober und Dezember. In Abstimmung mit Waller/R-? sind kurze, aufeinanderfolgende Zinserhöhungs-Schritte ein wirksames Gegengewicht gegen die Inflation, die durch hohe Ölpreise ausgelöst wird. Gleichzeitig bleiben die wirtschaftliche Lage und die Beschäftigung robust. Die Marktmeinung lautet, dass die US-Notenbank kurzfristig die Inflationskontrolle besonders stark priorisieren wird; dadurch wird das Risiko weiterer Zinserhöhungen auf den kurzfristigen Horizont begrenzt. In dieser Konstellation wird die langfristige Renditeentwicklung wirksam gebremst: Die Renditen auf der 2-Jahres-Seite steigen beschleunigt, und Risiko-Märkte erholen sich deutlich – aber das ist keine Trendwende.
#美联储加息是否已成定局 hawkische Zinserhöhung, mehr als ein „Hawk“?
Zinserhöhung ist bestätigt + das Punktdiagramm zeigt, dass es im Dezember und in der ersten Hälfte des kommenden Jahres noch weitere Zinserhöhungen geben könnte. In Abstimmung mit Waller: Das Inflationsrisiko verläuft deutlich nach oben, die finanziellen Bedingungen sind nicht restriktiv genug, und die zweite Übertragungskette über Energiepreise muss vorsichtig gehandhabt werden. In Zukunft könnte es weitere Schritte geben. Der Markt wird dann erwarten, dass die US-Notenbank offiziell in den Zyklus der Zinserhöhungen zurückkehrt.
Zu diesem Zeitpunkt steht der Risiko-Markt klar unter Druck: Die Renditen von 2-jährigen US-Staatsanleihen schießen nach oben, während die Renditen für 10 und 30 Jahre fallen. Risiko-Märkte stehen unter Druck. Gleichzeitig birgt der Rentenmarkt in dieser Phase ein gewisses Risiko: Renditen von kurz- und langlaufenden Anleihen ziehen sich schnell zusammen. Wenn die Rendite der 2-jährigen Anleihen zu schnell steigt, kann sich die Renditekurve in einen „Bear-平“ (Bär-/Seitwärts-)Bereich verlagern, sogar mit Risiko einer inversen Kurve.
Zwischenfazit:
Daher ist es für heute Abend nicht mehr entscheidend, ob es zur Zinserhöhung kommt oder nicht. Entscheidend ist vielmehr, wie das Punktdiagramm interpretiert wird und welches Signal Waller dem Markt vermittelt. Je nachdem, wie diese Signale verstanden werden, ergeben sich unterschiedliche Auswirkungen auf den Markt.
Für kurzfristige Anleger halte ich es nicht für nötig, sich heute Abend auf Waller’s Rede und eine mögliche Interpretation darauf zu „wetten“. Nach der politischen Einordnung braucht der Markt Zeit, um die Signale zu verarbeiten. Auch wenn der Markt nur zwei Optionen kennt – steigen oder fallen – ist das Ausführungsrisiko unter mehreren Einflussfaktoren weiterhin hoch.
Und vor der Notenbanksitzung: Brent- und WTI-Preise beschleunigen kurzfristig nach unten. Die US-Aktien drehen von Kursverlusten in Richtung Erholung, während die Renditen US-amerikanischer Staatsanleihen fallen. Einerseits lässt der kurzfristige Preisdruck von Öl nach, andererseits rückt die Gewissheit einer Zinserhöhung in greifbare Nähe. Der Markt hat die Zinserhöhung bereits vorläufig eingepreist. Als Nächstes heißt es: geduldig abwarten!