
Die meisten Menschen, die auf $PYTH schauen, denken immer noch, dass es sich dabei um ein Oracle-Token handelt. Ich finde jedoch, dass die spannendere Geschichte ist, was Pyth unter dem Token eigentlich wird.
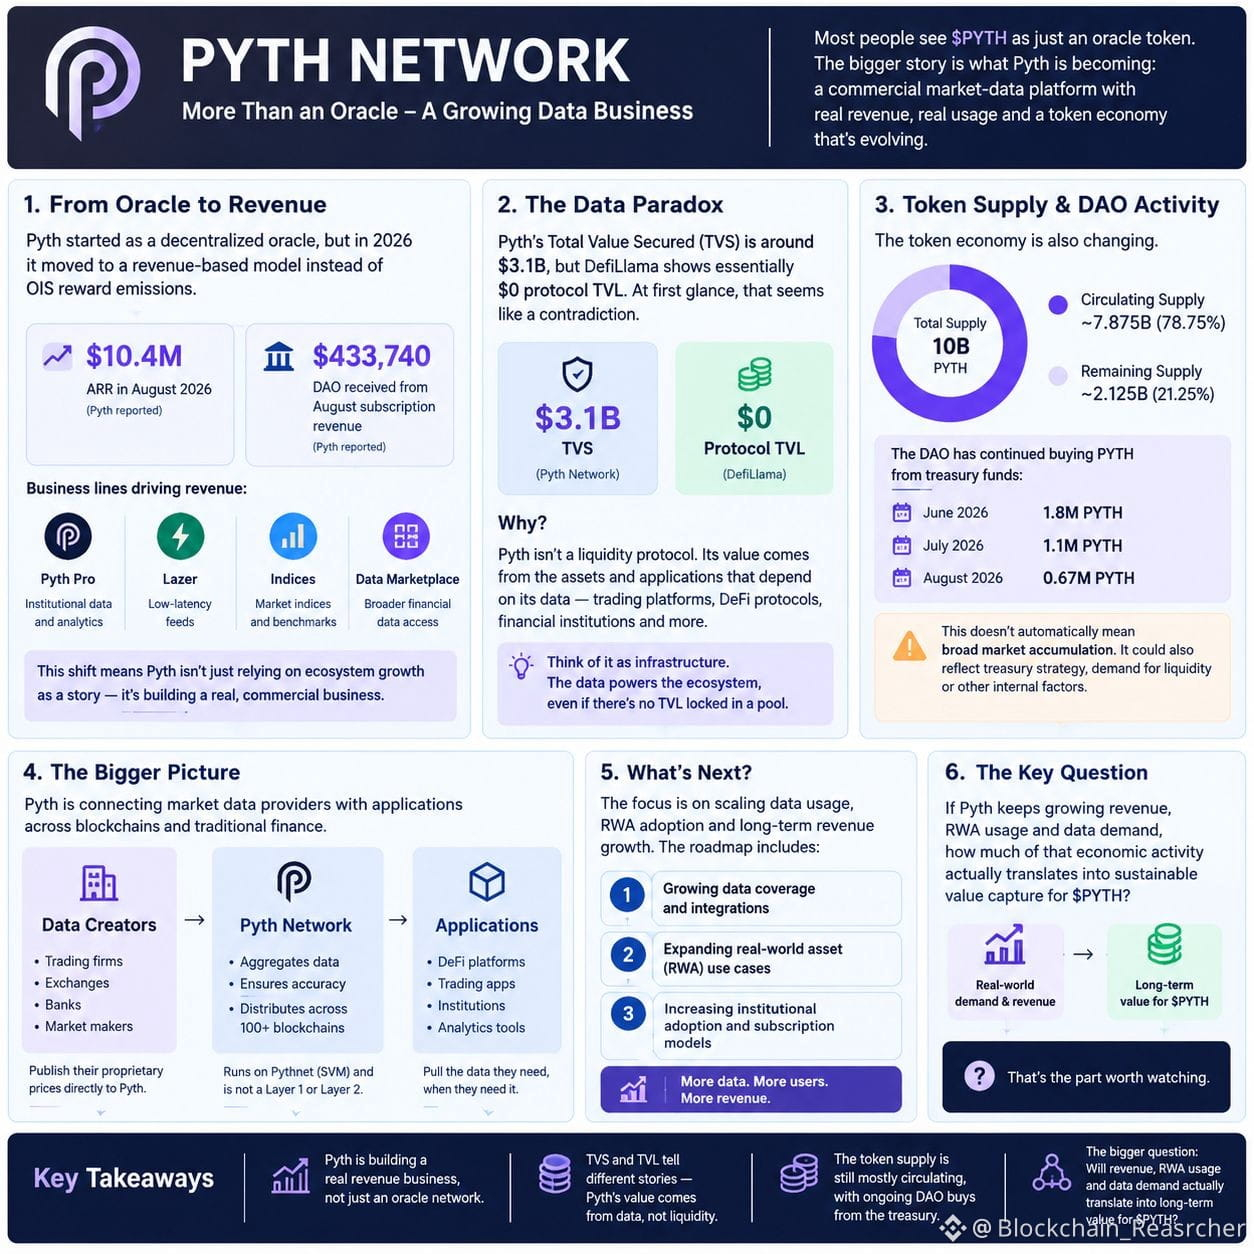
Die deutlichste Veränderung ist wirtschaftlicher Natur. Im Jahr 2026 wechselte Pyth von OIS-Reward-Emissions hin zu einem umsatzbasierten Modell. Pyth meldete im August mehr als 10,4 Mio. $ ARR, während der DAO 433.740 $ aus den Abonnementerlösen im August erhielt.
Das ist entscheidend, denn Pyth verlässt sich nicht mehr nur auf das Wachstum des Ökosystems als Narrativ. Es baut ein kommerzielles Business für Marktdaten rund um Pyth Pro, Lazer, Indizes und seinen breiteren Daten-Marktplatz auf.
Dann gibt es noch den Teil, den viele Trader übersehen: Pyths TVS liegt bei etwa 3,1 Mrd. $, während DefiLlama im Grunde $0 Protocol TVL anzeigt. Das klingt widersprüchlich, bis man den Mechanismus versteht. Pyth ist nicht in erster Linie ein Liquidity-Protocol. Sein Wert entsteht durch die Assets und Anwendungen, die auf seine Daten angewiesen sind.
Auch die Token-Seite verändert sich. Das umlaufende Angebot liegt bei etwa 7,875 Mrd. von 10 Mrd., während der DAO weiterhin PYTH aus Treasury-Mitteln kauft – ungefähr 1,8 Mio. im Juni, 1,1 Mio. im Juli und 0,67 Mio. im August.
Aber das bedeutet nicht automatisch, dass sich das in einer breiten Marktakkumulation widerspiegelt.
Die größere Frage für mich ist ganz einfach: Wenn Pyth weiter wächst – bei Umsatz, RWA-Nutzung und Datennachfrage – wie viel davon wandelt sich letztlich in nachhaltige Wertabschöpfung um für
$PYTH @Pyth Network #Pyth
Die deutlichste Veränderung ist wirtschaftlicher Natur. Im Jahr 2026 wechselte Pyth von OIS-Reward-Emissions hin zu einem umsatzbasierten Modell. Pyth meldete im August mehr als 10,4 Mio. $ ARR, während der DAO 433.740 $ aus den Abonnementerlösen im August erhielt.
Das ist entscheidend, denn Pyth verlässt sich nicht mehr nur auf das Wachstum des Ökosystems als Narrativ. Es baut ein kommerzielles Business für Marktdaten rund um Pyth Pro, Lazer, Indizes und seinen breiteren Daten-Marktplatz auf.
Dann gibt es noch den Teil, den viele Trader übersehen: Pyths TVS liegt bei etwa 3,1 Mrd. $, während DefiLlama im Grunde $0 Protocol TVL anzeigt. Das klingt widersprüchlich, bis man den Mechanismus versteht. Pyth ist nicht in erster Linie ein Liquidity-Protocol. Sein Wert entsteht durch die Assets und Anwendungen, die auf seine Daten angewiesen sind.
Auch die Token-Seite verändert sich. Das umlaufende Angebot liegt bei etwa 7,875 Mrd. von 10 Mrd., während der DAO weiterhin PYTH aus Treasury-Mitteln kauft – ungefähr 1,8 Mio. im Juni, 1,1 Mio. im Juli und 0,67 Mio. im August.
Aber das bedeutet nicht automatisch, dass sich das in einer breiten Marktakkumulation widerspiegelt.
Die größere Frage für mich ist ganz einfach: Wenn Pyth weiter wächst – bei Umsatz, RWA-Nutzung und Datennachfrage – wie viel davon wandelt sich letztlich in nachhaltige Wertabschöpfung um für
$PYTH @Pyth Network #Pyth