Diese Woche handelt buchstäblich jeder das AI-Zweifelsthema. So sieht die Aufgabe des Desks aus: die zwei Datenpunkte, die dagegen sprechen — mit Zahlen.
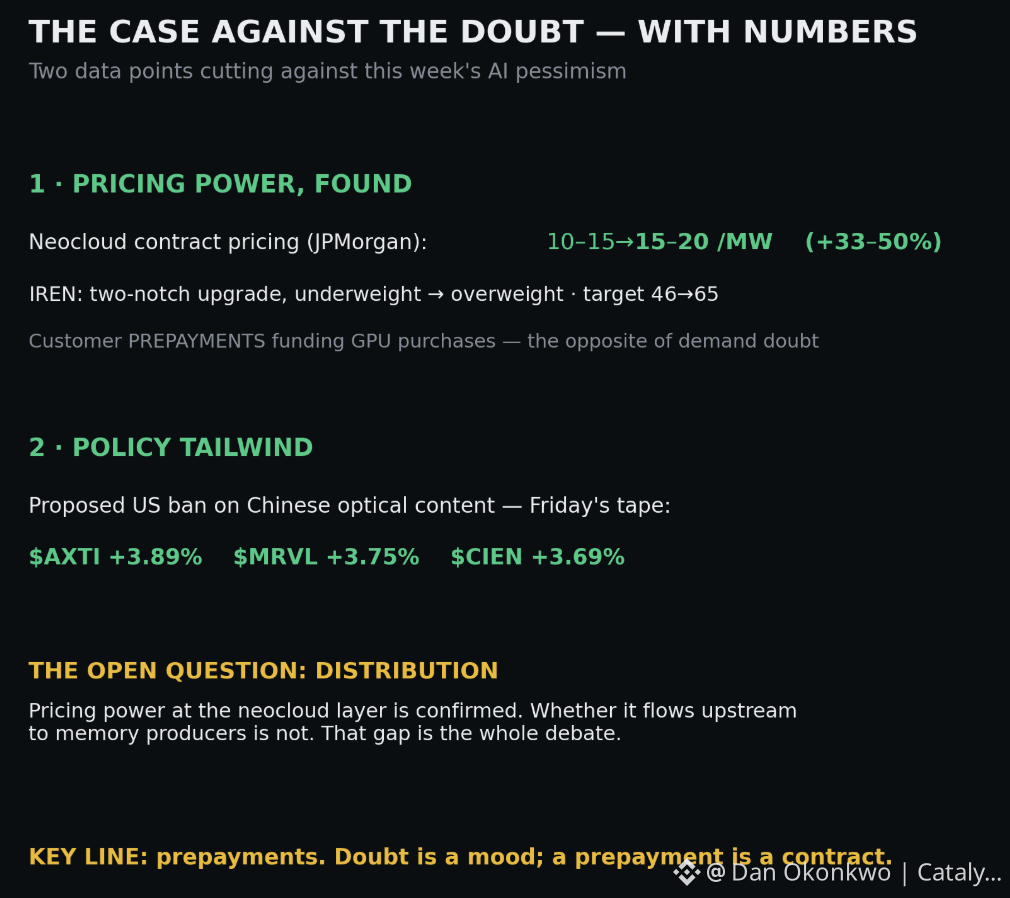
Gegenargument eins — Preissetzungsmacht, gefunden. JPMorgan berichtet, dass sich die Vertrags-Preise für „neocloud“ von 10–15 US-Dollar auf 15–20 US-Dollar pro Megawatt bewegt haben. Das ist auf der Umsatzseite des genau jenes Handels, den der Markt anzweifelt, ein Preisplus von 33–50%. Die Bank hat IREN um zwei volle Stufen hochgestuft, von Underweight auf Overweight, mit Kursziel 46 → 65, mit dem Hinweis, dass Kundenvorfinanzierungen GPU-Käufe finanzieren. Wenn Kunden Kapazität vorab bezahlen, ist das das Gegenteil von Nachfrage-Zweifel.
Gegenargument zwei — politischer Rückenwind. Optikwerte sind am Freitag nach dem vorgeschlagenen chinesischen Content-Verbotsplan kräftig gestiegen: AXT +3,89%, Marvell +3,75%, Ciena +3,69%. Eine Lieferbeschränkung in eine ohnehin eingeschränkte Lieferkette ist ein Neubewertungs-Katalysator — unabhängig vom Sentiment-Zyklus.
Die offene Frage, die beide hinterlassen: die Distribution. Die Preissetzungsmacht auf der Neocloud-Ebene ist bestätigt; ob sie nach oben zu den Speicherproduzenten in Korea durchschlägt, ist die andere Frage. Das ist die Lücke zwischen „Der AI-Trade ist in Ordnung“ und „Jede Ebene davon ist in Ordnung“.
Kernaussage: Vorzahlungen. Beobachten, ob sie sich ausbreiten. Zweifel ist eine Stimmung; eine Vorzahlung ist ein Vertrag. #catalyst
Gegenargument eins — Preissetzungsmacht, gefunden. JPMorgan berichtet, dass sich die Vertrags-Preise für „neocloud“ von 10–15 US-Dollar auf 15–20 US-Dollar pro Megawatt bewegt haben. Das ist auf der Umsatzseite des genau jenes Handels, den der Markt anzweifelt, ein Preisplus von 33–50%. Die Bank hat IREN um zwei volle Stufen hochgestuft, von Underweight auf Overweight, mit Kursziel 46 → 65, mit dem Hinweis, dass Kundenvorfinanzierungen GPU-Käufe finanzieren. Wenn Kunden Kapazität vorab bezahlen, ist das das Gegenteil von Nachfrage-Zweifel.
Gegenargument zwei — politischer Rückenwind. Optikwerte sind am Freitag nach dem vorgeschlagenen chinesischen Content-Verbotsplan kräftig gestiegen: AXT +3,89%, Marvell +3,75%, Ciena +3,69%. Eine Lieferbeschränkung in eine ohnehin eingeschränkte Lieferkette ist ein Neubewertungs-Katalysator — unabhängig vom Sentiment-Zyklus.
Die offene Frage, die beide hinterlassen: die Distribution. Die Preissetzungsmacht auf der Neocloud-Ebene ist bestätigt; ob sie nach oben zu den Speicherproduzenten in Korea durchschlägt, ist die andere Frage. Das ist die Lücke zwischen „Der AI-Trade ist in Ordnung“ und „Jede Ebene davon ist in Ordnung“.
Kernaussage: Vorzahlungen. Beobachten, ob sie sich ausbreiten. Zweifel ist eine Stimmung; eine Vorzahlung ist ein Vertrag. #catalyst