Vor den Zinsbeschlüssen: Die Einzelhandelsdaten der letzten 8 Monate liefern die Inflations-Erwartungen erneut einen herben Dämpfer!
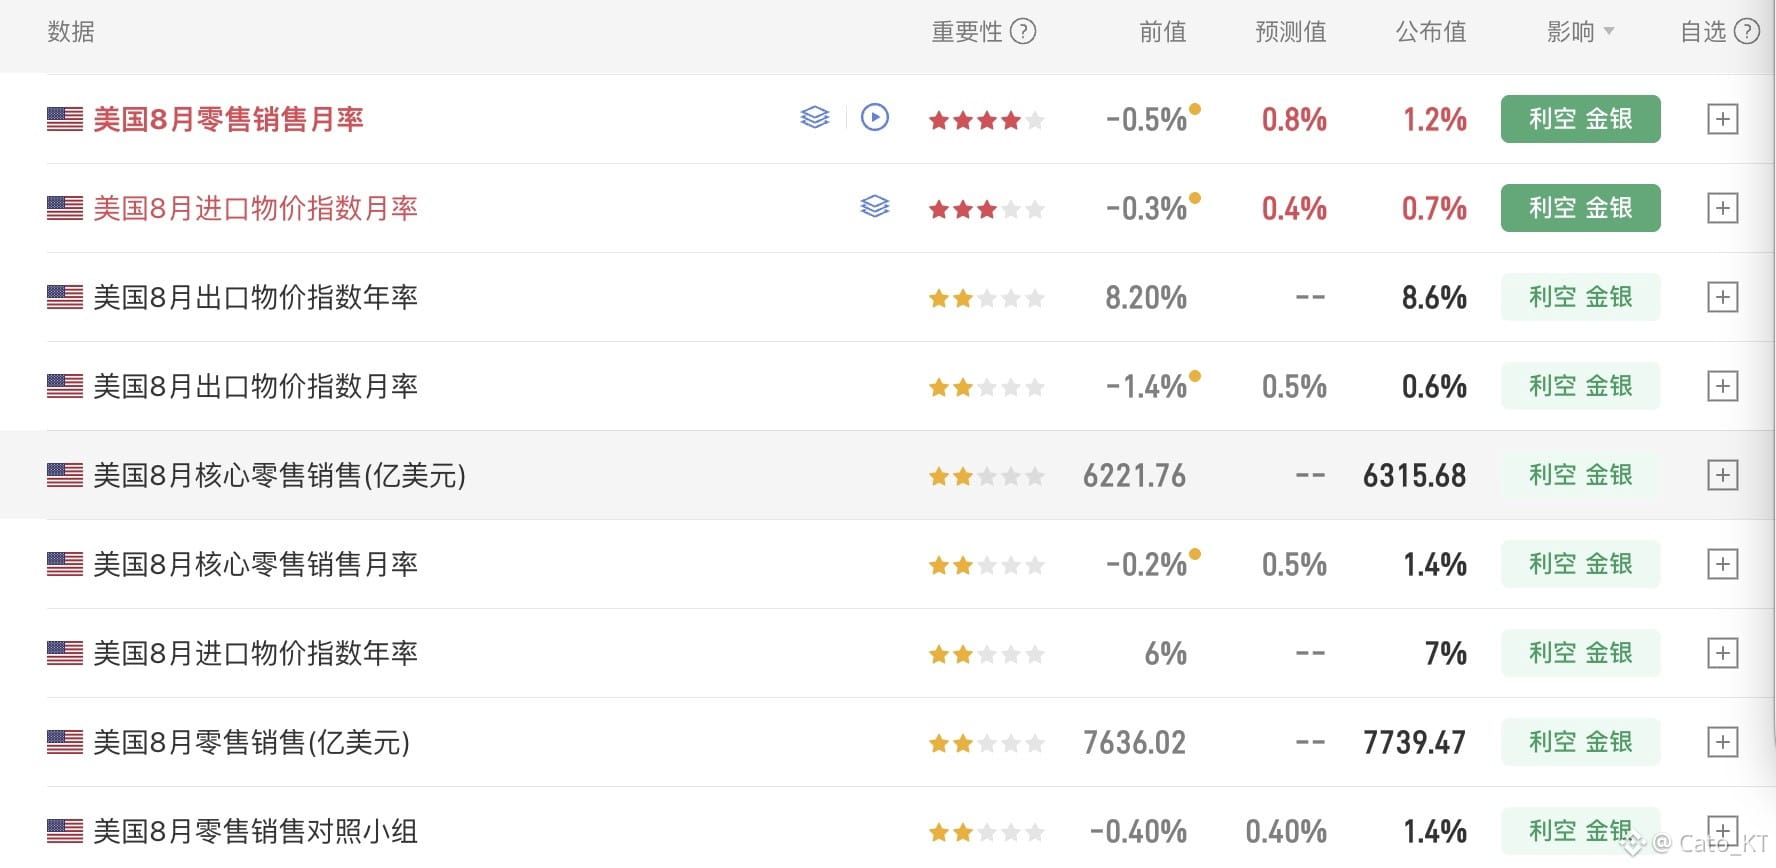
Vor dem Zinsentscheid in der Nacht: Die Daten für August verzeichneten nominal 1,2 % sowie einen Kernwert von 1,4 % auf Monatsbasis. Insgesamt lagen die Zahlen deutlich über den Erwartungen und dem vorherigen Wert
Die Kern-Einzelhandelsrate liegt über dem nominalen Wert, und die Daten der Kern-Kontrollgruppe (ohne Autos, Autoteile, Benzin, Baumaterialien, Gastronomie) zeigen ebenfalls einen Wert von bis zu 1,4 %. Das bedeutet, dass diese Einzelhandelsdaten nicht nur durch Energiepreisanstiege verursachte „scheinbare“ Werte sind. Die Daten zeigen: Die US-Kaufkraftdynamik ist weiterhin stark
Diese Daten dämpfen zwar die Sorge vor einer US-Wirtschaftsstagnation mit gleichzeitig steigender Inflation, verstärken aber weiter die Befürchtungen hinsichtlich der Inflation. Unter der Voraussetzung, dass der Konsum nicht schwach ist, eröffnet auch eine weitere Zinserhöhung mehr Spielraum für zusätzliche Maßnahmen
Im Hinblick auf die heute Abend anstehende Fed-Zinserhöhung gilt es, stärker auf die Wirkung der anschließenden Rede von Waller (Walsh/Wo lsch, siehe Kontext) zu achten. Aktuell kann man anhand von Inflation und Einzelhandelsdaten für die US-Wirtschaft ein Szenario aus „hoher Inflation + weiterhin robuste Konjunktur“ ableiten. Das wird die Wahrscheinlichkeit für eine hawkische (restriktive) Zinserhöhung von Waller deutlich erhöhen!
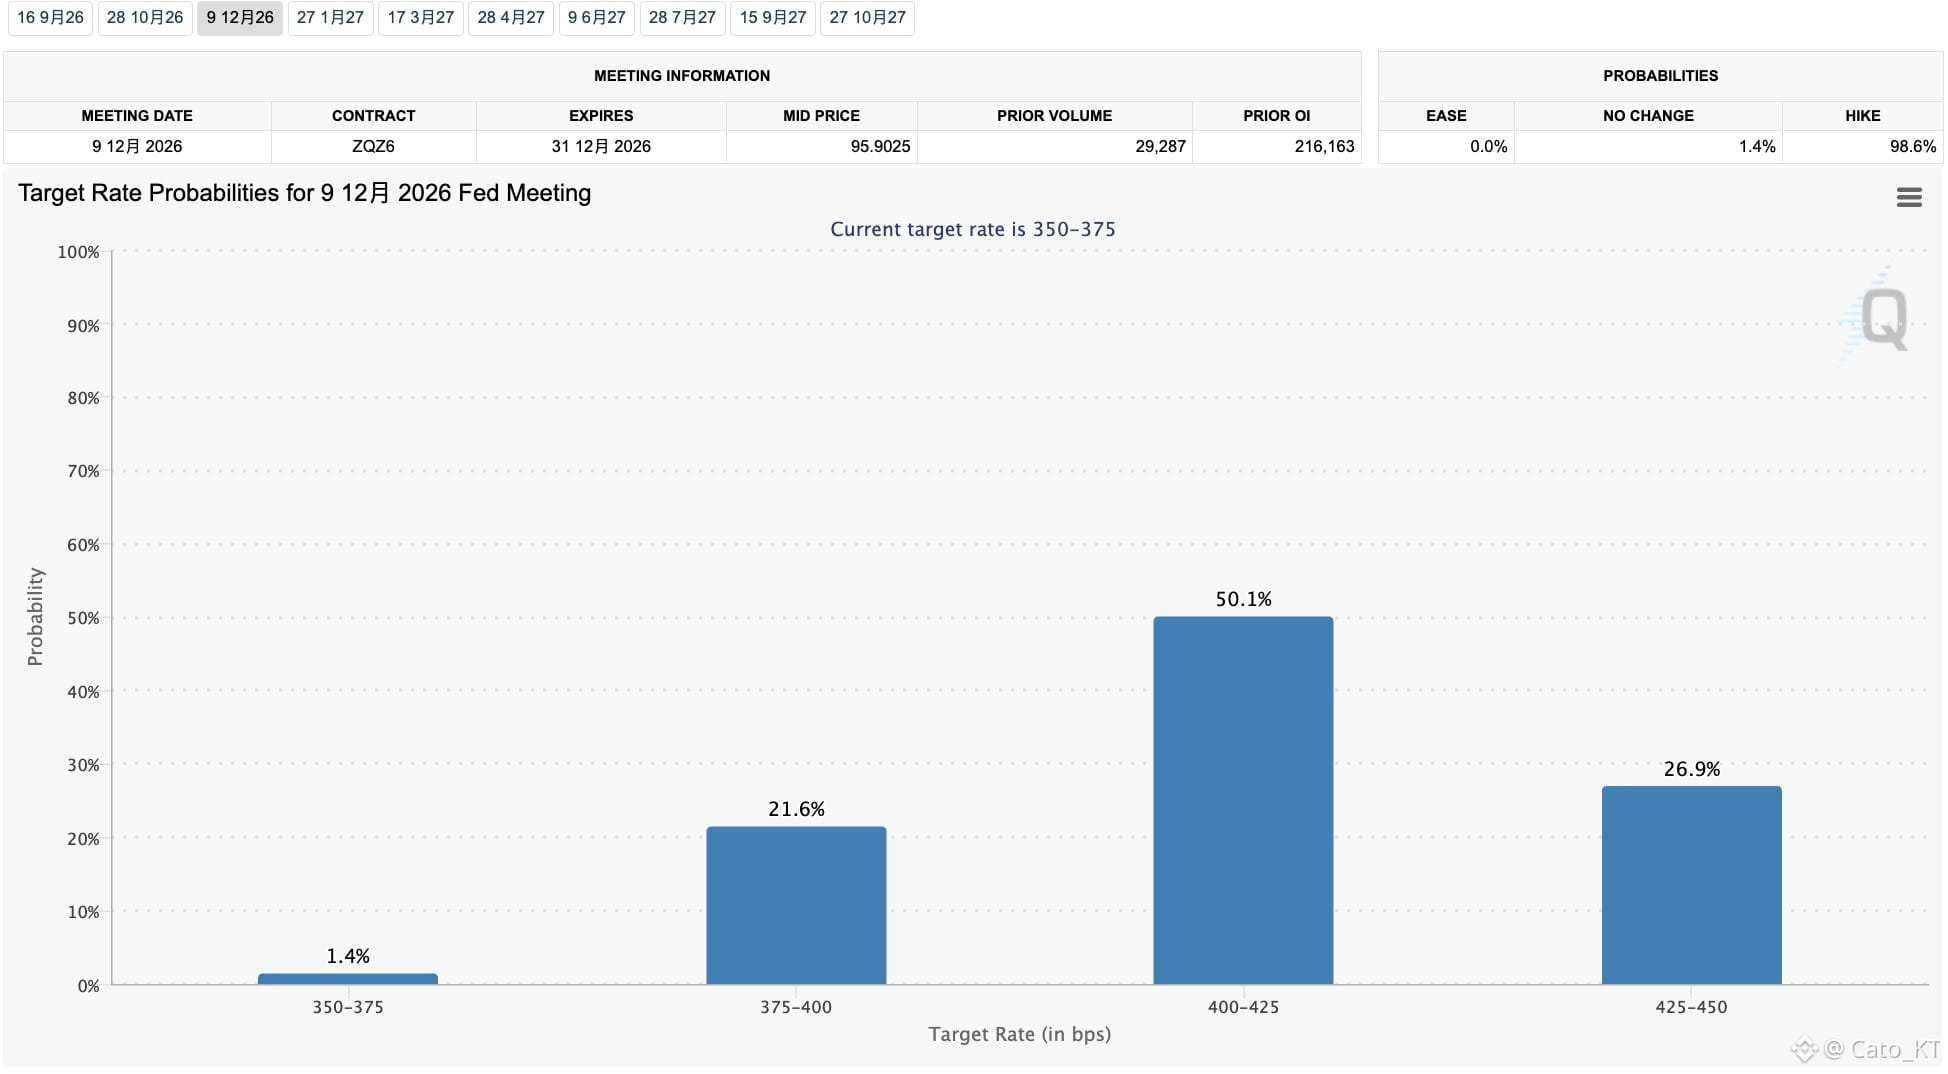
Stand jetzt beträgt die Wahrscheinlichkeit für eine Zinserhöhung um 25 BP im Oktober 41,1 %, und für Dezember ist die Wahrscheinlichkeit auf 50,1 % gestiegen. Vorsicht: Die Erwartungen für eine Zinserhöhung im Dezember nehmen zu! #美联储加息是否已成定局
Vor dem Zinsentscheid in der Nacht: Die Daten für August verzeichneten nominal 1,2 % sowie einen Kernwert von 1,4 % auf Monatsbasis. Insgesamt lagen die Zahlen deutlich über den Erwartungen und dem vorherigen Wert
Die Kern-Einzelhandelsrate liegt über dem nominalen Wert, und die Daten der Kern-Kontrollgruppe (ohne Autos, Autoteile, Benzin, Baumaterialien, Gastronomie) zeigen ebenfalls einen Wert von bis zu 1,4 %. Das bedeutet, dass diese Einzelhandelsdaten nicht nur durch Energiepreisanstiege verursachte „scheinbare“ Werte sind. Die Daten zeigen: Die US-Kaufkraftdynamik ist weiterhin stark
Diese Daten dämpfen zwar die Sorge vor einer US-Wirtschaftsstagnation mit gleichzeitig steigender Inflation, verstärken aber weiter die Befürchtungen hinsichtlich der Inflation. Unter der Voraussetzung, dass der Konsum nicht schwach ist, eröffnet auch eine weitere Zinserhöhung mehr Spielraum für zusätzliche Maßnahmen
Im Hinblick auf die heute Abend anstehende Fed-Zinserhöhung gilt es, stärker auf die Wirkung der anschließenden Rede von Waller (Walsh/Wo lsch, siehe Kontext) zu achten. Aktuell kann man anhand von Inflation und Einzelhandelsdaten für die US-Wirtschaft ein Szenario aus „hoher Inflation + weiterhin robuste Konjunktur“ ableiten. Das wird die Wahrscheinlichkeit für eine hawkische (restriktive) Zinserhöhung von Waller deutlich erhöhen!
Stand jetzt beträgt die Wahrscheinlichkeit für eine Zinserhöhung um 25 BP im Oktober 41,1 %, und für Dezember ist die Wahrscheinlichkeit auf 50,1 % gestiegen. Vorsicht: Die Erwartungen für eine Zinserhöhung im Dezember nehmen zu! #美联储加息是否已成定局