
Veröffentlichen

心月势不可挡
·
--
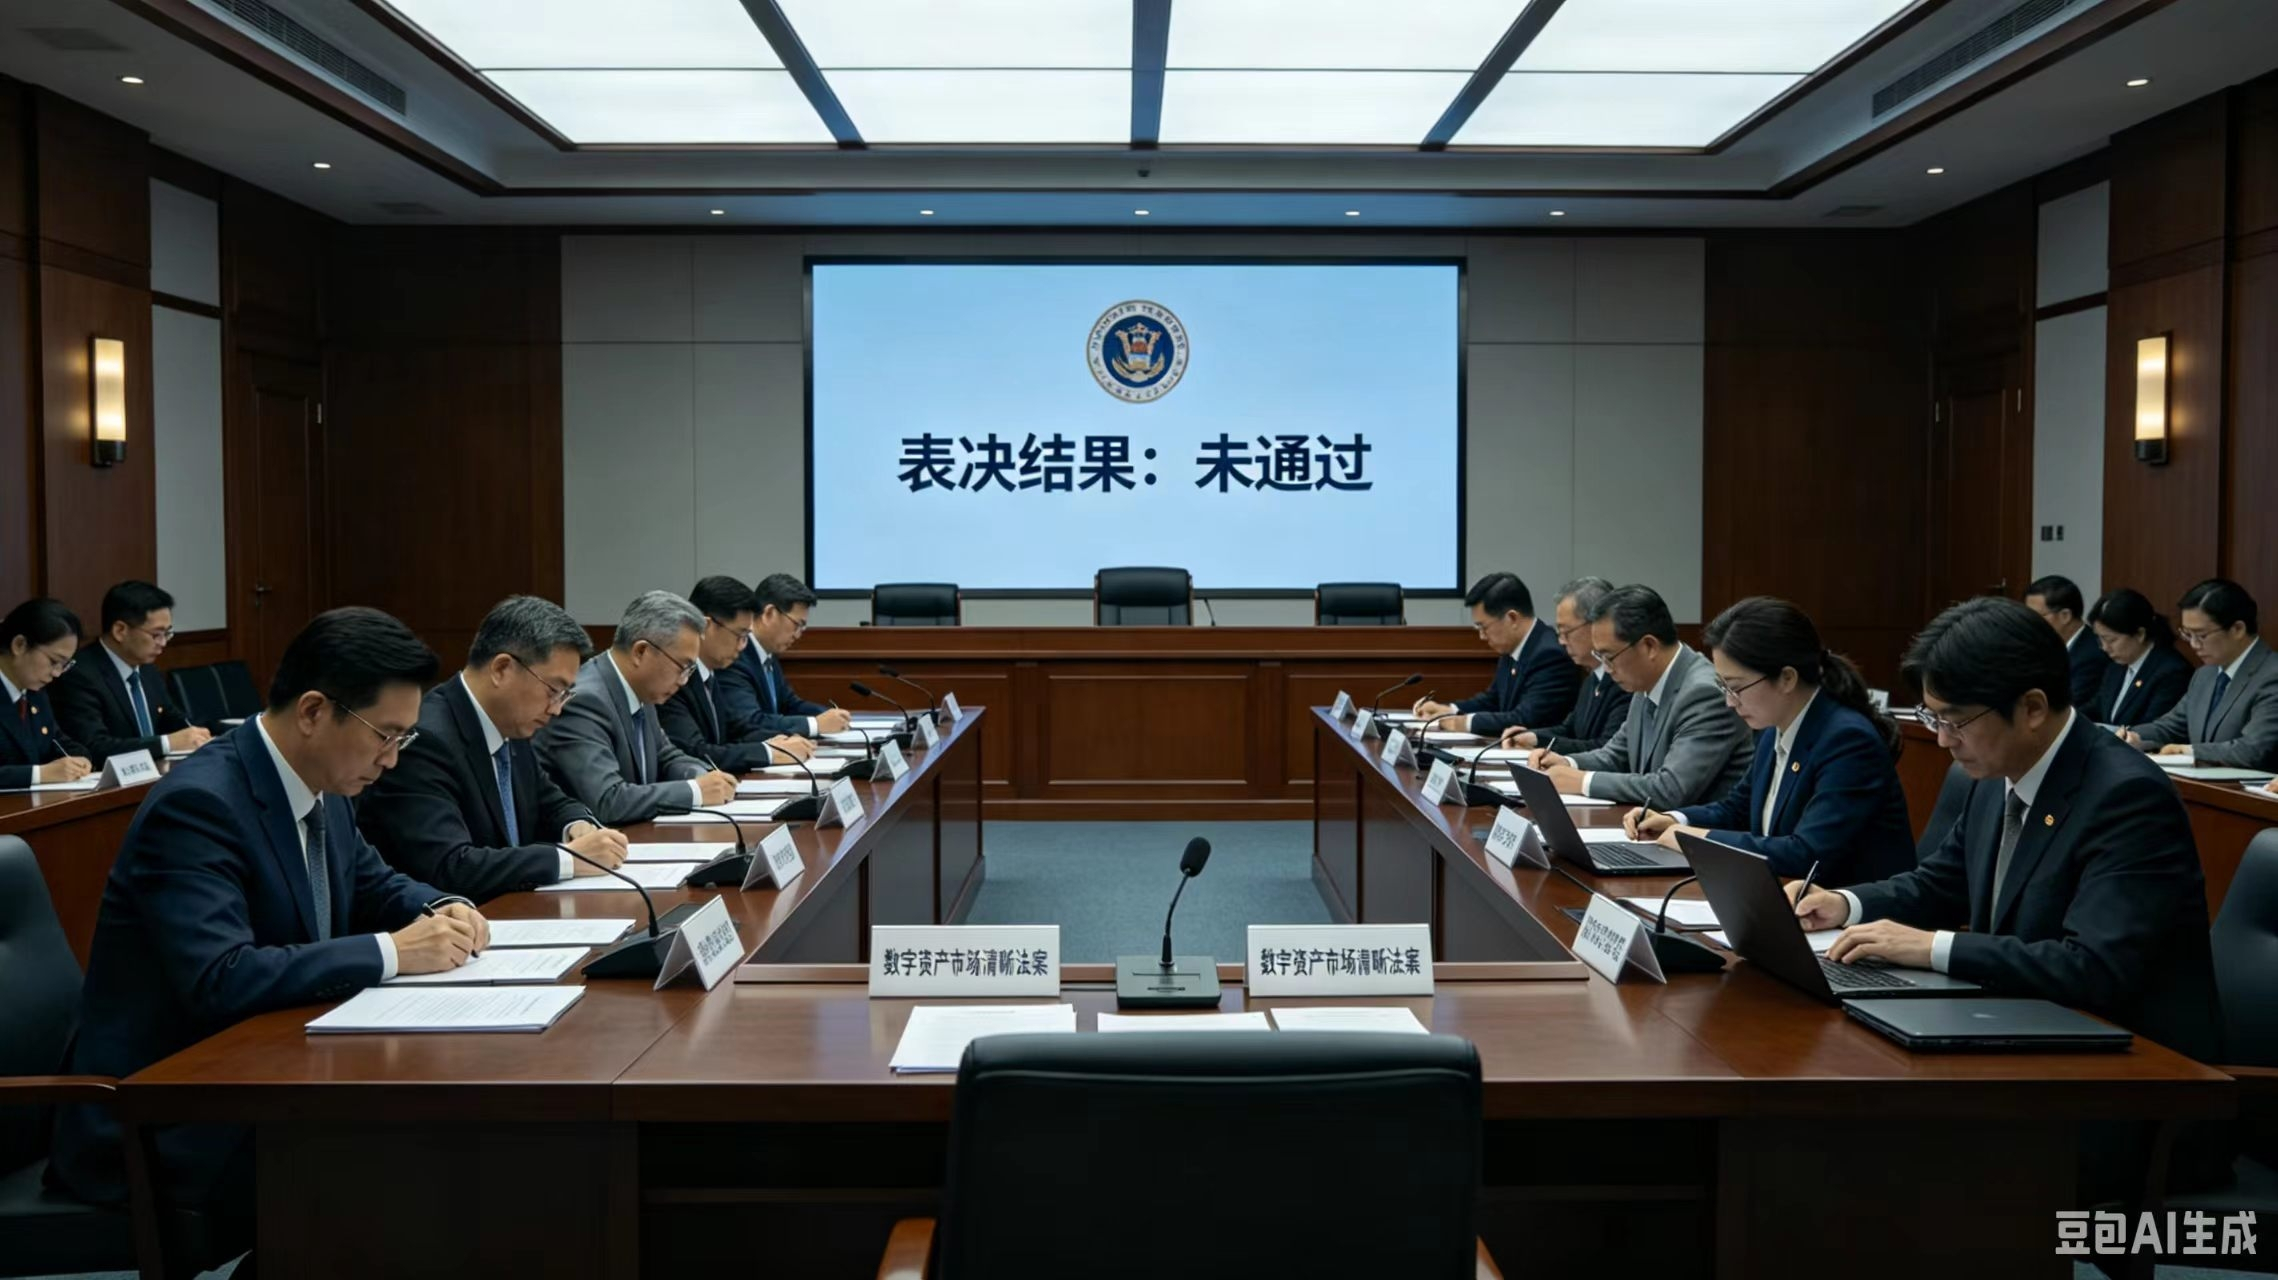
Am frühen Morgen des 16. September hat der US-Senat im Rahmen der prozeduralen Abstimmung über den „Clarity Act“ für digitale Vermögenswerte das Ergebnis bekanntgegeben: Der Gesetzentwurf konnte die 60-Stimmen-Marke nicht erreichen und damit nicht in die nachfolgende formelle Beratungsphase einziehen. Damit ist das von der Branche mit großer Hoffnung erwartete Krypto-Regulierungsprojekt vorerst gescheitert.
Zunächst gilt es, einen Punkt klarzustellen: Der Gesetzentwurf wurde nicht direkt abgelehnt, sondern das Verfahren zur weiteren Beförderung scheiterte. Der Entwurf bleibt auf der Agenda des Kongresses, theoretisch besteht also weiterhin die Möglichkeit, ihn später erneut aufzugreifen. Angesichts des zügigen Ablaufs im Kongress ist die Wahrscheinlichkeit, dass er noch im Jahr 2026 umgesetzt wird, jedoch inzwischen äußerst gering.
Welche Probleme wollte der Gesetzentwurf eigentlich lösen
Der Entwurf gilt als richtungsweisende Gesetzgebung in der Krypto-Branche. Sein Kernziel ist es, die Zuständigkeiten in der Regulierung zu klären: die Abgrenzung der Aufsichtsbefugnisse zwischen der SEC und der CFTC festzulegen, Krypto-Börsen sowie Stablecoin-Projekten einen regulatorischen Compliance-Pfad auf Bundesebene zuzuweisen und damit das lang anhaltende Problem zu beenden, dass „Regulierung durch Vollzug erfolgt, die Regeln aber unklar sind“.
Seit langem ist die größte Schwachstelle der Branche die Unschärfe der Regeln. Institutionelles Kapital möchte einsteigen, findet aber keine einheitliche rechtliche Messlatte; auch Privatanleger sehen sich dem Risiko ausgesetzt, dass Plattformen ausfallen, während sie ohne wirksamen Rechtsweg dastehen. In der Branche wird daher mit großem Aufwand Lobby- und Verhandlungsarbeit betrieben – in der Hoffnung, dass diese Gesetzesvorlage die regulatorische Grauzone dauerhaft beseitigt.
Warum es am Ende nicht über die Hürde ging
Dass der Entwurf gescheitert ist, liegt in der grundsätzlichen Unvereinbarkeit der Positionen zwischen den Parteien.
Aufseiten der Demokraten heißt es, dass die vorliegende Fassung den Umfang an Maßnahmen zum Verbraucherschutz, zur Geldwäschebekämpfung und zur Risikokontrolle nicht ausreichend abdecke. Man befürchtet, der Gesetzentwurf biete der Branche zu viel Spielraum, was Finanzrisiken nach sich ziehen könnte. Einige Republikaner wiederum sorgen sich, dass eine Ausweitung der Aufsichtsrechte die Compliance-Kosten für Unternehmen erhöhen und die Innovationskraft im Bereich digitaler Vermögenswerte dämpfen würde.
Selbst nachdem das Gesetzesteam die Bestimmungen mehrfach überarbeitet und weitere „Schutzpflaster“ eingefügt hatte, etwa zur Einschränkung von Interessenkonflikten bei Personen im öffentlichen Dienst, ließ sich der Kernkonflikt nicht ausräumen. Am Ende war der Stimmabstand deutlich – und die harten Anforderungen für eine Fortschreibung des Gesetzentwurfs im Senat wurden nicht erreicht.
Zunächst gilt es, einen Punkt klarzustellen: Der Gesetzentwurf wurde nicht direkt abgelehnt, sondern das Verfahren zur weiteren Beförderung scheiterte. Der Entwurf bleibt auf der Agenda des Kongresses, theoretisch besteht also weiterhin die Möglichkeit, ihn später erneut aufzugreifen. Angesichts des zügigen Ablaufs im Kongress ist die Wahrscheinlichkeit, dass er noch im Jahr 2026 umgesetzt wird, jedoch inzwischen äußerst gering.
Welche Probleme wollte der Gesetzentwurf eigentlich lösen
Der Entwurf gilt als richtungsweisende Gesetzgebung in der Krypto-Branche. Sein Kernziel ist es, die Zuständigkeiten in der Regulierung zu klären: die Abgrenzung der Aufsichtsbefugnisse zwischen der SEC und der CFTC festzulegen, Krypto-Börsen sowie Stablecoin-Projekten einen regulatorischen Compliance-Pfad auf Bundesebene zuzuweisen und damit das lang anhaltende Problem zu beenden, dass „Regulierung durch Vollzug erfolgt, die Regeln aber unklar sind“.
Seit langem ist die größte Schwachstelle der Branche die Unschärfe der Regeln. Institutionelles Kapital möchte einsteigen, findet aber keine einheitliche rechtliche Messlatte; auch Privatanleger sehen sich dem Risiko ausgesetzt, dass Plattformen ausfallen, während sie ohne wirksamen Rechtsweg dastehen. In der Branche wird daher mit großem Aufwand Lobby- und Verhandlungsarbeit betrieben – in der Hoffnung, dass diese Gesetzesvorlage die regulatorische Grauzone dauerhaft beseitigt.
Warum es am Ende nicht über die Hürde ging
Dass der Entwurf gescheitert ist, liegt in der grundsätzlichen Unvereinbarkeit der Positionen zwischen den Parteien.
Aufseiten der Demokraten heißt es, dass die vorliegende Fassung den Umfang an Maßnahmen zum Verbraucherschutz, zur Geldwäschebekämpfung und zur Risikokontrolle nicht ausreichend abdecke. Man befürchtet, der Gesetzentwurf biete der Branche zu viel Spielraum, was Finanzrisiken nach sich ziehen könnte. Einige Republikaner wiederum sorgen sich, dass eine Ausweitung der Aufsichtsrechte die Compliance-Kosten für Unternehmen erhöhen und die Innovationskraft im Bereich digitaler Vermögenswerte dämpfen würde.
Selbst nachdem das Gesetzesteam die Bestimmungen mehrfach überarbeitet und weitere „Schutzpflaster“ eingefügt hatte, etwa zur Einschränkung von Interessenkonflikten bei Personen im öffentlichen Dienst, ließ sich der Kernkonflikt nicht ausräumen. Am Ende war der Stimmabstand deutlich – und die harten Anforderungen für eine Fortschreibung des Gesetzentwurfs im Senat wurden nicht erreicht.
Haftungsausschluss: Enthält Meinungen von Drittanbietern. Keine Beratung. Binance AI wird ohne Gewähr bereitgestellt. Siehe AGB.