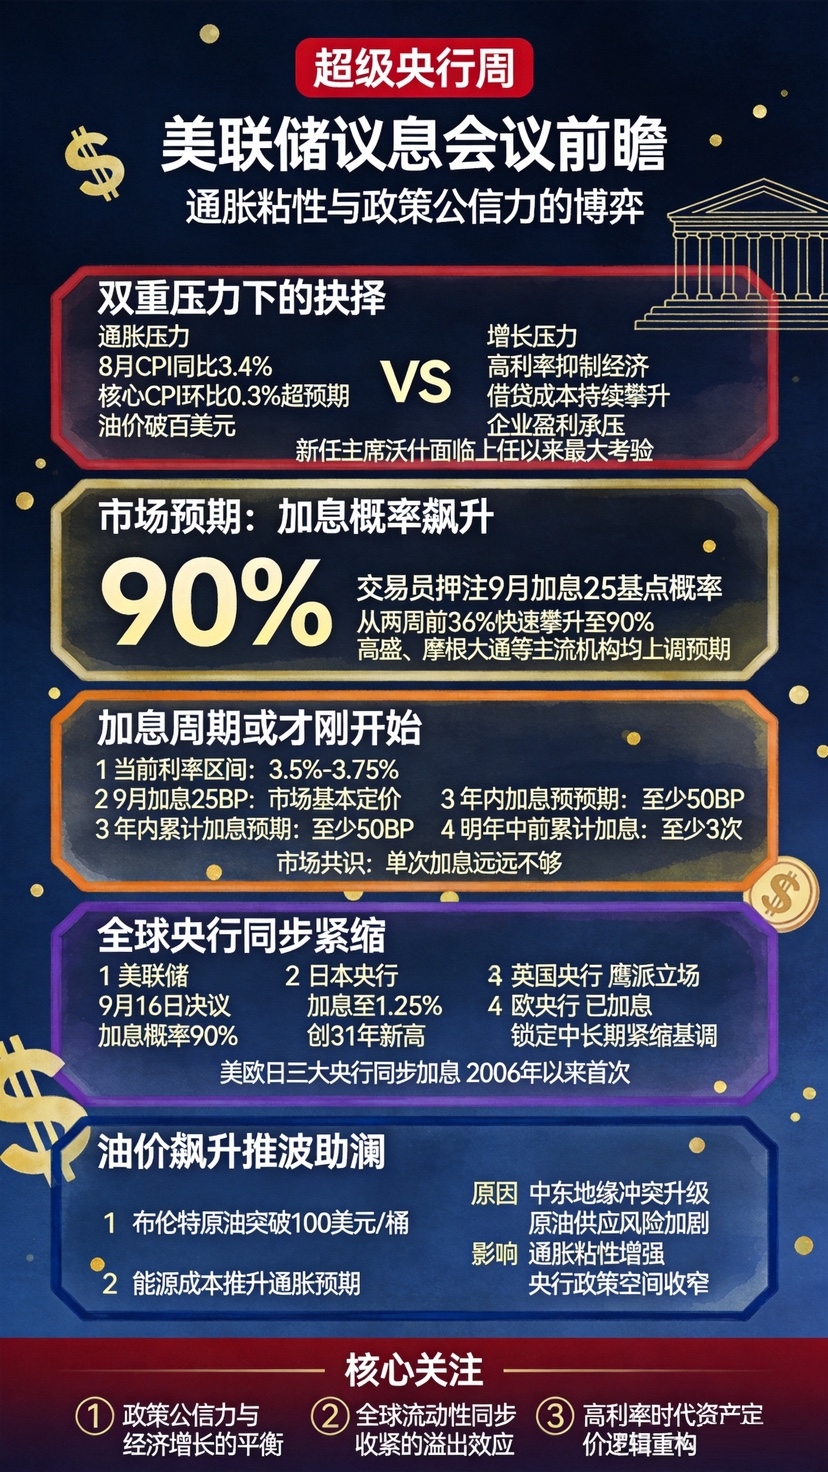

Der Markt hat die Entscheidung faktisch bereits getroffen. In der Nacht vor dem Beschluss zeigte die CME „FedWatch“, dass die Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte im September bei 92,5 % lag, während die Wahrscheinlichkeit, den Leitzins unverändert zu lassen, nur 7,5 % betrug. Die Zielspanne für den Fed Funds Rate wird von derzeit 3,50 %–3,75 % auf 3,75 %–4,00 % angehoben.
Aber das, worauf der Markt wirklich wartet, sind nicht diese 25 Basispunkte. Was die nächste Phase der globalen Renten-, Devisen- und Risk-Assets wirklich in Bewegung bringt, ist, ob die Entscheidung der Fed es gelingt, drei Signale zu beantworten: Ist der Ölpreisschock nur eine kurzfristige Störung oder breitet er sich auf Löhne, Dienstleistungspreise und langfristige Inflationserwartungen aus? Handelt es sich lediglich um eine Anpassung oder ist der Beginn eines neuen Zinserhöhungszyklus? Und wie viel wirtschaftlichen und Marktdruck ist Powell bereit zu tragen, um die Inflation zu dämpfen?
Heute Abend ist das wirklich Wichtige nicht „ob“ erhöht wird, sondern ob die Fed die Markterwartungen wieder stabilisieren kann.
Erstens: Die Marktlogik ist bereits umgeschlagen – keine Zinserhöhung wäre das größere Negativszenario
In den vergangenen Jahren hat sich der Markt an eine simple Logik gewöhnt: Die Wirtschaft schwächelt, die Fed senkt die Zinsen, die Liquidität wird wieder großzügiger, und riskante Assets erhalten Rückenwind.
Jetzt stößt diese Logik auf eine neue Variable.
Wenn der Ölpreis über 100 US-Dollar steigt und die Inflation wieder anzieht; wenn die Renditen US-amerikanischer Staatsanleihen die 5%-Marke überschreiten und die Finanzierungskosten weiter steigen; und wenn die globale Staats- und Unternehmensverschuldung ohnehin schon auf historischen Höchstständen steht: Sobald die Wirtschaft schwächer wird, kann die Fed möglicherweise nicht sofort mit Zinssenkungen reagieren. Wenn die Inflation weiter anzieht, müsste sie sogar erneut erhöhen.
Das sind genau die Veränderungen, an die sich der globale Markt gerade wieder neu anpasst.
In diesem Umfeld ist der traditionelle „Zinssenkungen sind gut für die Anleihemärkte“-Gedanke bereits außer Kraft gesetzt. Der Markt hat die Zinserhöhung bereits mit einer Wahrscheinlichkeit von 92,5 % in die Preise aller Vermögenswerte eingepreist. Wenn Wosch sich dafür entscheidet, einfach abzuwarten, würden die langfristigen Zinsen vielmehr auf chaotischere, ungeordnetere Weise als Reaktion auf die Zinserhöhung der US-Notenbank nachziehen. „Der neue ‚Anleihe-König‘“ Garlock bringt es auf den Punkt: Wenn die Fed wider Erwarten die Zinsen unverändert lässt, könnte das einen weiteren Schub für den historischen Abverkauf von US-Staatsanleihen auslösen. Es gibt auch Warnungen aus dem Markt: Die Rendite 30-jähriger US-Treasuries könnte rasch auf 5,75 % springen.
Das Lehrstück vom Ende Juli ist noch immer heiß. Damals hatte der Markt am Tag der Entscheidung eine Zinserhöhung von 38 % eingepreist – aber die Fed ließ die Zinsen am Ende unverändert. Wosch lieferte nach dem Treffen keine klare Erklärung dafür, warum die Zinsen doch unverändert blieben; unmittelbar darauf stiegen die Renditen langfristiger Anleihen sprunghaft. Es folgten Wellen von Kritik sowohl aus dem Markt als auch von Ökonomen. Die Kosten damals waren ein Abschlag bei der Glaubwürdigkeit – und ein Abschlag bei der Glaubwürdigkeit schlägt sich direkt in den Renditen der Langläufer nieder.
Mit anderen Worten: Wenn keine Zinserhöhung erfolgt, werden die Langfristzinsen stattdessen die Fed-Zinserhöhung übernehmen – und zwar noch stärker, noch ungeordneter und noch weniger kontrollierbar. Das ist die aktuelle „Umkehr“-Logik des Marktes: In einem Umfeld, in dem der Markt extrem empfindlich auf die Glaubwürdigkeit bei der Inflation reagiert, ist das Abwarten an sich bereits ein Straffungssignal – nur eben in Form von Chaos.
Zwei. Drei Signale, auf die Wosch antworten muss
Signal eins: Ist der Ölpreisschock nur eine kurzfristige Störung oder breitet er sich aus?
Die August-CPI-Daten haben bereits die Zinserhöhungs-Schwelle der Fed erreicht. Die Gesamtinflation (CPI) im Jahresvergleich liegt bei 3,4 % – gleich hoch wie gegenüber dem Vorwert und der Erwartung. Die Kerninflation (Core CPI) im Monatsvergleich beträgt jedoch 0,3 %, und damit über der Markterwartung von 0,2 % – dem größten Einmalanstieg seit April dieses Jahres. Die Kernkomponente ohne Wohnkosten (Non-Rent Core Services) steigt im Monatsvergleich um 0,5 %; die Zähigkeit der Dienstleistungsinflation tritt erneut deutlich hervor.
Noch entscheidender ist jedoch der Ölpreis. Der Konflikt im Nahen Osten hat dazu geführt, dass der Brent-Rohölpreis seit Juli zum ersten Mal die Marke von 100 US-Dollar pro Barrel überschritten hat; im September ist der Quartals-/Monatsanstieg beim WTI-Öl im Monatsvergleich bereits fast 13,5 % erreicht. In einem Umfeld mit hohen Ölpreisen und niedriger Vergleichsbasis steht der nominale CPI ab September unter dem Druck eines Wiederanstiegs.
Wosch muss beurteilen: Handelt es sich nur um eine vorübergehende Störung bei den Energiepreisen – oder breitet sich das durch Löhne, Dienstleistungspreise und langfristige Inflations-erwartungen zu einem nachhaltigeren Inflationsdruck aus? Er hatte die Handlungsgrenze bereits in Jackson Hole abgesteckt und gesagt, die jüngsten Inflationsdaten „zeigen nicht, dass sich der zugrunde liegende Inflationstrend verbessert hat“. Er ergänzte zudem: Wenn man kurzfristig keine Verbesserung bei der Inflation sehen könne, „dann haben wir noch sehr viel Arbeit vor uns“.
Die Daten haben bereits die Zinserhöhungs-Schwelle der Fed erreicht. Die Umstellung von „Warten“ zu „Handeln“ ist nicht das Ergebnis einer freiwilligen Entscheidung von Wosch, sondern eine zwangsläufige Folge der Daten.
Signal zwei: Ist das nur eine Anpassung oder der Beginn eines neuen Zinserhöhungszyklus?
Die Erklärung in der heutigen Entscheidung selbst dürfte nicht allzu viele Überraschungen bringen. Die eigentlichen Signale liegen im Punktdiagramm und in der Pressekonferenz von Wosch.
Ökonomen erwarten, dass der Median der Zinsen im Punktdiagramm für Ende 2026 auf etwa 4,1 % angehoben werden könnte. Die Deutsche Bank geht davon aus, dass das Median-Niveau im Punktdiagramm zeigen werde, dass es in diesem Jahr noch eine weitere Zinserhöhung geben dürfte – und dass die Erwartungen einzelner Amtsträger sogar noch entschiedener ausfallen könnten. HSBC erwartet, dass die Fed im September und im Dezember jeweils um 25 Basispunkte anheben wird. Goldman Sachs rechnet ebenfalls mit Zinserhöhungen im September und im Dezember und verlegt außerdem den Zeitpunkt der Zinssenkung 2027 nach hinten.
Aber Wosch selbst hat sich in der Vergangenheit stets geweigert, eine vorausschauende Guidance zu liefern. Bei der letzten Einreichung von Prognosen im Juni war er sogar nicht an dem Punktdiagramm beteiligt. Diesmal braucht der Markt nicht seine persönlichen Prognosen, sondern eine qualitative Einordnung seiner Frage: „Ist das eine einmalige Zinserhöhung oder der Beginn eines neuen Zyklus?“
Wenn Wosch in seiner Pressekonferenz klar vermitteln könnte: „Diese Zinserhöhung dient dazu, die Inflationserwartungen zu verankern; der weitere Pfad hängt von den Daten ab und nicht von einer vorab festgelegten Richtung“, dann bekäme der Anleihemarkt einen einpreissbaren Rahmen. Andernfalls könnte die Rendite im Langbereich erneut allein wegen der Unsicherheit steigen – genau das war die Lektion des Treffens im Juli.
Signal drei: Wie viel Druck ist Wosch bereit zu tragen?
Wosch muss ein Gleichgewicht finden zwischen dem Druck aus dem Weißen Haus und dem Anstieg der Renditen US-amerikanischer Staatsanleihen um 5 %.
Trumps Haltung liegt bereits in der Erwartung. Am vergangenen Wochenende bekräftigte er erneut: „Die USA sollten weltweit den niedrigsten Zinssatz zahlen“, und auf die Frage, ob die Fed erhöhen werde, sagte er: „Ich weiß es nicht.“ Auch der Vorsitzende des Nationalen Wirtschaftsrats im Weißen Haus, Hassett, erklärte, die Fed solle „kurz vor den Zwischenwahlen keine Zinserhöhung vornehmen“.
Doch Wosch braucht dafür keine Überraschung. Als Trump Wosch nominierte, versprach er: „Mach einfach deins.“ Genau dieses Versprechen wird nun auf die Probe gestellt. Der leitende Wissenschaftler am Peterson Institute for International Economics und frühere Chefökonom des IWF, Obstfeld, weist darauf hin, dass Wosch nicht den Eindruck hinterlassen möchte, „in einem entscheidenden Moment, in dem die Mission der Fed auf dem Prüfstand steht, habe dieser Fed-Vorsitzende dem Druck der Regierung nachgegeben“.
Für Wosch sind Trumps Unzufriedenheit politische Kosten, die bekannt sind und entsprechend einpreist werden können. Die wirklich nicht tragbaren Kosten wären, die Zinserhöhung aufzugeben, obwohl die Inflation noch nicht unter Kontrolle ist – was dazu führt, dass der Markt für Langläufer-Anleihen das Vertrauen verliert und dadurch steigen die Finanzierungskosten für die gesamte Gesellschaft. Von zwei Übeln ist die Zinserhöhung das kleinere politische Risiko.
Noch wichtiger ist jedoch: Auch wenn 25 Basispunkte nicht besonders viel sind, ist das, was den nächsten Abschnitt des Marktes wirklich beeinflusst, ob Wosch Investoren davon überzeugen kann: Die Fed hat weiterhin die Fähigkeit, die Inflation unter Kontrolle zu bringen, ohne das hoch verschuldete Finanzsystem mit hohen Lasten zum Zerreißen zu bringen. Genau auf dieses Signal wartet die ganze Welt.
Drittens: Der Takt der Zinserhöhungen – einmal erhöhen, dann abwarten und die Daten beobachten
Aus der Perspektive von Wosch sollte die Einordnung der heutigen Zinserhöhung eindeutig sein: Das ist eine „Korrektur zur Wiederherstellung der Glaubwürdigkeit“ – nicht der Startpunkt eines neuen Straffungszyklus.
Der Rhythmus stellt sich wie folgt dar:
Nachdem die Fed im September 25 Basispunkte erhöht hat, soll sie im Oktober bei der Sitzung die Zinsen unverändert lassen und dem Markt ein Zeitfenster geben, die Entscheidung zu verdauen. Falls sich die Inflationsdaten danach nicht weiter verschlechtern – also die Kern-CPI-Rate im Monatsvergleich unter 0,2 % fällt und die Ölpreise sich stabilisieren – ist bis zum Jahresende keine zusätzliche Zinserhöhung mehr nötig. Der aktuelle Zyklus endet mit einer einzigen Zinserhöhung.
Dieser Rhythmus entspricht im Großen und Ganzen den Erwartungen der wichtigsten Marktteilnehmer. Der Weg von Wosch kann jedoch deutlich zurückhaltender ausfallen als diese Prognosen. Sein zentrales Ziel ist nicht die Zinserhöhung an sich, sondern dass der Markt glaubt, die Fed werde erhöhen, wenn es nötig ist. Sobald dieses Signal wirksam übermittelt wird, könnten die Renditen im Langbereich sogar fallen – weil die Inflationserwartungen verankert werden. Genau dieses „Wenn die Zinserhöhung die Glaubwürdigkeit festigt und die Glaubwürdigkeit die Langrenditen drückt“ bildet den logischen Endpunkt der Kette.
Umgekehrt: Wenn diesmal keine Zinserhöhung umgesetzt wird, droht eine äußerst passive Lage. Die Sitzung im Oktober liegt im letzten Zeitfenster vor den Zwischenwahlen – der politische Druck wird nur noch größer; und falls die Inflationsdaten zu diesem Zeitpunkt wegen der Wirkung über die Ölpreiskanäle weiter steigen, wird die Fed gezwungen sein, in den Tagen vor der Wahl zu handeln. Ein Verlust an Glaubwürdigkeit und politische Risiken würden dann gleichzeitig verstärkt.
Viertens, Fazit: Das Signal, auf das die ganze Welt wartet
Aus Sicht von Wosch ist eine Zinserhöhung im September keine Frage mehr von „ob“, sondern von „ob es noch geht, es nicht zu tun“. Der Markt hat die Entscheidungsbefugnis bereits mit einer Wahrscheinlichkeit von 92,5 % an die Fed zurückgegeben, aber der einzige Weg, diese Entscheidungsbefugnis zu erhalten, besteht darin, sie auch einzulösen.
Zinserhöhungen sind negativ, keine Zinserhöhungen wären sogar noch negativer. Erstere sind eine geordnete politische Maßnahme, letztere eine ungeordnete Marktstrafe. Woschs Wahl besteht im Kern darin, zwischen zwei negativen Optionen dasjenige auszuwählen, das kontrollierbar ist, einpreissbar bleibt und in die richtige Bahn gelenkt werden kann.
Der globale Markt steht kurz davor, dass sich eine schädliche Form von Vollinflation (galoppierende Inflation) vollständig entfaltet. Wosch muss die bereits eingepreiste Zinserhöhung – ausgelöst durch steigenden Inflationsdruck – in eine von der Fed geführte Politikmaßnahme umwandeln. Heute Abend ist das wirklich Wichtige nicht „ob“ erhöht wird, sondern ob die Fed die Markterwartungen wieder stabilisieren kann – ob sie Investoren davon überzeugen kann, dass sie die Inflation weiterhin im Griff hat, ohne das hoch verschuldete Finanzsystem mit hoher Belastung in Risse zu treiben.
Genau auf dieses Signal wartet die ganze Welt.