


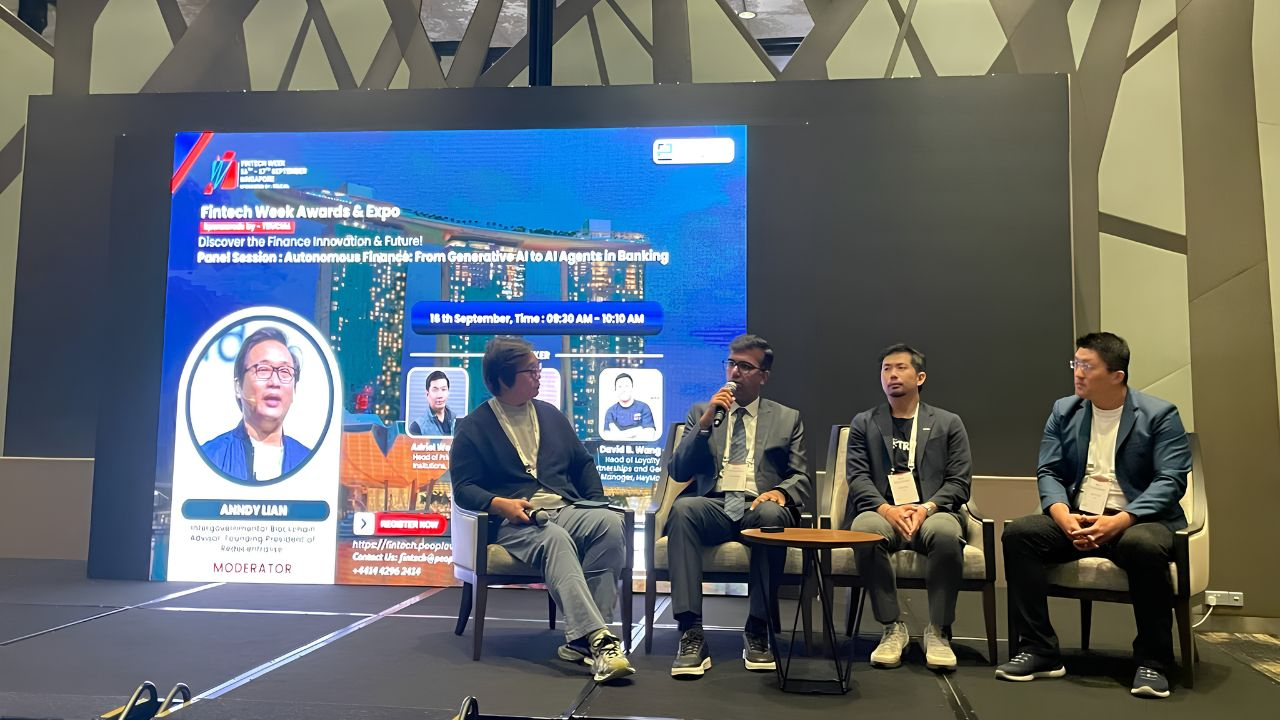
Die Finanzbranche bewegt sich schnell von Experimenten mit generativer KI hin zu autonomen Agenten, die Aufgaben ausführen, Empfehlungen geben und schließlich im Namen von Kunden Transaktionen durchführen können. In einer Podiumsdiskussion mit dem Titel „Autonomous Finance: From Generative AI to AI Agents in Banking“ führte der Moderator Anndy Lian, Bestsellerautor von „Web4: The Age of Autonomous Intelligence“, gemeinsam mit den Panelisten David B. Wang von HeyMax, Adriel Wong von TRM Labs und Ankit Lathigara von Nasdaq durch die Chancen, Engpässe und menschlichen Fragestellungen, die diesen Wandel prägen.
Lian eröffnete mit der Kernfrage: „Welche größte Chance schaffen KI-Agenten für das Banking in den nächsten drei bis fünf Jahren?“ Für Wang lautet die Antwort Hyper-Personalisierung. Banken haben schon lange über Kundensegmente gesprochen, aber KI kann endlich auf individueller Ebene liefern. „Was KI unglaublich stark macht, ist, das tatsächlich auf die individuelle Ebene zu bringen… und wirklich auf die Bedürfnisse jedes Einzelnen zu reagieren, basierend auf seinem Musterverhalten“, sagte Wang. Er argumentierte, dass Banken „eine Menge Nutzerdaten“ besitzen – Lebensstil, Kaufverhalten und Loyalitätsmuster – die sich in deutlich maßgeschneidertere Interaktionen verwandeln lassen.
Wong betrachtete die Chance aus Sicht von Compliance und Operations. Während viel Aufmerksamkeit auf das Frontend-Erlebnis für Kunden gerichtet ist, sieht er den größten kurzfristigen Nutzen in der Effizienz im Backoffice. „Ein großer Teil davon, was den Wert erschließt, liegt tatsächlich im Back End“, sagte Wong. Er verwies auf den gemeldeten Wert von 1 Milliarde US-Dollar, den DBS größtenteils durch KI-gestützte Prozessverbesserungen generiert hat – etwa durch die Automatisierung von Kreditmemo-Workflows für Relationship Manager. Für Wong liegt der unmittelbare wirtschaftliche Mehrwert dort, wo KI Zeitpläne komprimiert und Reibung reduziert.
Lathigara stimmte zu und verwies darauf, dass 70–80 % der Bankkosten in den Abläufen (Operations) stecken. Er beschrieb KI als einen Weg, um fragmentierte Altsysteme aufzuräumen und jeden Kanal intelligenter zu machen. „KI wird in den nächsten 12 bis 18 Monaten ein großer Ermöglicher sein – oder ich würde sagen ein Beschleuniger“, sagte er. Neben der Kostensenkung sieht er, dass KI Banken dabei helfen kann, darüber nachzudenken, wie sie Humankapital einsetzen und wie sie das Kundenerlebnis gestalten – ähnlich wie Apple Stores eine differenzierte Customer Journey liefern.
Aber das Podium war sich in Bezug auf die Hindernisse ebenso klar. Lathigara nannte Vertrauen als das grundlegende Nadelöhr. „Vertrauen ist das Rückgrat dafür, wie man automatisiert“, sagte er und erklärte, dass Menschen automatisierten Ergebnissen vertrauen können müssen, ohne jede Entscheidung doppelt oder dreifach zu prüfen. Dafür braucht es Erklärbarkeit, eine Schritt-für-Schritt-Begründung und umfassende Compliance-Funktionen, die direkt in KI-Systeme eingebaut sind.
Wong legte den Fokus nochmals auf die Compliance-Herausforderung. „Viele dieser operativen sowie Compliance-Entscheidungen müssen sehr streng auditiert werden“, sagte er. In regulierten Umgebungen reicht Black-Box-KI nicht aus. Außerdem betonte er, dass Verantwortung nicht an eine Maschine delegiert werden kann. „Ich glaube nicht, dass es heute irgendeine Jurisdiktion auf der Welt gibt, die es zulässt, einem KI-Agenten die Rolle Ihres MLR zuzuweisen“, sagte Wong und bezog sich dabei auf den Money-Laundering-Reporting-Officer. Für Banken und Fintechs muss der Mensch weiterhin für regulatorische Meldungen und die rechtliche Haftung verantwortlich bleiben.
Wang ergänzte, dass die interne Kultur und die Interoperabilität weiterhin praktische Hürden darstellen. Viele Banken sind immer noch von KI eingeschüchtert, und die Einführung hängt oft von Vorgaben von oben ab. Außerdem merkte er an, dass zwar sowohl Blockchain als auch GenAI an Akzeptanz gewinnen, die Interoperabilität zwischen den Systemen jedoch nach wie vor schwach ist. Sein Rat war nicht, KI zu vermeiden, sondern Partner zu finden und Lösungen in Sandbox-Umgebungen zu testen. „Lasst das nicht zur Bremse für Innovation werden“, forderte er.
Zur Rolle der Menschen war Wang pragmatisch. „KI ist nicht das Allheilmittel“, sagte er. „Am Ende ist sie ein Werkzeug.“ Sein Rat an Banker: „Lasst nicht zu, dass KI euch steuert. Ihr solltet die KI steuern.“ Wong stimmte zu, warnte jedoch, dass „human in the loop“ eine schlüpfrige Angelegenheit werden kann, wenn damit wieder all die Reibung eingeführt wird, die die KI eigentlich beseitigen sollte. Die eigentliche Frage lautet: Welche Aufgaben können sicher delegiert werden und welche müssen weiterhin in menschlicher Verantwortung liegen?
Lathigara bot eine Vierfelder-Sicht auf das Finanz-Ökosystem: Technologiefirmen, Fintechs, große regulierte Institutionen und Regulierer. Jede Gruppe wird sich in einem anderen Tempo bewegen. Compliance- und Finanzfunktionen mit hohem Risiko werden weiterhin menschliche Aufsicht erfordern, während Aufgaben mit niedrigerem Risiko und hoher Interaktionsdichte automatisiert werden können.
Zum Schluss fragte Lian, wie Kryptowährungen und Stablecoins in die Ära des autonomen Finanzwesens passen. Wang sieht Stablecoins vor allem als Lösung zwischen Banken oder innerhalb einer Bank. „Ich persönlich sehe Kryptowährung eher als Lösung zwischen Banken… weniger als Seite für eine breite Verbraucherakzeptanz“, sagte er. Wong sieht stärkere Retail-Use-Cases vor allem bei grenzüberschreitenden Zahlungen und Geldtransfers – insbesondere dort, wo Fiat-Bereitstellungskanäle langsam sind. „Der Agent ist die Orchestrierungs-Schicht, aber im Grunde braucht man immer noch einen Zahlungs-rail“, sagte Wong und wies darauf hin, dass Blockchains bereits den atomaren Settlement unterstützen. Lathigara ergänzte, dass Krypto traditionelle Börsen in Richtung 24/7-Betrieb gedrängt hat und dass KI Krypto in „programmierbares Geld“ verwandeln könnte. Er warnte jedoch: „Zu viel Transparenz ist auch nicht gesund – zu einem bestimmten Zeitpunkt.“
Lian schloss mit einem Blick nach vorn: „Autonome Intelligenz wird alles verändern – von programmierbarem Geld über Krypto bis hin zu Stablecoins und den traditionellen Finanzwegen.“ Die Botschaft des Podiums war eindeutig: Die Zukunft des Bankings wird KI-getrieben sein, aber sie muss auf Vertrauen, Erklärbarkeit und menschlicher Verantwortlichkeit aufgebaut werden.