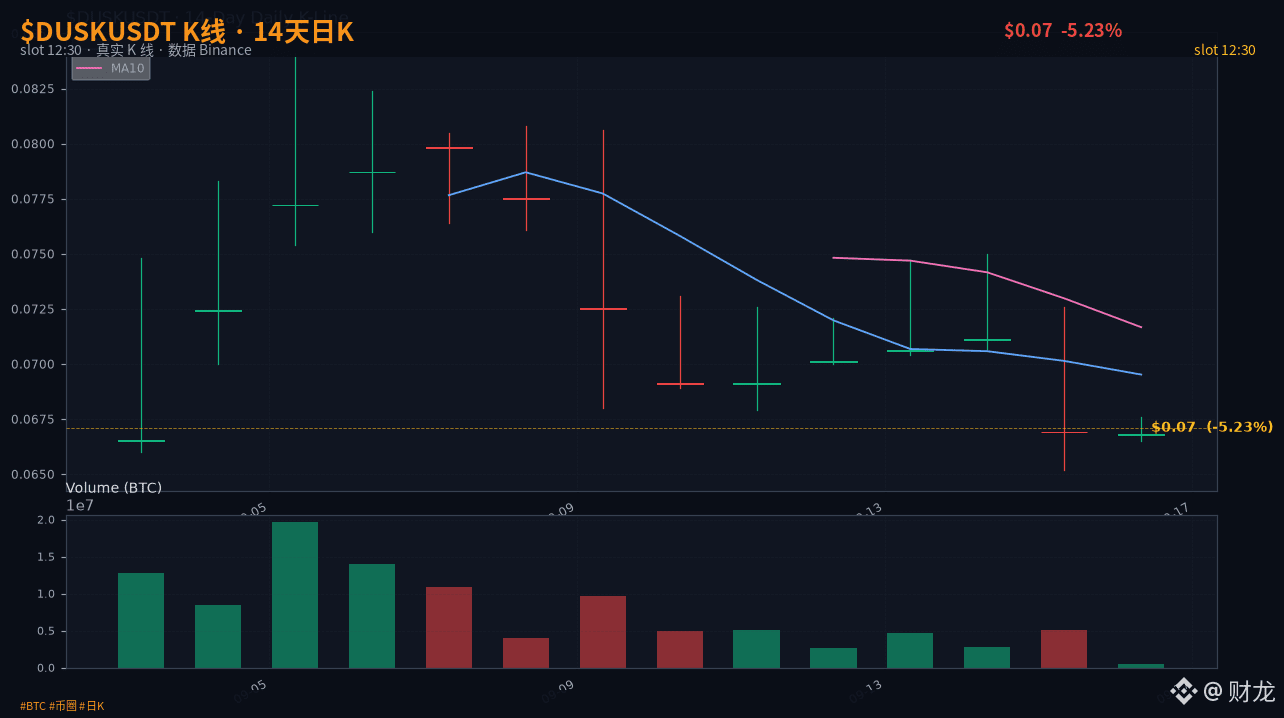

$DUSK 24 Stunden fiel um 5,367 %, von 0,0708 USD kontinuierlich bis auf 0,0670 gedrückt, tagsüber niedrigster Wert 0,0652, 24-Stunden-Handelsvolumen 352.000 USDT. Die Candlesticks sehen übel aus, aber die von @Dusk diese Woche heimlich gesetzte Linie ist es eher wert, auseinandergezogen zu werden.
Am 15. September veröffentlichte Dusk offiziell ein RWA-Interoperabilitäts-Special (dusk.network/news/rwa-interoperability), am 11. September wiederum einen Use Case zu trading-venues-secondary-markets. Beide zusammen ergeben gemeinsam ein klares Bild von einer unter der EU-Regulierung noch nicht gelösten Lücke: Wie kommt ein grenzüberschreitendes RWA-Asset von der „nativen Emissionskette“ zur „sekundären Marktkette“ – und wie werden dabei Anlegerrechte, Eigentumsnachweise und regulatorische Zuständigkeiten überbrückt? Im MiCA-Rahmen: Der Emittent emittiert nach MiCA auf Kette A, das Asset wechselt auf Kette B in den Sekundärmarkt – aber wem gehören Rechte und Pflichten dann zu?
Die Art von Zulassung, wie sie 21X mit Abwicklung + Handel in einem löst, schließt das Problem innerhalb einer einzelnen Kette. NPEX löst die Seite außerhalb der Kette. Aber bei der nächsten Stufe – dem Brückenschlag über Ketten hinweg – kann die Zulassung nur einen Teil abdecken. Die Privacy-Schicht öffentlicher Chains (Dusk’ selektive Offenlegung) muss der andere Teil der Naht sein. #dusk #EU-regulierte Zulassung
Konkret in der Praxis: Ein niederländisches Asset-Management hat auf Kette A nach MiCA einen Fonds emittiert. Die Assets wechseln auf Kette B in den Sekundärmarkt. In dem Schritt über die Kette hinweg: Wer trägt die Kosten für die Compliance? Wer übernimmt die KYC/AML-Verantwortung gegenüber den Kleinanlegern auf Kette B? Kann die NPEX-Zulassung diesen Sekundärmarkt nach dem Cross-Chain-Vorgang abdecken?
Nach dem aktuellen Stand ist der Abschnitt, den die Zulassung nicht abdeckt, zwingend dazu verpflichtet, die Privacy-Schicht der öffentlichen Kette (die selective disclosure dieser Kette von Dusk) als den anderen Teil der Naht zu realisieren. #Cross-Chain-RWA-Naht
Am 15. September veröffentlichte Dusk offiziell ein RWA-Interoperabilitäts-Special (dusk.network/news/rwa-interoperability), am 11. September wiederum einen Use Case zu trading-venues-secondary-markets. Beide zusammen ergeben gemeinsam ein klares Bild von einer unter der EU-Regulierung noch nicht gelösten Lücke: Wie kommt ein grenzüberschreitendes RWA-Asset von der „nativen Emissionskette“ zur „sekundären Marktkette“ – und wie werden dabei Anlegerrechte, Eigentumsnachweise und regulatorische Zuständigkeiten überbrückt? Im MiCA-Rahmen: Der Emittent emittiert nach MiCA auf Kette A, das Asset wechselt auf Kette B in den Sekundärmarkt – aber wem gehören Rechte und Pflichten dann zu?
Die Art von Zulassung, wie sie 21X mit Abwicklung + Handel in einem löst, schließt das Problem innerhalb einer einzelnen Kette. NPEX löst die Seite außerhalb der Kette. Aber bei der nächsten Stufe – dem Brückenschlag über Ketten hinweg – kann die Zulassung nur einen Teil abdecken. Die Privacy-Schicht öffentlicher Chains (Dusk’ selektive Offenlegung) muss der andere Teil der Naht sein. #dusk #EU-regulierte Zulassung
Konkret in der Praxis: Ein niederländisches Asset-Management hat auf Kette A nach MiCA einen Fonds emittiert. Die Assets wechseln auf Kette B in den Sekundärmarkt. In dem Schritt über die Kette hinweg: Wer trägt die Kosten für die Compliance? Wer übernimmt die KYC/AML-Verantwortung gegenüber den Kleinanlegern auf Kette B? Kann die NPEX-Zulassung diesen Sekundärmarkt nach dem Cross-Chain-Vorgang abdecken?
Nach dem aktuellen Stand ist der Abschnitt, den die Zulassung nicht abdeckt, zwingend dazu verpflichtet, die Privacy-Schicht der öffentlichen Kette (die selective disclosure dieser Kette von Dusk) als den anderen Teil der Naht zu realisieren. #Cross-Chain-RWA-Naht