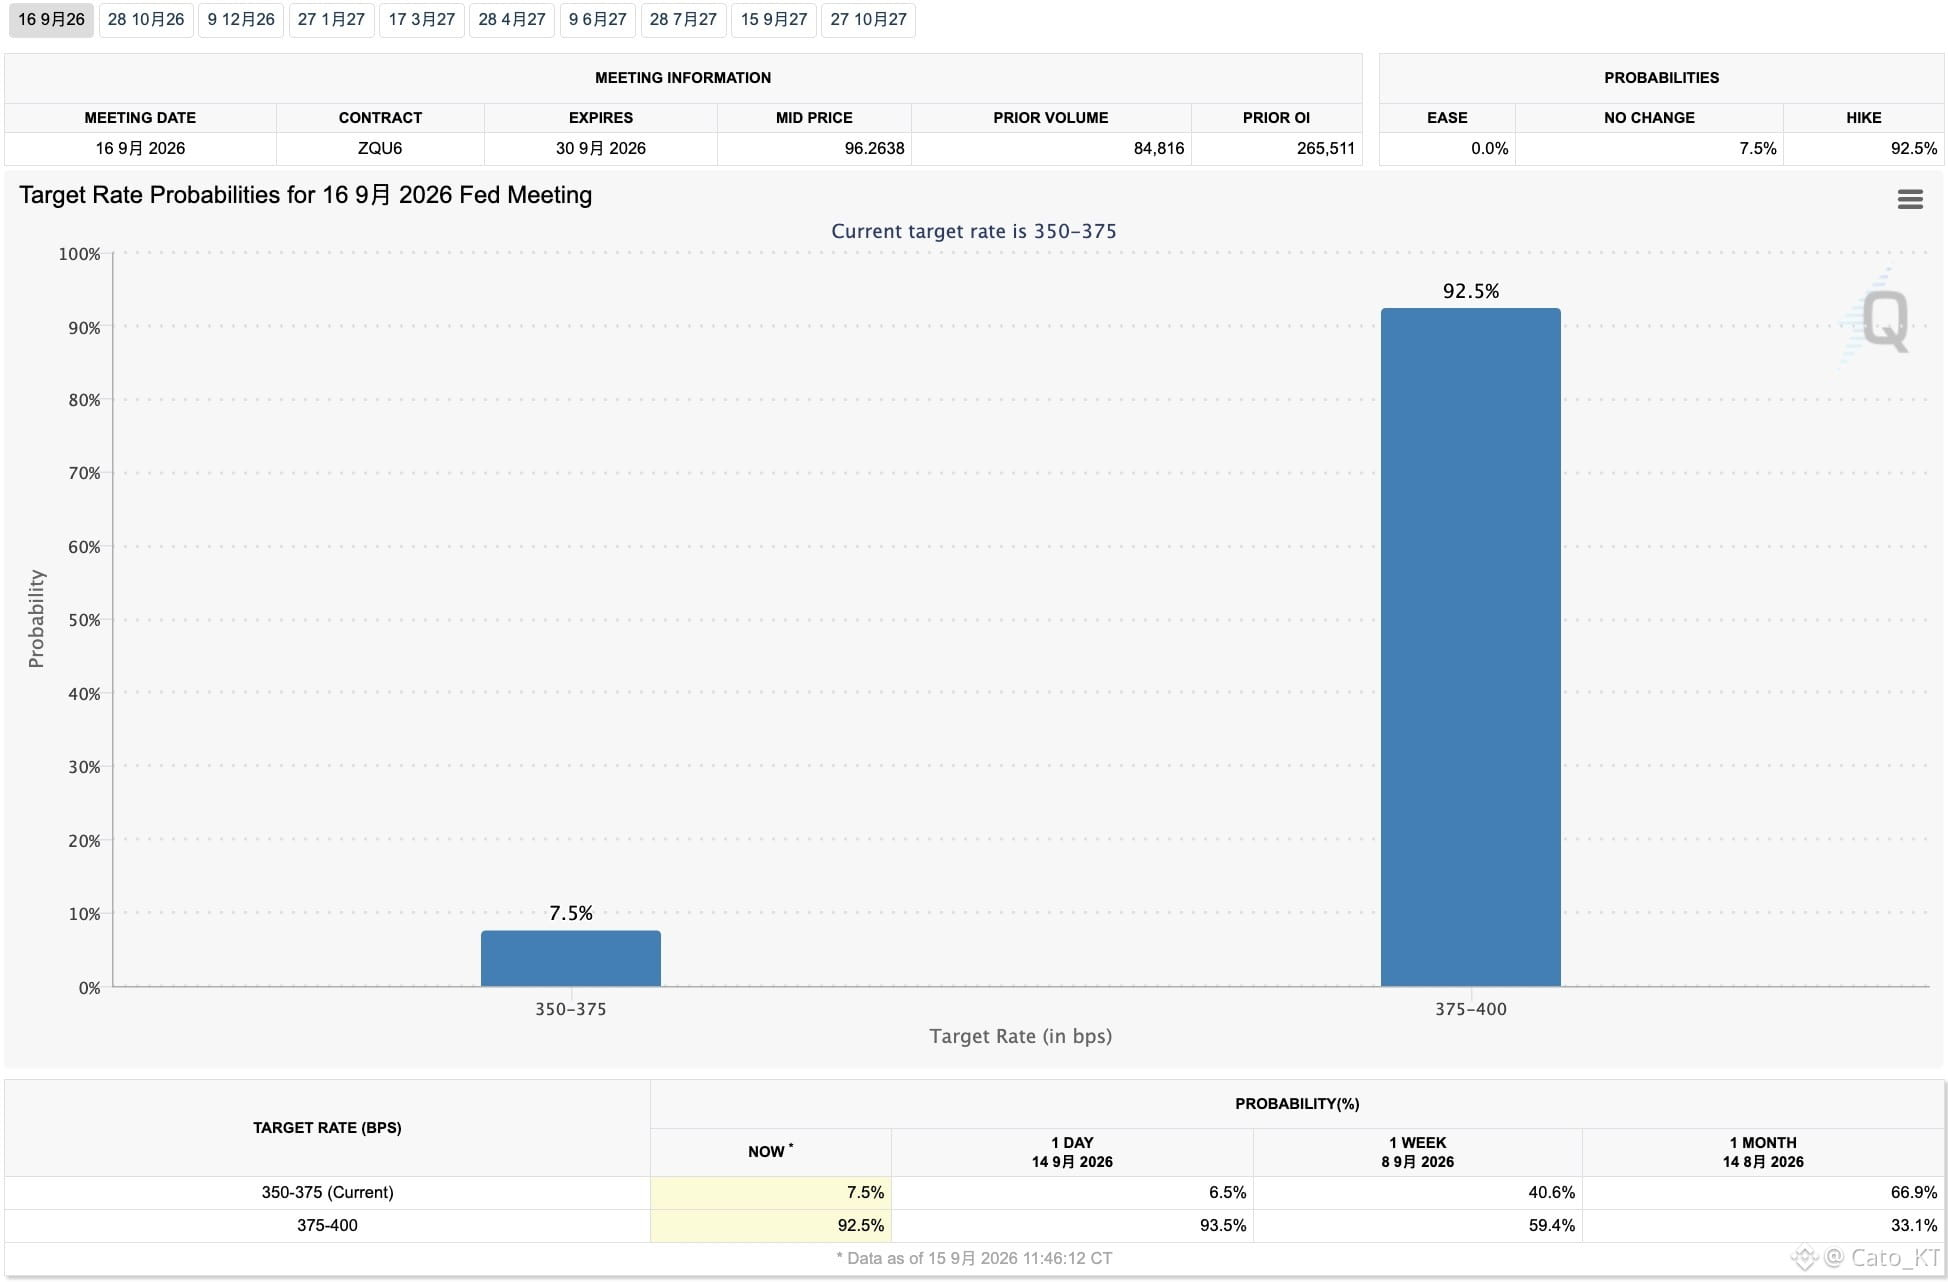
Vor der geldpolitischen Sitzung ist die Wahrscheinlichkeit einer Zinserhöhung im September auf über 90 % gestiegen; sie ist im Grunde bereits anhand der Wahrscheinlichkeiten fest verriegelt. Als Nächstes geht es also nicht mehr darum, ob die Zinserhöhung bestätigt wird, sondern darum, wie sich der Markt nach der Umsetzung der Zinserhöhung dynamisch verhält.
Morgen Abend ist eine Zinserhöhung um 25 BP sicher. Danach dürften sich der US-Aktienmarkt und #Bitcoin zunächst leicht nach unten bewegen und dann wieder anziehen. Entscheidend wird die Kursentwicklung nach dem Abbau der negativen Erwartungen sein; im Anschluss richtet sich der Fokus auf die Rede von Waller.
Wenn eine hawkische Zinserhöhung erfolgt: steigende Zinserwartungen, Druck auf die Renditen im Anleihemarkt, hoher Ölpreis sowie ein globaler Gleichlauf bei den Zinserhöhungen – das Risiko-Asset-Segment baut weiter Leverage ab, die Volatilität sinkt nach unten.
Bei einer dovishen Zinserhöhung: Die Zinserwartungen schwächen sich ab. Das Risiko-Asset-Segment könnte kurzfristig zwar wieder anziehen, doch danach muss es sich weiterhin mit der Belastung durch steigende Anleiherenditen auseinandersetzen: Anleiherisiken plus ein hoher Ölpreis und die Erwartung hoher Inflation sowie die durch die Einengung der Spanne im US-Japan-Zinsdifferenz entstehende Liquiditätsbeschränkung.
Wenn man das so betrachtet, wirkt es insgesamt nicht gerade rosig. Auch wenn die späteren Unwägbarkeiten nicht zu 100 % bedeuten, dass Risiken eintreten müssen, werden diese Risikofaktoren allesamt zu Gruben, die den Risiko-Markt ausbremsen. Der Risiko-Markt muss Risiken einzeln ausschließen!
Alle Unwägbarkeiten drehen sich um einen Kernfaktor – einen hohen Ölpreis. Wenn nach der Umsetzung der Zinserhöhung weiterhin die Situation der „Drei-Kills“ bei Aktien, Anleihen und Devisen auftritt, warum sollte Trump dann nicht „TACO“? #美联储加息是否已成定局
Morgen Abend ist eine Zinserhöhung um 25 BP sicher. Danach dürften sich der US-Aktienmarkt und #Bitcoin zunächst leicht nach unten bewegen und dann wieder anziehen. Entscheidend wird die Kursentwicklung nach dem Abbau der negativen Erwartungen sein; im Anschluss richtet sich der Fokus auf die Rede von Waller.
Wenn eine hawkische Zinserhöhung erfolgt: steigende Zinserwartungen, Druck auf die Renditen im Anleihemarkt, hoher Ölpreis sowie ein globaler Gleichlauf bei den Zinserhöhungen – das Risiko-Asset-Segment baut weiter Leverage ab, die Volatilität sinkt nach unten.
Bei einer dovishen Zinserhöhung: Die Zinserwartungen schwächen sich ab. Das Risiko-Asset-Segment könnte kurzfristig zwar wieder anziehen, doch danach muss es sich weiterhin mit der Belastung durch steigende Anleiherenditen auseinandersetzen: Anleiherisiken plus ein hoher Ölpreis und die Erwartung hoher Inflation sowie die durch die Einengung der Spanne im US-Japan-Zinsdifferenz entstehende Liquiditätsbeschränkung.
Wenn man das so betrachtet, wirkt es insgesamt nicht gerade rosig. Auch wenn die späteren Unwägbarkeiten nicht zu 100 % bedeuten, dass Risiken eintreten müssen, werden diese Risikofaktoren allesamt zu Gruben, die den Risiko-Markt ausbremsen. Der Risiko-Markt muss Risiken einzeln ausschließen!
Alle Unwägbarkeiten drehen sich um einen Kernfaktor – einen hohen Ölpreis. Wenn nach der Umsetzung der Zinserhöhung weiterhin die Situation der „Drei-Kills“ bei Aktien, Anleihen und Devisen auftritt, warum sollte Trump dann nicht „TACO“? #美联储加息是否已成定局