
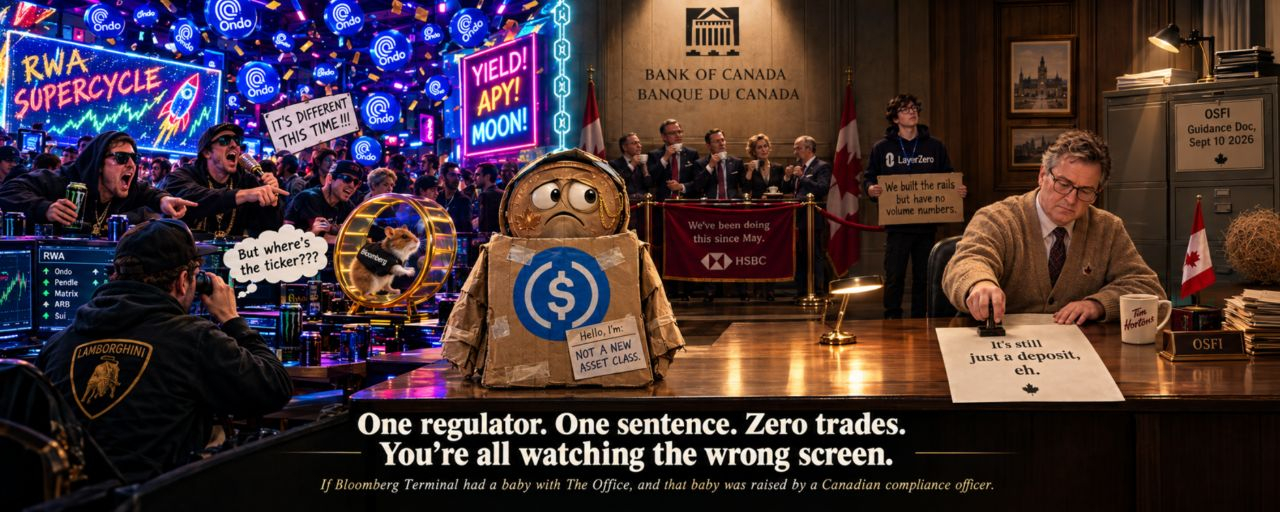
Tokenisierte Einlagen sind keine Stablecoins, keine Yield-Produkte und kein Ticker – noch nicht. Die eigentliche Geschichte ist, dass eine Aufsichtsbehörde den Banken einen Bilanzgrund gibt, Dollars auf die Blockchain zu verlagern.
Hier ist meine Zeitleiste diese Woche, und sie ist dieselbe wie deine: $ONDO rauf, tokenisierte Treasuries rauf, jemand in deinen Antworten nennt es „den RWA-Superzyklus“. Cool. Keiner von euch redet über die Sache, die wirklich zählt.
Das ist nicht auf einem Kursdiagramm passiert. Es ist in einem Dokument einer kanadischen Bankenaufsichtsbehörde passiert, das vielleicht vierhundert Menschen auf der Erde gelesen haben.
10. September 2026. Kanadas OSFI veröffentlicht eine Stellungnahme, die sich liest wie der langweiligste Satz im Finanzwesen: Eine Einzahlung wird nicht zu einer anderen rechtlichen Sache, nur weil man sie auf eine Blockchain setzt. Tokenisierte Einlagen sind keine neue Anlageklasse. Sie sind eine Bankeinlage. In einem Kostüm.
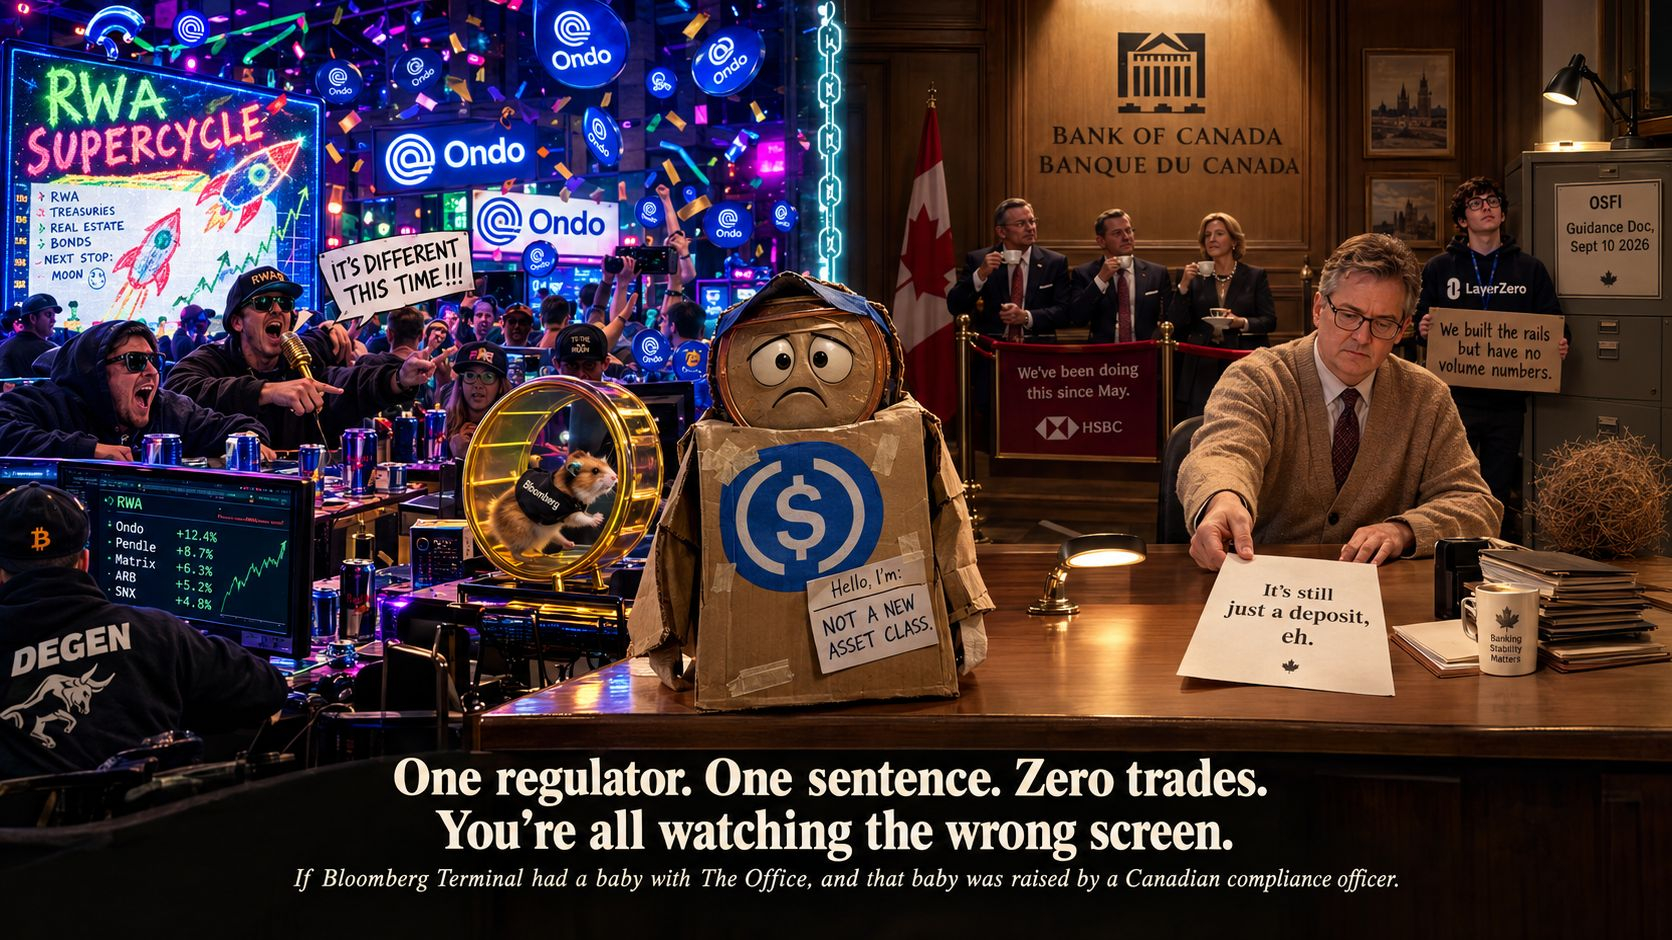
Nimm dir einen Moment Zeit damit, denn das macht mehr Arbeit, als es auf den ersten Blick scheint.
Das heißt: Eine Bank muss kein Stablecoin-Emittent werden, um Dollar on-chain zu bringen. Sie kann einfach... die Lizenz nutzen, die sie bereits hat. Und es heißt: Regulierer haben dem Markt schriftlich gesagt, dass „Bankgeld auf einer Blockchain“ und „Stablecoin“ zwei verschiedene Dinge sind – obwohl sie für dich und mich auf unseren Bildschirmen exakt gleich aussehen. Gleicher Tag: Auch OSFI hat seine Kapitalrichtlinie für 2027 veröffentlicht und qualifizierten tokenisierten Einlagen bankähnliche Behandlung gegeben – statt der üblichen Strafbehandlung bei Krypto-Risikoquotienten. Das ist der Teil, der mich wirklich interessiert. Das ist kein Regulator, der einfach nett ist. Das ist ein Regulator, der einer Bank einen Bilanzgrund gibt, damit sie genau das auch wirklich tut.
Hier ist, was daran zeitlich getaktet ist und nicht nur Gerede. Die Leitungen waren schon verlegt, bevor die Regel auftauchte. Bereits im Juli haben LayerZero und Keeta angekündigt, dass sie die Infrastruktur gebaut haben, um tokenisierte Bankeinlagen nativ über Ethereum, Solana, Base und den eigenen Chain von Keeta zu bewegen – neun Währungen auf der Roadmap. Sieben Wochen bevor der Regulator mit der Technik Schritt hielt. HSBC hatte bereits seit Mai eine live Version in Hongkong. BNY läuft mit einer custody book gegen ein Volumen nördlich von 57 Billionen US-Dollar. Eine britische Bank bereitet vor, ein Viertel von einer Milliarde Pfund an echten Retail-Einlagen zu tokenisieren.
Lass mich klar sagen, was ich tatsächlich weiß versus was ich vermute.
Ich weiß: Banken haben inzwischen bessere rechtliche Grundlagen und eine bessere Kapitalbehandlung, um Deposittokens on-chain auszugeben. Ich weiß auch: Die Schienen, um dieses Geld zu bewegen, existieren. Was ich nicht weiß – was immer noch nur meine Einschätzung der Anreize ist – ist, ob Banken wirklich hart genug damit vorgehen, um echtes Settlement-Volumen von USDC und USDT abzuziehen. Das ist eine Story, die ich für überzeugend halte. Aber das ist noch kein Fakt. Lass mich nicht – und lass auch niemand anderen – dir das als „sicher so“ verkaufen. Als einen.
Und genau da bricht das ganze „RWA“-Umbrella zusammen, wenn man es anzupiekt. Tokenisierte Einlagen sind kein Yield-Play. Sie kämpfen nicht wie OUSG um dein Kapital gegen Treasuries. Sie kämpfen um Settlement-Flow – gegen Stablecoins – ein anderes Spiel, andere Gewinner. Ondo hat darauf null Exposition. Null. Der Großteil dessen, was deine Timeline als „RWA-Trade“ bezeichnet, ist nicht annähernd das, was ich beschreibe.
Lass mich kurz mit mir selbst streiten, denn ich werde dir keine glatte Story geben und so tun, als gäbe es keine Risse.
Das ist an sich keine wirklich geheime Information. HSBCs Rollout, BNYS Produkt, die Bank of England, die offen sagt, dass sie Tokenisierung statt Stablecoins bevorzugt – das hat die TradFi-Presse seit Anfang des Jahres schon geschrieben. Also: Was ist der Vorteil? Nicht die Fakten. Der Punkt ist, dass in Krypto niemand die Linie zwischen „Bank-Deposittoken“, „Stablecoin“ und „RWA-Yield-Produkt“ als drei getrennte Dinge zieht. Ihr packt alles in einen Topf und schaut auf die falsche Zahl.
Und hier ist der Teil, der dich eigentlich stören sollte, wenn du nach einem Trade suchst: Es gibt keinen. Nicht den sauberen. LayerZero und Keeta haben zwar einen kleinen Anteil an Exposition, aber der ist dünn, und er ist unter einem Dutzend anderer Dinge begraben, die diese Protokolle tun. Du kannst diese Verschiebung komplett verstehen und trotzdem nirgendwo Geld dafür platzieren. Entweder heißt das: es ist zu früh. Oder es heißt: Das bleibt eine Story, an der nie ein Ticker hängt. Ich weiß noch nicht, was davon zutrifft, und ich werde nicht so tun, als wüsste ich es.
Schau dir also bei diesem Punkt nicht den Preis an. Beobachte stattdessen einen zweiten Regulator – USA, UK, EU, irgendwer aus dem G7-Umfeld – der in den nächsten zwei Quartalen seine eigene Version von OSFIs Sprache zu Papier bringt. Beobachte, ob Keeta oder LayerZero tatsächlich eine echte Zahl veröffentlicht, denn im Moment gibt es für das Produkt nicht eine einzige öffentliche Kennzahl zum Volumen. Das ist die Lücke in der gesamten Thesis, und die werde ich dir nicht vorenthalten. Achte darauf, dass eine Bank in einem echten Earnings-Call „tokenisierte Einlagen“ und „Stablecoin-Wettbewerb“ im selben Satz nennt – nicht in einer Pressemitteilung mit einem Stockfoto von einem Handschlag.
Wenn das in den nächsten zwei Quartalen nicht auftaucht – falls OSFI der Einzige ist, der das jemals offen sagt, und niemand eine einzige Zahl veröffentlicht – dann lag ich mit dem Hinweis darauf falsch. Es war eine Fußnote von einem Regulator in einem Land, und daraus wurde nie etwas.
Zurzeit ist es nur ein Faktenmuster ohne zugehörigen Trade. Ich beobachte, ob sich daran etwas ändert. Du solltest das auch.