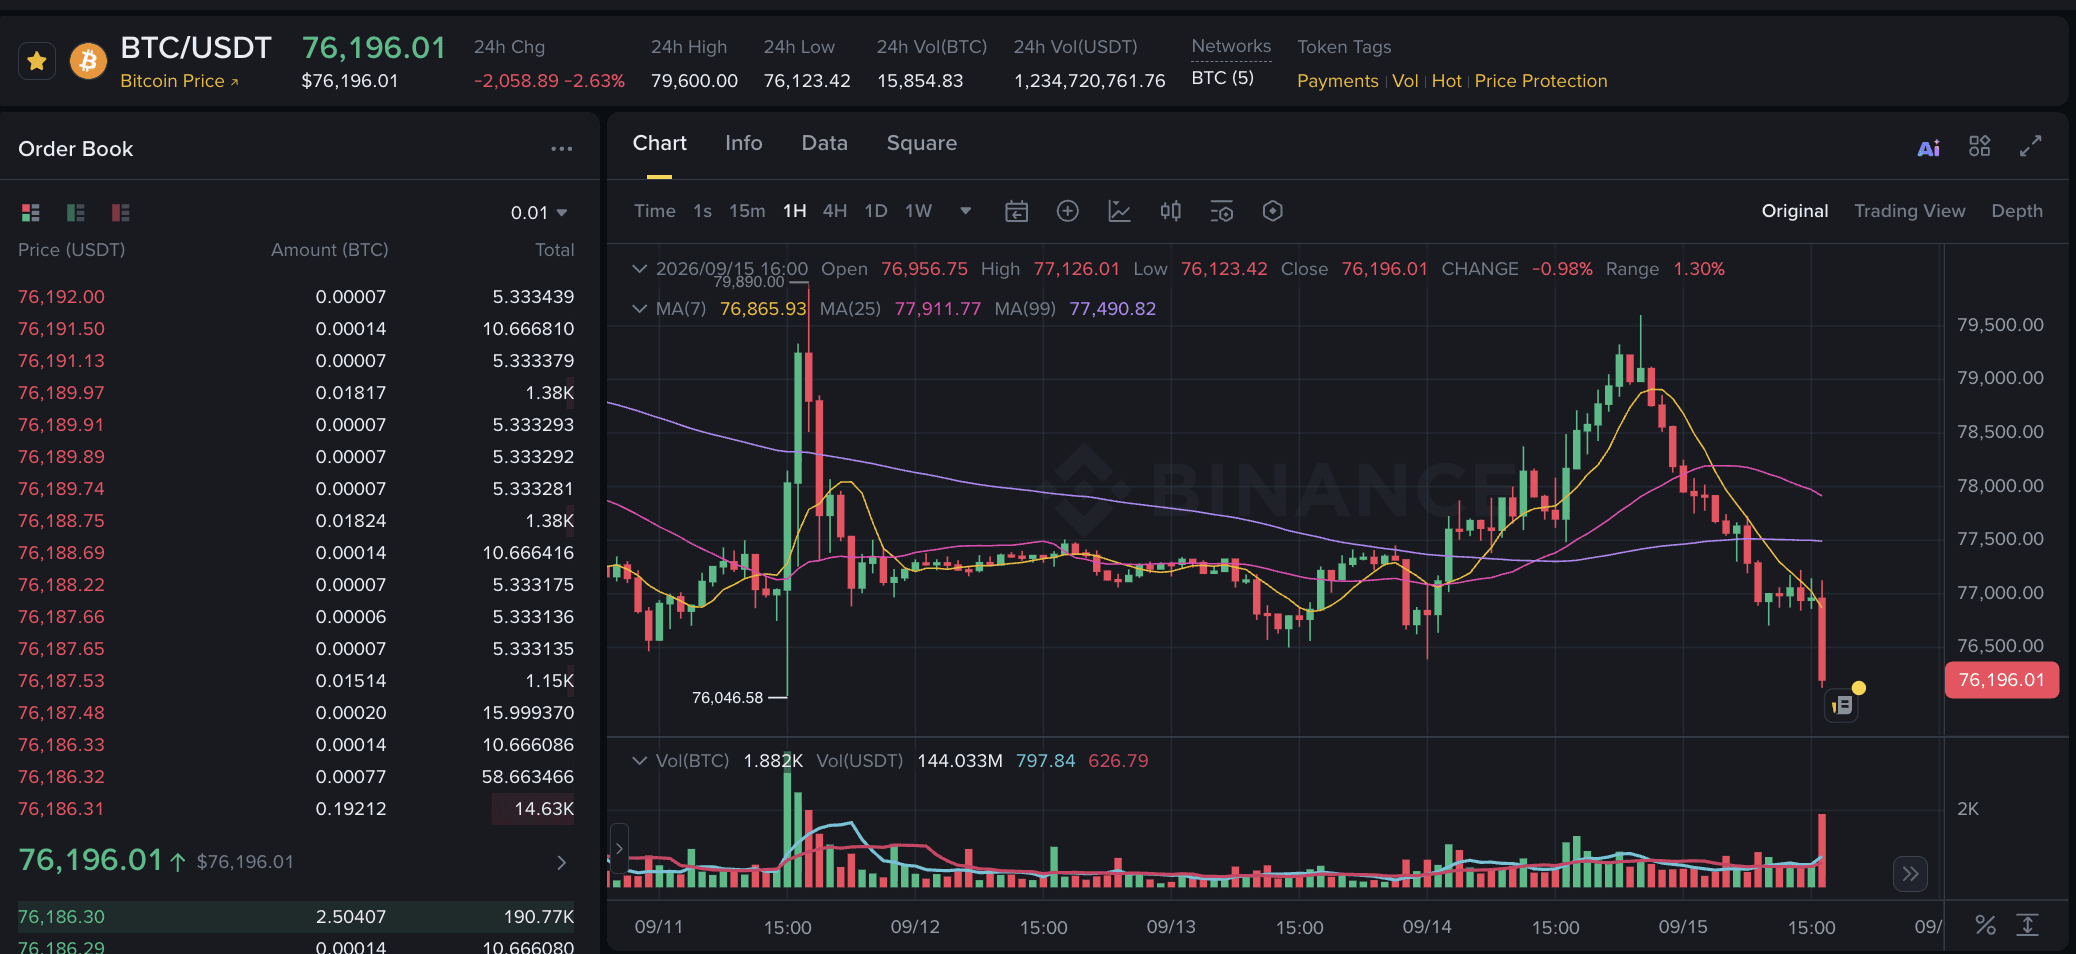
Die Rendite der 10-jährigen US-Staatsanleihen übertraf erstmals seit Oktober 2023 die 5%-Marke, und die 30-jährige Rendite erreichte 5,40% — den höchsten Stand seit Juni 2007 — während sich die Kurve vor dem nahezu sicheren Fed-Schritt am Mittwoch (25 Basispunkte) steiler entwickelte. Bitcoin verlor die 50-Wochen-EMA bei 77.430 $, die es sich am Montag zurückgeholt hatte, und fiel auf 76.000 $, da 92 der CoinDesk-100-Werte nachgaben. Die Chancen auf den Clarity Act halbierten sich nach dem Polymarket-Update auf 17–18%, nachdem die Demokraten Stunden vor der Cloture-Abstimmung am Dienstag einen Gegenentwurf vorgelegt hatten. Strategy überholte Ford nach Marktkapitalisierung mit einer Bitcoin-Position, die weniger als 1% im Plus liegt. Die BOJ-Entscheidung am Freitag ist die für Krypto wichtigste — ein Carry-Trade-Unwind ist mechanisches Verkaufen, das die Korrelationdaten nicht erfassen.
Bitcoin rutscht auf 76.000 $ ab, nachdem die Rückeroberung der 50-Wochen-EMA misslingt und 5,04% im Tagesverlauf erzielt werden
Bitcoin fiel um 4,4% von Montags' nächtlichem Hoch bei 79.530 $ auf 76.000 $ — und verlor dabei die 50-Wochen-EMA bei 77.430 $, die es gerade erst zurückerobert hatte. Gleichzeitig brach der Kurs unter die 77.100-Dollar-Marke der Bitfinex-Spot-Absorptionszone. Die 10-Jahres-Rendite erreichte 5,04%: Das sei laut QCP das Niveau gewesen, das man vor dem CPI als „schlechteste Mischung für Bitcoin“ beschrieben habe — „eine konkurrierende 5%-Risiko-freie Rate ohne den nominalen Wachstums-Impuls, der üblicherweise mit Yield-Bewegungen einhergeht.“ Ein Niveau, das zurückerobert und dann wieder verloren wird, impliziert das Gegenteil von einem, das bricht und anschließend zurückgewinnt: Der Rücksetzer auf 76.046 $ am Freitag wurde innerhalb der Sitzung gekauft; Montags' Abwärtsbewegung am Dienstag nicht. Puts wurden zum ersten Mal seit der Erholung im August marginal teurer als Calls: Die 7-Tage-25-Delta-Skew stieg von +2,16v auf -1,05v. Die BOJ-Entscheidung am Freitag bei 1,25% ist das folgenreichste verbleibende Ereignis für Krypto — der Carry-Unwind ist mechanisches Verkaufen, das durch die Korrelation von Bitcoins Rendite mit -0,17 nicht abgeschirmt wird.
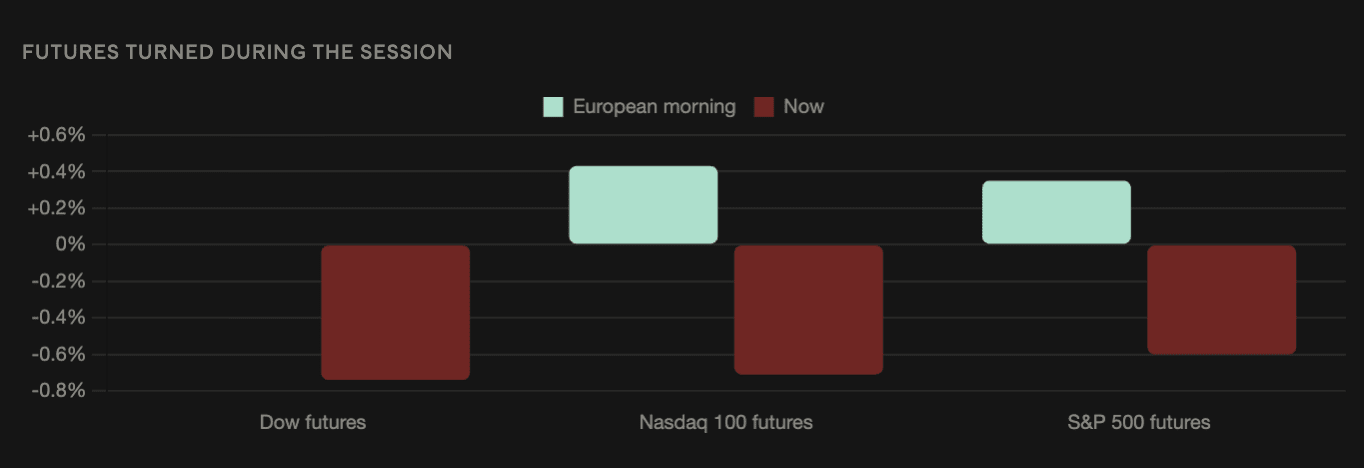
US-Index-Futures drehen ins Minus, Dow fällt um 0,74% vor der Fed
US-Futures sanken einheitlich — Dow -0,74%, Nasdaq -0,71%, S&P 500 -0,60% — und drehten damit die Gewinne vom Morgen um. Das bestätigt: Es war eher ein makroökonomischer als ein sektoraler Treiber. Der Ausverkauf am Montag war spezifisch für Halbleiter; die Schwäche am Dienstag über Dow, S&P 500 und Nasdaq hinweg beschreibt hingegen etwas Breiteres. Vier Belastungen trafen gleichzeitig zusammen: 10-jährige Rendite bei 5,04%, Brent über 107 $, 94% Wahrscheinlichkeit für Fed-Zinsanhebungen und KI-Unsicherheit nach Amodeis Wochenend-Call — jede für sich beherrschbar, aber gemeinsam ohne die üblichen Ausgleichseffekte. Das lange Ende richtet den größten Schaden an: In Asien stieg die 10-jährige Rendite um 6,2 Basispunkte gegenüber den 4,4 Basispunkten der 2-jährigen Rendite, was die Kurve steiler machte und die flache Bewegung vom CPI-Freitag umkehrte. ING: „Logisch gesehen hätte eine Zinserhöhung das lange Ende beruhigen sollen — doch das lange Ende ist typischerweise extrem volatil.“ Krypto fiel am Dienstag zusammen mit den Aktien statt gegen sie — die Entkopplung von Bitcoin am Montag wiederholte sich nicht.
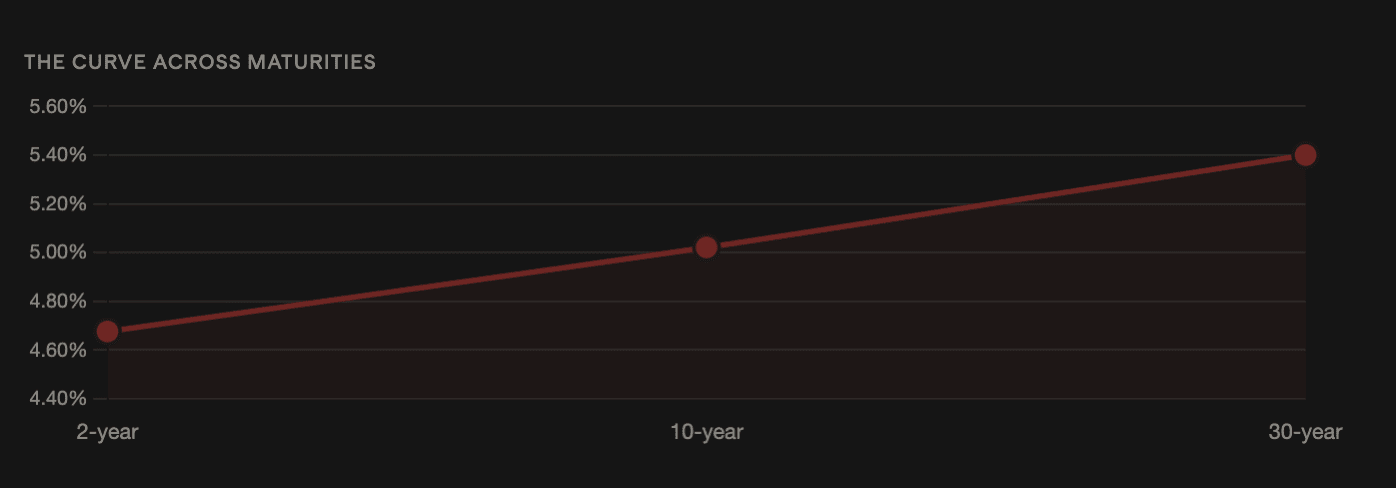
Die 30-jährige Rendite erreichte 5,40% — den höchsten Stand seit Juni 2007 — während die 10-jährige Rendite erstmals seit Oktober 2023 die Marke von 5% übertraf. Der Umschwung der Kurve ist der analytische Kern: Der CPI am Freitag führte zu einer Abflachung (2-jährig vorn, 10-jährig flach) — als würde der Markt die Fed-Reaktion als ausreichend einpreisen. Die Steilung am Dienstag (10-jährig +6,2 Basispunkte, 2-jährig +4,4 Basispunkte) sagt, dass das lange Ende etwas einpreist, das die Politikrate nicht behebt. Mischler zufolge identifizierte Tom di Galoma vier Treiber — Zinserwartungen, Schuldenangebot, Wachstumsaussichten und fiskalische Entwicklung — nur der erste davon löst sich, wenn die Straffungsphase endet. Stanley Druckenmiller bezeichnete Aussagen von Fed-Mitgliedern, die Politik sei restriktiv, als „einfach nur lächerlich“ und ergänzte, die Renditen wirkten „wenn überhaupt ein bisschen zu niedrig“. Bessents Rückkaufprogramm zog 10,5 Mrd. $ an Tendern an, akzeptierte 5,2 Mrd. $ unter der eigenen Obergrenze, und die Renditen lagen danach nahe an den Session-Höchstständen — CNBCs Oliver Renick: Ein öffentlicher Käufer, der zu jedem Preis engagiert ist, nimmt den Anreiz, früh zu verkaufen. Reedereiraten stiegen erstmals überhaupt auf 1 Mio. $ pro Tag, von unter 100.000 $ vor einem Jahr — ein Inflationsinput, der durchschlägt in jedes per See transportierte raffinierte Produkt.
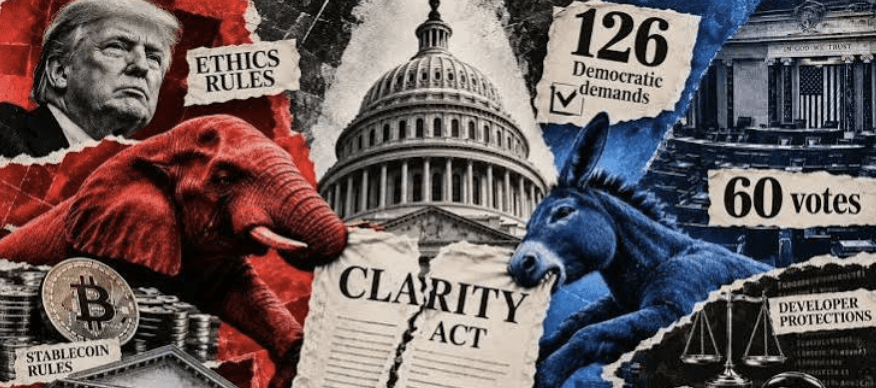
Die Polymarket-Wahrscheinlichkeiten für die Verabschiedung des CLARITY Act in diesem Jahr fielen von 30–34% auf 17–18%, nachdem die Demokraten einen Gegenentwurf ausarbeiteten und den überarbeiteten 630-seitigen republikanischen Entwurf ablehnten, der am Sonntag kursierte. Die Cloture-Abstimmung um 14:15 Uhr ET am Dienstag erfordert etwa 60 Stimmen — rund 7 demokratische Stimmen zusätzlich zur republikanischen Basis. Der Knackpunkt bleibt Formulierungen zur Ethik rund um die Krypto-Beteiligungen von Amtsträgern, nicht das Marktstruktur-Rahmenwerk an sich. ARP Digitals Yusuf Fakhro: „Das Abwärtsrisiko aus einer gescheiterten Abstimmung ist größtenteils eingepreist; eine überraschende Verabschiedung nicht.“ Siebert-Brian Vieten vertrat die Gegenposition — ein Scheitern verschiebt Produktstarts und Tokenisierungsarbeit in die Jahre 2027–2028, statt sie auf Eis zu legen. FxPros Kuptsikevich: Die gesamte Krypto-Marktkapitalisierung bei 2,65 Bio. $ entspricht dem Stand vom Mai, als Prognosemärkte CLARITY besser als 75% Chance gaben — „der Markt gewöhnt sich daran, ohne dieses Gesetz zu leben“. Uniswap hielt seine Position trotz des Abverkaufs (+1% auf 6,60 $), wobei auf die Abstimmung mehr gesetzt wird als bei den meisten DeFi-Protokollen.
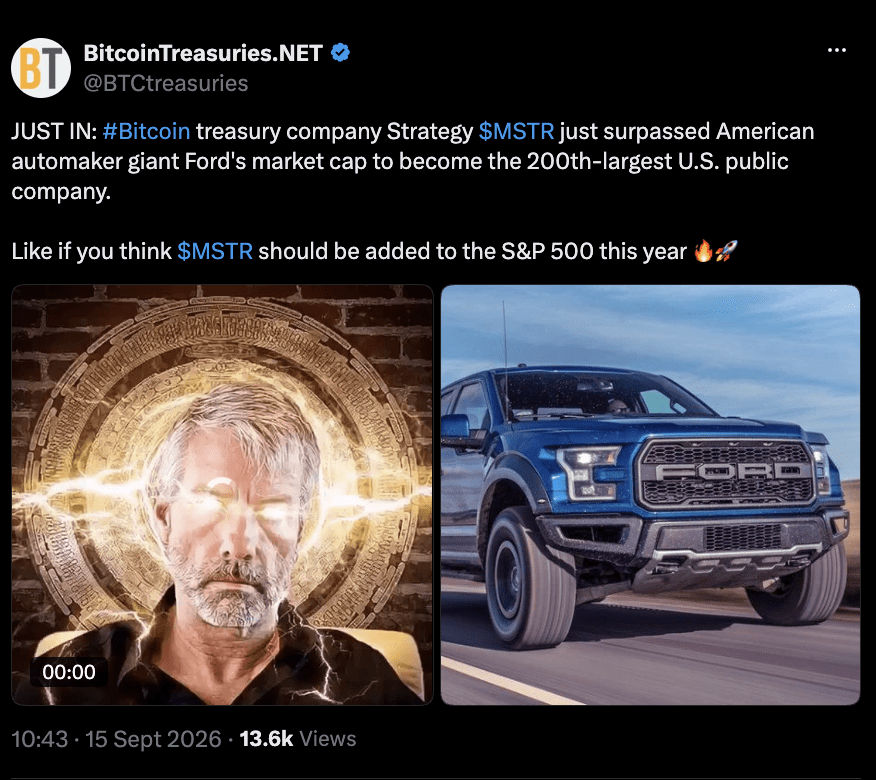
Die Marktkapitalisierung von Strategy übertraf die von Ford und macht das Unternehmen zum 200-größten börsennotierten US-Unternehmen — mit 845.050 BTC im Wert von rund 64,2 Mrd. $ gegenüber einer $63,7M-Kostenbasis bei einem Durchschnittskurs von 75.385 $. Die Position liegt etwa 0,8% im Plus, grob 520 Mio. $ bei einem Einsatz von 63,7 Mrd. $. Das Unternehmen allokiert Kapital, indem es STRC-Vorzugsaktien zurückkauft (139,3 Mio. $ letzte Woche, insgesamt 635,2 Mio. $, die Genehmigung wurde auf 2 Mrd. $ verdoppelt), statt Bitcoin zu kaufen — eine Entscheidung, die darauf beruht, dass der Abschlag auf seine Wertpapiere einen besseren Gegenwert bietet als das Asset zu den aktuellen Kursen. Strive spielt das Gegenteil: 469 BTC wurden letzte Woche zu Pariwerten über eine Emission von SATA-Vorzugsaktien erworben und die Bestände damit auf 25.000 BTC gebracht. Gleiche Instrumentenart, entgegengesetzte Richtung — und ausschlaggebend ist allein, wo der Vorzugspreis gegenüber Pari notiert. STRC zu 98,64 $ gibt Strategy Grund zum Rückkauf; SATA zu Pari lässt Strive weiter emittieren, um Bitcoin zu kaufen.