


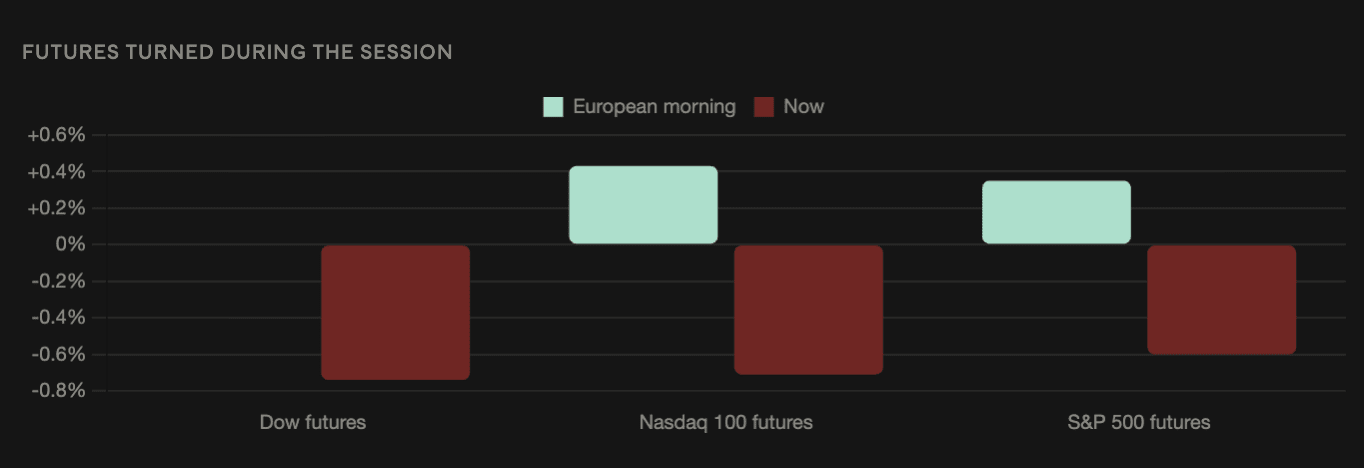
US-Aktienindex-Futures drehten ins Minus: Die Dow-Jones-Futures gaben um 0,74 % nach, Nasdaq-100-Futures um 0,71 % und S&P-500-Futures um 0,60 %, wie Gate-Daten zeigen.
Das kehrt die zuvor im Tagesverlauf verzeichnete Richtung um: Als die S&P-500-Futures um 0,35 % im Plus und die Nasdaq-Futures um 0,43 % zulegten, während der europäischen Morgenstunden, wirkte es so, als würde sich ein Teil des KI-getriebenen Verkaufs vom Montag wieder auflösen.
Der ‚Leading Down‘ beim Dow ist der bemerkenswerte Teil
Hier ist die Reihenfolge wichtiger als die Größe.
Der Börsenrückgang am Montag konzentrierte sich auf Technologie und KI-Infrastruktur. Der Philadelphia Semiconductor Index fiel um 5,9 % in seiner schwächsten Sitzung seit dem 1. Juli; der Nasdaq 100 notierte bei einem Sechs-Wochen-Tief. Während Nvidia um mehr als 4 % fiel, verloren Intel, Micron und SanDisk jeweils mehr als 7 %.
Das war ein Sektorereignis. Der Dow führt nun den Rückgang an; dass alle drei Indizes zwischen 0,60% und 0,74% gruppiert sind, beschreibt etwas Breiteres.
Gleichmäßige Schwäche über einen Mega-Cap-Industrieindex hinweg, über einen breiten Vergleichsindex und über einen technologiegewichteten Index hinweg deutet darauf hin, dass der Auslöser makroökonomisch ist und nicht sektoral.
Vier Belastungen sind zusammengetroffen
Nichts Bestimmtes ist schiefgelaufen – und gerade das ist das Schwierige.
Die Rendite der 10-jährigen US-Staatsanleihen erreichte 5,04%, das höchste Niveau seit Juli 2007, und die 30-jährige lag bei 5,40%, dem höchsten Stand seit Juni 2007. Brent wurde nach einem weiteren Angriff auf die saudische Energieinfrastruktur über 107 US-Dollar gehandelt. Die Märkte preisen rund 94% Wahrscheinlichkeit für eine Fed-Erhöhung am Mittwoch ein. Die KI-Unsicherheit bleibt bestehen, nachdem der CEO von Anthropic, Dario Amodei, am Wochenende dazu aufgerufen hatte, die Entwicklung zu verlangsamen; Sam Altman und Elon Musk stimmten dem zu.
Jedes ist für sich genommen beherrschbar. Gemeinsam beseitigen sie die Effekte, die normalerweise jede einzelne Komponente abfedern.
Ein Energie-Schock geht normalerweise mit Wachstumserwartungen einher, die die Gewinne stützen. Steigende Renditen begleiten häufig eine sich ausweitende Wirtschaft. Schwäche bei KI tritt meist vor einem unterstützenden Zinsumfeld auf.
Keiner dieser Ausgleichseffekte steht zur Verfügung.
Das lange Ende richtet den Schaden an
Die Entscheidung von Mittwoch betrifft die kurzfristige Finanzierung über Nacht. Der Schritt, der die Aktien unter Druck setzt, passiert weiter vorne in der Zinskurve.
Im asiatischen Handel stieg die 10-jährige Rendite um 6,2 Basispunkte auf 5,021% gegenüber 4,4 Basispunkten auf 4,676% bei der zweijährigen — eine starke Steilung, die die Abflachung rückgängig macht, die der CPI am Freitag verursacht hat.
ING-Zinsstratege bemerkten die Entkopplung: „Logisch gesehen sollte eine Zinserhöhung das lange Ende beruhigt haben, aber das lange Ende ist typischerweise extrem volatil.“
Tom di Galoma von Mischler Financial führte den Anstieg auf Zins-Erwartungen, ein erhöhtes Angebot an Unternehmens- und Staatsanleihen, Wachstumsaussichten und den langfristigen US-Fiskalpfad zurück. Nur der erste Punkt löst sich auf, wenn ein Straffungszyklus endet.
Europäische Aktien eröffneten breit im Minus, wobei italienische Banken den Rückgang anführten. Das spiegelt den gleichen Druck auf das lange Ende wider, der sich durch Bestände an Staatsanleihen in den Bilanzen der Banken auswirkt.
Krypto fällt zusammen mit – nicht gegen
Das Muster von Montag hat sich nicht wiederholt.
Bitcoin gewann ungefähr 1%, während der Semiconductor-Index um 5,9% fiel; das führte zu Einschätzungen, dass der KI-Korrelationskanal zusammengebrochen sei. Seitdem ist Bitcoin auf rund 76.000 US-Dollar gesunken, nachdem es den 50-Wochen-Exponential Moving Average bei 77.430 US-Dollar, den es am Montag zurückerobert hatte, verloren hat, und nachdem es unter die 77.100-US-Dollar-Untergrenze des Spot-Absorptionsbereichs gefallen ist, den Bitfinex-Analysten identifiziert hatten.
Verkaufsdruck war in der Krypto-Branche am Dienstag nahezu allgegenwärtig: 92 der 100 CoinDesk-Index-Kandidaten lagen im Minus und der Index stand 1,6% tiefer. Ether fiel um 1,6% auf 2.474,76 US-Dollar und Solana verlor 2% auf 100,43 US-Dollar.
Die Clarity Act-Cloture-Abstimmung fügt einer Variablen eine kryptospezifische Komponente hinzu, die Aktien nicht teilen. Die Polymarket-Quoten dafür, dass der Gesetzentwurf dieses Jahr unterzeichnet wird, fielen von rund 30% bis 34% am Montag auf 17% bis 18%, nachdem die Demokraten einen Gegenantrag eingebracht hatten.
Mittwoch: Zwei Ereignisse, nicht eines
Die Fed entscheidet um 14:00 Uhr ET, mit aktualisierten Prognosen, gefolgt von einer Pressekonferenz von Warsh um 14:30 Uhr.
Die Entscheidung ist bereits eingepreist. Bankprognosen gehen aber deutlich auseinander, was danach kommt: UBS mit 50 Basispunkten in diesem Jahr, Bank of America mit 75, Deutsche Bank bis März 2027, Jefferies erwartet weniger als das, was die Märkte signalisieren.
Das Punktdiagramm bestätigt entweder den von den Märkten eingeschlagenen Weg oder korrigiert ihn. Warsh muss dieses Signal liefern, ohne die vorangehende Guidance, die er in Jackson Hole zurückgewiesen hat.
Die Bank of England folgt am Donnerstag, die Bank of Japan am Freitag.