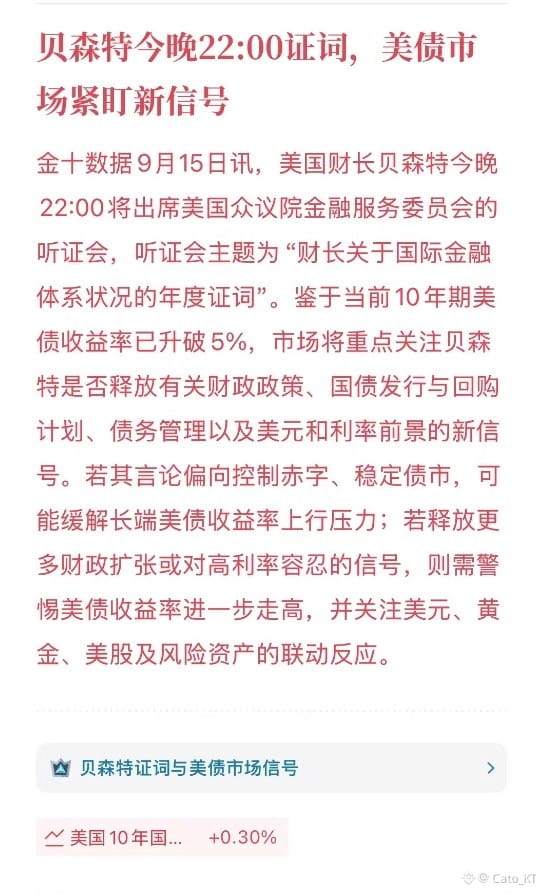
Über die US-Staatsanleihen mit 10 Jahren: Kann Bessent die geldpolitische Zwickmühle der Fed heute Abend lösen?
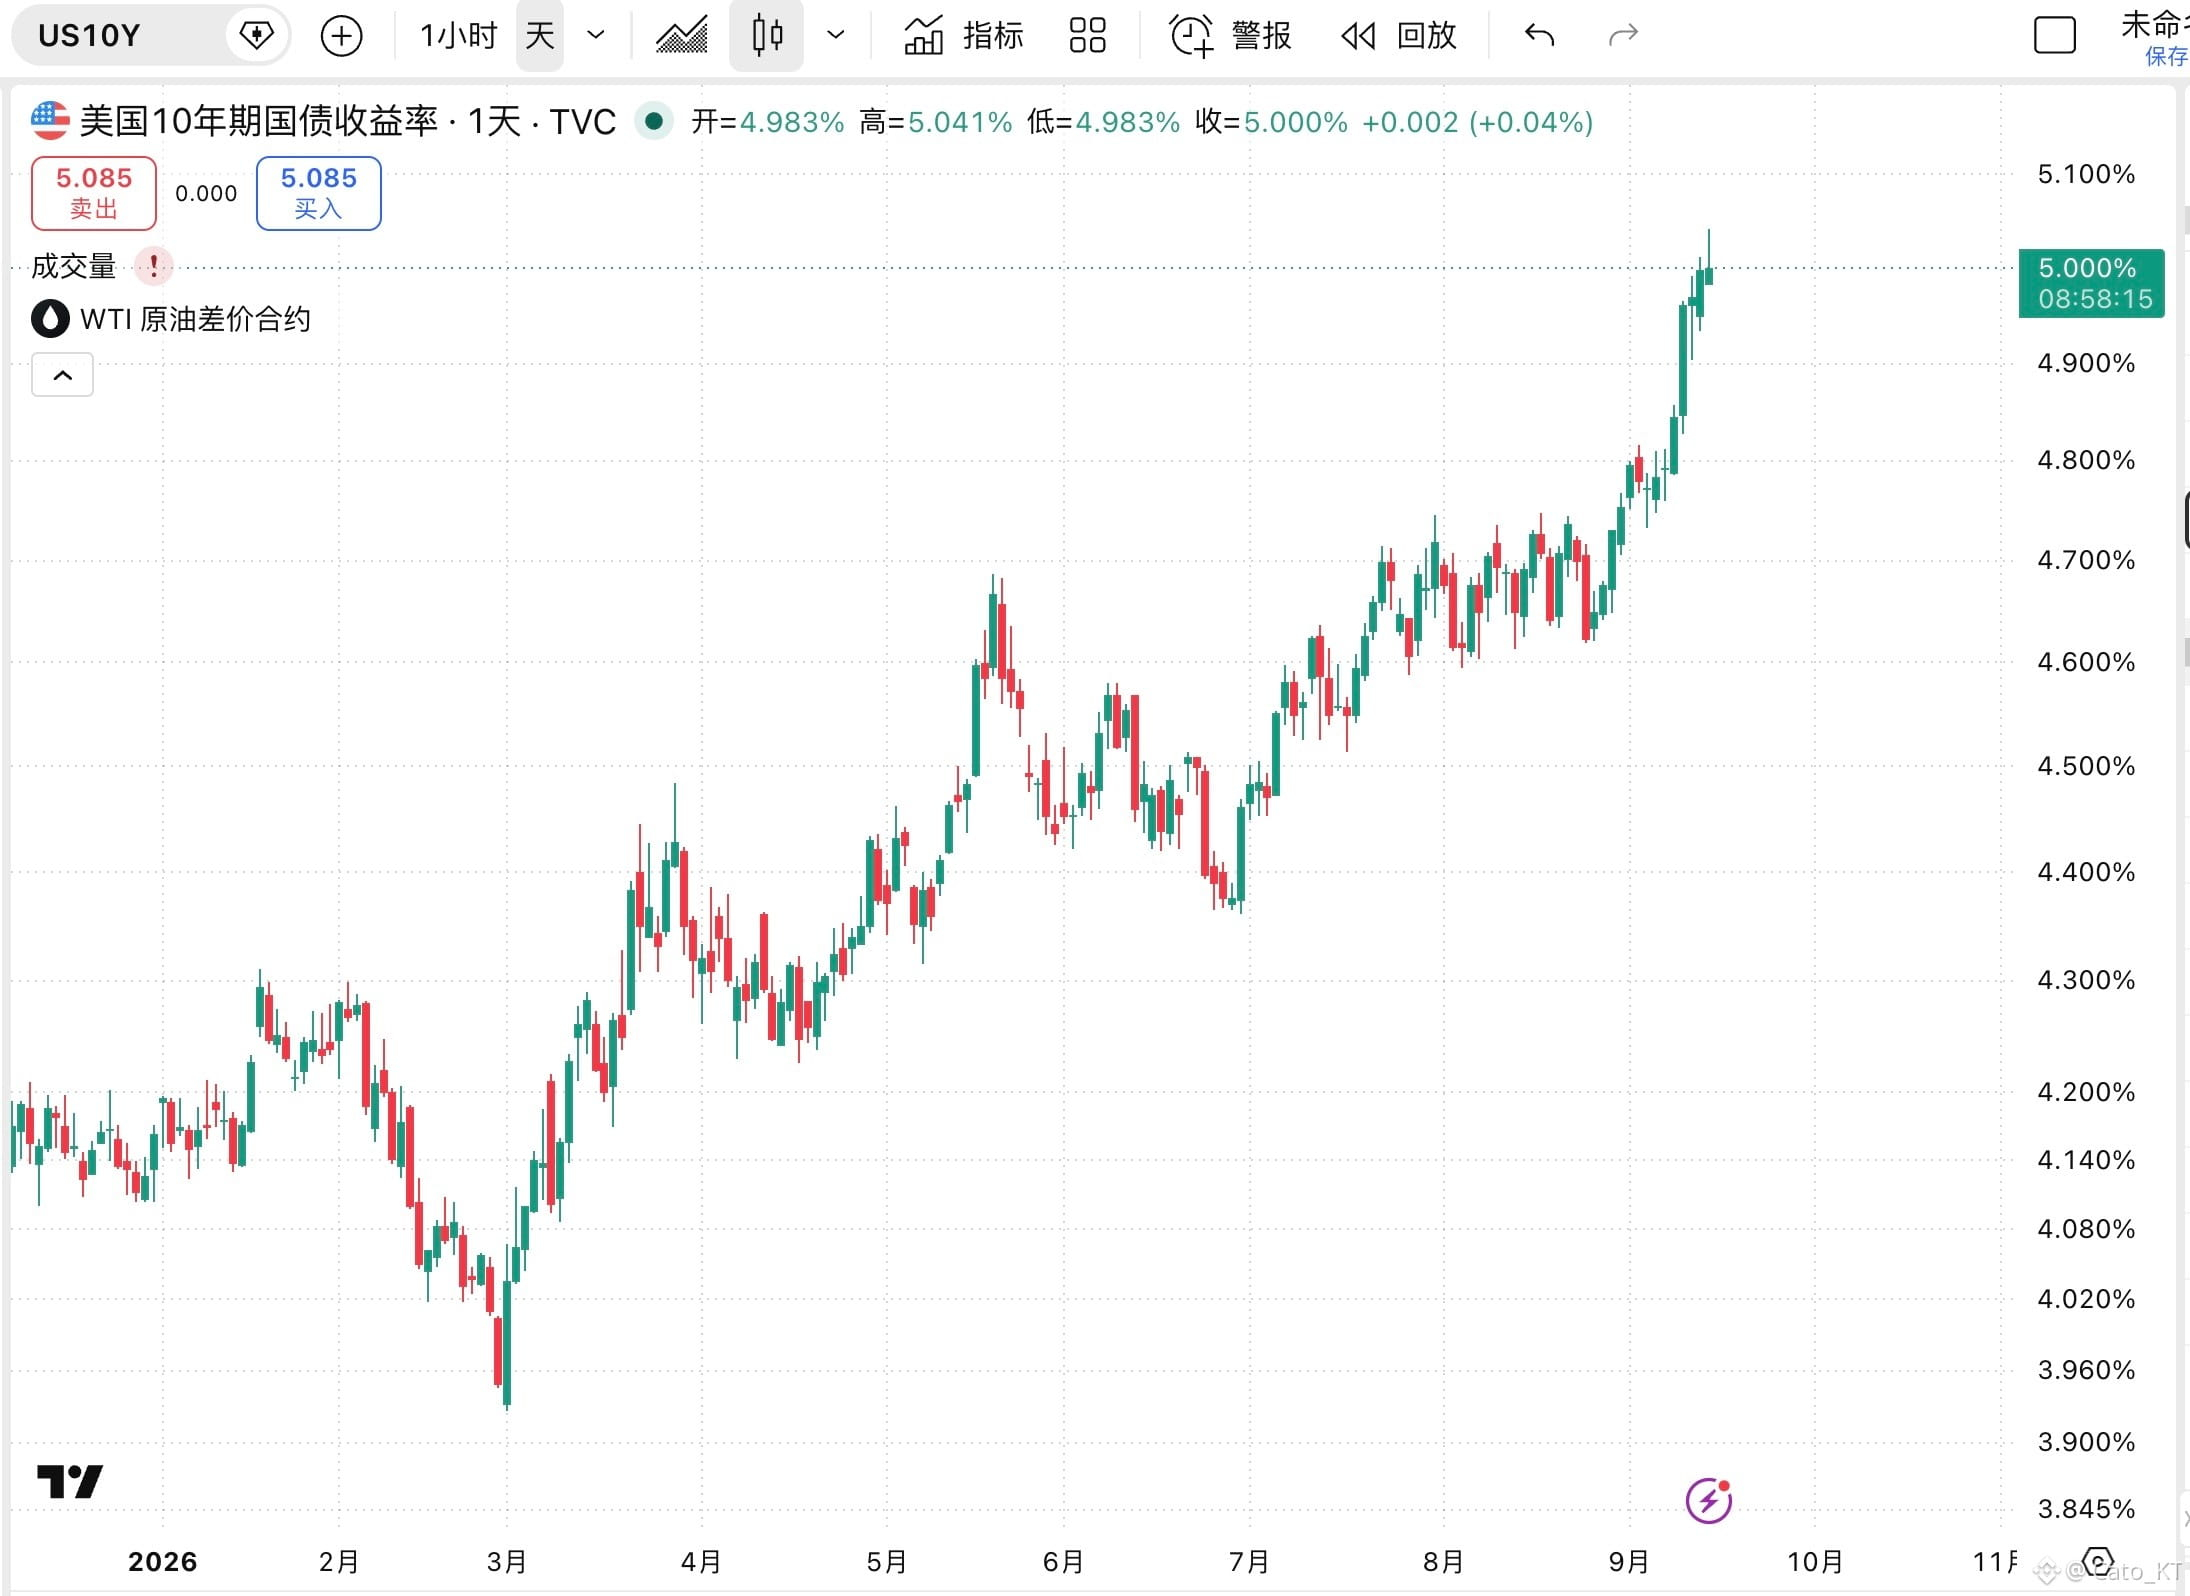
Nachdem die Rendite von US-Staatsanleihen mit zehnjähriger Laufzeit endgültig auf 5% geklettert ist: Solange bis zur Festlegung einer Zinserhöhung noch keine Entscheidung gefallen ist, ist es angesichts der bereits eingepreisten Erwartungen einer Zinserhöhung für den Anleihemarkt ein normales Phänomen, dass die Renditen aufgrund dieser Vorwegnahme steigen. Entscheidend ist jedoch, wie sich der Anleihemarkt entwickeln wird, nachdem eine Zinserhöhung tatsächlich feststeht!
Wenn nach dem Zinsentscheid im September die Fed keine Signale aussendet, dass weitere Zinserhöhungen folgen sollen—also eine „taubenhafte“ Zinserhöhung—dann ist es sehr schwer, den Anstieg der Renditen über alle Laufzeiten hinweg zu unterdrücken.
Denn die Rendite der zehnjährigen US-Staatsanleihe lässt sich kurzfristig kaum drücken, weil bei der Bewertung ein Risikoprämien-Anteil für die Zeit mit weiterhin hohen Zinsen plus hohen Ölpreisen und damit verbundenen Inflationsrisiken eingepreist ist.
Aber wenn die Fed Signale sendet, dass weitere Zinserhöhungen folgen sollen—also „hawkish“/geldpolitisch straffer—dann schießt die Rendite der zweijährigen Anleihe zu schnell nach oben. Die Rendite der zehnjährigen Anleihe könnte sich dagegen stabilisieren oder sogar zurückgehen. Wenn sich dann die Spreads zwischen der 2-jährigen und der 10-jährigen Rendite schnell wieder angleichen, kämen wir in eine Phase, in der der Anleihemarkt „Bär“/Abwärtstrend-Niveaus erreicht; nach dem „Bear-Steepening“ kommt dann die Inversion—das bedeutet: Banken stehen unter Druck, und es beginnt eine Phase, in der Finanz- und Wirtschaftsrisiken sichtbar werden.
Für Worsh gilt daher: Obwohl die Zuständigkeit im Wesentlichen nur die Steuerung des kurzfristigen Zinsniveaus in Abstimmung mit der Geldpolitik betrifft, befindet man sich angesichts solcher Dilemmas bereits in einer Situation, in der die Fed politisch zwischen mehreren Zielen feststeckt—die Schwierigkeit, das richtige Maß und den richtigen Zeitpunkt zu treffen, ist sehr hoch, und das Risiko ist größer.
Die Gewichtung der Anhörung von Bessent heute Abend ist daher zweifellos höher. Denn die Wirkung seiner heutigen Ausführungen wird bestimmen, wie groß der Handlungsspielraum von Worsh morgen ist. Meiner Ansicht nach sollten Sie bei Bessents Rede heute Abend vor allem auf ein paar Punkte achten:
1. Ob er Aussagen macht zur Ausweitung von Größe und Frequenz von Reverse-Repo-Geschäften mit längerfristigen Staatsanleihen. Insbesondere, wenn das ursprünglich für jede Runde erwartete Volumen von 6 Milliarden US-Dollar erneut erhöht wird—das wäre ein direkt positives Signal für den Anleihemarkt.
2. Ob er Aussagen dazu macht, das Wachstum der Emission langfristiger Staatsanleihen zu kontrollieren. Das beeinflusst unmittelbar das Verhältnis zwischen Angebot und Nachfrage—und ist damit ebenfalls ein direkt positives Signal für den Anleihemarkt.
3. Ob er den Fokus auf fiskalische Disziplin legt und den Pfad eines Rückgangs des Defizits betont. Das ist für den Anleihemarkt zwar ebenfalls ein marginal positives Signal, die Wirkung dürfte jedoch schwächer sein als bei den ersten beiden Punkten.
4. Ob er lediglich sagt, dass der Markt für US-Staatsanleihen stabil sei und die Nachfrage stark. Das ist die schwächste Option—und würde den Anleihemarkt praktisch kaum beeinflussen.
Hierbei ist jedoch zu beachten: Bessents Rede heute Abend kann zwar die Renditen im langen Bereich beeinflussen, aber es ist schwierig, die Rendite der 10-jährigen US-Staatsanleihe allein gezielt „nach unten zu drücken“. Das ist ein wichtiges Risiko. Wenn die Rendite der 10-jährigen US-Staatsanleihe nach Bessents Rede weiterhin eine stabile Entwicklung beibehält, dann wird das eigentliche Problem von morgen an Worsh weitergereicht! #美联储加息是否已成定局
Nachdem die Rendite von US-Staatsanleihen mit zehnjähriger Laufzeit endgültig auf 5% geklettert ist: Solange bis zur Festlegung einer Zinserhöhung noch keine Entscheidung gefallen ist, ist es angesichts der bereits eingepreisten Erwartungen einer Zinserhöhung für den Anleihemarkt ein normales Phänomen, dass die Renditen aufgrund dieser Vorwegnahme steigen. Entscheidend ist jedoch, wie sich der Anleihemarkt entwickeln wird, nachdem eine Zinserhöhung tatsächlich feststeht!
Wenn nach dem Zinsentscheid im September die Fed keine Signale aussendet, dass weitere Zinserhöhungen folgen sollen—also eine „taubenhafte“ Zinserhöhung—dann ist es sehr schwer, den Anstieg der Renditen über alle Laufzeiten hinweg zu unterdrücken.
Denn die Rendite der zehnjährigen US-Staatsanleihe lässt sich kurzfristig kaum drücken, weil bei der Bewertung ein Risikoprämien-Anteil für die Zeit mit weiterhin hohen Zinsen plus hohen Ölpreisen und damit verbundenen Inflationsrisiken eingepreist ist.
Aber wenn die Fed Signale sendet, dass weitere Zinserhöhungen folgen sollen—also „hawkish“/geldpolitisch straffer—dann schießt die Rendite der zweijährigen Anleihe zu schnell nach oben. Die Rendite der zehnjährigen Anleihe könnte sich dagegen stabilisieren oder sogar zurückgehen. Wenn sich dann die Spreads zwischen der 2-jährigen und der 10-jährigen Rendite schnell wieder angleichen, kämen wir in eine Phase, in der der Anleihemarkt „Bär“/Abwärtstrend-Niveaus erreicht; nach dem „Bear-Steepening“ kommt dann die Inversion—das bedeutet: Banken stehen unter Druck, und es beginnt eine Phase, in der Finanz- und Wirtschaftsrisiken sichtbar werden.
Für Worsh gilt daher: Obwohl die Zuständigkeit im Wesentlichen nur die Steuerung des kurzfristigen Zinsniveaus in Abstimmung mit der Geldpolitik betrifft, befindet man sich angesichts solcher Dilemmas bereits in einer Situation, in der die Fed politisch zwischen mehreren Zielen feststeckt—die Schwierigkeit, das richtige Maß und den richtigen Zeitpunkt zu treffen, ist sehr hoch, und das Risiko ist größer.
Die Gewichtung der Anhörung von Bessent heute Abend ist daher zweifellos höher. Denn die Wirkung seiner heutigen Ausführungen wird bestimmen, wie groß der Handlungsspielraum von Worsh morgen ist. Meiner Ansicht nach sollten Sie bei Bessents Rede heute Abend vor allem auf ein paar Punkte achten:
1. Ob er Aussagen macht zur Ausweitung von Größe und Frequenz von Reverse-Repo-Geschäften mit längerfristigen Staatsanleihen. Insbesondere, wenn das ursprünglich für jede Runde erwartete Volumen von 6 Milliarden US-Dollar erneut erhöht wird—das wäre ein direkt positives Signal für den Anleihemarkt.
2. Ob er Aussagen dazu macht, das Wachstum der Emission langfristiger Staatsanleihen zu kontrollieren. Das beeinflusst unmittelbar das Verhältnis zwischen Angebot und Nachfrage—und ist damit ebenfalls ein direkt positives Signal für den Anleihemarkt.
3. Ob er den Fokus auf fiskalische Disziplin legt und den Pfad eines Rückgangs des Defizits betont. Das ist für den Anleihemarkt zwar ebenfalls ein marginal positives Signal, die Wirkung dürfte jedoch schwächer sein als bei den ersten beiden Punkten.
4. Ob er lediglich sagt, dass der Markt für US-Staatsanleihen stabil sei und die Nachfrage stark. Das ist die schwächste Option—und würde den Anleihemarkt praktisch kaum beeinflussen.
Hierbei ist jedoch zu beachten: Bessents Rede heute Abend kann zwar die Renditen im langen Bereich beeinflussen, aber es ist schwierig, die Rendite der 10-jährigen US-Staatsanleihe allein gezielt „nach unten zu drücken“. Das ist ein wichtiges Risiko. Wenn die Rendite der 10-jährigen US-Staatsanleihe nach Bessents Rede weiterhin eine stabile Entwicklung beibehält, dann wird das eigentliche Problem von morgen an Worsh weitergereicht! #美联储加息是否已成定局