Como Dividir Seu Dinheiro sem Ficar Sem Caixa na Cripto
Investir apenas com "o que sobrou no fim do mês" é um erro comum que trava a evolução financeira. Ter um método claro de divisão de capital evita vendas forçadas durante as quedas do mercado.
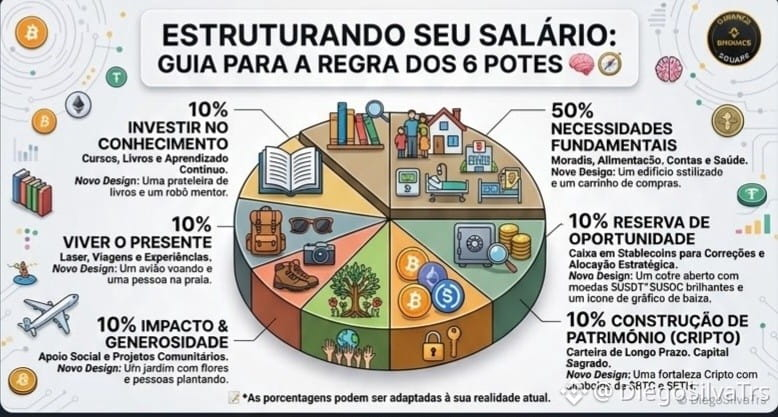
A Divisão em 6 Partes
50% — Custo de Vida: Gastos essenciais como moradia, alimentação, saúde e contas fixas. É a base para manter a estabilidade financeira.
10% — Carteira Principal: Aportes focados no longo prazo em ativos consolidados ($BTC,$ETH). Capital voltado para a construção de patrimônio.
10% — Caixa de Oportunidade: Reserva mantida em stablecoins ($USDT,$USDC). Garante liquidez para aproveitar correções do mercado sem comprometer o orçamento.
10% — Conhecimento: Cursos, livros e especializações. O aprendizado contínuo amplia sua capacidade de aportar mais no futuro.
10% — Equilíbrio Pessoal: Lazer, rotina e hobbies. Manter a mente saudável previne a desistência da estratégia ao longo dos anos.
10% — Impacto Social: Apoio a causas e projetos locais. Fortalece o desenvolvimento comunitário e a mentalidade de abundância.
Observação: As proporções são ajustáveis à sua realidade atual. Se não for possível destinar 10% para doações ou lazer no momento, ajuste para 2% ou 5% e direcione o restante para fortalecer a base.
Pilares para o Longo Prazo
Preservação antes de lucro: Proteger o capital é mais importante do que tentar acertar o topo do mercado.
Separação rígida: O dinheiro das despesas mensais nunca deve ser usado para investimentos impulsivos.
Disciplina diária: Aportes constantes em uma rotina organizada superam compras emotivas em momentos de euforia.
Como você costuma distribuir seus recursos hoje? Usa alguma divisão parecida?
Aviso: Conteúdo exclusivamente educativo. Faça sua própria pesquisa (DYOR).
$BTC $USDC $ETH
Investir apenas com "o que sobrou no fim do mês" é um erro comum que trava a evolução financeira. Ter um método claro de divisão de capital evita vendas forçadas durante as quedas do mercado.
A Divisão em 6 Partes
50% — Custo de Vida: Gastos essenciais como moradia, alimentação, saúde e contas fixas. É a base para manter a estabilidade financeira.
10% — Carteira Principal: Aportes focados no longo prazo em ativos consolidados ($BTC,$ETH). Capital voltado para a construção de patrimônio.
10% — Caixa de Oportunidade: Reserva mantida em stablecoins ($USDT,$USDC). Garante liquidez para aproveitar correções do mercado sem comprometer o orçamento.
10% — Conhecimento: Cursos, livros e especializações. O aprendizado contínuo amplia sua capacidade de aportar mais no futuro.
10% — Equilíbrio Pessoal: Lazer, rotina e hobbies. Manter a mente saudável previne a desistência da estratégia ao longo dos anos.
10% — Impacto Social: Apoio a causas e projetos locais. Fortalece o desenvolvimento comunitário e a mentalidade de abundância.
Observação: As proporções são ajustáveis à sua realidade atual. Se não for possível destinar 10% para doações ou lazer no momento, ajuste para 2% ou 5% e direcione o restante para fortalecer a base.
Pilares para o Longo Prazo
Preservação antes de lucro: Proteger o capital é mais importante do que tentar acertar o topo do mercado.
Separação rígida: O dinheiro das despesas mensais nunca deve ser usado para investimentos impulsivos.
Disciplina diária: Aportes constantes em uma rotina organizada superam compras emotivas em momentos de euforia.
Como você costuma distribuir seus recursos hoje? Usa alguma divisão parecida?
Aviso: Conteúdo exclusivamente educativo. Faça sua própria pesquisa (DYOR).
$BTC $USDC $ETH