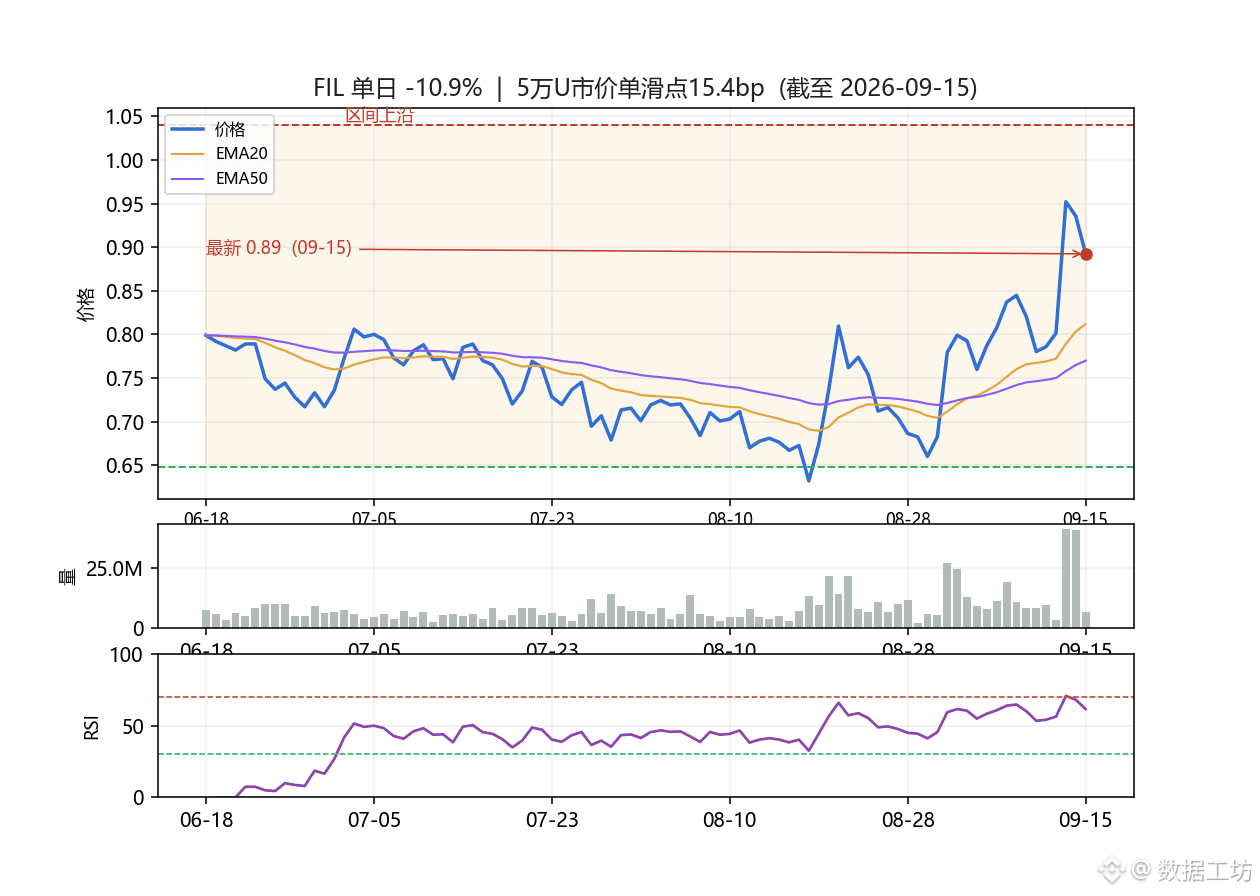
FIL heute -10,9 %, aber viele haben etwas übersehen: Bei einem 50.000-USDT-Market-Order frisst der Slippage schon 15 bp
Am Nachmittag habe ich diese Rechnung beim Re-Review noch einmal durchgerechnet. Die meisten schauen nur auf die Gebühren (Spot taker 0,1 %), und in Backtests wird der Slippage schnell mit einem festen Wert von 3 bp eingetragen – oder gar nicht. Die Kurve sieht dann natürlich hübsch aus: Sobald man im Live-Handel eine Position eröffnet, fehlt einem einfach ein ganzer Stück.
Ich habe mir die Binance-Spot-Ordertiefe in 1000er-Stufen heruntergezogen, bin jede Stufe durchgegangen und habe die Auswirkung berechnet: Für einen 50.000-USDT-Market-Buy im Vergleich zum Mittelpreis (inklusive der Hälfte der Bid-Ask-Spanne):
BTC 0,0 bp, ETH 0,0 bp, XRP 0,9 bp, SOL 1,0 bp, ZEC 2,2 bp, UNI 5,7 bp, SUI 8,6 bp, FIL 15,4 bp.
Gleiches gilt für 50.000 USDT: Bei BTC ist der Slippage durch Rundung 0, bei FIL ist der Slippage sogar teurer als die Gebühren.
Wenn man auf 1.000.000 USDT hochskaliert, wird der Abstand komplett auseinandergezogen: BTC 1,7 bp, ETH 3,5 bp, SOL 8,9 bp, ZEC 24,9 bp, XRP 31,7 bp, SUI 231 bp, UNI 355 bp, FIL 1131 bp (11,3 %).
Das Entscheidende ist nicht, dass „kleine Coins teurer“ sind, sondern dass die Kosten nicht linear sind: Wenn das Volumen um das 20-fache steigt, kostet BTC nur 1,7 bp mehr – UNI 62-mal mehr, FIL 73-mal mehr. Wenn dünne Orders „durchgefressen“ werden, springen die Kosten stufenweise nach oben: Dieselbe Order – einmal die ersten 50.000 USDT und dann die nächsten 50.000 USDT – folgt völlig unterschiedlichen Preisen.
Diese Rechnung landet dann so im Trading: FIL nur Slippage einseitig 15,4 bp – einmal rein und wieder raus ca. 31 bp (0,31 %). Bei zwei Umschlägen pro Tag und 20 Handelstagen pro Monat sind die reinen Impact-Kosten schon um die 12 %. Für die meisten Strategien hält die Marginals das nicht aus.
Darum nehme ich „Orderbuch-Tiefe → Slippage-Kurve“ als erste Tür beim Coin-Auswählen, statt nach dem Fill noch zu jammern. Im Backtest mache ich lieber eine stufenweise Ausführung (per Level), sodass die Kosten stimmen – und ersetze das nicht durch ein „gut aussehendes“ fixes bp zur Verschönerung der Kurve. Bei FIL, einem Coin mit -10 % an einem Tag, ist meine erste Reaktion nicht „nachkaufen“, sondern erst prüfen, ob er meine Ordergröße überhaupt „aushält“.
*(Dieses Setup aus Orderbuch-Abgriff + Slippage-Schätzung habe ich in meinen täglichen Daten-Feed gehängt: läuft jeden Tag automatisch, warnt bei Überschreiten eines Schwellwerts – damit ich nicht vor Ort händisch nachrechne.)*
Sind die Slippage-Werte in deinem Backtest fix in bp, oder berechnest du sie per stufenweiser Ausführung anhand des Orderbuchs? Schreib’s in den Kommentaren.
#FIL #滑点 #量化 #交易成本 #Datenkontrolle
Am Nachmittag habe ich diese Rechnung beim Re-Review noch einmal durchgerechnet. Die meisten schauen nur auf die Gebühren (Spot taker 0,1 %), und in Backtests wird der Slippage schnell mit einem festen Wert von 3 bp eingetragen – oder gar nicht. Die Kurve sieht dann natürlich hübsch aus: Sobald man im Live-Handel eine Position eröffnet, fehlt einem einfach ein ganzer Stück.
Ich habe mir die Binance-Spot-Ordertiefe in 1000er-Stufen heruntergezogen, bin jede Stufe durchgegangen und habe die Auswirkung berechnet: Für einen 50.000-USDT-Market-Buy im Vergleich zum Mittelpreis (inklusive der Hälfte der Bid-Ask-Spanne):
BTC 0,0 bp, ETH 0,0 bp, XRP 0,9 bp, SOL 1,0 bp, ZEC 2,2 bp, UNI 5,7 bp, SUI 8,6 bp, FIL 15,4 bp.
Gleiches gilt für 50.000 USDT: Bei BTC ist der Slippage durch Rundung 0, bei FIL ist der Slippage sogar teurer als die Gebühren.
Wenn man auf 1.000.000 USDT hochskaliert, wird der Abstand komplett auseinandergezogen: BTC 1,7 bp, ETH 3,5 bp, SOL 8,9 bp, ZEC 24,9 bp, XRP 31,7 bp, SUI 231 bp, UNI 355 bp, FIL 1131 bp (11,3 %).
Das Entscheidende ist nicht, dass „kleine Coins teurer“ sind, sondern dass die Kosten nicht linear sind: Wenn das Volumen um das 20-fache steigt, kostet BTC nur 1,7 bp mehr – UNI 62-mal mehr, FIL 73-mal mehr. Wenn dünne Orders „durchgefressen“ werden, springen die Kosten stufenweise nach oben: Dieselbe Order – einmal die ersten 50.000 USDT und dann die nächsten 50.000 USDT – folgt völlig unterschiedlichen Preisen.
Diese Rechnung landet dann so im Trading: FIL nur Slippage einseitig 15,4 bp – einmal rein und wieder raus ca. 31 bp (0,31 %). Bei zwei Umschlägen pro Tag und 20 Handelstagen pro Monat sind die reinen Impact-Kosten schon um die 12 %. Für die meisten Strategien hält die Marginals das nicht aus.
Darum nehme ich „Orderbuch-Tiefe → Slippage-Kurve“ als erste Tür beim Coin-Auswählen, statt nach dem Fill noch zu jammern. Im Backtest mache ich lieber eine stufenweise Ausführung (per Level), sodass die Kosten stimmen – und ersetze das nicht durch ein „gut aussehendes“ fixes bp zur Verschönerung der Kurve. Bei FIL, einem Coin mit -10 % an einem Tag, ist meine erste Reaktion nicht „nachkaufen“, sondern erst prüfen, ob er meine Ordergröße überhaupt „aushält“.
*(Dieses Setup aus Orderbuch-Abgriff + Slippage-Schätzung habe ich in meinen täglichen Daten-Feed gehängt: läuft jeden Tag automatisch, warnt bei Überschreiten eines Schwellwerts – damit ich nicht vor Ort händisch nachrechne.)*
Sind die Slippage-Werte in deinem Backtest fix in bp, oder berechnest du sie per stufenweiser Ausführung anhand des Orderbuchs? Schreib’s in den Kommentaren.
#FIL #滑点 #量化 #交易成本 #Datenkontrolle