


Der Streit um den CLARITY Act ist zu einer klaren Frage geworden: Werden die Amerikaner ihr Bargeld in Banken behalten oder werden sie dollarbasierte Stablecoins mit vielversprechenden Erträgen nutzen?
Vor der Abstimmung im Senat am Dienstag forderten acht Bankorganisationen, dass die Gesetzgeber strengere Regulierungen für Anreize zur Nutzung von Stablecoins festlegen. Ihre Position ist einfach: Wenn Einlagen die Banken verlassen, verlieren sie eine verlässliche und kostengünstige Finanzierungsquelle und die Verfügbarkeit von Bargeld.
Die Bedeutung dieser Frage ergibt sich daraus, dass Banken Einlagen nutzen, um Kredite zu vergeben. Im Mai schrieb Cryptopolitan, dass US-Banken etwa 80 % der Einlagen zur Finanzierung von Krediten verwenden; damit wird die Frage der Stablecoin-Anreize zu einer Frage der Finanzierungskosten und der Kontrolle bargeldbasierter Zahlungen in US-Dollar.
Warum das Halten von Tokens statt Bargeld das eigentliche Spiel entscheidet
Stablecoins sollen solche Vermögenswerte nachahmen wie den Dollar. Laut einer von der BIS veröffentlichten Studie sind fast 98% der Stablecoins in US-Dollar bewertet. Der IWF sagt, dass der Wert des Marktes im August etwa 300 Milliarden US-Dollar beträgt.
Der GENIUS Act 2025 verhindert, dass die Emittenten von Stablecoins Zinsen oder Erträge direkt bereitstellen. Die Analyse aus dem Weißen Haus zeigte, dass die Gesetzgebung die Verteilung von Belohnungen durch verbundene Unternehmen und andere Dritte nicht ausdrücklich verbietet. Der CLARITY Act könnte festlegen, wie viel Spielraum diese Vereinbarungen haben, um fortbestehen zu können.
Was die Banken aus dem Text gestrichen haben wollten
In einem am Montag veröffentlichten Schreiben an den Mehrheitsführer im Senat, John Thune, und den Minderheitsführer im Senat, Chuck Schumer, erklärten Bankengruppen, sie könnten den neuesten Vorschlag für Vergütungen nicht unterstützen.
Sie forderten außerdem, dass der Senat das Wort „solely“ („ausschließlich“) aus der Definition der Zahlung auf Basis des Haltens streicht, den Ausdruck „economically or functionally equivalent“ („wirtschaftlich oder funktional gleichwertig“) durch den Ausdruck „substantially similar“ („im Wesentlichen ähnlich“) ersetzt und Verweise darauf entfernt, dass Belohnungen auf Bestand, Dauer oder Zeit im Geschäft beruhen.
Zu den Organisationen, die ihren Namen unter das Schreiben setzten, gehören außerdem unter anderem die American Bankers Association, das Bank Policy Institute und Independent Community Bankers of America. Das Schreiben kommt, nachdem sich am 10. September laut dem ABA Banking Journal 80 Landesverbände von Bankern den Forderungen nach einer strengeren Formulierung angeschlossen haben.
Die eigene Rechnung der Regierung untergräbt die Panik
Der Wirtschaftsbeirat des Weißen Hauses (Council of Economic Advisers, CEA) kam auf eine deutlich niedrigere Schätzung möglichen Schadens für die Kreditvergabe.
Ihre Studie im April zeigte, dass ein Verbot der Stablecoin-Zinsen das Kreditvergabenniveau von Banken nur um 2,1 Milliarden US-Dollar steigern würde, was 0,02% entspricht, während zugleich ein Netto-Wohlfahrtsverlust von 800 Millionen US-Dollar entstünde. Die Kreditvergabe der Community Banks würde um ungefähr 500 Millionen US-Dollar steigen.
Selbst im Fall nahezu unrealistischer Annahmen, die die CEA genannt hat, einschließlich einer etwa sechsmal höheren Nutzung von Stablecoins als heute und einer Umgestaltung der Geldpolitik der Fed, wird der Anstieg der Bankkredite nur auf 4,4% geschätzt.
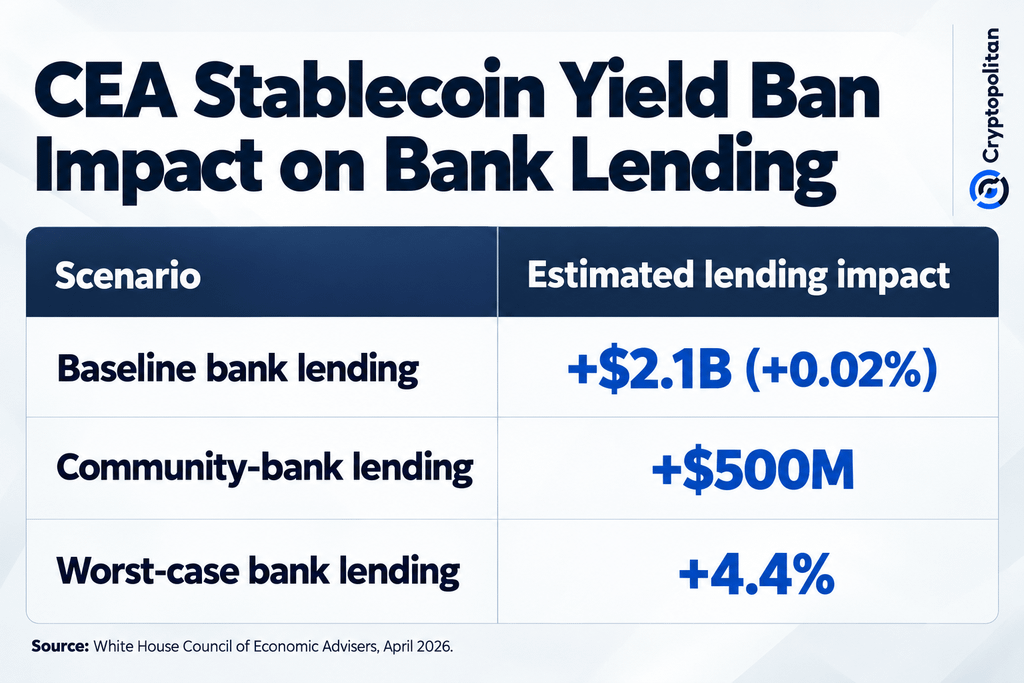 CEA Stablecoin-Zinsverbot: 2,1 Mrd. US-Dollar Kreditgewinne vs. 4,4% Worst Case
Was hat sich seit dem Entwurf im Mai geändert
Die am Sonntag herausgegebene aktualisierte Gesetzesvorlage enthält 126 bedeutende Änderungsanträge, die von den Demokraten angestrebt wurden, wie Reuters berichtet.
Der Gesetzentwurf verschärft die Regeln dafür, wie öffentliche Personen von Kryptowährungen profitieren können, und verleiht den Generalstaatsanwälten der Bundesstaaten weitreichende Befugnisse in Bezug auf die Strafverfolgung in diesem Bereich. Senatorin Cynthia Lummis erklärte, der Gesetzentwurf sei nun bereit, voranzugehen, während die Mitarbeiter von Senator Elizabeth Warren die Änderungen im Hinblick auf Ethik als „leer“ beschrieben.
Der Gesetzentwurf erfordert 60 Stimmen, um am Dienstag die Schlussabstimmung (cloture) zu passieren.
Warum die Darstellung Bank vs. Krypto zu simpel ist
Die Spaltung der Branche ist nicht so eindeutig. Laut Cryptopolitan unterstützten Goldman Sachs, BNY und Morgan Stanley die Gesetzgebung und stellten sich damit gegen auf Einzelhandel ausgerichtete Bankengruppen.
In der Zwischenzeit lehnen Community Banks Stablecoins nicht unbedingt ab. Das Community-Bank- und Kreditgenossenschaftsnetzwerk von Moov mit über 1.000 Institutionen kann die von Coinbase bereitgestellte Stablecoin-Zahlungstechnologie nutzen.
Diese Auswirkung geht über die US-amerikanische Bankenbranche hinaus. Die BIS warnt, dass die weit verbreitete Nutzung dollargebundener Stablecoins in Schwellenländern möglicherweise eine digitale Dollarisierung fördern könnte, während der IWF mitteilt, dass selbst die Nutzung in kleinem Maßstab altehrwürdige Finanzunternehmen dazu zwingen kann, in Bezug auf Wettbewerb bei Kosten und Effizienz ihr Spiel zu verbessern.
Daher ist die Abstimmung am Dienstag nicht nur eine Meinungsverschiedenheit über Einlagen, sondern vielmehr ein Kampf darum, wer die Kontrolle über die nächste Phase der Dollar-Zahlungen übernimmt.
Der am Sonntag veröffentlichte, aktualisierte Gesetzentwurf vom Mai enthält 126 bedeutende Änderungsanträge der Demokraten, wie Reuters berichtet. GENIUS Act: 2025 • Ausgabe May Senate Banking Version Sept. 14 final text • Passive stablecoin yield Prohibited • Still prohibited • Activity/transaction rewards Permitted • Explicitly permitted • Rewards that function like bank interest Prohibited • Prohibited • Treasury role • No special deposit „circuit breaker“ in the May summary • Treasury gets a new circuit-breaker mechanism • Community banks • General concern over deposit competition • Explicitly protected through the circuit breaker • Measurement of deposit impact • No comparable detailed mechanism • Federal agencies must study deposit flows and lending effects • Marketing stablecoins as deposits Restricted • Explicitly prohibited
Der endgültige CLARITY-Text hält stablecoin-basierte Belohnungen bei Transaktionen fest, gibt dem Finanzministerium aber einen Notfall-ähnlichen Mechanismus, um die Regeln zu verschärfen, falls Stablecoins nachweislich Einlagen aus Community Banks abziehen
Nicht nur Krypto-News lesen. Verstehen Sie sie. Abonnieren Sie unseren Newsletter. Kostenlos.