📊 Die KI-Capex-Falle: 678 Mrd. US-Dollar Auftragsbestand vs. negativer Cashflow
Der Bericht von Binance Research „Beyond the AI Boom“ zeigt den größten strukturellen Widerspruch im Markt – gerade jetzt.
🔍 Das Nachfragesignal (Das Gute):
· Google Cloud: +82% auf 514B**. Verarbeitung von 22B Tokens/min (von 16B aufgestockt).
· Microsoft: Commercial RPO: 678 Mrd. US-Dollar (+84%). Azure +43%. Copilot >30M bezahlte Sitze.
· Oracle: RPO: 638 Mrd. US-Dollar (+363%). Aber nur ~12% werden innerhalb von 12 Monaten umgewandelt. ~20% nach mehr als 5 Jahren.
· Modelle: Anthropic ~25B annualisierte Umsätze (verlustbringend). Beide warten auf einen IPO.
🔍 Die Capex-Krise (Das Hässliche):
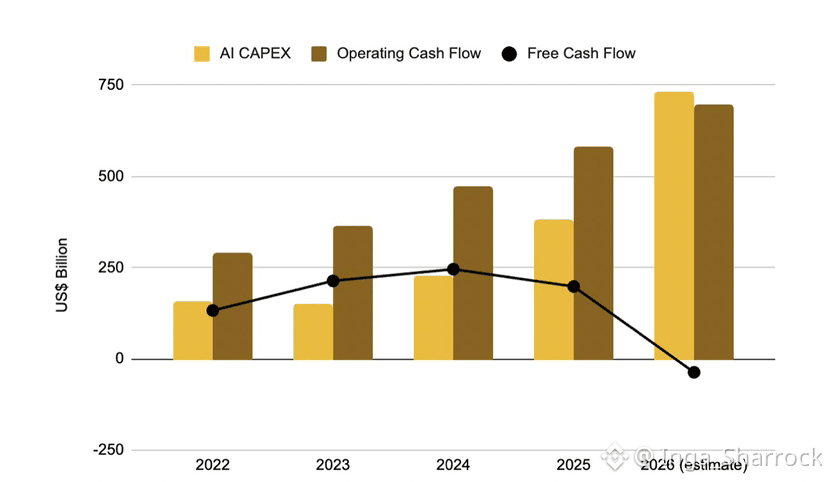
· CapEx > Operating Cash Flow: Die Lücke wird größer.
· Free Cash Flow: Erstmals im Zyklus 2026 in den negativen Bereich.
· Abschreibungen vs. Umsatz: Hyperscaler müssen den zugesagten Bedarf schnell genug in realisierte Umsätze umwandeln, um die Ausgaben angesichts von 4–6 Jahren Abschreibungsdauer zu rechtfertigen.
🔍 Die strukturelle Realität:
· Die Nachfrage ist tatsächlich enorm.
· Aber sie ist lang vorlaufend. Sehr wenig davon kommt kurzfristig an.
· Diese Lücke – Auftragsbestand vs. realisierte Umsätze – ist der Kern des restlichen Berichts.
🛡️ Das Protokoll:
· Für KI/Semis: Der Markt bestraft Ausgaben ohne Umwandlung.
· Für Software & Capital Markets: Hier rotiert das Kapital. Achte auf strukturelle Ausbrüche.
· Die Widerlegung: Wenn die Umwandlung des Auftragsbestands beschleunigt (Oracles 12% steigt), kippt die These ins Bullenlager. Wenn CapEx hoch bleibt und FCF negativ bleibt, erwarte eine tiefere Korrektur.
Fazit: Beim KI-Trade geht es nicht mehr darum, wer am meisten ausgibt. Es geht darum, wer Ausgaben in Cashflow umwandelt.
Handelst du den Auftragsbestand oder den Cashflow? 👇
#KI #NVDA #MSFT #GOOGL #Oracle #Capex #BinanceResearch #RiskManagement #StructuralAnalysis
Der Bericht von Binance Research „Beyond the AI Boom“ zeigt den größten strukturellen Widerspruch im Markt – gerade jetzt.
🔍 Das Nachfragesignal (Das Gute):
· Google Cloud: +82% auf 514B**. Verarbeitung von 22B Tokens/min (von 16B aufgestockt).
· Microsoft: Commercial RPO: 678 Mrd. US-Dollar (+84%). Azure +43%. Copilot >30M bezahlte Sitze.
· Oracle: RPO: 638 Mrd. US-Dollar (+363%). Aber nur ~12% werden innerhalb von 12 Monaten umgewandelt. ~20% nach mehr als 5 Jahren.
· Modelle: Anthropic ~25B annualisierte Umsätze (verlustbringend). Beide warten auf einen IPO.
🔍 Die Capex-Krise (Das Hässliche):
· CapEx > Operating Cash Flow: Die Lücke wird größer.
· Free Cash Flow: Erstmals im Zyklus 2026 in den negativen Bereich.
· Abschreibungen vs. Umsatz: Hyperscaler müssen den zugesagten Bedarf schnell genug in realisierte Umsätze umwandeln, um die Ausgaben angesichts von 4–6 Jahren Abschreibungsdauer zu rechtfertigen.
🔍 Die strukturelle Realität:
· Die Nachfrage ist tatsächlich enorm.
· Aber sie ist lang vorlaufend. Sehr wenig davon kommt kurzfristig an.
· Diese Lücke – Auftragsbestand vs. realisierte Umsätze – ist der Kern des restlichen Berichts.
🛡️ Das Protokoll:
· Für KI/Semis: Der Markt bestraft Ausgaben ohne Umwandlung.
· Für Software & Capital Markets: Hier rotiert das Kapital. Achte auf strukturelle Ausbrüche.
· Die Widerlegung: Wenn die Umwandlung des Auftragsbestands beschleunigt (Oracles 12% steigt), kippt die These ins Bullenlager. Wenn CapEx hoch bleibt und FCF negativ bleibt, erwarte eine tiefere Korrektur.
Fazit: Beim KI-Trade geht es nicht mehr darum, wer am meisten ausgibt. Es geht darum, wer Ausgaben in Cashflow umwandelt.
Handelst du den Auftragsbestand oder den Cashflow? 👇
#KI #NVDA #MSFT #GOOGL #Oracle #Capex #BinanceResearch #RiskManagement #StructuralAnalysis