


Bitcoin stieg nach dem gestrigen Börsenstart in New York wieder über 79.000 US-Dollar und legte am Tag um rund 3% zu, nachdem die Märkte gemischte Signale zum US-Iran-Krieg auswerteten.
Der Zug folgte Kommentaren von Präsident Donald Trump, die die Aussichten auf einen Friedensdeal in den Blick riefen.
„Das scheiternde Land Iran möchte schnell und dringend einen Deal machen. Ich werde entscheiden, ob die USA sich darauf einlassen werden – Das Konzept, dem wir offen gegenüberstehen“, schrieb er auf Truth Social.
Die zwei 50-Wochen-Linien liegen 3.650 US-Dollar auseinander
Bitcoin kehrte nach einem anfänglichen Schluss der wöchentlichen Kerze unter dem Niveau über seinen 50-Wochen-Exponential- Moving-Average bei 77.430 US-Dollar zurück. Die 50-Wochen-EMA ist ein wichtiges Kursziel als Unterstützung für eine Comeback im Bullenmarkt.
Diese Linie ist klar getrennt vom 50-Wochen-Simple-Moving-Average bei 81.081 US-Dollar, der Bitcoin bei einem Intraday-Hoch von 81.265 US-Dollar Ende August zurückwies und seitdem nicht durchbrochen wurde.
Die Lücke zwischen ihnen liegt bei ungefähr 3.650 US-Dollar, und Bitcoin befindet sich derzeit zwischen beiden. Der EMA gewichtet die jüngsten Kurse stärker, was ihn während eines Rücksetzers nach unten zieht und ihn zur ersten Linie macht, die bei einer Erholung zurückerobert wird. Die SMA ist der langsamere, strengere Test.
Das Zurückholen des EMA ist ein echtes technisches Ereignis. Es ist nicht dasselbe Ereignis wie das Durchbrechen der SMA, und Berichte, die sich auf „den 50-Wochen-Moving Average“ beziehen, ohne anzugeben, welcher davon gemeint ist, beschreiben zwei unterschiedliche Niveaus, die dann fälschlicherweise abwechselnd wie dasselbe behandelt werden.
Öl fiel, bleibt aber über 100 US-Dollar
Trump legte in einem separaten Beitrag nach: „Mit der vorübergehenden Ausnahme von Öl fallen die Preise scharf, und Öl wird fallen wie ein Stein, sobald der Militärkonflikt mit Iran vorbei ist, und das wird nicht lange dauern.“
Die Preise fielen nach den Kommentaren. WTI blieb über 100 US-Dollar pro Barrel und Brent wurde bei 105 gehandelt.
Das ist eher eine Prognose als eine politische Maßnahme, und die physischen Einschränkungen haben sich nicht geändert. Drei große Transit-Routen bleiben unter Bedrohung — die Straße von Hormuz, Saudi-Arabiens Pipeline von Ost nach West und die Straße von Bab El-Mandeb.
Die Pipeline-Schließung ist der strukturelle Punkt. Sie führt zum Rotmeerhafen von Yanbu und soll Hormuz umgehen. Bei gestörtem Hormuz und geschlossener Umgehung hat Saudi-Rohöl keine unbeschränkte Exportroute, und die Förderung fiel auf 6,238 Millionen Barrel pro Tag — das niedrigste Niveau seit 1990.
Bab El-Mandeb unter Bedrohung schließt die verbleibende Alternative. Ein Tanker, der nach Yanbu umgeleitet wurde, um Hormuz zu vermeiden, muss Bab El-Mandeb dennoch passieren, um europäische Märkte zu erreichen.
US-Aktien stiegen zunächst zum Handelsstart, bevor sie ins Minus drehten. Der S&P 500 fiel um 0,3% vor dem Hintergrund anhaltender Unsicherheit über diese Routen.
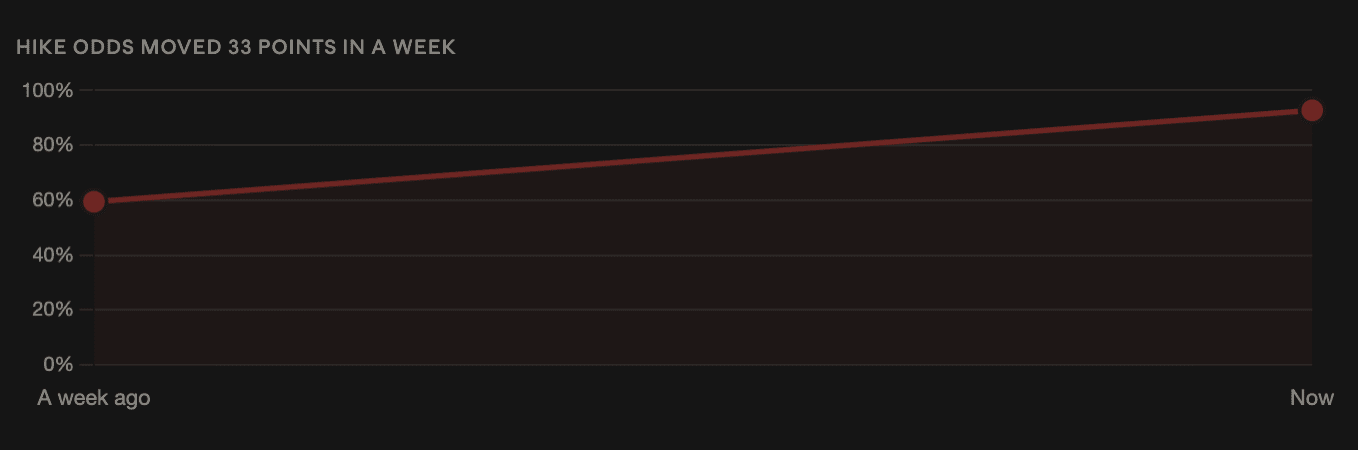
Hike-Odds gingen innerhalb einer Woche von 59,4% auf 92,7%
CME FedWatch sieht die Wahrscheinlichkeit für eine Erhöhung um 25 Basispunkte bei 92,7%, nach 59,4% vor einer Woche.
Die Märkte erwarten, dass die Bewegung den Zielkorridor auf 3,75%-4,00% von 3,50%-3,75% anhebt.
QCP Capital identifizierte das politische Dilemma, das der Energieschock auslöst.
„Eine länger anhaltende Störung würde das Risiko höherer Energiekosten erhöhen, die in Transport- und Logistikpreisen durchschlagen, potenziell die Inflations-Erwartungen anheben und die Fähigkeit der Fed einschränken, die Straffung auszusetzen, selbst wenn das Wachstum langsamer wird“, schrieb das Unternehmen.
Es hieß weiter: „Diese Dynamik erzeugt ein geldpolitisches Spannungsfeld: Anhaltend hohe Energiepreise könnten die Fed restriktiv halten, während eine Schwäche der Wirtschaftsdaten aufgrund höherer Energiekosten für Geduld sprechen könnte.“
Das ist die deutlichste Aussage darüber, warum der Mittwoch schwierig ist. Ein Energieschock ist gleichzeitig inflations- und kontraktionswirksam, und die beiden Konsequenzen weisen in entgegengesetzte Richtungen der Geldpolitik.
Die Sprache ist wichtiger als die Entscheidung
QCP argumentierte, dass risikoaffine Assets die 25-Basispunkte-Bewegung bereits eingepreist haben; infolgedessen wird mit weniger Volatilität gerechnet.
Das verwies auf die gedämpfte Reaktion auf die CPI-Daten der vergangenen Woche als Beleg dafür, dass die Einordnung der Fed-Beamten nun mehr Gewicht hat als die Entscheidung.
„Diese Eindämmung spiegelt eine Verschiebung des Fokus wider: Die binäre Frage, ob die Fed anhebt, ist beantwortet; die entscheidende Frage für die Positionierung ist nun, wie politische Entscheidungsträger die Bewegung einordnen und was dies über den weiteren Pfad signalisiert.“
Die Lücke zwischen Marktbewertung und Hausprognosen ist der Bereich, in dem sich das zeigt. Märkte preisen langfristig etwa 3,5 Zinsschritte ein. Bank of America und RBC Capital Markets erwarten in diesem Jahr 75 Basispunkte. Jefferies erwartet weniger; Mohit Kumar argumentiert, dass der erste Schritt eine Frage der Glaubwürdigkeit ist, während die nachfolgenden von der Dauer des Kriegs und den Ölpreisen abhängen.
Das Dot-Plot bestätigt entweder den Marktpfad oder korrigiert ihn. Vorsitzender Kevin Warsh muss dieses Signal liefern, ohne die Forward Guidance umzusetzen, die er in Jackson Hole abgelehnt hat — die Projektionen liefern es gewissermaßen „impersonell“, was möglicherweise der beabsichtigte Weg ist.
Die Positionierung ist nach wie vor leicht
Santiment-Daten zeigen, dass BTC-denominierte offene Kontrakte zwischen dem 3. und 11. September um 13,5% fielen, gegenüber einem Preisrückgang von 5%. Die Positionierung liegt etwa 20% unter den Niveaus vor dem Rallye.
Entschuldung wurde am 11. September — CPI-Tag — gestoppt und prallte in den beiden folgenden Sitzungen leicht nach oben, was darauf hindeutet, dass die Reduzierung vorbereitend und nicht erzwungen war.
Das begrenzt den Liquidations-„Cascade“, der an jedem dieser Richtungen am Mittwoch verfügbar ist. Es bedeutet auch weniger Treibstoff für Short-Covering, falls die Überraschung eintrifft.
Oberhalb von Bitcoin zeigt die Glassnode-Datenlage, dass fast 8% des Angebots zwischen 80.000 und 82.000 US-Dollar erworben wurden — die größte Konzentration in irgendeinem vergleichbaren Bereich — zusammen mit der durchschnittlichen Kostenbasis des US-Spot-ETF-Kohorts in derselben Spanne.
Die Fed entscheidet am Mittwoch um 14:00 Uhr ET; die Bank of England am Donnerstag und die Bank of Japan am Freitag.