
Ganz ehrlich: Als ich das erste Mal meinen Freunden von dem Hochzeitsfonds erzählt habe, war die Reaktion von allen gleich: „Spart doch einfach bei der Bank, das ist sicher.“
Ich lächle nur. Mir vorzustellen, dass das Hochzeitsgeld einfach auf einem Bankkonto liegt, ist eigentlich ziemlich beängstigend.
Die Zinsen sind nur 1% pro Jahr, aber sie werden jeden Monat durch Verwaltungsgebühren gekürzt. Und außerdem noch 20% Steuern.
Das ist also kein Sparen, sondern Schritt für Schritt übernimmt man die Inflation.
Nun ja, die Miete für das Gebäude, WO und Catering bei einer Hochzeit steigt ohne Bremse. Jedes Jahr können es 5 bis 10% mehr werden. Wenn man sich nur auf normales Sparen verlässt, kann das Ziel, nächstes Jahr zu heiraten, gut und gern noch um drei Jahre nach hinten rutschen.
Darum, als mir das klar wurde, habe ich direkt beschlossen, das komplette Hochzeitsgeld zu Binance Earn zu verschieben.
Nein. Ich fordere dich nicht mehr auf, irgendwas Glücksspiel oder Krypto-Trading zu machen, das dir das Herz in die Hose rutschen lässt, sobald du eine rote Kerze siehst. Ganz und gar nicht. Was ich hier meine, ist: Nutze die Funktion Simple Earn mit Stablecoins wie USDT oder USDC.
Warum? Ganz einfach. Der Wert von USDT ist 1:1 an den US-Dollar gekoppelt. Also ist der Wert stabil, aber die Zinsen sorgen ganz nebenbei für ein Lächeln.
Bei Binance Earn kann dein Guthaben eine Rendite (Yield) von etwa 3% bis 7% pro Jahr erzielen. Und sogar, wenn gerade eine Promo läuft, kann der Bonus mit gestaffeltem APR bis zu 10% erreichen. Und das Beste? Die Zinsen werden jeden Tag ausgezahlt.
Stell dir das vor. Jeden Morgen, wenn du aufwachst, kommt eine Benachrichtigung: Geld ist eingegangen. Zwar ist es täglich betrachtet nicht viel, aber wenn man es weiterlaufen lässt und den Effekt des Zinseszinses nutzt, wird das Ergebnis richtig ordentlich.
Lass uns das grob ausrechnen.
Zum Beispiel brauchst du 100 Millionen Rupiah für die Hochzeit. Wenn das Geld nur auf einem normalen Konto liegt—wie viel Zinsen bekommst du dann schon maximal?
Im besten Fall sind es ein paar zehn Tausend Rupiah netto. Aber wenn du genau diese Summe in USDT umtauschst und bei Binance Earn einzahlst—bei angenommener Rendite von 6% pro Jahr—kannst du dir ohne großen Aufwand passives Einkommen von rund 6 Millionen Rupiah sichern.
Nicht schlecht, oder? Mit so einem Betrag kannst du schon die Mietkosten fürs Brautkleid decken, die Anzahlung für die Druckeinladungen bezahlen oder das Budget für die Fotobox erhöhen, damit die Gäste happy sind.
Neben den knackigen Zinsen gibt es noch etwas, das mich ruhig schlafen lässt: Flexibilität.
Bei einer Hochzeit braucht man ja jede Menge Geld für Überraschungen. Manchmal verlangt der Veranstalter vom Gebäude plötzlich eine Anzahlung (DP), oder das Catering verlangt eine schnelle Restzahlung. Wenn dein Geld in einer Bank-Einlage fest angelegt ist, bekommst du es vorzeitig nicht einfach raus, ohne Strafe. Die Zinsen sind weg. Total nervig.
Bei Binance Flexible Earn kannst du dein Geld jederzeit auszahlen lassen. 24 Stunden am Stück, nonstop. Sobald du Rupiah brauchst, löst du einfach ein, und dann verkaufst du dein USDT über Binance P2P. In wenigen Minuten ist das Geld direkt auf deinem lokalen Bankkonto. Total flexibel.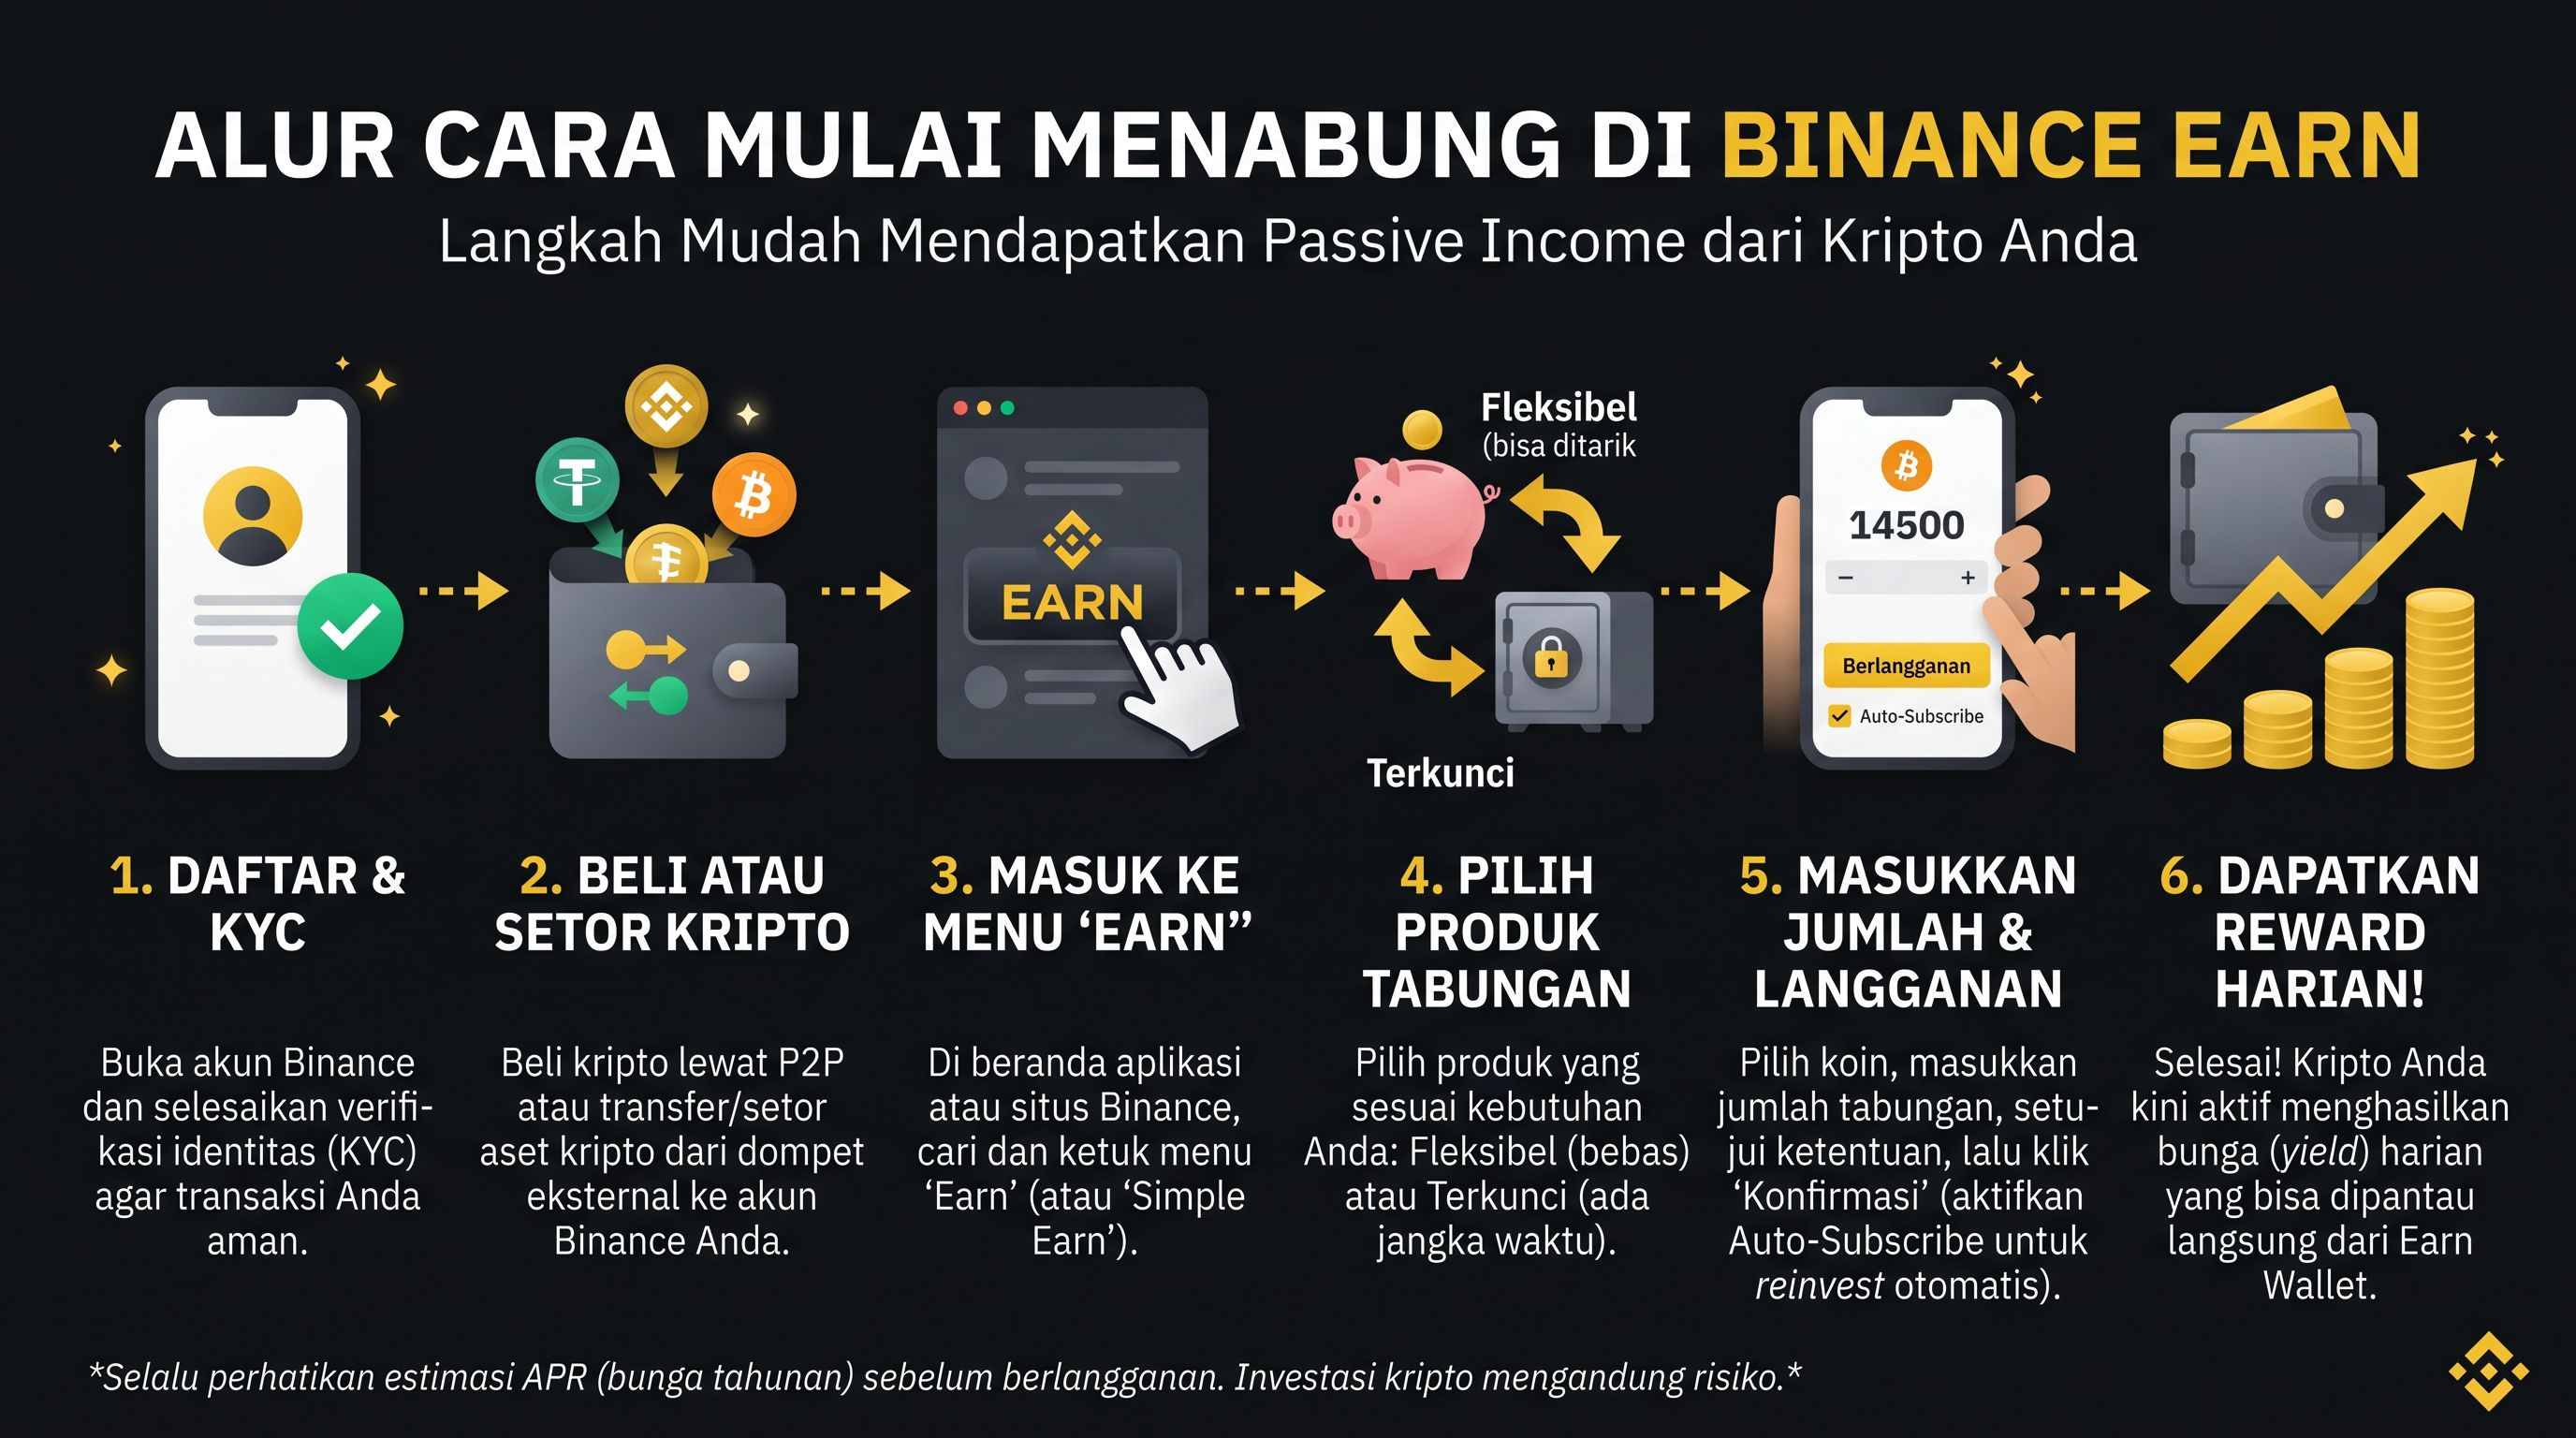
Indirekt hältst du also Vermögenswerte in US-Dollar. Wir alle kennen die historische Tatsache: Der Wert des Rupiah schwächt sich von Jahr zu Jahr gegenüber dem US-Dollar tendenziell ab. Also bekommst du nicht nur tägliche Zinsen, sondern auch Schutz gegen den Wertverlust des Rupiah.
Aber ihr müsst auch daran denken! Das ist nicht ohne Risiko. Du musst verstehen, wie du dein Binance-Konto absicherst (2FA ist Pflicht), und du musst bereit sein für Schwankungen des USD-zu-IDR-Wechselkurses. Aber statt das Hochzeitsbudget von der Inflation bei einer normalen Bank auffressen zu lassen, ist diese Strategie viel klüger.
Eine Hochzeit braucht viel Startkapital. Statt dass nur du und dein Partner hart arbeiten und euch den Knochen brecht—lass doch auch das Hochzeitsgeld mitarbeiten.