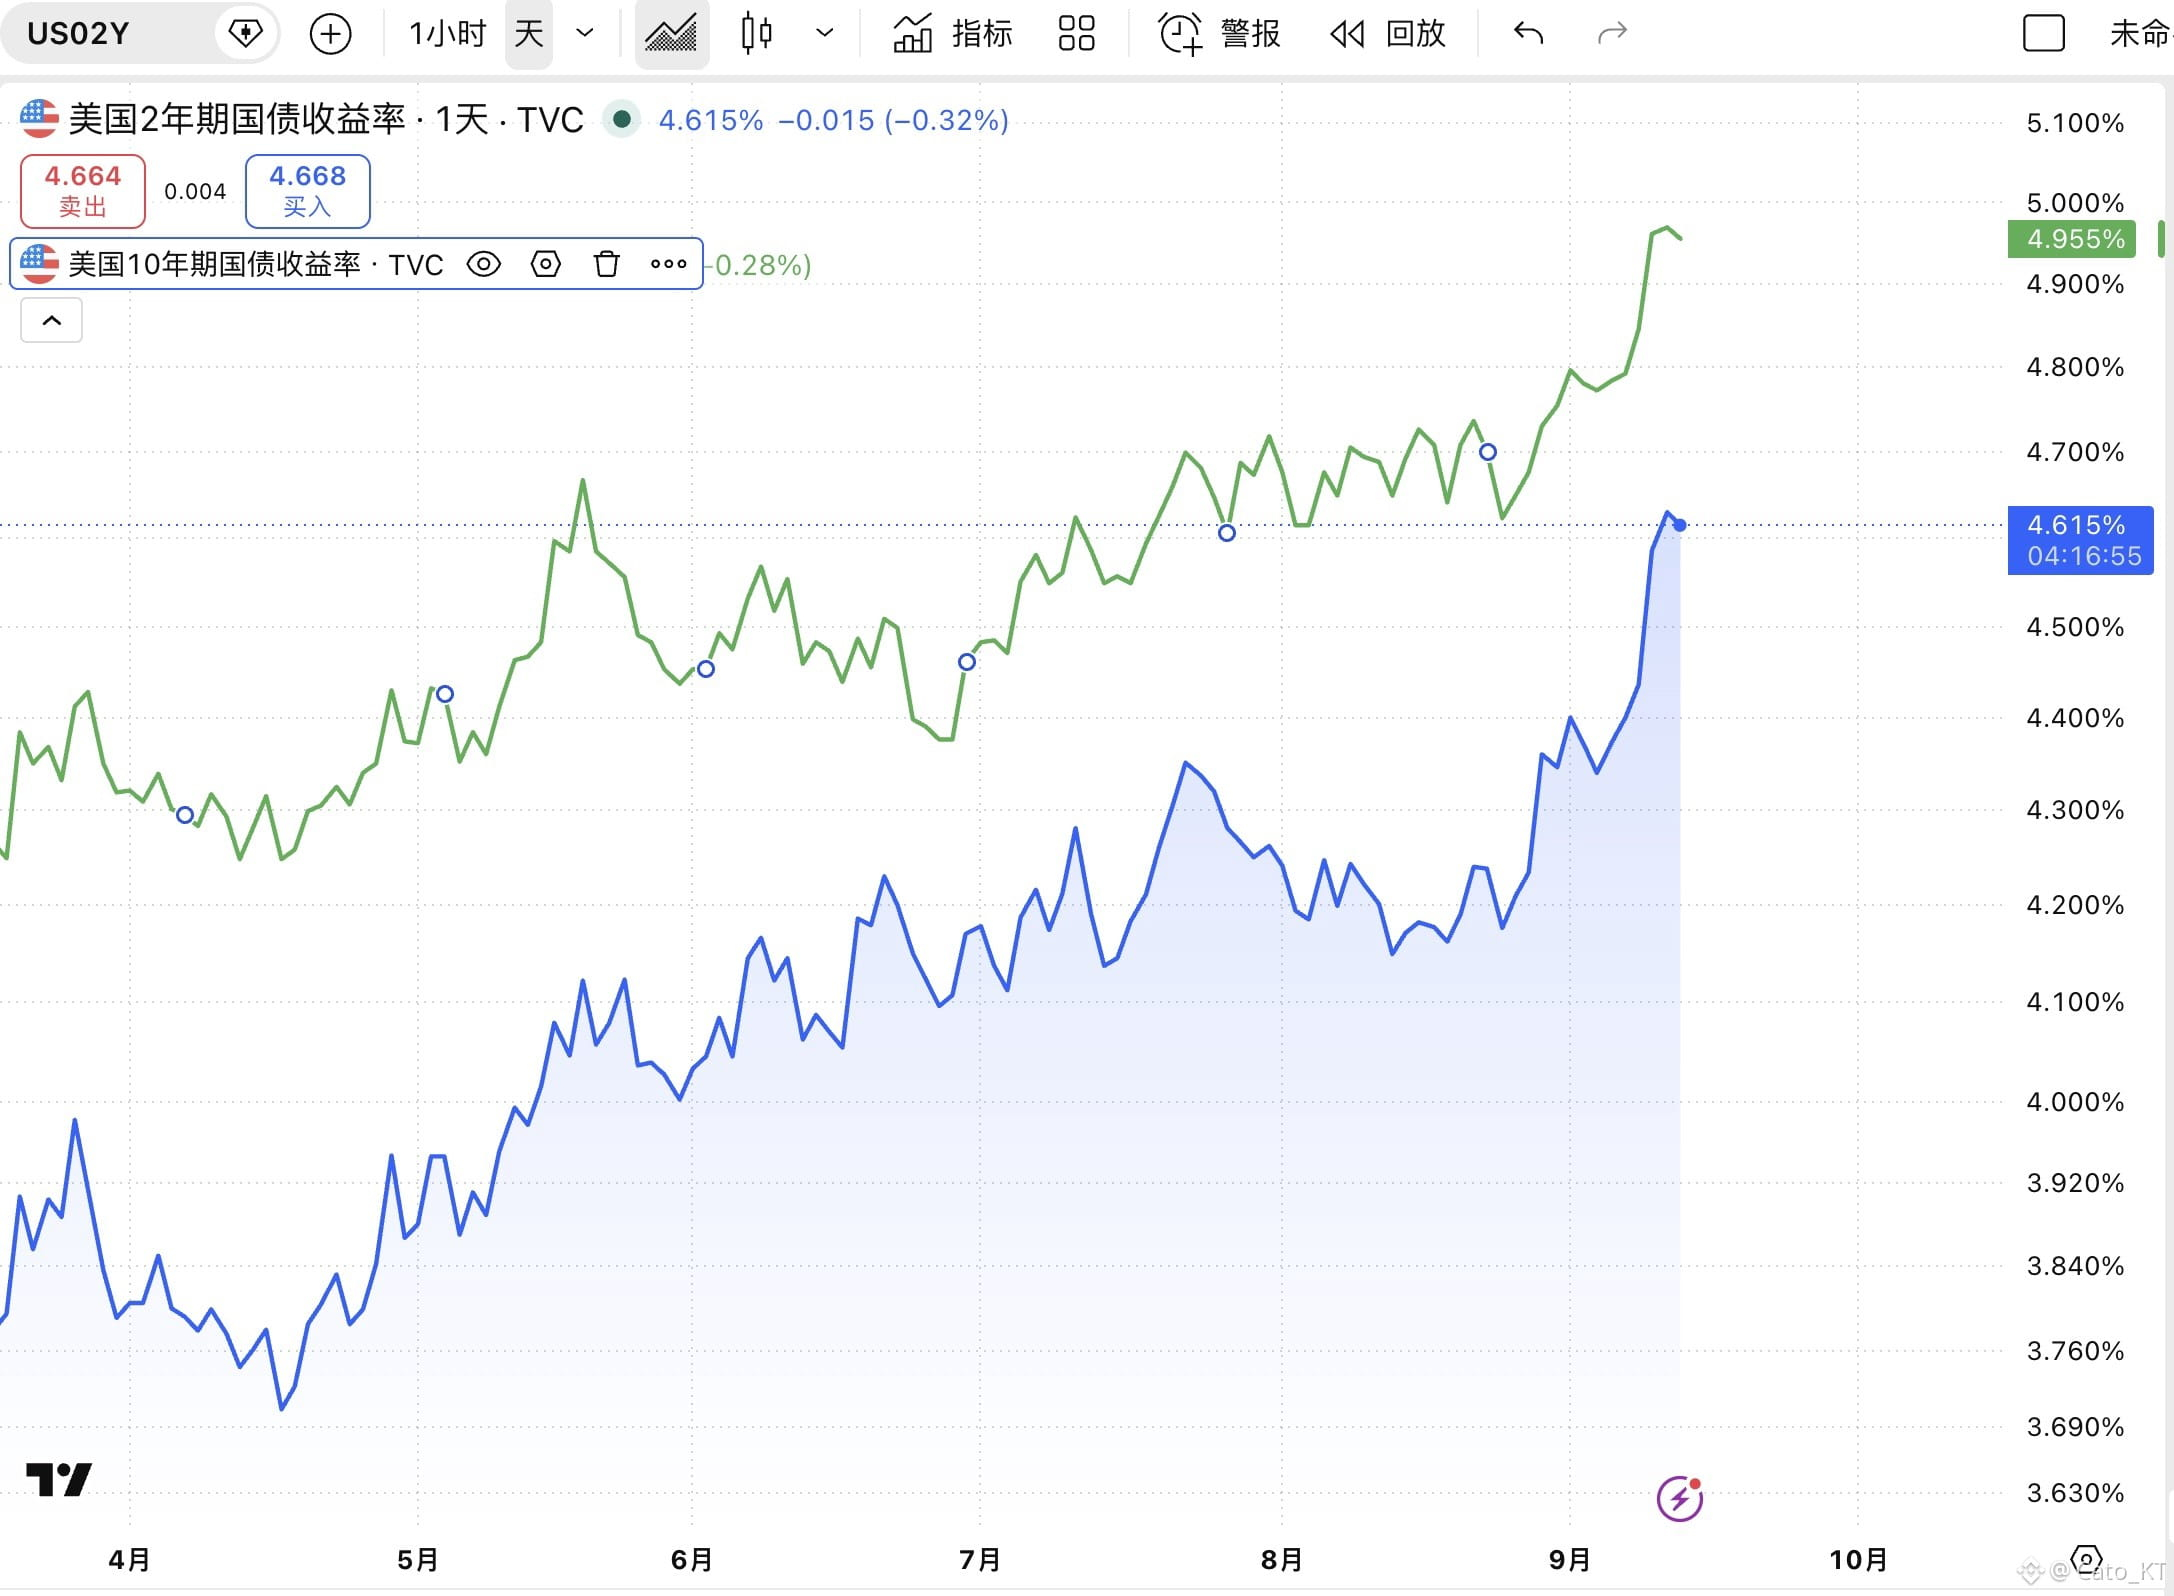
Heute nähert sich die Rendite US-Staatsanleihen 10 Jahre erneut der 5%-Marke, während die Rendite bei 2 Jahren ihren Anstieg beschleunigt. Die Spreads zwischen beiden Laufzeiten schrumpfen fortlaufend. Sobald die Renditespanne in einem Bereich wieder ausgeglichen ist, tritt der Anleihemarkt in eine Phase der „Bärenflachheit“ ein.
Generell ist es für riskante Vermögenswerte weniger förderlich, wenn der Anleihemarkt in eine Phase der Bärenflachheit übergeht. Zinsfreie Renditeanlagen ziehen Liquidität ab, was zugleich bedeutet, dass riskante Assets weiter unter Druck geraten.
Solange bis zur endgültigen Bestätigung der Zinserhöhung die 2- und 10-Jahres-Renditen in ihrer Auf- und Abwärtsbewegung noch im Gleichschritt laufen, verändern sich nach der Bestätigung der Zinserhöhung ihre Dynamiken – beeinflusst durch die künftige Politik der US-Notenbank (Fed).
Wenn man weiterhin an einer hawkischen (restriktiven) Zinserhöhung festhält, steigt die 2-Jahres-Rendite schneller an. Gleichzeitig würden jedoch die 10- und 30-jährigen Anleihen aufgrund der Erwartungen weiterer Zinserhöhungen für Anleger attraktiver werden, sodass die Renditen leicht zurückgehen. Das würde wiederum den Spread zwischen 2- und 10-Jahres-Renditen beschleunigt ausweiten.
Sobald die Renditen von kurz- und langfristigen Anleihen in eine Bärenflachheitsphase gelangen, sollte man besonders darauf achten, ob die 2-Jahres-Rendite wieder in einen Zustand der inversen Zinsstruktur (Long-Short-Inversion) gerät. Das bedeutet Druck für die Banken: Banken würden die Kreditvergabeanreize erhöhen, Kreditvolumina einschränken und die Bedingungen für Unternehmen verschlechtern – negativ für die Gesamtlage.
Daher stellt sich die Frage, wie man die Renditen im Anleihemarkt so steuert, dass sich die Zinskurve glättet, aber ohne dass es zu Bärenflachheit oder gar zu einer Inversion kommt. Deshalb sollte man nach der Zinserhöhung im September besonders darauf achten, dass die Fed den Markt beruhigt und die Sorge vor weiteren Zinserhöhungen dämpft. Das ist auch der Grund, weshalb ich finde, dass selbst eine Zinserhöhung im September eine eher „tauben“ (d.h. nicht allzu restriktive) Zinserhöhung wäre!
PS: Der Anleihemarkt ist diese Woche ein wichtiges Beobachtungsfenster; Details finden sich im vorherigen Beitrag „Makro-Leitfaden für diese Woche“ #美联储加息概率升至89%
Generell ist es für riskante Vermögenswerte weniger förderlich, wenn der Anleihemarkt in eine Phase der Bärenflachheit übergeht. Zinsfreie Renditeanlagen ziehen Liquidität ab, was zugleich bedeutet, dass riskante Assets weiter unter Druck geraten.
Solange bis zur endgültigen Bestätigung der Zinserhöhung die 2- und 10-Jahres-Renditen in ihrer Auf- und Abwärtsbewegung noch im Gleichschritt laufen, verändern sich nach der Bestätigung der Zinserhöhung ihre Dynamiken – beeinflusst durch die künftige Politik der US-Notenbank (Fed).
Wenn man weiterhin an einer hawkischen (restriktiven) Zinserhöhung festhält, steigt die 2-Jahres-Rendite schneller an. Gleichzeitig würden jedoch die 10- und 30-jährigen Anleihen aufgrund der Erwartungen weiterer Zinserhöhungen für Anleger attraktiver werden, sodass die Renditen leicht zurückgehen. Das würde wiederum den Spread zwischen 2- und 10-Jahres-Renditen beschleunigt ausweiten.
Sobald die Renditen von kurz- und langfristigen Anleihen in eine Bärenflachheitsphase gelangen, sollte man besonders darauf achten, ob die 2-Jahres-Rendite wieder in einen Zustand der inversen Zinsstruktur (Long-Short-Inversion) gerät. Das bedeutet Druck für die Banken: Banken würden die Kreditvergabeanreize erhöhen, Kreditvolumina einschränken und die Bedingungen für Unternehmen verschlechtern – negativ für die Gesamtlage.
Daher stellt sich die Frage, wie man die Renditen im Anleihemarkt so steuert, dass sich die Zinskurve glättet, aber ohne dass es zu Bärenflachheit oder gar zu einer Inversion kommt. Deshalb sollte man nach der Zinserhöhung im September besonders darauf achten, dass die Fed den Markt beruhigt und die Sorge vor weiteren Zinserhöhungen dämpft. Das ist auch der Grund, weshalb ich finde, dass selbst eine Zinserhöhung im September eine eher „tauben“ (d.h. nicht allzu restriktive) Zinserhöhung wäre!
PS: Der Anleihemarkt ist diese Woche ein wichtiges Beobachtungsfenster; Details finden sich im vorherigen Beitrag „Makro-Leitfaden für diese Woche“ #美联储加息概率升至89%