Binance hat heute die „tokenisierten Aktien“ eingeführt. In den Daten gibt es aber einen Haken: Sie werden 24 Stunden am Tag gehandelt.
Heute Abend um 20:00 Uhr listet Binance BNCB/USDT. Das zugrunde liegende Produkt ist jedoch kein Krypto-Projekt, sondern tokenisierte Aktien (bStocks von CEA Industries). Am selben Tag gibt es außerdem eine kaum beachtete Ankündigung: Es wurde als geeignetes Sicherheiten-Asset für Vollhebel und das Unified-Account-System aufgenommen (VIP3 und höher).
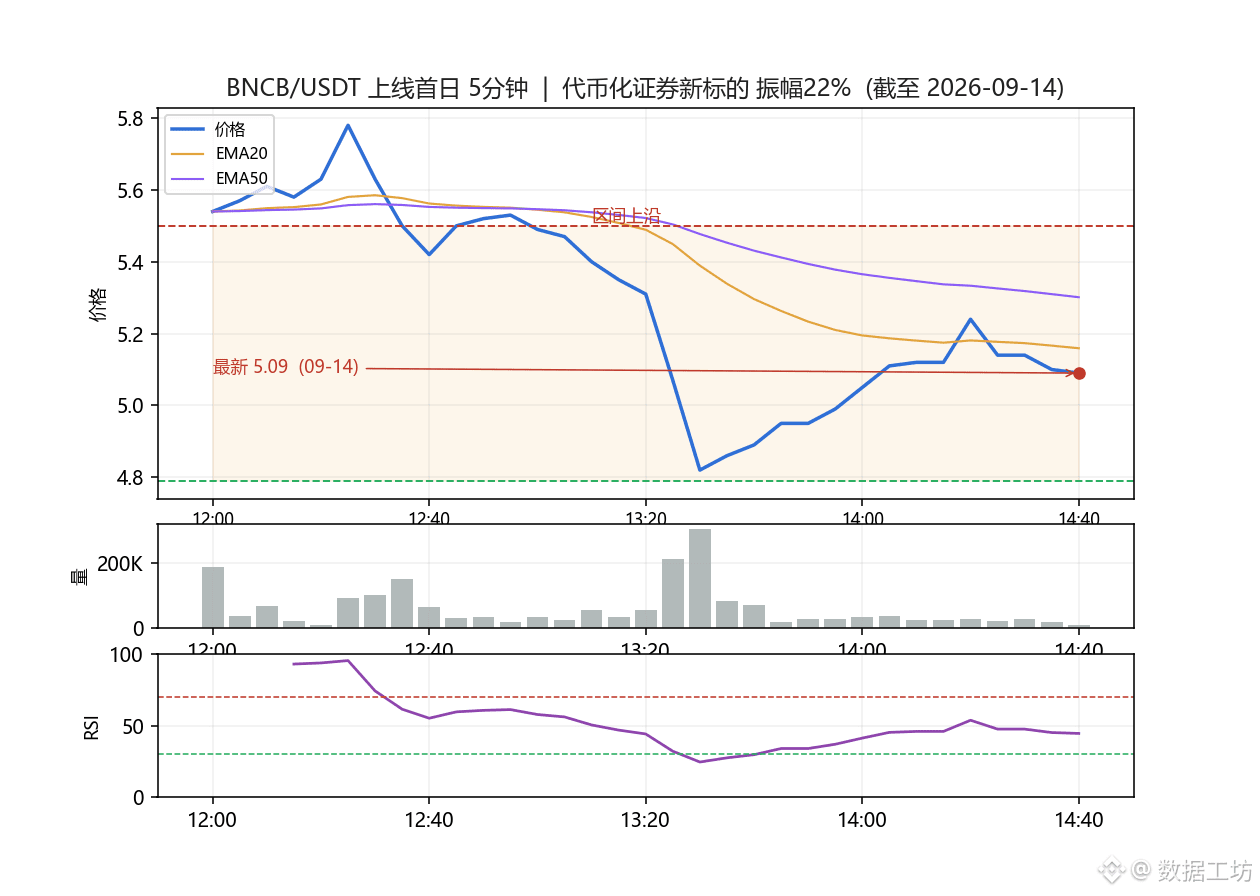
Die offizielle Ankündigung ist sehr klar: 1:1 Umtausch gegen die zugrunde liegende Aktie. Innerhalb der ersten Stunde nach dem Listing kann direkt in BTC/USDT getauscht werden, ohne Gebühren. Die Maker-Gebührenbefreiung gilt bis zum 1. Oktober. Reale Daten der ersten Stunden: Eröffnung 5,40, aktueller Kurs etwa 5,10, Hoch 5,85, Tief 4,79, Spanne ca. 22%, Handelsvolumen etwa 10,60 Mio. USDT.
Der Datenmensch erkennt den Haken sofort: Die „Preis-Zeitachse“ solcher Underlyings ist nicht dasselbe wie bei kryptonativen Assets. Die Token werden 24/7 gehandelt, aber die zugrunde liegenden Aktien haben Eröffnung und Schluss sowie Pre-Market/Post-Market und feiertagsbedingt keine Preis-Sprünge. Deshalb existieren innerhalb desselben Underlyings gleichzeitig zwei verschiedene Definitionsansätze: „On-Chain-Trade-Preise“ und „Index-Referenzpreise“. Wenn man das einfach in dasselbe Modell wie BTC-Kerzen (K-Linien) einfügt, tauchen im Backtest zwangsläufig jede Menge scheinbarer Fehlsignale auf.
Nebenbei: Die Ankündigung selbst ist die günstigste Event-Datenquelle. New Listings, Delistings, Änderungen bei Sicherheiten, Gebührenanpassungen – das sind wirklich die Events, die Liquidität und Preise bewegen. Und dafür gibt es auch öffentliche Schnittstellen, mit denen man die Daten strukturiert abrufen kann. Wenn ich Automatisierung baue, ist der Standard-Workflow: Ankündigungen erfassen → in die Datenbank einspielen → Schwellenwertalarme. Das ist deutlich zuverlässiger als nur auf Nachrichten aus Gruppen zu starren.
Meine Einschätzung: Bei solchen neuen Sicherheiten-Assets konzentriert sich die Volatilität rund um den Handelsschluss bzw. -start an den US-Börsen. In den Daten werde ich sie separat markieren und separat auswerten – keinesfalls mische ich sie in dasselbe Volatilitätsmodell wie kryptonative Assets.
Würdest du tokenisierte Aktien in dein Monitoring für Kursverläufe aufnehmen? Schreib’s in die Kommentare.
#bStocks #代币化股票 #量化 #数据 #Datenkontrolle
Heute Abend um 20:00 Uhr listet Binance BNCB/USDT. Das zugrunde liegende Produkt ist jedoch kein Krypto-Projekt, sondern tokenisierte Aktien (bStocks von CEA Industries). Am selben Tag gibt es außerdem eine kaum beachtete Ankündigung: Es wurde als geeignetes Sicherheiten-Asset für Vollhebel und das Unified-Account-System aufgenommen (VIP3 und höher).
Die offizielle Ankündigung ist sehr klar: 1:1 Umtausch gegen die zugrunde liegende Aktie. Innerhalb der ersten Stunde nach dem Listing kann direkt in BTC/USDT getauscht werden, ohne Gebühren. Die Maker-Gebührenbefreiung gilt bis zum 1. Oktober. Reale Daten der ersten Stunden: Eröffnung 5,40, aktueller Kurs etwa 5,10, Hoch 5,85, Tief 4,79, Spanne ca. 22%, Handelsvolumen etwa 10,60 Mio. USDT.
Der Datenmensch erkennt den Haken sofort: Die „Preis-Zeitachse“ solcher Underlyings ist nicht dasselbe wie bei kryptonativen Assets. Die Token werden 24/7 gehandelt, aber die zugrunde liegenden Aktien haben Eröffnung und Schluss sowie Pre-Market/Post-Market und feiertagsbedingt keine Preis-Sprünge. Deshalb existieren innerhalb desselben Underlyings gleichzeitig zwei verschiedene Definitionsansätze: „On-Chain-Trade-Preise“ und „Index-Referenzpreise“. Wenn man das einfach in dasselbe Modell wie BTC-Kerzen (K-Linien) einfügt, tauchen im Backtest zwangsläufig jede Menge scheinbarer Fehlsignale auf.
Nebenbei: Die Ankündigung selbst ist die günstigste Event-Datenquelle. New Listings, Delistings, Änderungen bei Sicherheiten, Gebührenanpassungen – das sind wirklich die Events, die Liquidität und Preise bewegen. Und dafür gibt es auch öffentliche Schnittstellen, mit denen man die Daten strukturiert abrufen kann. Wenn ich Automatisierung baue, ist der Standard-Workflow: Ankündigungen erfassen → in die Datenbank einspielen → Schwellenwertalarme. Das ist deutlich zuverlässiger als nur auf Nachrichten aus Gruppen zu starren.
Meine Einschätzung: Bei solchen neuen Sicherheiten-Assets konzentriert sich die Volatilität rund um den Handelsschluss bzw. -start an den US-Börsen. In den Daten werde ich sie separat markieren und separat auswerten – keinesfalls mische ich sie in dasselbe Volatilitätsmodell wie kryptonative Assets.
Würdest du tokenisierte Aktien in dein Monitoring für Kursverläufe aufnehmen? Schreib’s in die Kommentare.
#bStocks #代币化股票 #量化 #数据 #Datenkontrolle