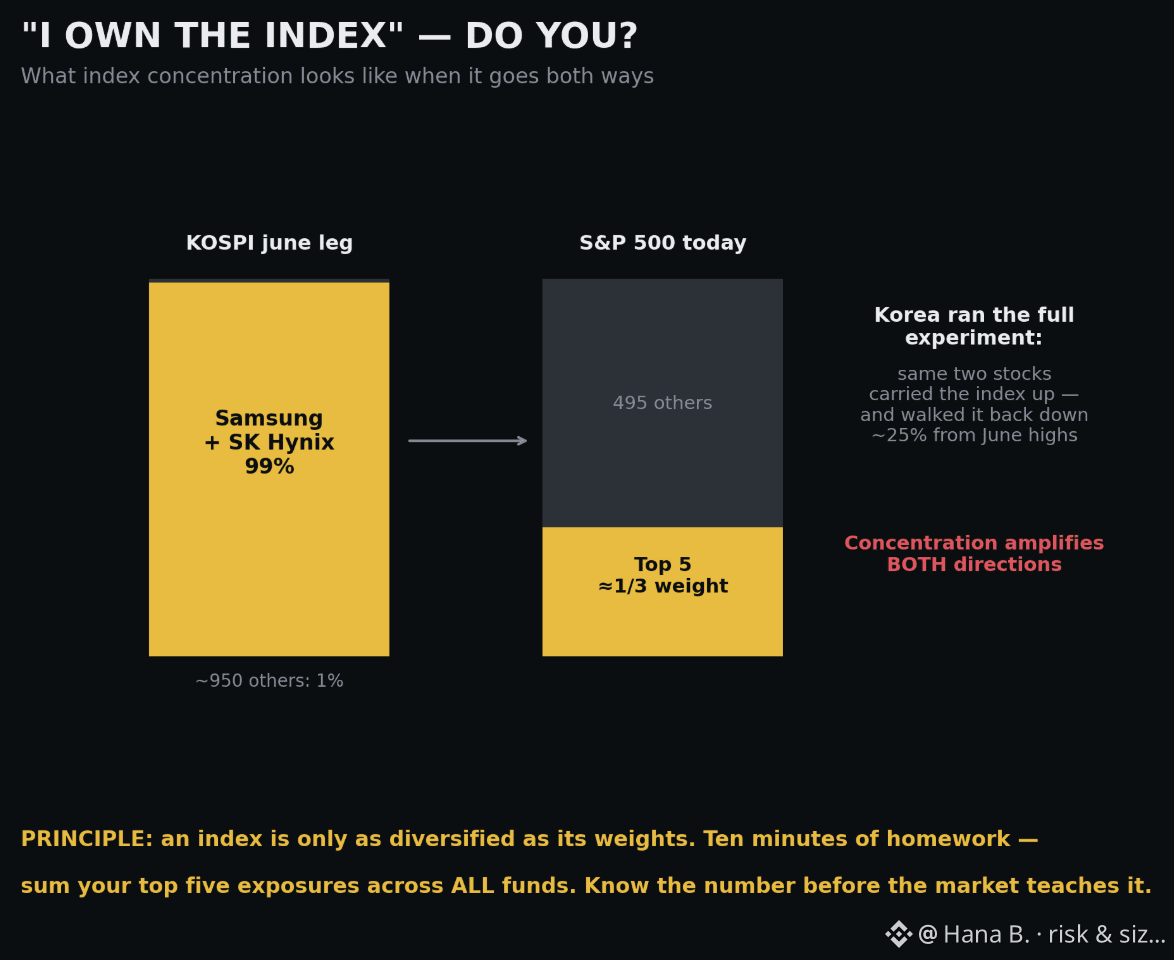
Die Bank von Korea hat diese Woche eine Zahl veröffentlicht, die an jeder Wand eines Index-Investors hängen sollte: Während der Juni-Rallye beim KOSPI trugen zwei Aktien — Samsung und SK Hynix — satte 99% zum Anstieg des Index bei.
Lies das noch einmal. Die gesamten Kursgewinne eines ganzen nationalen Aktienmarkts, und 99% davon kamen von zwei Unternehmen. Die restlichen ein Prozent verteilten sich auf rund 950.
Am Montag zeigte sich die andere Seite dieser Rechnung. Die beiden fielen um 4% bzw. 6,3%; der Index sank um 3,26%. Keine Panik, kein Krisenmodus — nur Gewichte, die machen, was Gewichte tun. Und Korea hat das Experiment jetzt ganz durchgespielt: Genau dasselbe Paar, das den Index nach oben getragen hat, hat ihn seit den Juni-Höchstständen wieder um rund ein Viertel nach unten zurückgedreht. Die Konzentration hat die Rally nicht nur verstärkt. Sie hat auch den Ausstieg verstärkt.
Bevor du das unter „Korea-Problem“ abheftest, schau nach Hause. Die fünf größten US-Aktien sind ungefähr ein Drittel des S&P 500. Letzte Woche fielen sie alle um mehr als 1%, während sich der Index kaum bewegte — das war die harmlose Variante, Rotation, die den Schlag abfing. Korea hat gerade die bösartige Variante gezeigt, und seine Zentralbank war besorgt genug, sie formell zu untersuchen.
Grundsatz: Ein Index ist nur so diversifiziert wie seine Gewichtungen. „Ich besitze den Index“ bedeutet zunehmend „Ich besitze eine Handvoll Unternehmen plus Deko“. Das kann eine völlig legitime Position sein — solange du weißt, dass du sie hältst, und den Rest in deinem Depot entsprechend dimensionierst.
Die Hausaufgabe dauert zehn Minuten: Addiere deine Top-5-Exposure über ALL deine Fonds hinweg, einschließlich derjenigen, die in Indexprodukten stecken. Die meisten haben das nie ein einziges Mal getan. Seoul hat es für ein ganzes Land gemacht. #risk #sizing
Lies das noch einmal. Die gesamten Kursgewinne eines ganzen nationalen Aktienmarkts, und 99% davon kamen von zwei Unternehmen. Die restlichen ein Prozent verteilten sich auf rund 950.
Am Montag zeigte sich die andere Seite dieser Rechnung. Die beiden fielen um 4% bzw. 6,3%; der Index sank um 3,26%. Keine Panik, kein Krisenmodus — nur Gewichte, die machen, was Gewichte tun. Und Korea hat das Experiment jetzt ganz durchgespielt: Genau dasselbe Paar, das den Index nach oben getragen hat, hat ihn seit den Juni-Höchstständen wieder um rund ein Viertel nach unten zurückgedreht. Die Konzentration hat die Rally nicht nur verstärkt. Sie hat auch den Ausstieg verstärkt.
Bevor du das unter „Korea-Problem“ abheftest, schau nach Hause. Die fünf größten US-Aktien sind ungefähr ein Drittel des S&P 500. Letzte Woche fielen sie alle um mehr als 1%, während sich der Index kaum bewegte — das war die harmlose Variante, Rotation, die den Schlag abfing. Korea hat gerade die bösartige Variante gezeigt, und seine Zentralbank war besorgt genug, sie formell zu untersuchen.
Grundsatz: Ein Index ist nur so diversifiziert wie seine Gewichtungen. „Ich besitze den Index“ bedeutet zunehmend „Ich besitze eine Handvoll Unternehmen plus Deko“. Das kann eine völlig legitime Position sein — solange du weißt, dass du sie hältst, und den Rest in deinem Depot entsprechend dimensionierst.
Die Hausaufgabe dauert zehn Minuten: Addiere deine Top-5-Exposure über ALL deine Fonds hinweg, einschließlich derjenigen, die in Indexprodukten stecken. Die meisten haben das nie ein einziges Mal getan. Seoul hat es für ein ganzes Land gemacht. #risk #sizing