

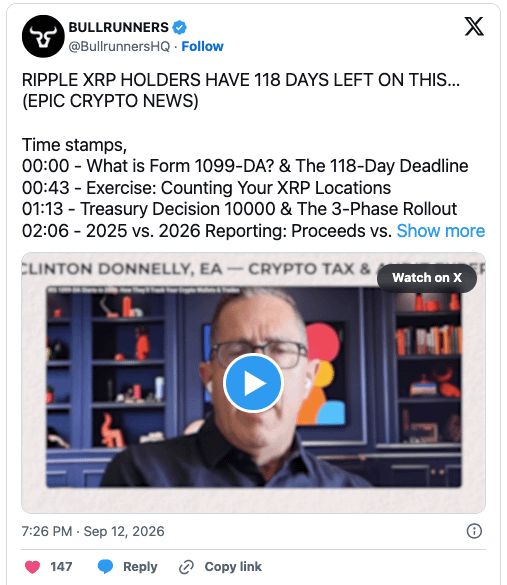
Der Krypto-Kommentator BULLRUNNERS fordert XRP-Inhaber auf, jetzt zu handeln, und warnt, dass noch 118 Tage verbleiben in dem, was er als das erste Steuerjahr bezeichnet, in dem Broker die Anschaffungskosten (Cost Basis) bei bestimmten Transaktionen mit digitalen Vermögenswerten melden müssen. Die Warnung bezieht sich auf das Formular 1099-DA, ein neues IRS-Meldeformular, das an Vorgaben des Finanzministeriums (Treasury Department) gekoppelt ist und ab 2026 verändert, wie Krypto-Transaktionen dokumentiert werden.
Bisher meldeten Broker in der Regel nur den Erlös aus dem Verkauf eines digitalen Vermögenswerts — nicht, was der Inhaber ursprünglich dafür bezahlt hatte. Das ändert sich, und BULLRUNNERS sagt, dass die Umstellung für alle, die XRP über mehrere Plattformen halten, echte Pflichten zur Dokumentation mit sich bringt.
Nicht alle XRP werden auf die gleiche Weise behandelt
Laut BULLRUNNERS teilen die neuen Regeln die Bestände in zwei Kategorien auf: „covered“ (abgedeckt) und „non-covered“ (nicht abgedeckt) digitale Vermögenswerte. XRP, das sowohl erworben als auch mit demselben Broker während 2026 gehalten wurde, fällt in der Regel in die abgedeckte Kategorie — das bedeutet, dass dieser Broker für die Meldung der Anschaffungsbasis verantwortlich ist.
Aber für XRP, das vor 2026 gekauft wurde, gilt diese Behandlung nicht. Das gilt auch für XRP, das zwischen Börsen oder Wallets bewegt wurde, denn der Broker, der die Übertragung erhält, hat in der Regel keine Möglichkeit zu wissen, wofür es ursprünglich bezahlt wurde. Für Inhaber, die XRP seit Jahren halten und Coins zwischen Cold Storage, Börsen und anderen Wallets transferiert haben — ein häufiges Muster — kann das bedeuten, dass ein wesentlicher Teil ihrer Bestände außerhalb jeder brokerseitig gemeldeten Anschaffungsbasis liegen könnte. In solchen Fällen kann ein Broker die Verkaufserlöse melden, aber das Feld für die Anschaffungsbasis einfach leer lassen.
BULLRUNNERS war deutlich, was das für Inhaber bedeutet, die keine eigenen Unterlagen haben. Wie er es ausdrückte: Die IRS geht nicht davon aus, dass ein fairer Kaufpreis gezahlt wurde — sie nimmt überhaupt nichts an.
Auch lesen: XRP braucht zwei Ausbrüche, um 2,00 $ zu erreichen — das beobachten Trader
Warum „ein universeller Pool“ nicht mehr funktioniert
Eine weitere Änderung, die BULLRUNNERS hervorgehoben hat, betrifft die Revenue Procedure 2024-28, die verändert, wie digitale Asset-Aufzeichnungen verfolgt werden. Er sagte, Inhaber sollten aufhören, ihr$XRP P als einen einzigen, zusammengefassten Pool für Zwecke der Anschaffungsbasis zu behandeln. Stattdessen muss die Basis nun pro Standort erfasst werden — das bedeutet, dass Börsen, Hardware-Wallets und On-Chain-Wallets jeweils eigene, getrennte Aufzeichnungen über die gehaltenen Einheiten, die Erwerbsdaten und die ursprünglichen Kosten benötigen können.
Er verwies außerdem auf Safe-Harbor-Bestimmungen, die seit dem 1. Januar 2025 gelten. Diese erlauben es Inhabern, nicht genutzte Anschaffungsbasis auf verschiedene Standorte aufzuteilen — aber nur, wenn die zugrunde liegenden Aufzeichnungen existieren, um dies zu belegen.
BULLRUNNERS merkte außerdem an, dass XRP im Gegensatz zu bestimmten Stablecoin-Transaktionen mit einer Meldegrenze von 10.000 US-Dollar oder zu bestimmten NFTs mit einer Grenze von 600 US-Dollar keinen gleichwertigen Ausnahmepunkt unter diesen Regeln erhält. Er brachte auch den umfassenderen Punkt vor, dass das Formular 1099-DA eine öffentliche Blockchain-Adresse mit identifizierenden Informationen verknüpfen kann, die von einem regulierten Broker übermittelt werden.
Die Kernbotschaft von BULLRUNNERS dreht sich um Kontrolle: Inhaber, die ihre eigenen Positionen dokumentieren, verfügen jetzt über einen klareren und besser verteidigbaren Nachweis als diejenigen, die alles erst später zusammensetzen lassen. Er ermutigt XRP-Inhaber, Belege vor Jahresende zu sammeln und diese zu einem qualifizierten Steuerfachmann zu bringen. Dabei verweist er auf die Treasury Decision 10000, die Revenue Procedure 2024-28 und die Guidance zu IRS-Formular 1099-DA als wichtige Bezugspunkte. Außerdem stellte er klar, dass sein Inhalt zu Bildungszwecken dient und keine Alternative zu professioneller Steuerberatung darstellt.
Haftungsausschluss: Die Informationen in diesem Artikel dienen nur allgemeinen Zwecken und stellen keine Finanzberatung dar. Die Ansichten des Autors sind persönlich und können von den Ansichten von Chain Affairs abweichen. Bevor Sie eine Anlageentscheidung treffen, sollten Sie immer Ihre eigenen Recherchen durchführen. Chain Affairs ist nicht verantwortlich für etwaige finanzielle Verluste.