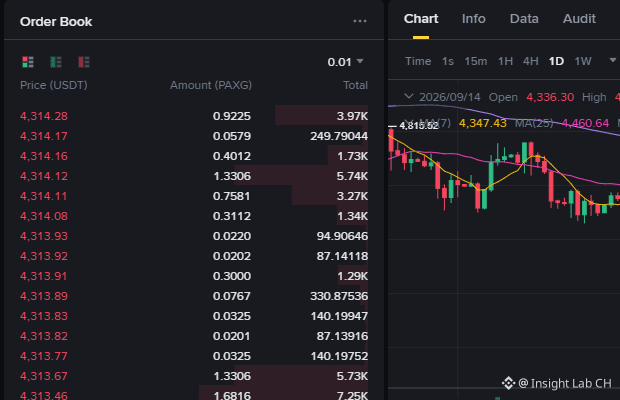
Während der Handelssitzungen für Rohstoffe in London und New York geriet der Edelmetallmarkt unter spürbaren Verkaufsdruck. Der Spot-Goldpreis fiel im Tagesverlauf um fast 1% auf 4306,15 USD je Unze; die New-York-Gold-Futures sanken zeitgleich um 1% auf 4346,10 USD je Unze. Der Preisverfall bei Spot-Silber war noch ausgeprägter: Am selben Tag brach es um 2% auf 63,17 USD je Unze ein. Gleichzeitig hat Goldman Sachs in seinem neuesten Bericht die Prognose für den Zins-Pfad der Bank of England nach oben korrigiert: Aufgrund eines starken Anstiegs der Großhandelspreise für Energie und der hartnäckigen Inflationsdynamik erwartet man, dass die Bank of England im November um 25 Basispunkte anhebt und damit die zuvor getroffene Einschätzung, die Zinsen unverändert zu lassen, umkehrt.
Diese Entwicklungen spiegeln wider, dass das Inflationsrisiko für die großen Volkswirtschaften noch lange nicht ausgestanden ist. Infolge steigender Energiepreise und einer widerstandsfähigen Konjunktur nehmen die Sorgen über Stagflation und Zweitrundeneffekte der Inflation zu. LSEG-Daten zeigen, dass Händler inzwischen bereits damit begonnen haben, für die Bank of England im laufenden Jahr insgesamt rund 47 Basispunkte zusätzlicher Zinserhöhungen einzupreisen. Ein länger anhaltendes hohes Zinsniveau („Higher for longer“) führt sogar wieder zu Erwartungen einer erneuten Straffung und setzt zinslose Vermögenswerte dadurch erheblich unter Druck.
Aus Sicht der makroökonomischen Asset-Rotation begrenzen die wiederholten Anpassungen der Erwartungen an eine Straffung durch wichtige Notenbanken direkt den Bewertungsraum für Edelmetalle. Wenn Anleiherenditen auf hohem Niveau verharren und reale Zinsen nicht rasch nach unten laufen, wird der kurzfristige Reiz von Gold und Silber als Absicherung durch die hohen Opportunitätskosten des Haltens ausgehöhlt. Eine erneute Verschärfung der Erwartungen an die globale Liquidität veranlasst zudem institutionelle Gelder dazu, in den Derivatemärkten den Hebel rasch zurückzufahren.
Für den Kryptomarkt sind sich verschlechternde Liquiditätserwartungen typischerweise ein Vorlaufindikator dafür, dass Risikoassets unter Druck geraten. Solange die wichtigsten Notenbanken noch keinen vollständigen Lockerungszyklus gestartet haben, ist es für Kern-Assets wie $BTC schwer, eine nachhaltige Unterstützung durch externe Fiat-Liquidität zu erhalten. Anleger sollten davor gewarnt sein, dass sich die makroökonomische Straffungsstimmung auf den Kryptomarkt überträgt und zu einer Liquiditätsabziehung sowie einem Risiko für Bewertungsanpassungen führt; kurzfristig wird daher dringend zu größter Vorsicht geraten.
#Gold #PreciousMetals #InterestRates #MacroEconomics
Diese Entwicklungen spiegeln wider, dass das Inflationsrisiko für die großen Volkswirtschaften noch lange nicht ausgestanden ist. Infolge steigender Energiepreise und einer widerstandsfähigen Konjunktur nehmen die Sorgen über Stagflation und Zweitrundeneffekte der Inflation zu. LSEG-Daten zeigen, dass Händler inzwischen bereits damit begonnen haben, für die Bank of England im laufenden Jahr insgesamt rund 47 Basispunkte zusätzlicher Zinserhöhungen einzupreisen. Ein länger anhaltendes hohes Zinsniveau („Higher for longer“) führt sogar wieder zu Erwartungen einer erneuten Straffung und setzt zinslose Vermögenswerte dadurch erheblich unter Druck.
Aus Sicht der makroökonomischen Asset-Rotation begrenzen die wiederholten Anpassungen der Erwartungen an eine Straffung durch wichtige Notenbanken direkt den Bewertungsraum für Edelmetalle. Wenn Anleiherenditen auf hohem Niveau verharren und reale Zinsen nicht rasch nach unten laufen, wird der kurzfristige Reiz von Gold und Silber als Absicherung durch die hohen Opportunitätskosten des Haltens ausgehöhlt. Eine erneute Verschärfung der Erwartungen an die globale Liquidität veranlasst zudem institutionelle Gelder dazu, in den Derivatemärkten den Hebel rasch zurückzufahren.
Für den Kryptomarkt sind sich verschlechternde Liquiditätserwartungen typischerweise ein Vorlaufindikator dafür, dass Risikoassets unter Druck geraten. Solange die wichtigsten Notenbanken noch keinen vollständigen Lockerungszyklus gestartet haben, ist es für Kern-Assets wie $BTC schwer, eine nachhaltige Unterstützung durch externe Fiat-Liquidität zu erhalten. Anleger sollten davor gewarnt sein, dass sich die makroökonomische Straffungsstimmung auf den Kryptomarkt überträgt und zu einer Liquiditätsabziehung sowie einem Risiko für Bewertungsanpassungen führt; kurzfristig wird daher dringend zu größter Vorsicht geraten.
#Gold #PreciousMetals #InterestRates #MacroEconomics