
#光通信 Branche dürfte die Stimmung mindestens bis 2027–2029 weiter sichtbar bleiben
1. Aktuell sind 1,6T und 800G weiterhin die zentralen Wachstumstreiber. Für 2027 wird erwartet, dass die 1,6T-Bestellungen im Vergleich zu 2026 auf ein Mehrfaches steigen; 800G dürfte mindestens ebenfalls verdoppeln. Bis 2028 übernehmen dann 2,4T in großem Umfang, die stärkere Einführung von mehr CSP für 1,6T sowie die durch CPO ausgelöste neue Nachfrage den Wachstumsmotor, während 800G schrittweise durch 1,6T ersetzt wird. Eine Single-Channel-400G-Technologie dürfte in den Jahren 2028–2029 marktreif werden und dann weitere Upgrades der Bandbreite antreiben.
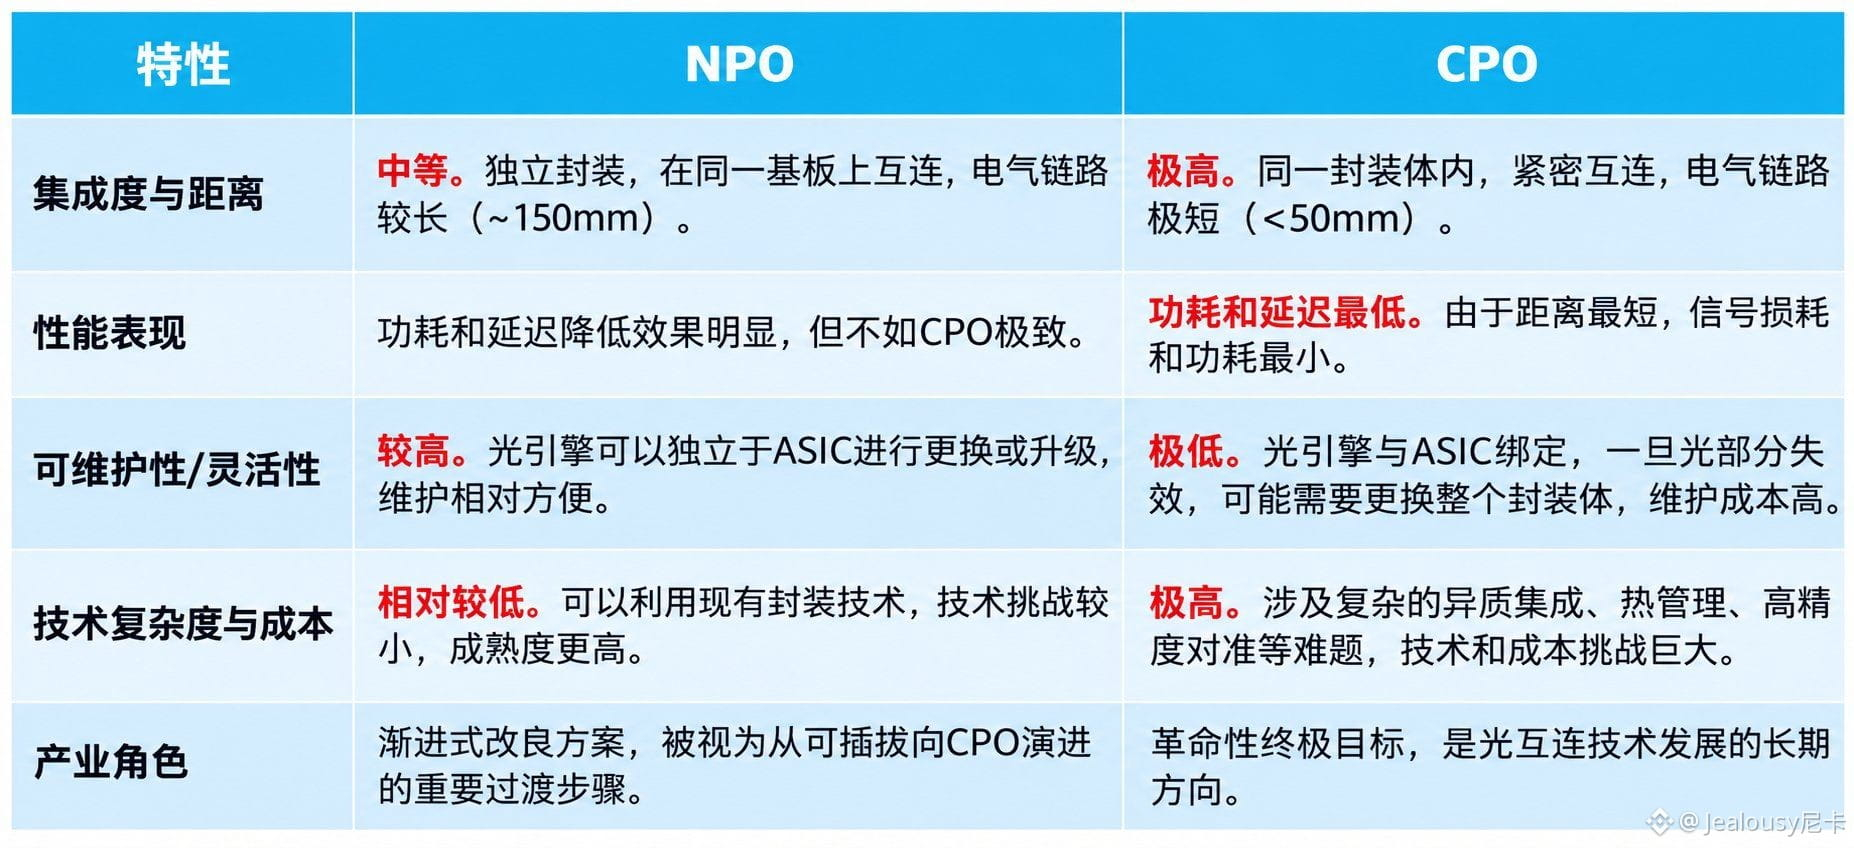
2. Bei der technologischen Route ist eine wichtige Einschätzung: CPO wird Steckbar/Plug-in (pluggable) nicht schnell und vollständig ersetzen. In Zukunft werden Plug-in, NPO und CPO sehr lange nebeneinander bestehen. Plug-in hat in Szenarien „scale out“ weiterhin eine lange Lebensdauer; NPO ist zudem kein Produkt nur als kurzfristige Übergangslösung. Die zweite und dritte Generation werden sich in Richtung 2,5D- und 3D-Verpackung weiterentwickeln und voraussichtlich ab der zweiten Hälfte 2027 mit dem Rollout beginnen. CPO bietet zwar bessere Performance, steht derzeit jedoch noch vor Problemen hinsichtlich Zuverlässigkeit, Wartung, Kosten und Reifegrad der Lieferkette. Eine wirklich großflächige Anwendung wird voraussichtlich erst nach 2030 eintreten.
3. Die Lieferkette bleibt ein zentrales Engpass-Thema der Branche. Insbesondere bei den entscheidenden Materialien wie 1,6T DFBs und DSPs in den Jahren 2026–2027 sichern sich die Unternehmen Produktionskapazitäten frühzeitig durch Vorauszahlungen, langfristige Abkommen und strategische Investitionen. Da die Nachfrage jedoch weiter stetig wächst, lässt sich die Situation einer knappen Versorgung kurzfristig kaum vollständig entschärfen.
4. Auch die Wettbewerbsbarrieren sind höher als vom Markt angenommen. Optische Module sind kein einfaches „Montagegeschäft“. In Bereichen wie Silizium-Photonik, Dünnfilm-Lithium-Niobat, Kohärenz-Technologie, Hochfrequenz-Schaltungen und fortschrittliche Verpackungen bestehen technische Hürden. Gleichzeitig sind die Zertifizierungszyklen der Kunden lang und die Anzahl der Lieferanten begrenzt, wodurch sich starke Kundenbarrieren ergeben.
Am Ende sorgen diese Barrieren in den Bereichen Technologie, Kunden und Lieferkette dafür, dass die führenden Hersteller weiterhin Vorteile haben. Neben einigen bekannten Leitern aus den US-Aktienmärkten denke ich, dass die oben genannten Logiken auch für „A-Aktien“ (A-shares) gelten.
$LITEB $COHRB $FN.US
1. Aktuell sind 1,6T und 800G weiterhin die zentralen Wachstumstreiber. Für 2027 wird erwartet, dass die 1,6T-Bestellungen im Vergleich zu 2026 auf ein Mehrfaches steigen; 800G dürfte mindestens ebenfalls verdoppeln. Bis 2028 übernehmen dann 2,4T in großem Umfang, die stärkere Einführung von mehr CSP für 1,6T sowie die durch CPO ausgelöste neue Nachfrage den Wachstumsmotor, während 800G schrittweise durch 1,6T ersetzt wird. Eine Single-Channel-400G-Technologie dürfte in den Jahren 2028–2029 marktreif werden und dann weitere Upgrades der Bandbreite antreiben.
2. Bei der technologischen Route ist eine wichtige Einschätzung: CPO wird Steckbar/Plug-in (pluggable) nicht schnell und vollständig ersetzen. In Zukunft werden Plug-in, NPO und CPO sehr lange nebeneinander bestehen. Plug-in hat in Szenarien „scale out“ weiterhin eine lange Lebensdauer; NPO ist zudem kein Produkt nur als kurzfristige Übergangslösung. Die zweite und dritte Generation werden sich in Richtung 2,5D- und 3D-Verpackung weiterentwickeln und voraussichtlich ab der zweiten Hälfte 2027 mit dem Rollout beginnen. CPO bietet zwar bessere Performance, steht derzeit jedoch noch vor Problemen hinsichtlich Zuverlässigkeit, Wartung, Kosten und Reifegrad der Lieferkette. Eine wirklich großflächige Anwendung wird voraussichtlich erst nach 2030 eintreten.
3. Die Lieferkette bleibt ein zentrales Engpass-Thema der Branche. Insbesondere bei den entscheidenden Materialien wie 1,6T DFBs und DSPs in den Jahren 2026–2027 sichern sich die Unternehmen Produktionskapazitäten frühzeitig durch Vorauszahlungen, langfristige Abkommen und strategische Investitionen. Da die Nachfrage jedoch weiter stetig wächst, lässt sich die Situation einer knappen Versorgung kurzfristig kaum vollständig entschärfen.
4. Auch die Wettbewerbsbarrieren sind höher als vom Markt angenommen. Optische Module sind kein einfaches „Montagegeschäft“. In Bereichen wie Silizium-Photonik, Dünnfilm-Lithium-Niobat, Kohärenz-Technologie, Hochfrequenz-Schaltungen und fortschrittliche Verpackungen bestehen technische Hürden. Gleichzeitig sind die Zertifizierungszyklen der Kunden lang und die Anzahl der Lieferanten begrenzt, wodurch sich starke Kundenbarrieren ergeben.
Am Ende sorgen diese Barrieren in den Bereichen Technologie, Kunden und Lieferkette dafür, dass die führenden Hersteller weiterhin Vorteile haben. Neben einigen bekannten Leitern aus den US-Aktienmärkten denke ich, dass die oben genannten Logiken auch für „A-Aktien“ (A-shares) gelten.
$LITEB $COHRB $FN.US