
Der Vorsitzende der Federal Reserve, Kevin Warsh, betritt die Sitzung dieser Woche mit einem Problem, das er im Sommer so gut wie möglich zu kaschieren versucht hatte. Das zweitägige Treffen des FOMC endet am Mittwoch; die Zinsentscheidung ist für 14:00 Uhr angesetzt, und Warsh soll eine halbe Stunde später den Reportern Rede und Antwort stehen. Der Inflationsbericht für August am Freitag erledigte den größten Teil der Arbeit, die die Falken im Ausschuss brauchten.
Der Kern-CPI, der Lebensmittel und Energie ausklammert, stieg im August um 0,3%, also um zehn Hundertstelpunkt wärmer als die von Ökonomen veranschlagten 0,2%, wie das Bureau of Labor Statistics mitteilte. Der Gesamt-CPI kletterte um 0,4% im Monatsverlauf und lag bei 3,4% im Jahresvergleich – beides im Einklang mit den Prognosen. Die Kerninflation verlangsamte sich leicht im Jahresvergleich auf 2,4% von 2,5%.
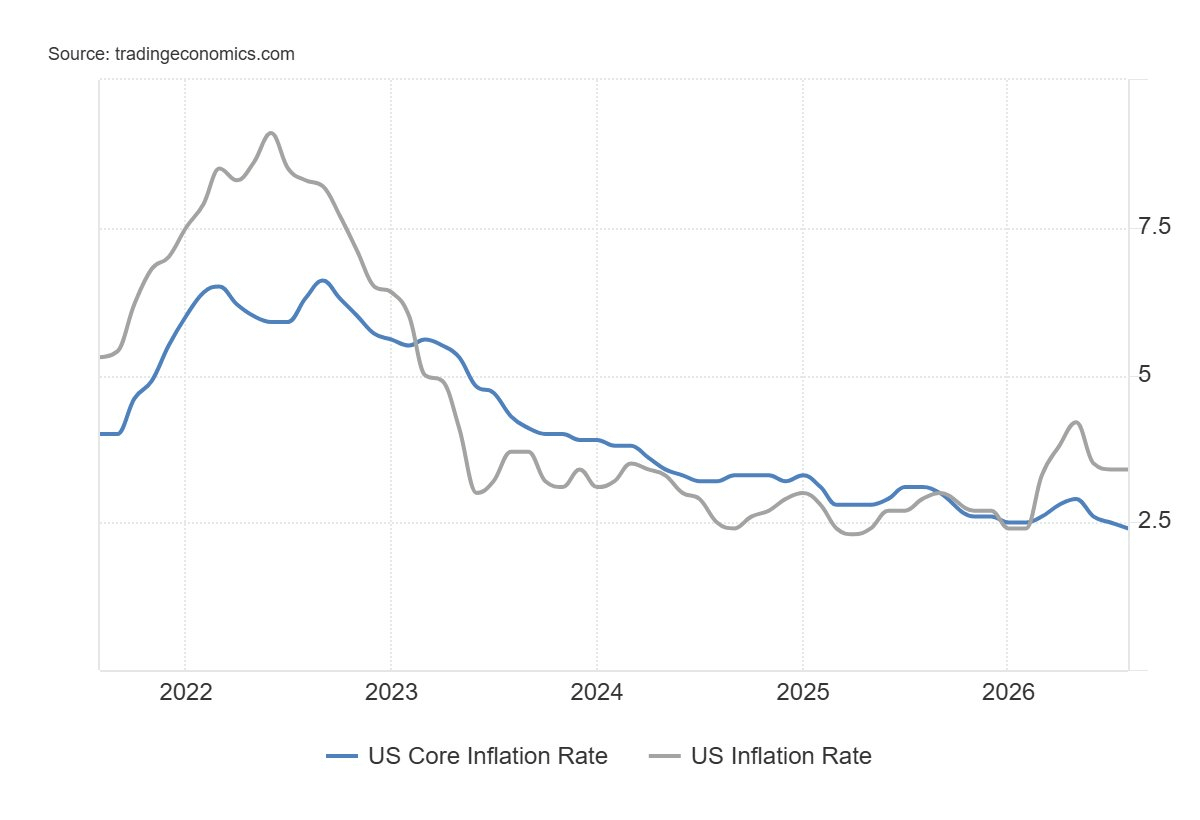
Diese schwächere Jahreszahl tat wenig, um die Überraschung im Monat zu dämpfen. Es ist die letzte große Inflationsmessung, die die Fed vor ihrer Abstimmung sehen wird. Der August-Jobbericht von Freitag, der ebenfalls stärker als erwartet ausfiel, verstärkte nur noch das Argument, das die politischen Entscheidungsträger bereits aufgebaut hatten: jetzt zu handeln statt zu warten.
Wall Street kapituliert
Die Wahrscheinlichkeit für Zinserhöhungen lag am Montag laut dem FedWatch-Tool der CME Group bei etwa 87%, nachdem sie in den Stunden direkt nach der Veröffentlichung von Freitag zeitweise bis auf 90% gestiegen war. Vor dem Bericht lagen die Erwartungen näher an einer Münzwurf-Entscheidung. Danach setzte die Kapitulation schnell ein.
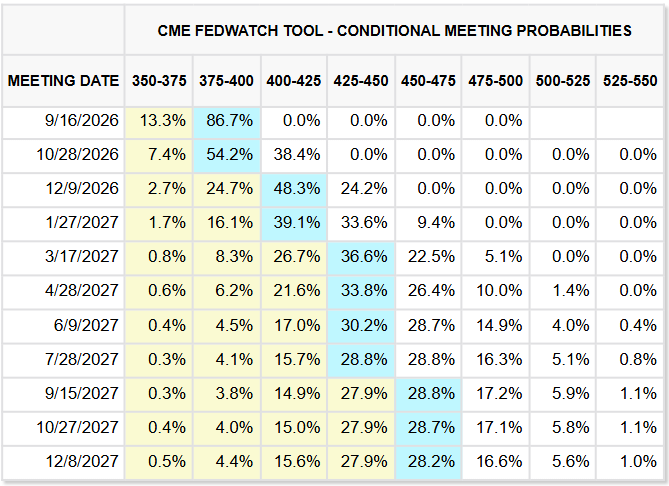
Goldman Sachs gab eine Prognose auf, die es seit Mitte des Sommers hielt: Die Fed würde die Zinsen bis zum Jahresende unverändert lassen. JPMorgan hob eine Zinserhöhungsvorhersage nach oben, die zuvor für Dezember eingeplant war. TD Securities und Mitsubishi UFJ strichen ihre „keine Änderung“-Aufrufe vollständig. Sogar Citigroup, das drei Zinssenkungen ab Oktober erwartet hatte, räumte ein, dass ein Anstieg im September nun wahrscheinlich ist.
Die Verschiebung reicht weiter zurück als die Zahl von Freitag. Fed-Gouverneur Christopher Waller, ein ständiges Mitglied mit Stimmrecht im Ausschuss und einer der eher „dovish“ eingestellten Vertreter, sagte in einem Reuters-NEXT-Interview am 3. September, er sei bereit, die Zinsen stabil zu halten – solange die August-Daten bestätigten, dass die Entinflation weiter anhalte. Er baute eine Ausstiegsklausel ein:
„Es kann angebracht sein, den politischen Zinssatz diese Woche anzuheben“, sagte Waller, „wenn die eingehenden Daten zeigen, dass die Verbesserung nur vorübergehend war.“
Warsh hatte bereits Wochen zuvor den Ton gesetzt. In einer Rede am 28. August beim Jackson-Hole-Symposium der Kansas-City-Fed – seine erste als Vorsitzender – sagte Warsh, die diesjährigen Inflationsdaten seien zwar besser als befürchtet, hätten ihn aber nicht überzeugt, dass sich die zugrunde liegenden Preisdrücke nachhaltig und spürbar verbessert hätten. Die Fed habe, sagte er, noch Arbeit vor sich.
Eine Glaubwürdigkeits-Falle
Diese Kombination – ein bedingtes Hold von Waller und ein nicht überzeugter Vorsitzender – ließ kaum Raum, als der CPI-Bericht dann „heiß“ ausfiel. Ein Anleihemarkt, der bereits in schlechter Stimmung war, machte die Rechnung noch schlimmer. Nicht jetzt zu erhöhen, nachdem monatelang hartes Signalfeuer gesendet wurde, würde Warsh so dastehen lassen, als hätte er hart gesprochen und sei dann bei der Gelegenheit eingeknickt, als es darauf ankam.
Glaubwürdigkeit ist leicht zu verlieren und schwer wieder aufzubauen, insbesondere mit langfristigen US-Treasury-Renditen, die bereits Mehrjahreshöchststände testen. Anleger rahmen die Entscheidung im September zunehmend als einen Glaubwürdigkeitstest der Fed unter ihrem neuen Vorsitzenden ein, eine Dynamik, die Präsident Trump mit hoher Wahrscheinlichkeit verärgern wird. Trump hat wiederholt – und ohne viel Gegenwind aus der Ecke der Ökonomen – argumentiert, die Vereinigten Staaten sollten die niedrigsten Zinsen der Welt haben.
Ein unruhiger Inflationsbericht
Nicht alle kaufen das „hot“-Framing. Robin Brooks vom Brookings Institute argumentierte in einer kürzlich veröffentlichten Notiz, dass der Schlagzeilenwert von Freitag das Problem überzeichnet habe. Der Ausschlag bei der Kern-CPI-Inflation, schrieb er, gehe auf eine Handvoll unruhiger Kategorien zurück, die besonders große Sprünge bei den Preisen innerhalb eines Monats gesehen hätten.
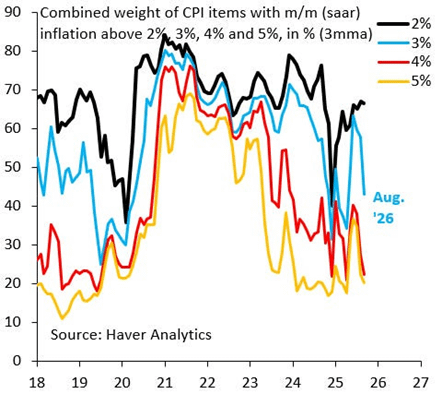
Noch aussagekräftiger ist nach seiner Ansicht Folgendes: Das kombinierte Gewicht von CPI-Komponenten, die über 3% Inflation liegen – genau die Kennzahl, die Warsh in Jackson Hole als Maßstab für den Fortschritt bei der Entinflation genannt hatte – ist im August scharf gefallen. So sieht verbreiterte Inflationsentwicklung nicht aus.
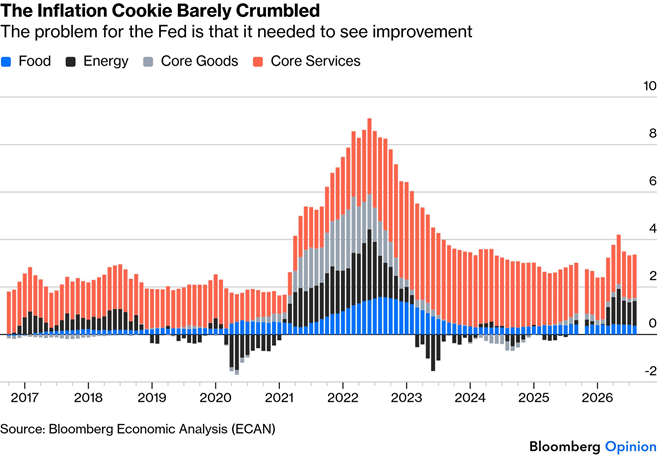
Auch Bloomberg Opinions John Authors macht eine ähnliche Argumentation. Die Kerninflation stieg zwar leicht an, aber nur minimal – und die Kern-Güterinflation, die Kategorie, in der Zoll-Effekte am direktesten sichtbar werden sollten, bleibt winzig. Insgesamt habe sich das Bild nach seiner Darstellung kaum verändert im Vergleich zum Vormonat. Nicht schlechter. Nur auch nicht sichtbar besser.
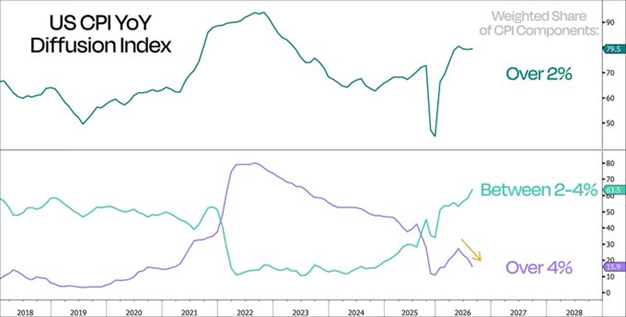
Duality Research kommt zu einem ähnlichen Schluss, aber aus einem anderen Blickwinkel. Das Unternehmen weist darauf hin, dass der Anteil der CPI-Komponenten, die über 4% Inflation liegen, im August weiter gefallen ist – obwohl die Schlagzeile „heiß“ ausfiel. Gleichzeitig blieb der Anteil der Komponenten über 2% stabil, was bedeutet, dass sich die Zahl der Kategorien über dem Fed-Ziel tatsächlich nicht ausgedehnt hat. Der Anteil über 4%, so Duality, driftet wieder zurück zu den Niveaus, die zuletzt vor der Pandemie üblich waren.
Harver Analytics kommt am Ende zum selben Ergebnis, indem es die exakt gleiche Kennzahl nutzt, die Warsh in Jackson Hole hervorgehoben hatte. Das kombinierte Gewicht von CPI-Komponenten, die über 3% Inflation liegen, ist im August stark gefallen – gezeigt durch die blaue Linie in der Grafik oben. Ein Zeichen dafür, dass Preisdruck weniger breit im Warenkorb verteilt ist, statt mehr. Kurz gesagt: Die Schlagzeilenzahl von August könnte irreführend sein – ausgelöst durch eine Handvoll idiosynkratischer Anstiege, nicht durch eine echte Verbreiterung.
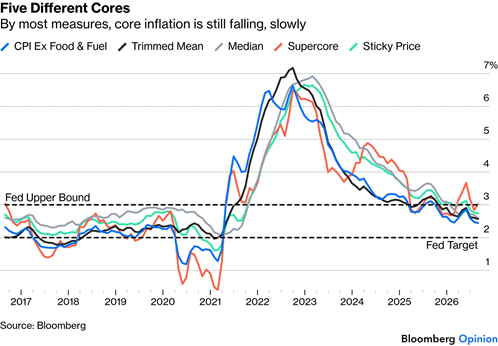
Bloombergs Opinion John Authors führt den Energieschock als einen großen Teil der Verwirrung an. Diesel erreichte am Freitag einen Rekord von 6 US-Dollar pro Gallone, obwohl mehrere breitere Messgrößen der zugrunde liegenden Inflation sich weiter verbesserten. Der „trimmed-mean“-CPI der Cleveland Fed, der Ausreißer in beide Richtungen ausschließt, liegt inzwischen auf dem niedrigsten Stand seit Anfang 2021. Zähe Preise – Atlantas Fed-Messgröße für Kosten, die selten in Bewegung sind – hat ebenfalls nachgelassen. Die Median-CPI-Erzählung sagt dasselbe.
Woher die Hitze wirklich kam
Es besteht kein Zweifel daran, dass die US-Inflation die 2%-Zielmarke der Fed nun seit mehr als 65 Monaten überschreitet. Genau das treibt die Märkte dazu, derzeit im Grunde eine Zinserhöhung vollständig einzupreisen. Allerdings ist die Begründung dafür vermutlich wackliger, als die Schlagzeile nahelegt, denn ein großer Teil des Anstiegs im August geht auf zyklische Faktoren wie Öl und Lebensmittel zurück – nicht auf strukturelle Ursachen.
Der Bericht lieferte die am genauesten beobachtete interne Messgröße – und diese erzählte eine deutlich unordentlichere Geschichte. In einer bedeutenden Vorlesung im Brookings Institute am 30. November 2022 machte der frühere Vorsitzende der Federal Reserve, Jerome Powell, erstmals die Bedeutung der „supercore“-Inflation deutlich: Kernleistungen jenseits des Wohnens. Powell sagte, diese Kategorie „könnte die wichtigste Kategorie sein, um die zukünftige Entwicklung der Kerninflation zu verstehen“ – in dieser Ansprache. Er hob diese Statistik als entscheidenden Prädiktor für den Druck auf die zugrunde liegenden Löhne und den Pfad der größeren US-Wirtschaft hervor, weil sie sich ausschließlich auf Dienstleistungen konzentriert, die stark von Arbeitskosten abhängen (etwa Friseurdienste, Sanitärleistungen und juristische Dienstleistungen).
Der Supercore-CPI, also Kernleistungen ohne Wohnen, stieg im August um 0,51% gegenüber dem Vormonat – deutlich mehr als die 0,19% im Juli. Auf Jahresbasis beschleunigte er sich auf 3,02% von 2,84% im Monat zuvor. Das ist genau die Art von Zahl, die man rot auf einem Notizzettel eines Fed-Ökonomen einkreist.
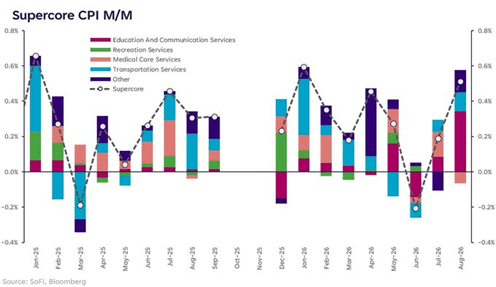
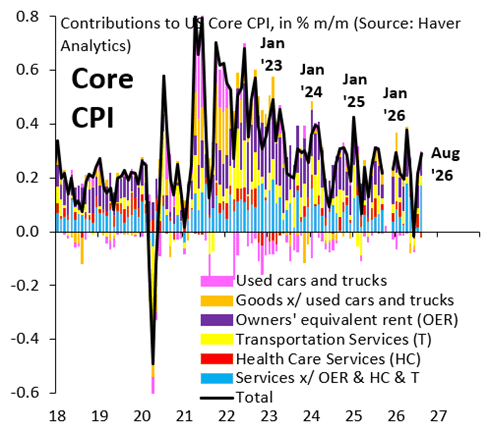
Brooks ist skeptisch, die Supercore-Kennzahl für bare Münze zu nehmen. In der untenstehenden Grafik verfolgt er die monatliche Kerninflation des CPI und hebt das hervor, was er seine „super core“-Messgröße nennt: Kernleistungen, bereinigt um die äquivalente Miete der Eigentümer, Gesundheitsdienstleistungen und Transportdienstleistungen. Zusammen bleiben damit etwa 35% der Kernleistungen übrig, die er als besten Frühindikator dafür betrachtet, wohin die zugrunde liegende Inflation tatsächlich steuert. Diese Messgröße ist auch im August gestiegen – das wirkt auf den ersten Blick entmutigend. Brooks argumentiert, es sei vor allem Rauschen.
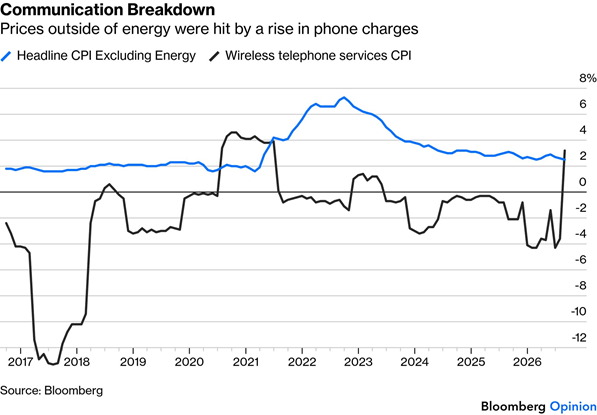
Brooks stützt sein Argument mit einer anderen Grafik (unten): Etwa die Hälfte des Sprungs in seiner Supercore-Messgröße lässt sich auf einen einmaligen Anstieg bei Gebühren für den drahtlosen Dienst zurückführen. Diese Kategorie war zuvor seit längerem im Rückgang, bevor sie im letzten Monat seit 2021 am stärksten aufgeblasen wurde. Auch Anpassungen bei den Kosten für den drahtlosen Dienst und beim Kindesunterhalt fügten Rauschen hinzu – beides Kategorien, die sich eher als vorübergehend statt dauerhaft erweisen könnten.
Märkte treffen keine Nuance
All diese Nuancen scheinen derzeit kaum zu zählen. Die Märkte drückten unmittelbar nach der Schlagzeilenveröffentlichung von Freitag die Wahrscheinlichkeit für eine Zinserhöhung über 90%, bevor sie sich bis Montag wieder in die Mitte bis hohen 80er zurückbewegten. Händler interessieren sich für die Topline-Zahl. Sie war „heiß“. Alles darunter ist für den Terminmarkt nur Rundungsfehler.
Der Support für einen Aufstiegshike hatte sich bereits lange vor den Daten von Freitag gut in dem Gebäude aufgebaut. Drei Beamte widersprachen bei dem Treffen im Juli und plädierten für eine Erhöhung um einen Viertelpunkt, und zwei nicht stimmberechtigte regionale Präsidenten sagten danach, sie hätten sich ebenfalls dafür ausgesprochen. Ein rivalisierendes Lager innerhalb der Fed hat argumentiert, die zugrunde liegende Inflation würde ohne Eingriff abkühlen, obwohl sogar einige in diesem Lager einräumen, dass sie mehr Belege brauchen, bevor sie einen weiteren Hold unterstützen.
Das Urteil des Anleihemarkts
In diesem Stadium wirkt es fast undenkbar, nicht zu erhöhen. Ein Hold würde sehr wahrscheinlich genau die Art von Treasury-Verkaufsausverkauf neu entfachen, die auf das Treffen vom 29. Juli folgte, als Langrenditen nach oben schossen. Damals musste Finanzminister Scott Bessent mit einem überraschenden Rückkaufplan einspringen, um die Lage zu beruhigen.
Dieser Eingriff hatte seinerseits ein paar holprige Tage. Das US-Finanzministerium legte am Mittwoch, den 9. September, einen erweiterten Rückkauf vor und verdreifachte damit die übliche Kaufgröße auf eine Obergrenze von 6 Milliarden US-Dollar – weniger als die 7 bis 10 Milliarden US-Dollar, die manche Händler dafür eingeplant hatten. Die 10-jährige Rendite stieg dennoch. Dann kam die tatsächliche Rückkauf-Operation am Donnerstag: Das Finanzministerium kaufte am Ende nur 5,2 Milliarden US-Dollar von den etwa 10,5 Milliarden US-Dollar an angebotenen Anleihen – eine Unterdeckung, die erst klar wurde, als die Ergebnisse am Ende der Woche gemeldet wurden. Die 10-jährige Rendite stieg auf den höchsten Stand seit November 2023 und näherte sich der psychologisch aufgeladenen 5%-Marke. Die 30-jährige Rendite, die direkter im Fadenkreuz von Bessent liegt, spielt inzwischen mit Niveaus, die zuletzt vor der Finanzkrise 2008 zu sehen waren.
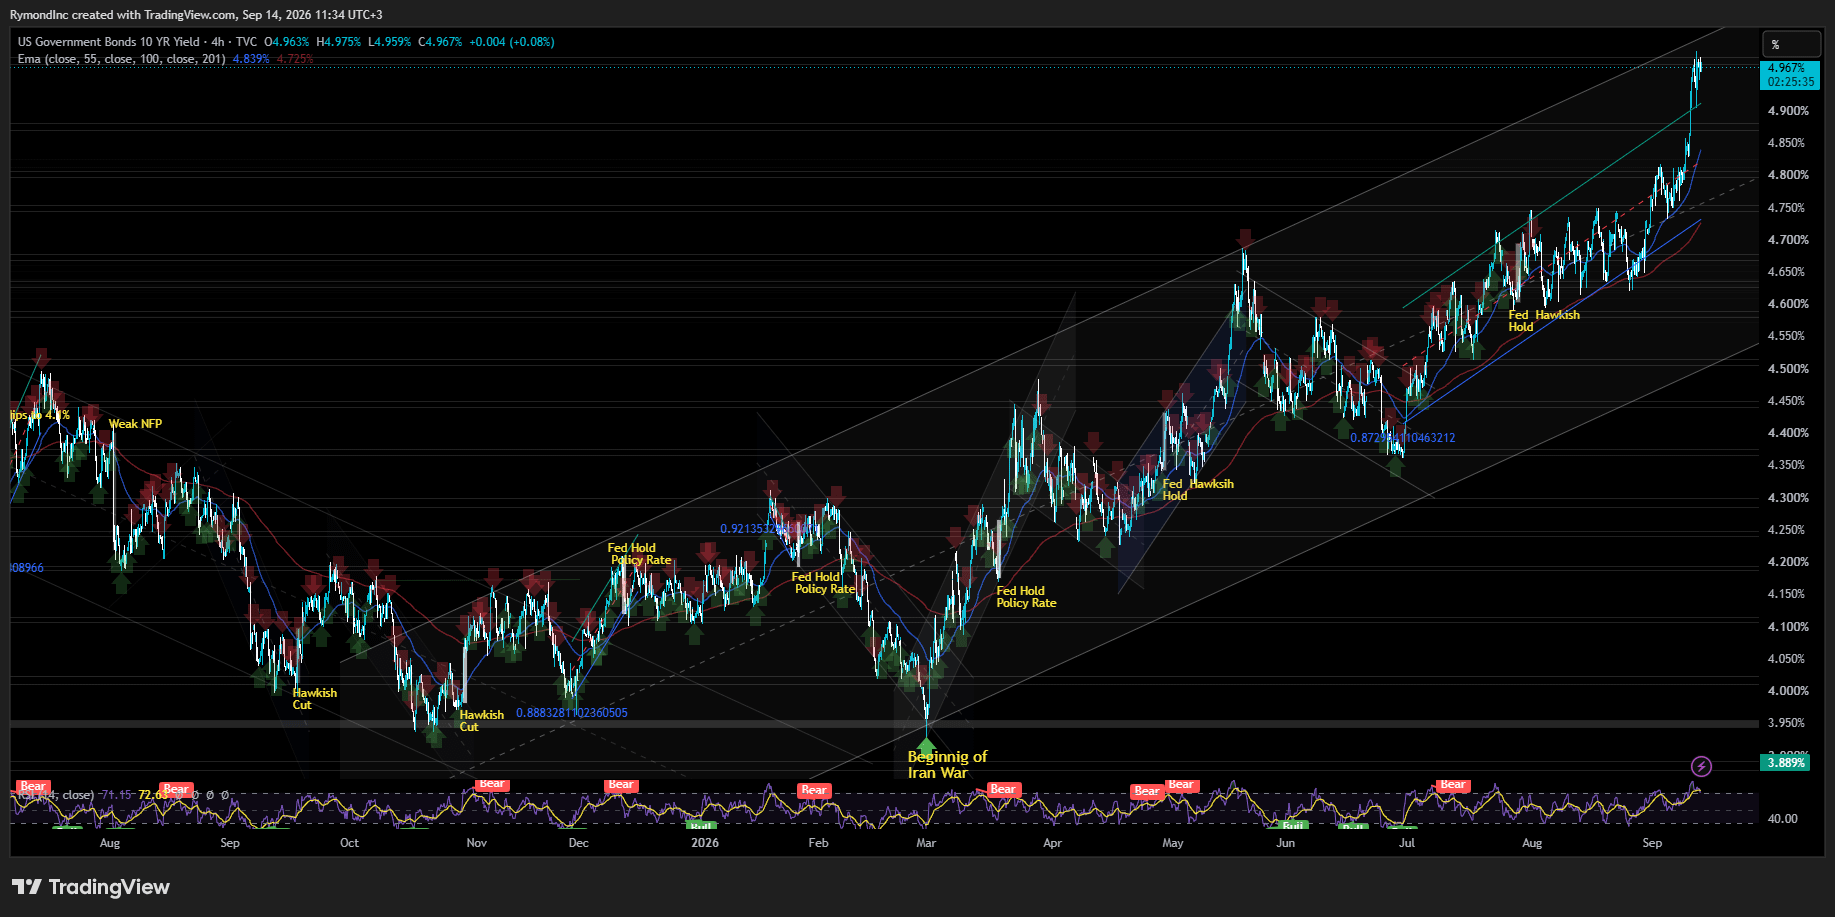
Hier sind die Langrenditen entscheidend, und sie daran zu hindern, weiter zu steigen, ist faktisch zu einem inoffiziellen zweiten Mandat der Fed in diesem Zyklus geworden. Eine neue, informelle Treasury-Fed-Vereinbarung, bei der die Sicherstellung, dass die eigenen Kreditkosten der Regierung nicht außer Kontrolle geraten, zur übergeordneten Priorität neben den traditionellen Inflations- und Beschäftigungsmandaten wird. Obwohl Inflationssorgen nicht so tief sitzen, würden gleichbleibende Zinsen wohl längere Laufzeiten noch weiter nach oben treiben – die 10-jährige Rendite ist bereits nur einen Hauch von der 5%-Marke entfernt, die manche Händler als Signal für finanziellen Stress behandeln. Niemand an der Zentralbank will dafür verantwortlich gemacht werden, dass die Kreditkosten eine psychologische Schwelle überschreiten.
Langfristige Renditen staatlicher Anleihen steigen in den meisten fortgeschrittenen Volkswirtschaften gleichzeitig – ein Zeichen dafür, dass die Märkte die Geduld mit lockerer Fiskalpolitik verlieren und überall wachsende Staatsschuldenberge aufbauen, nicht nur in Washington. Eine Erhöhung um 25 Basispunkte ist zwar unbequem für eine Institution, die im vergangenen Jahr noch Kürzungen vorgenommen hat, wirkt aber wie ein kleiner Preis, um dieses Ergebnis zu vermeiden.
Das Treffen in dieser Woche findet vor diesem Hintergrund statt. Die Verankerung der Renditen ist derzeit wichtiger denn je. Praktisch das Einzige, was die Fed überhaupt zu einem Schritt nach oben drängt, ist ihr eigenes Glaubwürdigkeitsproblem – und falls dieses Problem dem Ausschuss die Hand zwingt, könnte eine schwächere Währung und eine frische Runde der Entwertungshandels folgen.
Eine Zinserhöhung diese Woche könnte für Warsh gleich doppelt nützlich sein. Sie würde dem antiinflationären Ton Gewicht verleihen, auf den er sich seit Jackson Hole gestützt hat, und sie würde helfen, den Schaden aus seiner Pressekonferenz vom 29. Juli zu reparieren. Damals kämpfte er – zumindest aus Sicht des Marktes – darum zu erklären, warum der Ausschuss an diesem Tag die Zinsen unverändert ließ.
Der Energie-Sonderfall
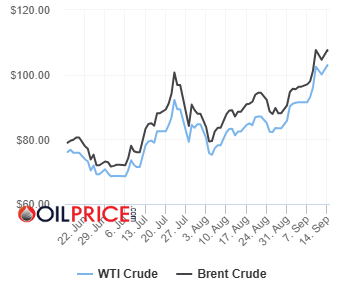
Der Krieg zwischen den Vereinigten Staaten und dem Iran hat nicht geholfen. Brent kam in der vergangenen Woche intraday nahe an 109 US-Dollar pro Barrel heran, bevor es sich bis Montag wieder in Richtung der 107er zurückbewegte – eine deutliche Bewegung, obwohl der Konflikt keinerlei Anzeichen einer Lösung zeigt. Der oben genannte Diesel-Anstieg hat bei Ökonomen deutlich mehr Aufmerksamkeit gezogen als die bescheidenere Zunahme an der Zapfsäule, denn Diesel fließt direkt in die Kosten ein, um Lebensmittel und Waren durch die Wirtschaft zu transportieren. Und Benzin liegt selbst weiterhin deutlich unter dem Rekord, der zu Labor Day gesetzt wurde.
Beamte zeigen die Hand
Einige Fed-Vertreter argumentieren, dass die aktuelle Zinspolitik die Nachfrage nicht so stark bremst wie zuvor angenommen. Jeff Schmid, Präsident der Kansas City Fed – ohne FOMC-Stimmrecht im Jahr 2026 –, überbrachte eine markige Botschaft aus Jackson Hole. Er sagte Bloomberg Television, dass die aktuelle Politik möglicherweise überhaupt nicht restriktiv sei.
„Es könnte auf der kurzen Seite eher accommodierend sein“, sagte Schmid. Er fügte hinzu, die Fed habe noch Arbeit vor sich, er sagte, er hätte sich mit hoher Wahrscheinlichkeit den Widersprechenden im Juli angeschlossen, wenn er dieses Jahr abgestimmt hätte, und er sagte, es bleibe unklar, was die aktuelle Politik genau zurückhalten soll.
Auch Alberto Musalem, Präsident der St. Louis Fed, hat ein ähnliches Argument aus einem anderen Blickwinkel vorgebracht. Allmähliche, vorgezogene Straffung, so hat er gesagt, sei weniger störend als abzuwarten und später in eine größere, abruptere Bewegung gezwungen zu werden. Musalem hat zuvor das Anheben der Zinsen unterstützt, als der Ausschuss stattdessen dafür votierte, die Zinsen zu halten.
Fed-Gouverneurin Lisa Cook hat sich auf die Schlagzeilenzahlen selbst konzentriert: PCE-Inflation bei 3,7%, Kern-PCE bei 3,3% – beide seit mehr als fünf Jahren über dem Ziel und laufen dort fest. Der Arbeitsmarkt sei in ihrer Lesart zwar stabil, aber zäh: mit einer Arbeitslosenquote nahe 4,2% und moderaten Zuwächsen bei den Jobs in einer Niedrig-Beschäftigungs- und Niedrig-Fluktuationsökonomie. Sie hat gesagt, sie sei bereit zu handeln, falls sich die Entinflation nicht wie geplant zeigt.
Auch Anna Paulson, Präsidentin der Philadelphia Fed, hat eine ähnliche Offenheit signalisiert und argumentiert, dass ein Mangel an sichtbarem Fortschritt Richtung 2% auf weitere Straffung hindeuten würde.
Beth Hammack, Präsidentin der Cleveland Fed, war unter den Vertretern am deutlichsten. „Es ist Zeit zu handeln“, schrieb Hammack kürzlich und argumentierte, dass sowohl die Daten als auch das, was sie von Unternehmen in ihrem Bezirk hört, nahelegen, dass die Politik der Wirtschaft nicht genug Druck macht.
Eine einzige Vorgabe, nicht zwei
Löhne – insbesondere – scheinen jedoch nicht Treibstoff für das Inflationsfeuer zu liefern. Die Arbeitslosenquote bleibt niedrig und wird weithin als stabil angesehen. Damit wirkt das Doppelmandat der Fed derzeit seltsam schief: Das Inflationsrisiko ist nach oben verzerrt, während der Arbeitsmarkt auf der Arbeitsseite bequem nahe an dem liegt, was die meisten Amtsträger als maximale Beschäftigung bezeichnen würden. Wenn nur eine Seite des Mandats eine Störung signalisiert, ist es normalerweise diese Seite, die am Ende die Abstimmung entscheidet.
Dieses Ungleichgewicht hat inzwischen Unterstützung dafür aufgebaut, zumindest einen Teil der 75 Basispunkte an Zinssenkungen rückgängig zu machen, die die Fed im vergangenen Jahr vorgenommen hatte. Damals wirkte der Arbeitsmarkt deutlich fragiler als heute. Eine Bloomberg-Umfrage unter Abonnenten, die vom 8. bis 10. September lief, ergab, dass die meisten Befragten ein oder zwei Zinserhöhungen erwarten, falls die Fed diese Woche eine Bewegung macht. Eine wachsende Minderheit sagte jedoch, sie erwarte inzwischen mehr. Die Argumentation aus diesem Lager: Die Fed müsse die Senkungen des vergangenen Jahres zurückholen und eine Wirtschaft abkühlen, die sich im laufenden Quartal voraussichtlich deutlich über dem Trendwachstum entwickeln wird.
Über September hinaus
Der breitere Konsens verschiebt sich hin zu einem tatsächlichen Zinserhöhungszyklus statt zu einer einmaligen und dann beendeten Anpassung. Wenn Mittwoch eine Erhöhung bringt, richtet sich der Blick sofort auf die Punktdiagramme (dot plot) nach Hinweisen, wie weit der Ausschuss noch gehen zu müssen glaubt – und auf Warshs Pressekonferenz für alles, was auch nur ansatzweise als Orientierung dienen könnte.
Der Zentrale der Summary of Economic Projections im Juni setzte den Median des Zielwerts für den federal funds rate bis Jahresende auf 3,8%. Eine Zinserhöhung im September schiebt diese Projektion noch weiter nach oben, und die dazugehörige Prognose zur Kerninflation wird sich sehr wahrscheinlich ebenfalls erhöhen – denn höhere Ölpreise „länger als länger“ fließen tendenziell irgendwann auch in die Kernpreise ein.
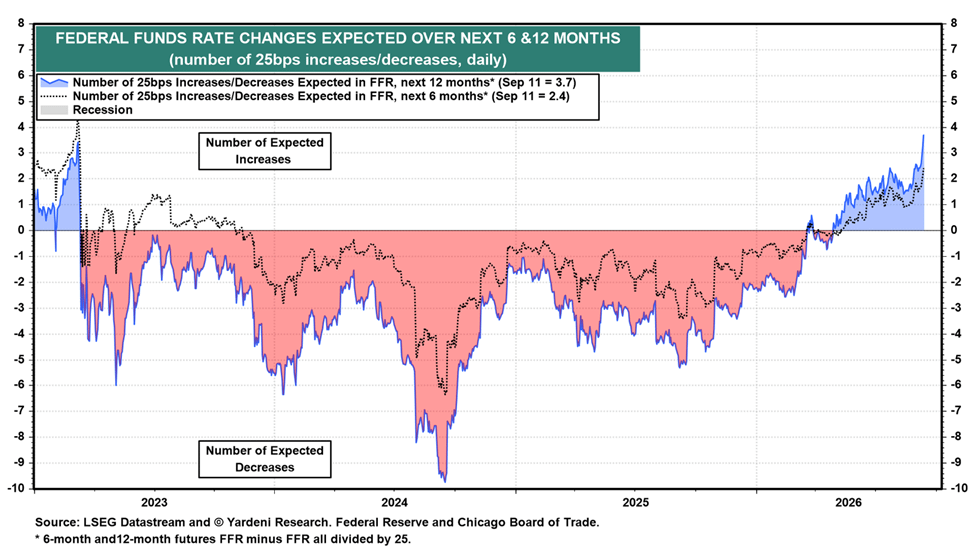
Anleger wissen, dass die Fed selten bei einer einzigen Bewegung stehenbleibt, wenn sie erst einmal anfängt. Laut Yardeni Research preisen die Terminmärkte bis zur zweiten Hälfte des nächsten Jahres rund 90 Basispunkte an zusätzlicher Straffung ein – das entspricht 3,7 Zinserhöhungen um Viertelpunkte über die kommenden zwölf Monate und 2,4 innerhalb der nächsten sechs Monate.
Ob diese Preisbildung den Kontakt mit einer tatsächlichen Fed-Erklärung übersteht – oder mit allem, was Warsh dann dreißig Minuten später sagt – ist die Frage, die der Anleihemarkt stellen wird, lange bevor am Mittwoch die Uhr 14:00 Uhr schlägt.