
橙子Joyce
373 Beiträge
橙子Joyce
 Square Verified+
价值投资者:以十年为单位投资美股及BTC.ETH.BNB.SOL.推特X:@Joyce88ai
Regelmäßiger Trader
8.7 Jahre
798 Following
34.7K+ Follower
42.9K+ Like gegeben
Beiträge
Alle
Zitierungen
Videos
Live
PINNED
SPCXUS+0,14%
橙子Joyce
·
--
BullischErhöht die US-Notenbank (Fed) diese Woche wie erwartet die Zinsen? Wall Street diskutiert heiß: Beendet das den Bullenmarkt an den US-Börsen?
Nach der am vergangenen Freitag veröffentlichten US-CPI-Zahl, die die Erwartungen deutlich übertroffen hat, gehen Händler landläufig davon aus, dass die Fed in der Sitzung dieser Woche mit Zinserhöhungen beginnt – und das wäre die erste Erhöhung seit mehr als drei Jahren.
Historisch gesehen haben frühere Phasen von Zinserhöhungen dem aktuellen Markt als Orientierung gedient. Aus Erfahrung lässt sich ableiten (natürlich garantiert die Vergangenheit keine Zukunft), dass der US-Aktienmarkt zunächst schwächer tendieren könnte, bevor er sich später wieder erholt.
In den sechs Zinserhöhungszyklen seit 1994 lag die durchschnittliche Rendite des S&P-500-Index in den ersten vier Monaten nach Start der Zinserhöhungen im Minus.
Das bedeutet: Sobald der „Zinserhöhungs-Schuh“ der Fed gefallen ist, wird der US-Aktienmarkt bis zum Jahresanfang im nächsten Jahr eine eher schwache Tendenz aufweisen.
Zum Handelsschluss am vergangenen Freitag hat der US-Benchmark-Aktienindex S&P 500 in diesem Jahr bereits um fast 12% zugelegt. Starke Unternehmensgewinne sowie eine recht widerstandsfähige Wirtschaft liefern den US-Aktien-Bullen zusätzliche Rückendeckung.
Wenn man den Zeithorizont weiter fasst, entwickelt sich die Performance des S&P 500 schrittweise besser: In den 12 Monaten nach Beginn des Zinserhöhungszyklus liegt die durchschnittliche Rendite bei nahezu 7%, die Renditemedian liegt bei etwa 11%. (Mit dem Median als Statistik lassen sich Extremwerte ausblenden – etwa der Indexsprung von über 40% nach dem Zinserhöhungsstart im März 1997.)
Wenn die Fed diese Woche am Mittwoch die Zinsen anhebt, wäre das die erste Zinserhöhung seit Juli 2023 – damals hatte die Fed den Zinssatz in die Spanne von 5,25% bis 5,50% angehoben.
Derzeit liegt der US- Federal-Funds-Satz bei 3,50% bis 3,75%. Laut dem FedWatch-Tool der Chicago Mercantile Exchange (CME Group) halten Terminmarktteilnehmer die Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte in dieser Woche derzeit für sehr hoch, nämlich bei 86%.
Ein positiver Faktor für den Markt: Die großvolumigen Ausgaben sehr großer Cloud-Dienstleister im KI-Bereich treiben weiterhin das Wachstum über den Erwartungen hinaus. Die Gewinnwachstumsprognose für die S&P-500-Komponenten für 2027 wird zweistellig sein. Wenn sich die Aussichten für KI-Ausgaben nicht wesentlich ändern, dürfte das ausreichen, um jede mögliche Abkühlung der Euphorie durch Zinserhöhungen zu kompensieren.
Ein weiterer Rückenwind für die Börse ist, dass die Inflation zwar weiterhin hartnäckig ist, aber offenbar langsamer vorankommt. Die Inflationsrate ist von ihrem Mai-Höchststand von 4,2% zurückgegangen. Das sollte der Fed ermöglichen, eher langsam vorzugehen. Und die Daten zeigen: Der Rhythmus der Zinserhöhungen ist entscheidend für die Börsenperformance – ein langsameres Tempo gibt Anlegern mehr Zeit, um Änderungen in der Geldpolitik zu verdauen!
$BZ
$CL
Energie
Nach der am vergangenen Freitag veröffentlichten US-CPI-Zahl, die die Erwartungen deutlich übertroffen hat, gehen Händler landläufig davon aus, dass die Fed in der Sitzung dieser Woche mit Zinserhöhungen beginnt – und das wäre die erste Erhöhung seit mehr als drei Jahren.
Historisch gesehen haben frühere Phasen von Zinserhöhungen dem aktuellen Markt als Orientierung gedient. Aus Erfahrung lässt sich ableiten (natürlich garantiert die Vergangenheit keine Zukunft), dass der US-Aktienmarkt zunächst schwächer tendieren könnte, bevor er sich später wieder erholt.
In den sechs Zinserhöhungszyklen seit 1994 lag die durchschnittliche Rendite des S&P-500-Index in den ersten vier Monaten nach Start der Zinserhöhungen im Minus.
Das bedeutet: Sobald der „Zinserhöhungs-Schuh“ der Fed gefallen ist, wird der US-Aktienmarkt bis zum Jahresanfang im nächsten Jahr eine eher schwache Tendenz aufweisen.
Zum Handelsschluss am vergangenen Freitag hat der US-Benchmark-Aktienindex S&P 500 in diesem Jahr bereits um fast 12% zugelegt. Starke Unternehmensgewinne sowie eine recht widerstandsfähige Wirtschaft liefern den US-Aktien-Bullen zusätzliche Rückendeckung.
Wenn man den Zeithorizont weiter fasst, entwickelt sich die Performance des S&P 500 schrittweise besser: In den 12 Monaten nach Beginn des Zinserhöhungszyklus liegt die durchschnittliche Rendite bei nahezu 7%, die Renditemedian liegt bei etwa 11%. (Mit dem Median als Statistik lassen sich Extremwerte ausblenden – etwa der Indexsprung von über 40% nach dem Zinserhöhungsstart im März 1997.)
Wenn die Fed diese Woche am Mittwoch die Zinsen anhebt, wäre das die erste Zinserhöhung seit Juli 2023 – damals hatte die Fed den Zinssatz in die Spanne von 5,25% bis 5,50% angehoben.
Derzeit liegt der US- Federal-Funds-Satz bei 3,50% bis 3,75%. Laut dem FedWatch-Tool der Chicago Mercantile Exchange (CME Group) halten Terminmarktteilnehmer die Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte in dieser Woche derzeit für sehr hoch, nämlich bei 86%.
Ein positiver Faktor für den Markt: Die großvolumigen Ausgaben sehr großer Cloud-Dienstleister im KI-Bereich treiben weiterhin das Wachstum über den Erwartungen hinaus. Die Gewinnwachstumsprognose für die S&P-500-Komponenten für 2027 wird zweistellig sein. Wenn sich die Aussichten für KI-Ausgaben nicht wesentlich ändern, dürfte das ausreichen, um jede mögliche Abkühlung der Euphorie durch Zinserhöhungen zu kompensieren.
Ein weiterer Rückenwind für die Börse ist, dass die Inflation zwar weiterhin hartnäckig ist, aber offenbar langsamer vorankommt. Die Inflationsrate ist von ihrem Mai-Höchststand von 4,2% zurückgegangen. Das sollte der Fed ermöglichen, eher langsam vorzugehen. Und die Daten zeigen: Der Rhythmus der Zinserhöhungen ist entscheidend für die Börsenperformance – ein langsameres Tempo gibt Anlegern mehr Zeit, um Änderungen in der Geldpolitik zu verdauen!
$BZ
$CL
Energie
橙子Joyce
·
--
BullischErhöht die US-Notenbank (Fed) diese Woche wie erwartet die Zinsen? Wall Street diskutiert heiß: Beendet das den Bullenmarkt an den US-Börsen?
Nach der am vergangenen Freitag veröffentlichten US-CPI-Zahl, die die Erwartungen deutlich übertroffen hat, gehen Händler landläufig davon aus, dass die Fed in der Sitzung dieser Woche mit Zinserhöhungen beginnt – und das wäre die erste Erhöhung seit mehr als drei Jahren.
Historisch gesehen haben frühere Phasen von Zinserhöhungen dem aktuellen Markt als Orientierung gedient. Aus Erfahrung lässt sich ableiten (natürlich garantiert die Vergangenheit keine Zukunft), dass der US-Aktienmarkt zunächst schwächer tendieren könnte, bevor er sich später wieder erholt.
In den sechs Zinserhöhungszyklen seit 1994 lag die durchschnittliche Rendite des S&P-500-Index in den ersten vier Monaten nach Start der Zinserhöhungen im Minus.
Das bedeutet: Sobald der „Zinserhöhungs-Schuh“ der Fed gefallen ist, wird der US-Aktienmarkt bis zum Jahresanfang im nächsten Jahr eine eher schwache Tendenz aufweisen.
Zum Handelsschluss am vergangenen Freitag hat der US-Benchmark-Aktienindex S&P 500 in diesem Jahr bereits um fast 12% zugelegt. Starke Unternehmensgewinne sowie eine recht widerstandsfähige Wirtschaft liefern den US-Aktien-Bullen zusätzliche Rückendeckung.
Wenn man den Zeithorizont weiter fasst, entwickelt sich die Performance des S&P 500 schrittweise besser: In den 12 Monaten nach Beginn des Zinserhöhungszyklus liegt die durchschnittliche Rendite bei nahezu 7%, die Renditemedian liegt bei etwa 11%. (Mit dem Median als Statistik lassen sich Extremwerte ausblenden – etwa der Indexsprung von über 40% nach dem Zinserhöhungsstart im März 1997.)
Wenn die Fed diese Woche am Mittwoch die Zinsen anhebt, wäre das die erste Zinserhöhung seit Juli 2023 – damals hatte die Fed den Zinssatz in die Spanne von 5,25% bis 5,50% angehoben.
Derzeit liegt der US- Federal-Funds-Satz bei 3,50% bis 3,75%. Laut dem FedWatch-Tool der Chicago Mercantile Exchange (CME Group) halten Terminmarktteilnehmer die Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte in dieser Woche derzeit für sehr hoch, nämlich bei 86%.
Ein positiver Faktor für den Markt: Die großvolumigen Ausgaben sehr großer Cloud-Dienstleister im KI-Bereich treiben weiterhin das Wachstum über den Erwartungen hinaus. Die Gewinnwachstumsprognose für die S&P-500-Komponenten für 2027 wird zweistellig sein. Wenn sich die Aussichten für KI-Ausgaben nicht wesentlich ändern, dürfte das ausreichen, um jede mögliche Abkühlung der Euphorie durch Zinserhöhungen zu kompensieren.
Ein weiterer Rückenwind für die Börse ist, dass die Inflation zwar weiterhin hartnäckig ist, aber offenbar langsamer vorankommt. Die Inflationsrate ist von ihrem Mai-Höchststand von 4,2% zurückgegangen. Das sollte der Fed ermöglichen, eher langsam vorzugehen. Und die Daten zeigen: Der Rhythmus der Zinserhöhungen ist entscheidend für die Börsenperformance – ein langsameres Tempo gibt Anlegern mehr Zeit, um Änderungen in der Geldpolitik zu verdauen!
$BZ
$CL
Energie
Nach der am vergangenen Freitag veröffentlichten US-CPI-Zahl, die die Erwartungen deutlich übertroffen hat, gehen Händler landläufig davon aus, dass die Fed in der Sitzung dieser Woche mit Zinserhöhungen beginnt – und das wäre die erste Erhöhung seit mehr als drei Jahren.
Historisch gesehen haben frühere Phasen von Zinserhöhungen dem aktuellen Markt als Orientierung gedient. Aus Erfahrung lässt sich ableiten (natürlich garantiert die Vergangenheit keine Zukunft), dass der US-Aktienmarkt zunächst schwächer tendieren könnte, bevor er sich später wieder erholt.
In den sechs Zinserhöhungszyklen seit 1994 lag die durchschnittliche Rendite des S&P-500-Index in den ersten vier Monaten nach Start der Zinserhöhungen im Minus.
Das bedeutet: Sobald der „Zinserhöhungs-Schuh“ der Fed gefallen ist, wird der US-Aktienmarkt bis zum Jahresanfang im nächsten Jahr eine eher schwache Tendenz aufweisen.
Zum Handelsschluss am vergangenen Freitag hat der US-Benchmark-Aktienindex S&P 500 in diesem Jahr bereits um fast 12% zugelegt. Starke Unternehmensgewinne sowie eine recht widerstandsfähige Wirtschaft liefern den US-Aktien-Bullen zusätzliche Rückendeckung.
Wenn man den Zeithorizont weiter fasst, entwickelt sich die Performance des S&P 500 schrittweise besser: In den 12 Monaten nach Beginn des Zinserhöhungszyklus liegt die durchschnittliche Rendite bei nahezu 7%, die Renditemedian liegt bei etwa 11%. (Mit dem Median als Statistik lassen sich Extremwerte ausblenden – etwa der Indexsprung von über 40% nach dem Zinserhöhungsstart im März 1997.)
Wenn die Fed diese Woche am Mittwoch die Zinsen anhebt, wäre das die erste Zinserhöhung seit Juli 2023 – damals hatte die Fed den Zinssatz in die Spanne von 5,25% bis 5,50% angehoben.
Derzeit liegt der US- Federal-Funds-Satz bei 3,50% bis 3,75%. Laut dem FedWatch-Tool der Chicago Mercantile Exchange (CME Group) halten Terminmarktteilnehmer die Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte in dieser Woche derzeit für sehr hoch, nämlich bei 86%.
Ein positiver Faktor für den Markt: Die großvolumigen Ausgaben sehr großer Cloud-Dienstleister im KI-Bereich treiben weiterhin das Wachstum über den Erwartungen hinaus. Die Gewinnwachstumsprognose für die S&P-500-Komponenten für 2027 wird zweistellig sein. Wenn sich die Aussichten für KI-Ausgaben nicht wesentlich ändern, dürfte das ausreichen, um jede mögliche Abkühlung der Euphorie durch Zinserhöhungen zu kompensieren.
Ein weiterer Rückenwind für die Börse ist, dass die Inflation zwar weiterhin hartnäckig ist, aber offenbar langsamer vorankommt. Die Inflationsrate ist von ihrem Mai-Höchststand von 4,2% zurückgegangen. Das sollte der Fed ermöglichen, eher langsam vorzugehen. Und die Daten zeigen: Der Rhythmus der Zinserhöhungen ist entscheidend für die Börsenperformance – ein langsameres Tempo gibt Anlegern mehr Zeit, um Änderungen in der Geldpolitik zu verdauen!
$BZ
$CL
Energie
橙子Joyce
·
--
BullischErhöht die US-Notenbank (Fed) diese Woche wie erwartet die Zinsen? Wall Street diskutiert heiß: Beendet das den Bullenmarkt an den US-Börsen?
Nach der am vergangenen Freitag veröffentlichten US-CPI-Zahl, die die Erwartungen deutlich übertroffen hat, gehen Händler landläufig davon aus, dass die Fed in der Sitzung dieser Woche mit Zinserhöhungen beginnt – und das wäre die erste Erhöhung seit mehr als drei Jahren.
Historisch gesehen haben frühere Phasen von Zinserhöhungen dem aktuellen Markt als Orientierung gedient. Aus Erfahrung lässt sich ableiten (natürlich garantiert die Vergangenheit keine Zukunft), dass der US-Aktienmarkt zunächst schwächer tendieren könnte, bevor er sich später wieder erholt.
In den sechs Zinserhöhungszyklen seit 1994 lag die durchschnittliche Rendite des S&P-500-Index in den ersten vier Monaten nach Start der Zinserhöhungen im Minus.
Das bedeutet: Sobald der „Zinserhöhungs-Schuh“ der Fed gefallen ist, wird der US-Aktienmarkt bis zum Jahresanfang im nächsten Jahr eine eher schwache Tendenz aufweisen.
Zum Handelsschluss am vergangenen Freitag hat der US-Benchmark-Aktienindex S&P 500 in diesem Jahr bereits um fast 12% zugelegt. Starke Unternehmensgewinne sowie eine recht widerstandsfähige Wirtschaft liefern den US-Aktien-Bullen zusätzliche Rückendeckung.
Wenn man den Zeithorizont weiter fasst, entwickelt sich die Performance des S&P 500 schrittweise besser: In den 12 Monaten nach Beginn des Zinserhöhungszyklus liegt die durchschnittliche Rendite bei nahezu 7%, die Renditemedian liegt bei etwa 11%. (Mit dem Median als Statistik lassen sich Extremwerte ausblenden – etwa der Indexsprung von über 40% nach dem Zinserhöhungsstart im März 1997.)
Wenn die Fed diese Woche am Mittwoch die Zinsen anhebt, wäre das die erste Zinserhöhung seit Juli 2023 – damals hatte die Fed den Zinssatz in die Spanne von 5,25% bis 5,50% angehoben.
Derzeit liegt der US- Federal-Funds-Satz bei 3,50% bis 3,75%. Laut dem FedWatch-Tool der Chicago Mercantile Exchange (CME Group) halten Terminmarktteilnehmer die Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte in dieser Woche derzeit für sehr hoch, nämlich bei 86%.
Ein positiver Faktor für den Markt: Die großvolumigen Ausgaben sehr großer Cloud-Dienstleister im KI-Bereich treiben weiterhin das Wachstum über den Erwartungen hinaus. Die Gewinnwachstumsprognose für die S&P-500-Komponenten für 2027 wird zweistellig sein. Wenn sich die Aussichten für KI-Ausgaben nicht wesentlich ändern, dürfte das ausreichen, um jede mögliche Abkühlung der Euphorie durch Zinserhöhungen zu kompensieren.
Ein weiterer Rückenwind für die Börse ist, dass die Inflation zwar weiterhin hartnäckig ist, aber offenbar langsamer vorankommt. Die Inflationsrate ist von ihrem Mai-Höchststand von 4,2% zurückgegangen. Das sollte der Fed ermöglichen, eher langsam vorzugehen. Und die Daten zeigen: Der Rhythmus der Zinserhöhungen ist entscheidend für die Börsenperformance – ein langsameres Tempo gibt Anlegern mehr Zeit, um Änderungen in der Geldpolitik zu verdauen!
$BZ
$CL
Energie
Nach der am vergangenen Freitag veröffentlichten US-CPI-Zahl, die die Erwartungen deutlich übertroffen hat, gehen Händler landläufig davon aus, dass die Fed in der Sitzung dieser Woche mit Zinserhöhungen beginnt – und das wäre die erste Erhöhung seit mehr als drei Jahren.
Historisch gesehen haben frühere Phasen von Zinserhöhungen dem aktuellen Markt als Orientierung gedient. Aus Erfahrung lässt sich ableiten (natürlich garantiert die Vergangenheit keine Zukunft), dass der US-Aktienmarkt zunächst schwächer tendieren könnte, bevor er sich später wieder erholt.
In den sechs Zinserhöhungszyklen seit 1994 lag die durchschnittliche Rendite des S&P-500-Index in den ersten vier Monaten nach Start der Zinserhöhungen im Minus.
Das bedeutet: Sobald der „Zinserhöhungs-Schuh“ der Fed gefallen ist, wird der US-Aktienmarkt bis zum Jahresanfang im nächsten Jahr eine eher schwache Tendenz aufweisen.
Zum Handelsschluss am vergangenen Freitag hat der US-Benchmark-Aktienindex S&P 500 in diesem Jahr bereits um fast 12% zugelegt. Starke Unternehmensgewinne sowie eine recht widerstandsfähige Wirtschaft liefern den US-Aktien-Bullen zusätzliche Rückendeckung.
Wenn man den Zeithorizont weiter fasst, entwickelt sich die Performance des S&P 500 schrittweise besser: In den 12 Monaten nach Beginn des Zinserhöhungszyklus liegt die durchschnittliche Rendite bei nahezu 7%, die Renditemedian liegt bei etwa 11%. (Mit dem Median als Statistik lassen sich Extremwerte ausblenden – etwa der Indexsprung von über 40% nach dem Zinserhöhungsstart im März 1997.)
Wenn die Fed diese Woche am Mittwoch die Zinsen anhebt, wäre das die erste Zinserhöhung seit Juli 2023 – damals hatte die Fed den Zinssatz in die Spanne von 5,25% bis 5,50% angehoben.
Derzeit liegt der US- Federal-Funds-Satz bei 3,50% bis 3,75%. Laut dem FedWatch-Tool der Chicago Mercantile Exchange (CME Group) halten Terminmarktteilnehmer die Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte in dieser Woche derzeit für sehr hoch, nämlich bei 86%.
Ein positiver Faktor für den Markt: Die großvolumigen Ausgaben sehr großer Cloud-Dienstleister im KI-Bereich treiben weiterhin das Wachstum über den Erwartungen hinaus. Die Gewinnwachstumsprognose für die S&P-500-Komponenten für 2027 wird zweistellig sein. Wenn sich die Aussichten für KI-Ausgaben nicht wesentlich ändern, dürfte das ausreichen, um jede mögliche Abkühlung der Euphorie durch Zinserhöhungen zu kompensieren.
Ein weiterer Rückenwind für die Börse ist, dass die Inflation zwar weiterhin hartnäckig ist, aber offenbar langsamer vorankommt. Die Inflationsrate ist von ihrem Mai-Höchststand von 4,2% zurückgegangen. Das sollte der Fed ermöglichen, eher langsam vorzugehen. Und die Daten zeigen: Der Rhythmus der Zinserhöhungen ist entscheidend für die Börsenperformance – ein langsameres Tempo gibt Anlegern mehr Zeit, um Änderungen in der Geldpolitik zu verdauen!
$BZ
$CL
Energie
橙子Joyce
·
--
BullischErhöht die US-Notenbank (Fed) diese Woche wie erwartet die Zinsen? Wall Street diskutiert heiß: Beendet das den Bullenmarkt an den US-Börsen?
Nach der am vergangenen Freitag veröffentlichten US-CPI-Zahl, die die Erwartungen deutlich übertroffen hat, gehen Händler landläufig davon aus, dass die Fed in der Sitzung dieser Woche mit Zinserhöhungen beginnt – und das wäre die erste Erhöhung seit mehr als drei Jahren.
Historisch gesehen haben frühere Phasen von Zinserhöhungen dem aktuellen Markt als Orientierung gedient. Aus Erfahrung lässt sich ableiten (natürlich garantiert die Vergangenheit keine Zukunft), dass der US-Aktienmarkt zunächst schwächer tendieren könnte, bevor er sich später wieder erholt.
In den sechs Zinserhöhungszyklen seit 1994 lag die durchschnittliche Rendite des S&P-500-Index in den ersten vier Monaten nach Start der Zinserhöhungen im Minus.
Das bedeutet: Sobald der „Zinserhöhungs-Schuh“ der Fed gefallen ist, wird der US-Aktienmarkt bis zum Jahresanfang im nächsten Jahr eine eher schwache Tendenz aufweisen.
Zum Handelsschluss am vergangenen Freitag hat der US-Benchmark-Aktienindex S&P 500 in diesem Jahr bereits um fast 12% zugelegt. Starke Unternehmensgewinne sowie eine recht widerstandsfähige Wirtschaft liefern den US-Aktien-Bullen zusätzliche Rückendeckung.
Wenn man den Zeithorizont weiter fasst, entwickelt sich die Performance des S&P 500 schrittweise besser: In den 12 Monaten nach Beginn des Zinserhöhungszyklus liegt die durchschnittliche Rendite bei nahezu 7%, die Renditemedian liegt bei etwa 11%. (Mit dem Median als Statistik lassen sich Extremwerte ausblenden – etwa der Indexsprung von über 40% nach dem Zinserhöhungsstart im März 1997.)
Wenn die Fed diese Woche am Mittwoch die Zinsen anhebt, wäre das die erste Zinserhöhung seit Juli 2023 – damals hatte die Fed den Zinssatz in die Spanne von 5,25% bis 5,50% angehoben.
Derzeit liegt der US- Federal-Funds-Satz bei 3,50% bis 3,75%. Laut dem FedWatch-Tool der Chicago Mercantile Exchange (CME Group) halten Terminmarktteilnehmer die Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte in dieser Woche derzeit für sehr hoch, nämlich bei 86%.
Ein positiver Faktor für den Markt: Die großvolumigen Ausgaben sehr großer Cloud-Dienstleister im KI-Bereich treiben weiterhin das Wachstum über den Erwartungen hinaus. Die Gewinnwachstumsprognose für die S&P-500-Komponenten für 2027 wird zweistellig sein. Wenn sich die Aussichten für KI-Ausgaben nicht wesentlich ändern, dürfte das ausreichen, um jede mögliche Abkühlung der Euphorie durch Zinserhöhungen zu kompensieren.
Ein weiterer Rückenwind für die Börse ist, dass die Inflation zwar weiterhin hartnäckig ist, aber offenbar langsamer vorankommt. Die Inflationsrate ist von ihrem Mai-Höchststand von 4,2% zurückgegangen. Das sollte der Fed ermöglichen, eher langsam vorzugehen. Und die Daten zeigen: Der Rhythmus der Zinserhöhungen ist entscheidend für die Börsenperformance – ein langsameres Tempo gibt Anlegern mehr Zeit, um Änderungen in der Geldpolitik zu verdauen!
$BZ
$CL
Energie
Nach der am vergangenen Freitag veröffentlichten US-CPI-Zahl, die die Erwartungen deutlich übertroffen hat, gehen Händler landläufig davon aus, dass die Fed in der Sitzung dieser Woche mit Zinserhöhungen beginnt – und das wäre die erste Erhöhung seit mehr als drei Jahren.
Historisch gesehen haben frühere Phasen von Zinserhöhungen dem aktuellen Markt als Orientierung gedient. Aus Erfahrung lässt sich ableiten (natürlich garantiert die Vergangenheit keine Zukunft), dass der US-Aktienmarkt zunächst schwächer tendieren könnte, bevor er sich später wieder erholt.
In den sechs Zinserhöhungszyklen seit 1994 lag die durchschnittliche Rendite des S&P-500-Index in den ersten vier Monaten nach Start der Zinserhöhungen im Minus.
Das bedeutet: Sobald der „Zinserhöhungs-Schuh“ der Fed gefallen ist, wird der US-Aktienmarkt bis zum Jahresanfang im nächsten Jahr eine eher schwache Tendenz aufweisen.
Zum Handelsschluss am vergangenen Freitag hat der US-Benchmark-Aktienindex S&P 500 in diesem Jahr bereits um fast 12% zugelegt. Starke Unternehmensgewinne sowie eine recht widerstandsfähige Wirtschaft liefern den US-Aktien-Bullen zusätzliche Rückendeckung.
Wenn man den Zeithorizont weiter fasst, entwickelt sich die Performance des S&P 500 schrittweise besser: In den 12 Monaten nach Beginn des Zinserhöhungszyklus liegt die durchschnittliche Rendite bei nahezu 7%, die Renditemedian liegt bei etwa 11%. (Mit dem Median als Statistik lassen sich Extremwerte ausblenden – etwa der Indexsprung von über 40% nach dem Zinserhöhungsstart im März 1997.)
Wenn die Fed diese Woche am Mittwoch die Zinsen anhebt, wäre das die erste Zinserhöhung seit Juli 2023 – damals hatte die Fed den Zinssatz in die Spanne von 5,25% bis 5,50% angehoben.
Derzeit liegt der US- Federal-Funds-Satz bei 3,50% bis 3,75%. Laut dem FedWatch-Tool der Chicago Mercantile Exchange (CME Group) halten Terminmarktteilnehmer die Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte in dieser Woche derzeit für sehr hoch, nämlich bei 86%.
Ein positiver Faktor für den Markt: Die großvolumigen Ausgaben sehr großer Cloud-Dienstleister im KI-Bereich treiben weiterhin das Wachstum über den Erwartungen hinaus. Die Gewinnwachstumsprognose für die S&P-500-Komponenten für 2027 wird zweistellig sein. Wenn sich die Aussichten für KI-Ausgaben nicht wesentlich ändern, dürfte das ausreichen, um jede mögliche Abkühlung der Euphorie durch Zinserhöhungen zu kompensieren.
Ein weiterer Rückenwind für die Börse ist, dass die Inflation zwar weiterhin hartnäckig ist, aber offenbar langsamer vorankommt. Die Inflationsrate ist von ihrem Mai-Höchststand von 4,2% zurückgegangen. Das sollte der Fed ermöglichen, eher langsam vorzugehen. Und die Daten zeigen: Der Rhythmus der Zinserhöhungen ist entscheidend für die Börsenperformance – ein langsameres Tempo gibt Anlegern mehr Zeit, um Änderungen in der Geldpolitik zu verdauen!
$BZ
$CL
Energie
oO小蝦米對抗大鯨魚Oo
·
--
[Beendet] 🎙️ Krypto-Wörter
515 Zuhörer
Anna-汤圆
·
--
[Wiederholung] 🎙️ Endlich ist Montag da – kann die US-Börse heute richtig fette Beute abwerfen?
02 h 15 m 05 s · 9.3k Zuhörer
光明社区-千慧
·
--
BullischDiese Welt—
Wenn es Licht und Wärme sind,
ist es mit Sicherheit die Sonne, die sie bringt.
Wenn es Gefühl und Liebe sind,
ist es mit Sicherheit der Mann und die Frau, die sie bringen.
Wenn es Reichtum und Glück sind,
ist es mit Sicherheit LUCiC und die Karte(n), die sie bringen.
Wenn es Licht und Wärme sind,
ist es mit Sicherheit die Sonne, die sie bringt.
Wenn es Gefühl und Liebe sind,
ist es mit Sicherheit der Mann und die Frau, die sie bringen.
Wenn es Reichtum und Glück sind,
ist es mit Sicherheit LUCiC und die Karte(n), die sie bringen.
悠哉独自在
·
--
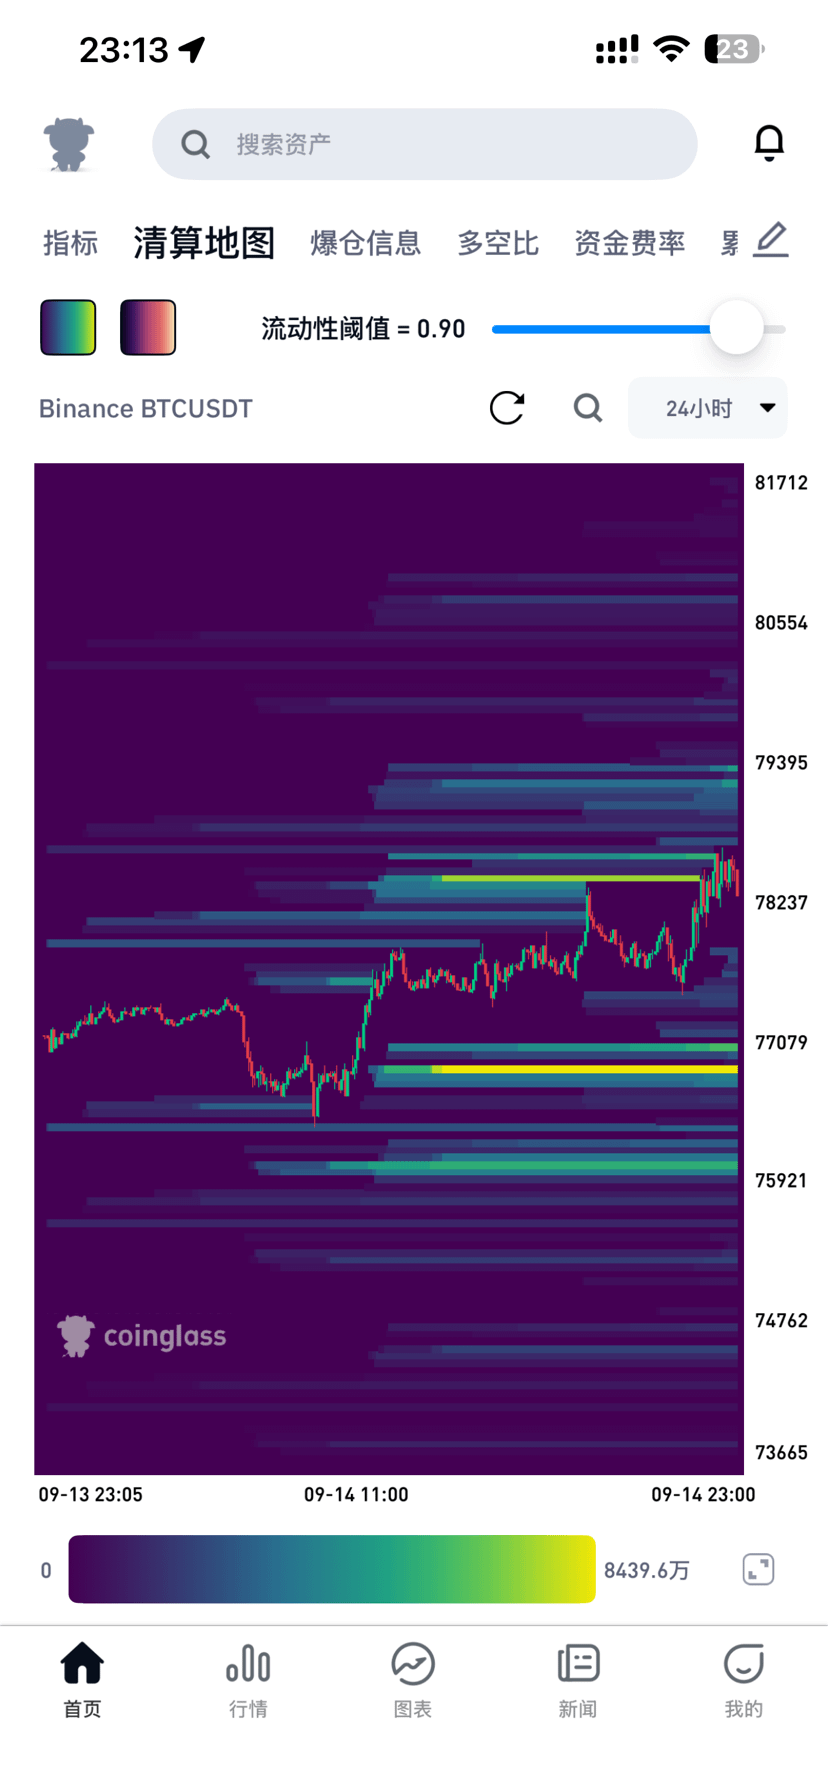
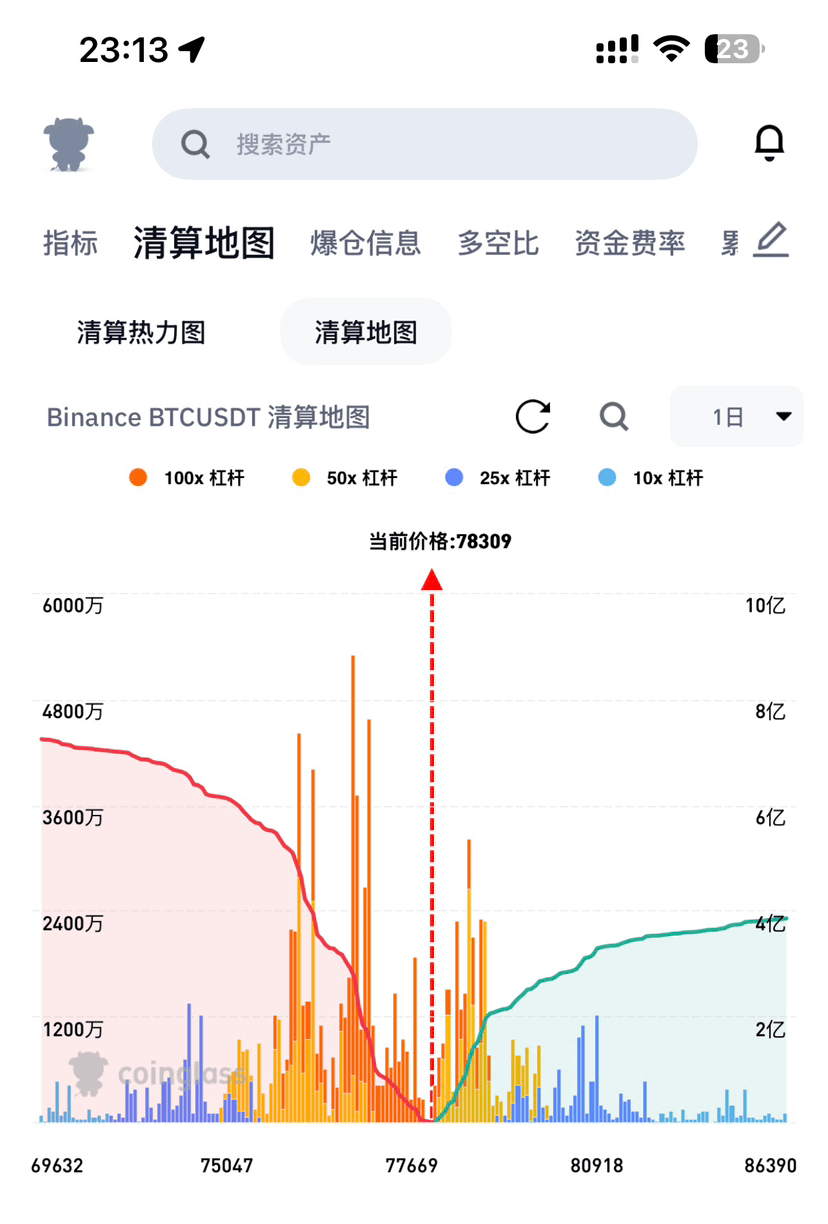
Bullisch$BTC Seit dem gestrigen Tief bei 76350 hat es sich ganz still und heimlich bis auf 78500 zurückgezogen. In 24 Stunden sind es +1,7%. Auf der Oberfläche wirkt alles ruhig, aber sobald der Kurs es wagt, einmal gegen 79000 anzutippen, müssen die Shorts erneut gezwungen liquidieren – als Treibstoff.
Schau dir die Liquidationskarte genau an: Der Bereich von 79000 bis 81000 ist ein regelrechtes Shorts‑Liquidationsfeld. Die „Tokens“ stapeln sich dort wie ein kleiner Berg, dicht gedrängt – gelb‑orange Bänder, überall. Besonders von 79000 bis 80000: Wenn die Longs nur ein bisschen Druck aufbauen, wird eine Kettenreaktion aus Short‑Liquidationen ausgelöst, und dass der Preis dann sofort nach oben geschoben wird, ist nicht verwunderlich. Die Shorts werden direkt zu Treibstoff. Nach unten betrachtet: Unter 77000 bis 76000 liegt ebenfalls eine große Menge an Liquidationsorders von Longs. In der Grafik ist die grüne Linie der kumulierten Short‑Liquidationen sehr steil. Wenn die Shorts versuchen, 77000 durchzuschlagen, wird das Trampeln der Longs extrem heftig – direkt ein riesiger „Waterfall“.
Jetzt Long hinterherjagen? Eher nicht. Der Bereich 79000 bis 80000 ist eine ganz echte Hochdruck‑Zone. Vorher sitzt dort auch schon einiges fest. Die 4‑Stunden‑Linie hat zwar gerade erst einen Golden Cross gemacht, aber das Volumen ist noch nicht vollständig nachgezogen – egal wie man’s betrachtet, sieht es eher nach einem Lock‑In zum Abgreifen der Leute aus.
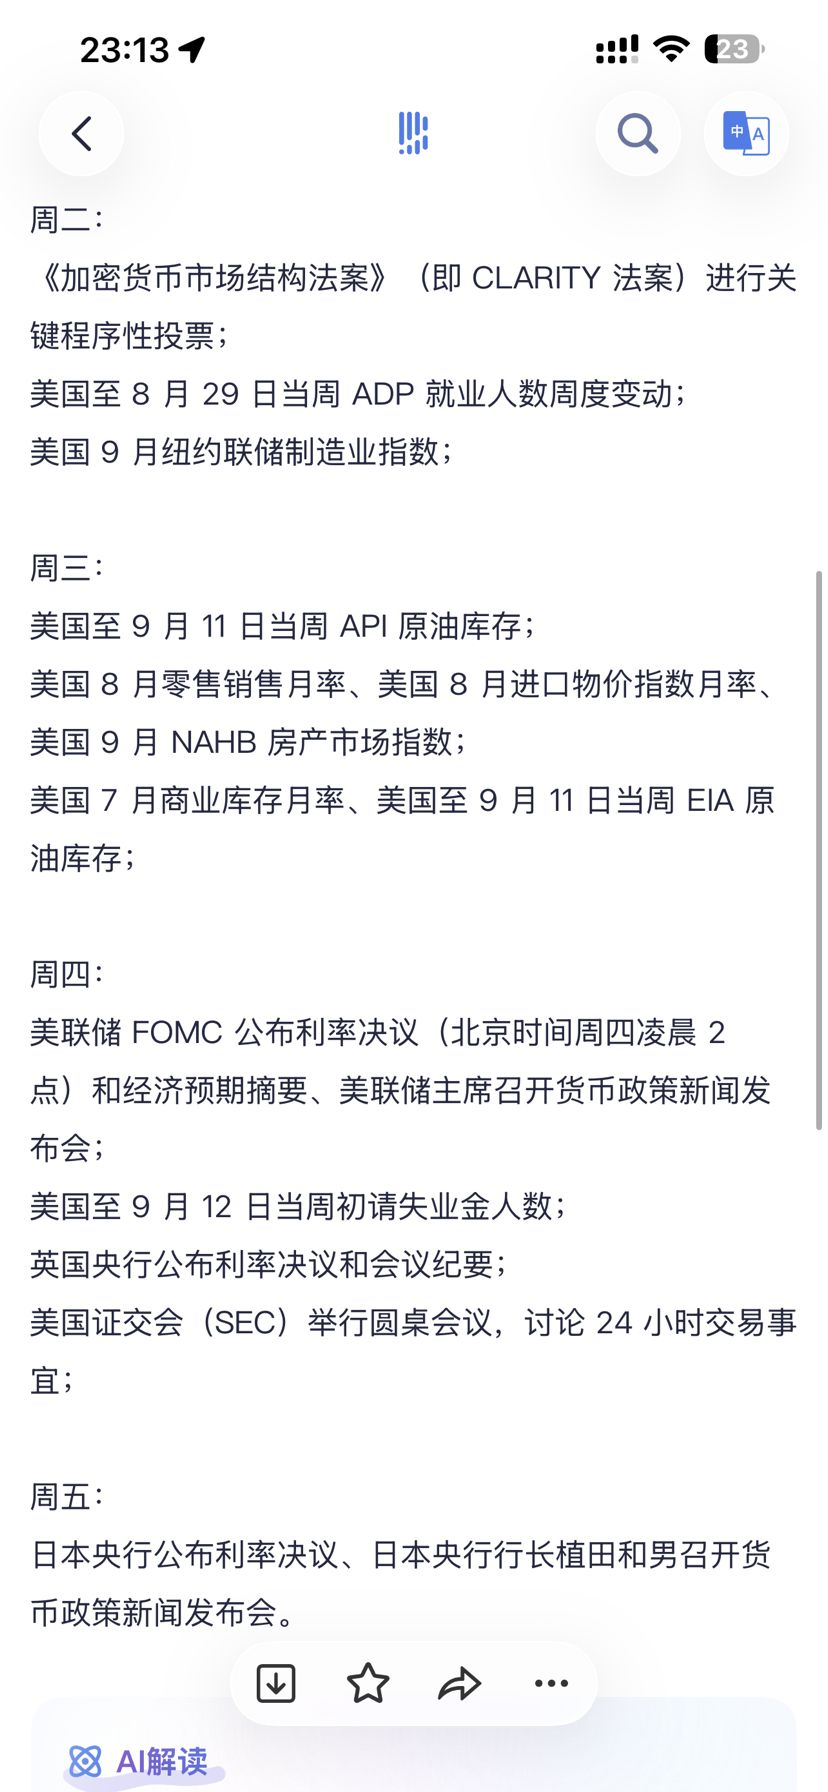
Am wichtigsten: Ich habe mir den makroökonomischen Kalender dieser Woche angesehen. Dienstag kommt die Abstimmung zum CLARITY‑Gesetz, Donnerstag früh um 2 Uhr der FOMC‑Beschluss der Fed, und Freitag die Bank of Japan. Alles große Ereignisse. Bei so einer Super‑Notenbank‑Woche ist der Hauptspieler am besten darin, überall Zwischenstiche zu setzen – erst beide Seiten mit Hebeln sauber ausknipsen, und dann erst die Richtung wählen.
Meine Idee ist ganz einfach: Jetzt niemals hinterherjagen, sondern erst abwarten, bis die Meldungen am Donnerstag früh eingepreist sind. Wenn es dann zu einem Rücksetzer in die Nähe von 77000 kommt und dort stabil halten kann, ist es auch nicht zu spät, wieder einzusteigen.
Wie plant ihr diese Woche vorzugehen? Leert ihr lieber komplett und bleibt im Gleichgewicht – oder wettet ihr auf einen Zinssenkung‑Schwenk?
#比特币守稳77000美元上方 $BTC
Schau dir die Liquidationskarte genau an: Der Bereich von 79000 bis 81000 ist ein regelrechtes Shorts‑Liquidationsfeld. Die „Tokens“ stapeln sich dort wie ein kleiner Berg, dicht gedrängt – gelb‑orange Bänder, überall. Besonders von 79000 bis 80000: Wenn die Longs nur ein bisschen Druck aufbauen, wird eine Kettenreaktion aus Short‑Liquidationen ausgelöst, und dass der Preis dann sofort nach oben geschoben wird, ist nicht verwunderlich. Die Shorts werden direkt zu Treibstoff. Nach unten betrachtet: Unter 77000 bis 76000 liegt ebenfalls eine große Menge an Liquidationsorders von Longs. In der Grafik ist die grüne Linie der kumulierten Short‑Liquidationen sehr steil. Wenn die Shorts versuchen, 77000 durchzuschlagen, wird das Trampeln der Longs extrem heftig – direkt ein riesiger „Waterfall“.
Jetzt Long hinterherjagen? Eher nicht. Der Bereich 79000 bis 80000 ist eine ganz echte Hochdruck‑Zone. Vorher sitzt dort auch schon einiges fest. Die 4‑Stunden‑Linie hat zwar gerade erst einen Golden Cross gemacht, aber das Volumen ist noch nicht vollständig nachgezogen – egal wie man’s betrachtet, sieht es eher nach einem Lock‑In zum Abgreifen der Leute aus.
Am wichtigsten: Ich habe mir den makroökonomischen Kalender dieser Woche angesehen. Dienstag kommt die Abstimmung zum CLARITY‑Gesetz, Donnerstag früh um 2 Uhr der FOMC‑Beschluss der Fed, und Freitag die Bank of Japan. Alles große Ereignisse. Bei so einer Super‑Notenbank‑Woche ist der Hauptspieler am besten darin, überall Zwischenstiche zu setzen – erst beide Seiten mit Hebeln sauber ausknipsen, und dann erst die Richtung wählen.
Meine Idee ist ganz einfach: Jetzt niemals hinterherjagen, sondern erst abwarten, bis die Meldungen am Donnerstag früh eingepreist sind. Wenn es dann zu einem Rücksetzer in die Nähe von 77000 kommt und dort stabil halten kann, ist es auch nicht zu spät, wieder einzusteigen.
Wie plant ihr diese Woche vorzugehen? Leert ihr lieber komplett und bleibt im Gleichgewicht – oder wettet ihr auf einen Zinssenkung‑Schwenk?
#比特币守稳77000美元上方 $BTC
ZEHRi 泽日
·
--
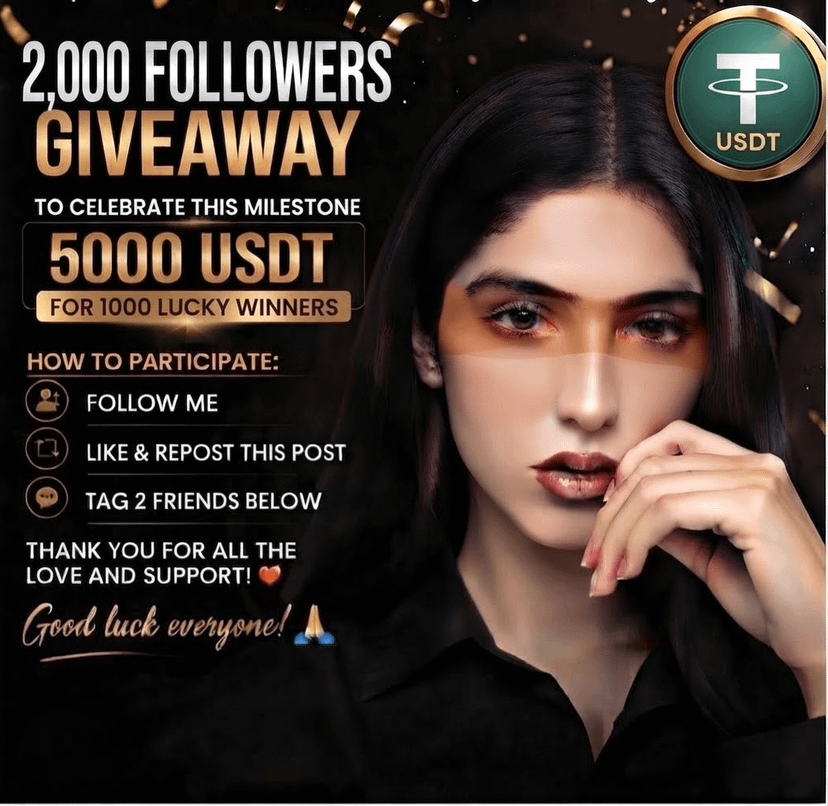
🚀 2.000+ FOLLOWER & 5.000 USDT-GEWINNSPIEL! 🚀
Wir haben offiziell die Marke von 2.000 Followern erreicht! Um zu feiern und mich bei euch allen für die unglaubliche Unterstützung zu bedanken, verschenke ich 5.000 USDT an 1.000 GLÜCKLICHE GEWINNER! 💰✨
So kannst du teilnehmen:
1️⃣ FOLGE MIR @ZEHRI
2️⃣ LIKE & TEILE diesen Beitrag
3️⃣ MARKIERE 2 FREUNDE in den Kommentaren unten o 👇
.
.
Hinweis: Dieses visuelle Konzept wurde mit KI erstellt – als spaßige und kreative Art, die Community zu unterstützen und unser Wachstum zu feiern! ❤️
Viel Glück an alle! 🙏🏆
#GIVEAWAY #usdtgiveaway #CryptoCommunitys #zehri #MilestoneCelebration $BTC
Wir haben offiziell die Marke von 2.000 Followern erreicht! Um zu feiern und mich bei euch allen für die unglaubliche Unterstützung zu bedanken, verschenke ich 5.000 USDT an 1.000 GLÜCKLICHE GEWINNER! 💰✨
So kannst du teilnehmen:
1️⃣ FOLGE MIR @ZEHRI
2️⃣ LIKE & TEILE diesen Beitrag
3️⃣ MARKIERE 2 FREUNDE in den Kommentaren unten o 👇
.
.
Hinweis: Dieses visuelle Konzept wurde mit KI erstellt – als spaßige und kreative Art, die Community zu unterstützen und unser Wachstum zu feiern! ❤️
Viel Glück an alle! 🙏🏆
#GIVEAWAY #usdtgiveaway #CryptoCommunitys #zehri #MilestoneCelebration $BTC
易琳Ten
·
--
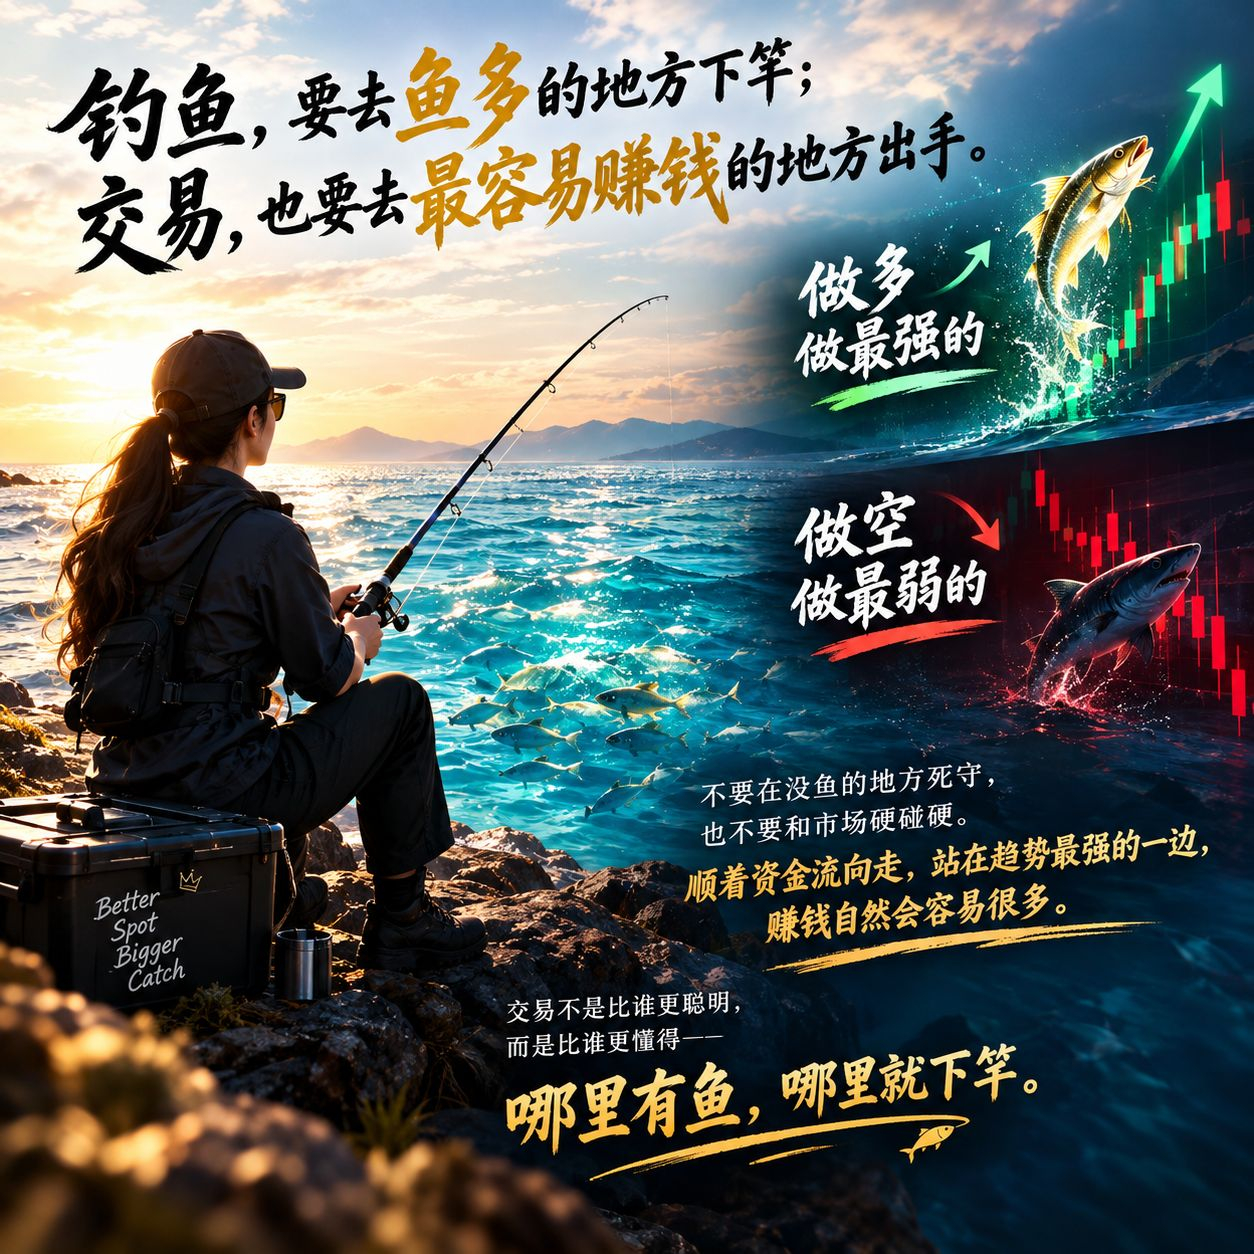
Fischen: Man geht dorthin, wo es viele Fische gibt, und wirft die Angel aus;
Handeln: Man verkauft dort, wo man am ehesten Geld verdienen kann.
Long geht man nur bei dem Stärksten;
Short geht man nur beim Schwächsten.
Halte nicht stur an einem Ort fest, wo es keine Fische gibt, und pralle nicht mit dem Markt zusammen.
Folge dem Geldstrom, stehe auf der Seite des stärksten Trends – dann wird es viel leichter, Geld zu verdienen.
Beim Trading geht es nicht darum, wer schlauer ist,
sondern darum, wer besser versteht: Wo es Fische gibt, dort wirft man die Angel aus. 🎣📈
Handeln: Man verkauft dort, wo man am ehesten Geld verdienen kann.
Long geht man nur bei dem Stärksten;
Short geht man nur beim Schwächsten.
Halte nicht stur an einem Ort fest, wo es keine Fische gibt, und pralle nicht mit dem Markt zusammen.
Folge dem Geldstrom, stehe auf der Seite des stärksten Trends – dann wird es viel leichter, Geld zu verdienen.
Beim Trading geht es nicht darum, wer schlauer ist,
sondern darum, wer besser versteht: Wo es Fische gibt, dort wirft man die Angel aus. 🎣📈

乘风Sunshine
·
--
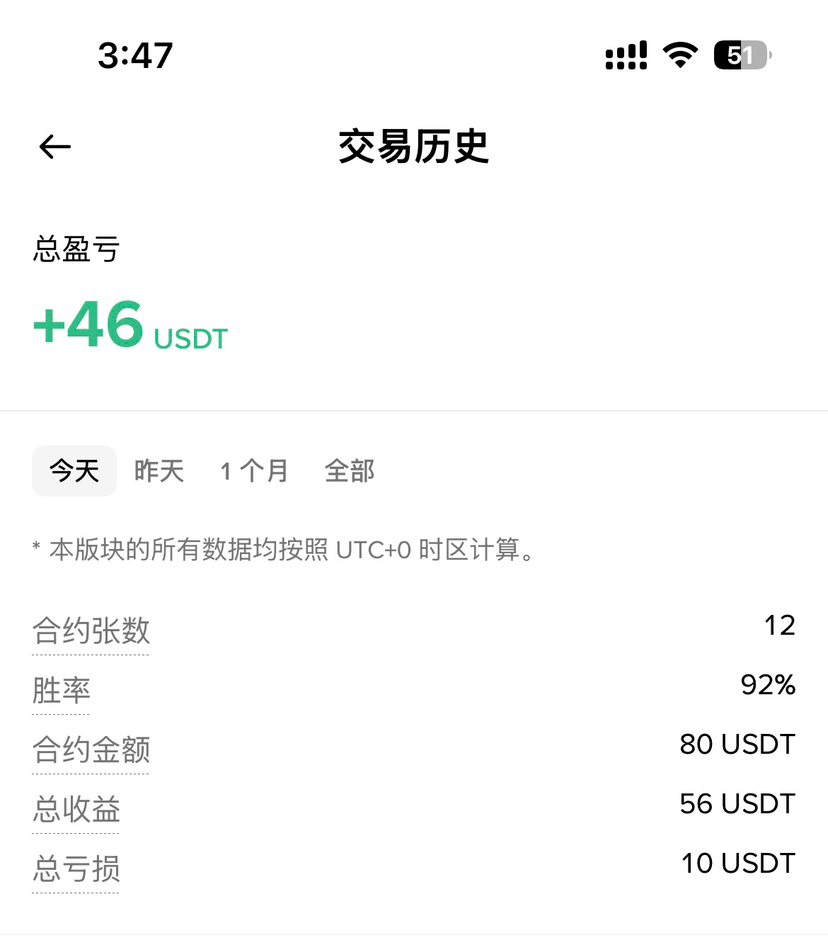
Die Kampfkraft erholt sich weiter, 12 besiegt 11 im Alleingang. Wartet, bis ich wieder live gehe, ihr Brüder. (PS: Die Live-Übertragung bleibt voraussichtlich wie immer: um sieben Uhr morgens, um drei Uhr nachmittags für Events-Kontrakte, und um zehn Uhr abends für den Permanent-Contract.)
阿婧1688
·
--
Kryptowährung
光明社区-阿波罗
·
--
Aufbruch zu Bergen und Meeren, sammle jeden Strahl Licht, lass Schönheit sich ganz natürlich in der Landschaft entfalten.
Berge und Küsten entlang jagen, jedes Licht einfangen, damit sich das Schöne ganz von selbst in der Aussicht entfaltet.
Berge und Küsten entlang jagen, jedes Licht einfangen, damit sich das Schöne ganz von selbst in der Aussicht entfaltet.
只会呐喊的尖刀手
·
--
【Artikelname】Heute nur in limitierter Auflage · Du
【Herstellungsdatum】In dem Moment, in dem du heute Morgen die Augen öffnest
【Zutaten】Sonnenlicht, eine Brise, ein bisschen Trotz
【Wirkung/Anwendungsgebiet】Heilt zuverlässig schlechte Laune, fehlende Energie und das Bedürfnis, einfach nur herumzuliegen
【Anwendung & Dosierung】Den ganzen Tag verwenden, jederzeit nachfüllen mit „guter Laune“
【Hinweise】Nicht zusammen mit „Negativenergie“ verwenden, auf nüchternen Magen nicht schmollen
【Gültigkeitsdauer】Nur für heute, morgen bitte gegen die neue Version austauschen
——Bitte sorgfältig aufbewahren, du bist ein Exemplar der limitierten Auflage.🏷️💖
【Herstellungsdatum】In dem Moment, in dem du heute Morgen die Augen öffnest
【Zutaten】Sonnenlicht, eine Brise, ein bisschen Trotz
【Wirkung/Anwendungsgebiet】Heilt zuverlässig schlechte Laune, fehlende Energie und das Bedürfnis, einfach nur herumzuliegen
【Anwendung & Dosierung】Den ganzen Tag verwenden, jederzeit nachfüllen mit „guter Laune“
【Hinweise】Nicht zusammen mit „Negativenergie“ verwenden, auf nüchternen Magen nicht schmollen
【Gültigkeitsdauer】Nur für heute, morgen bitte gegen die neue Version austauschen
——Bitte sorgfältig aufbewahren, du bist ein Exemplar der limitierten Auflage.🏷️💖
生蚝哥Oyster
·
--
BullischKI-Giganten rufen gemeinsam „Gas weg!“ Die US-Speicherbranche rutscht vorbörslich ab
Am 14. September stürzte die US-Speicherchip-Branche vor dem Börsenstart insgesamt deutlich ab.
SK Hynix ADR fiel um 7,13 %, Seagate STX um 6,17 %, Micron MU um 5,82 %, SanDisk SNDK um 5,73 % und Western Digital WDC um 5,64 %.
Der Auslöser kommt aus einer Kontroverse um KI-Sicherheit: Anthropic-CEO Dario Amodei fordert die USA dazu auf, die Entwicklung von KI zu verlangsamen. KI-Unternehmen sollten sich demnach zusammenschließen, um gemeinsame Sicherheitsstandards festzulegen – und zwar ohne durch das Kartellrecht eingeschränkt zu werden. Dem Vorschlag folgten Sam Altman, Elon Musk und Microsofts Nadella.
Im Weißen Haus ist die Haltung jedoch völlig gegensätzlich. Trumps Team ist der Ansicht, dass der Vorsprung bei KI entscheidend ist. Es plädiert dafür, Amerikas Wettbewerbsvorteil bei KI zu erhalten und nicht vorzugeben, dass die Branche „auf die Bremse tritt“.
Marktängste: Wenn die KI-Forschung gebremst würde, könnte das die Nachfrage nach Speicher und HBM direkt belasten – entsprechend steht die Speicherbranche unter Druck.
Am 14. September stürzte die US-Speicherchip-Branche vor dem Börsenstart insgesamt deutlich ab.
SK Hynix ADR fiel um 7,13 %, Seagate STX um 6,17 %, Micron MU um 5,82 %, SanDisk SNDK um 5,73 % und Western Digital WDC um 5,64 %.
Der Auslöser kommt aus einer Kontroverse um KI-Sicherheit: Anthropic-CEO Dario Amodei fordert die USA dazu auf, die Entwicklung von KI zu verlangsamen. KI-Unternehmen sollten sich demnach zusammenschließen, um gemeinsame Sicherheitsstandards festzulegen – und zwar ohne durch das Kartellrecht eingeschränkt zu werden. Dem Vorschlag folgten Sam Altman, Elon Musk und Microsofts Nadella.
Im Weißen Haus ist die Haltung jedoch völlig gegensätzlich. Trumps Team ist der Ansicht, dass der Vorsprung bei KI entscheidend ist. Es plädiert dafür, Amerikas Wettbewerbsvorteil bei KI zu erhalten und nicht vorzugeben, dass die Branche „auf die Bremse tritt“.
Marktängste: Wenn die KI-Forschung gebremst würde, könnte das die Nachfrage nach Speicher und HBM direkt belasten – entsprechend steht die Speicherbranche unter Druck.
生蚝哥Oyster
·
--
BullischBewahre eine friedliche Gemütsruhe und behalte die Fassung, warte still auf den richtigen Moment.
Du musst nicht in Eile sein—mit Geduld und Ausdauer wird das Schöne früher oder später wie verabredet eintreffen✨
Du musst nicht in Eile sein—mit Geduld und Ausdauer wird das Schöne früher oder später wie verabredet eintreffen✨
奋斗Hustle1688
·
--
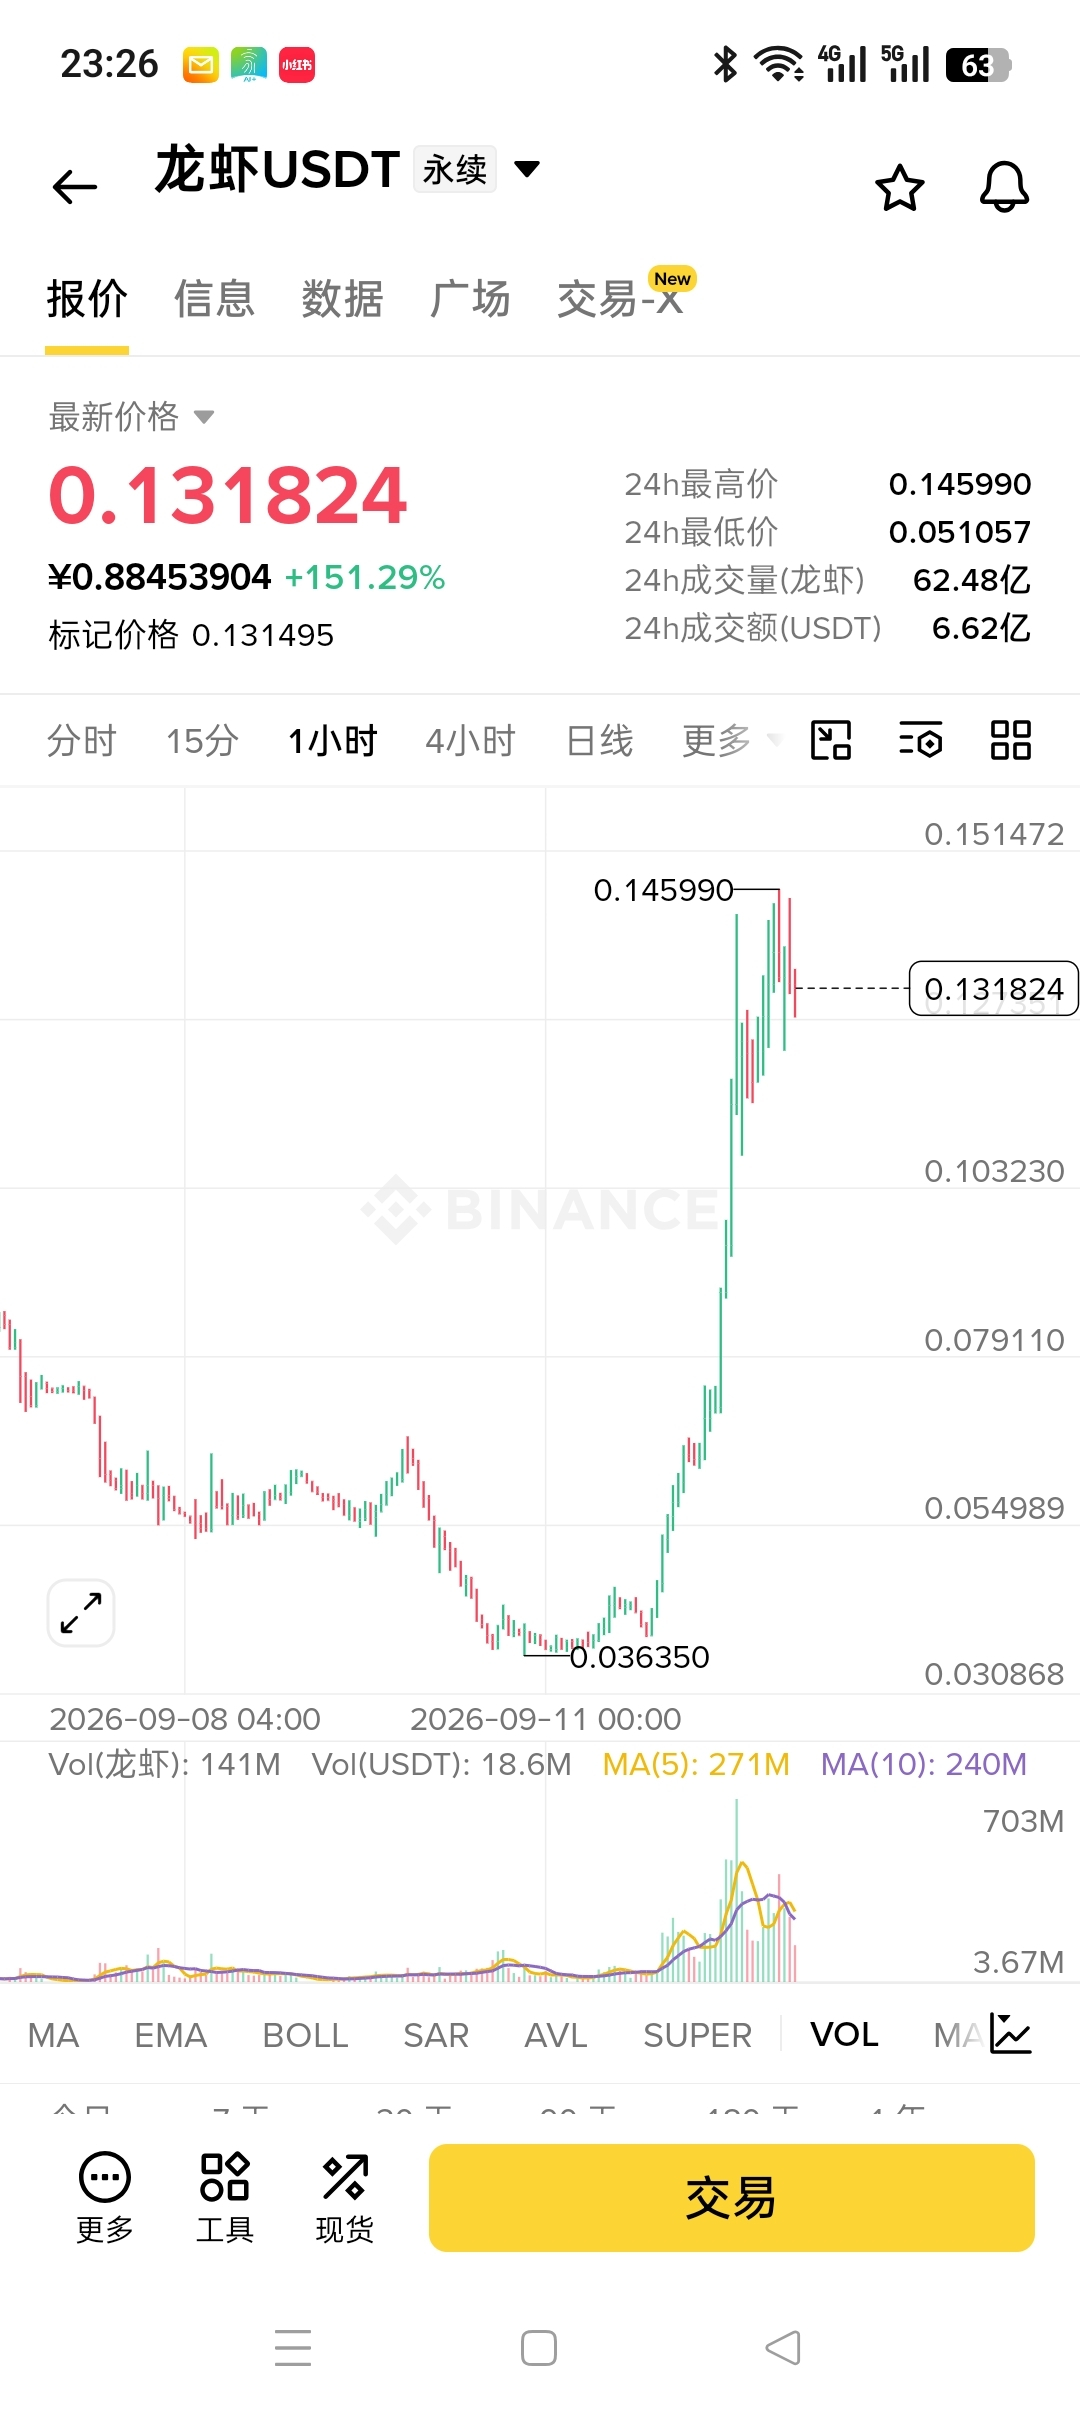
$龙虾 ist der Hammer, es geht schon um das 20-fache hoch, und wir haben sogar wieder das Allzeithoch durchbrochen. Diesmal… schafft es das vielleicht bis auf 1 USDT?
Anmelden und weiter Inhalte entdecken