
一、先看这张表:RAY 现在是 Solana 第几名?
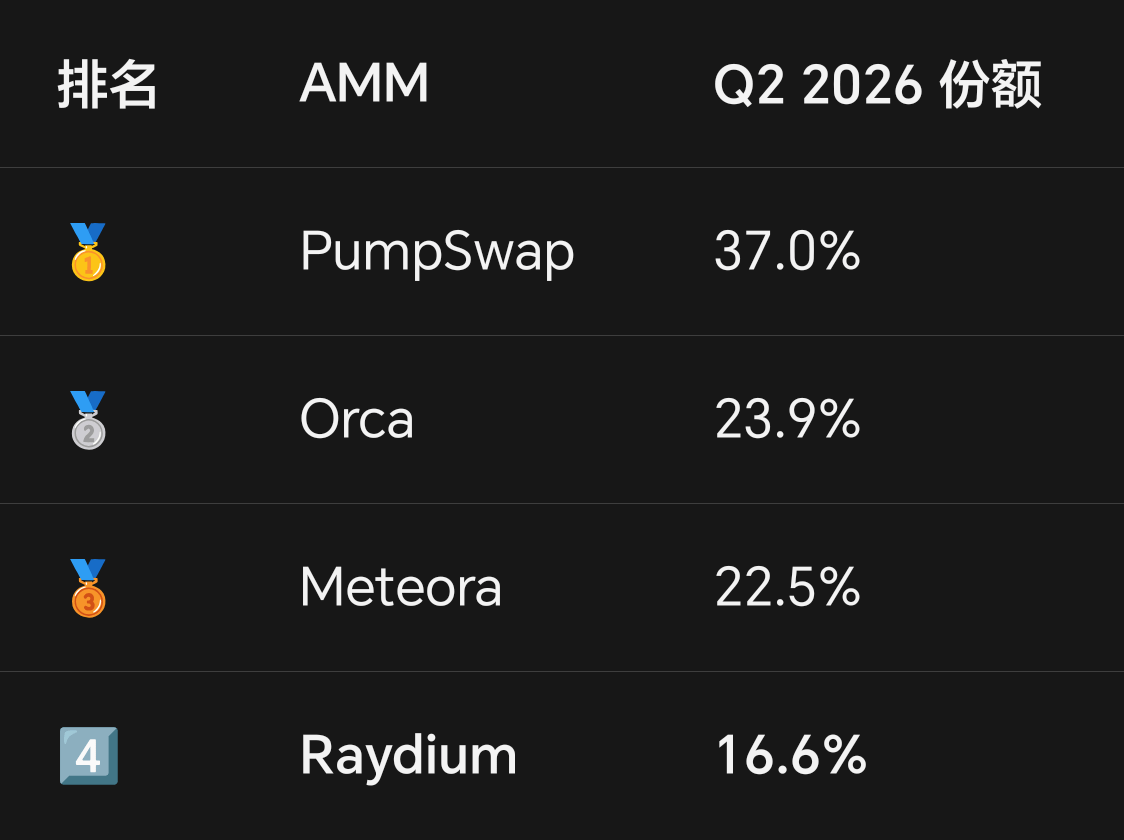
2025 年初还是 Solana DEX 第一,一年半掉到第四。
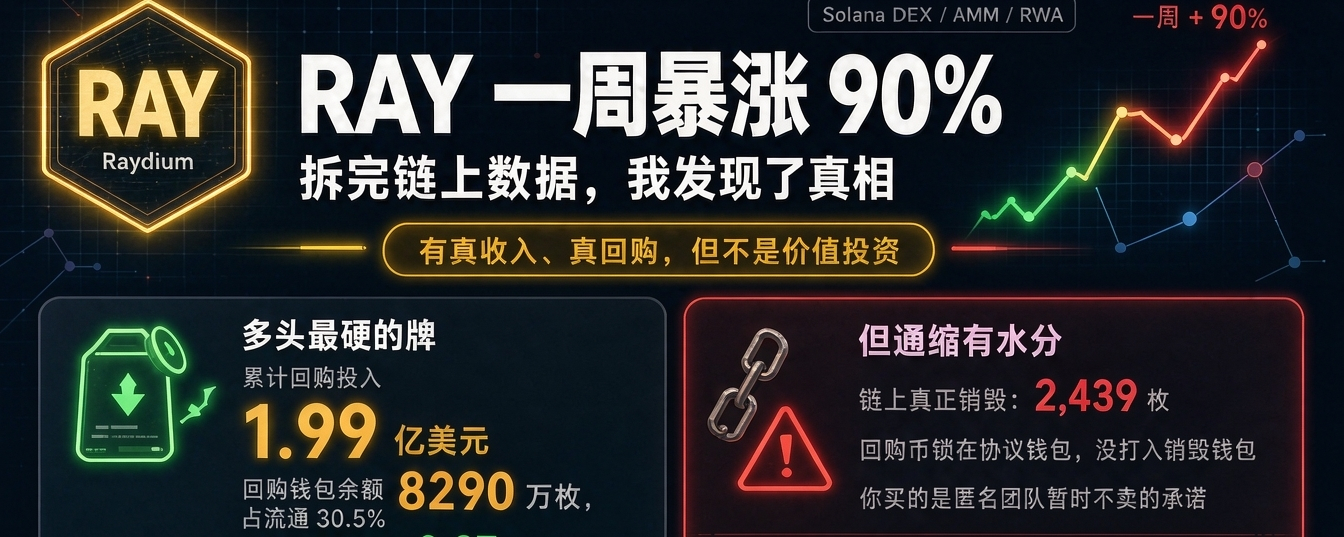
但就是它,这周拉了 90%。
为什么?
二、多头最硬的一张牌:真金白银回购
RAY 的硬顶是 5.55 亿枚,mint 权限已永久关闭 ✅
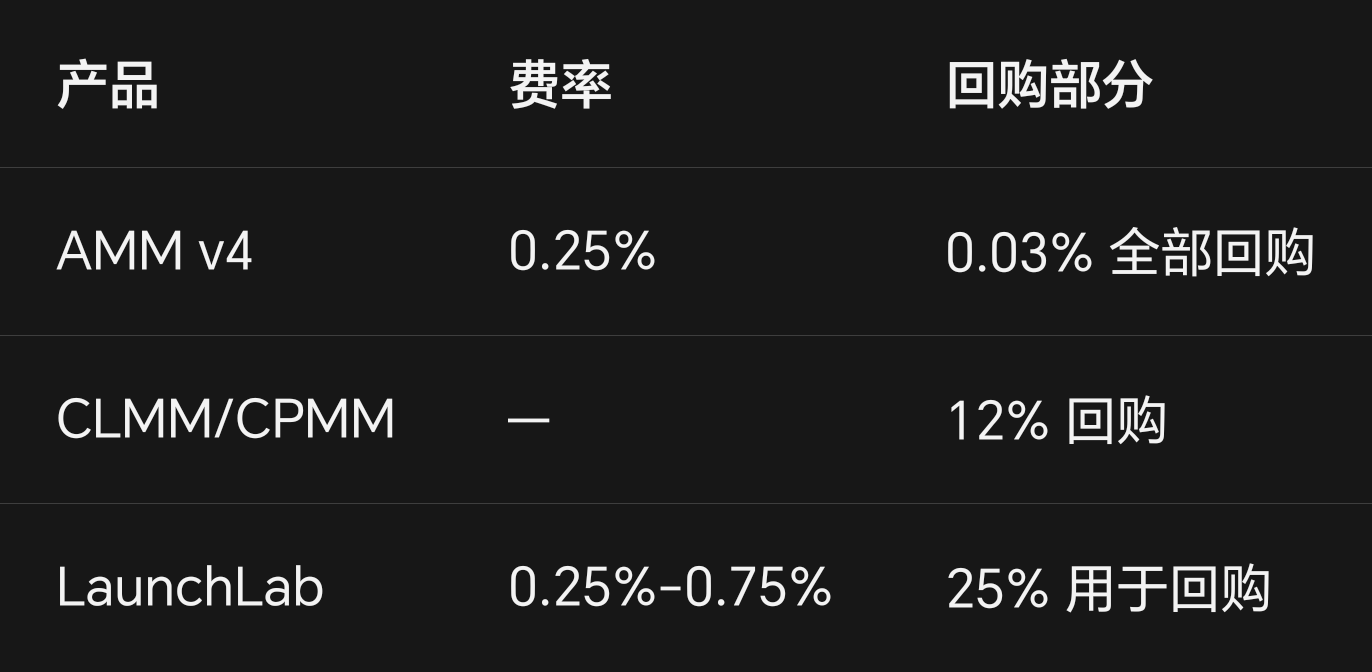
费用分成规则(2026 年现行):
累计回购投入:约 1.99 亿美元
回购钱包余额:约 8290 万枚,占流通量 30.5%
9 月 9 日单日回购 640,788 美元,历史最大单日买入
再看排放:
年新增排放:约 190 万枚
近 90 天:新增 44.6 万枚 vs 回购 278.3 万枚
净通缩约 0.87%,回购/排放倍数 6.2 倍
只要手续费收入不掉,RAY 在链上口径确实是净通缩。
这是多头最硬的一张牌。
三、但“通缩”两个字,水分很大
链上真正销毁的 RAY:只有 2,439 枚。
你没看错。两千四百枚。
回购回来的 8290 万枚,全部停在协议控制的回购钱包里,没有打入销毁地址。
Token Terminal 原话:repurchased tokens are held, not burned
这意味着什么?
今天的“净通缩”是锁仓式通缩,不是销毁式通缩。
未来 DAO 投票说“拿回购钱包的币做生态激励”,它们就能重新流回市场。
你买的不是通缩资产,而是:“匿名团队暂时不卖”的承诺。
四、更大的黑箱:团队系钱包
链上地址聚类监控显示:
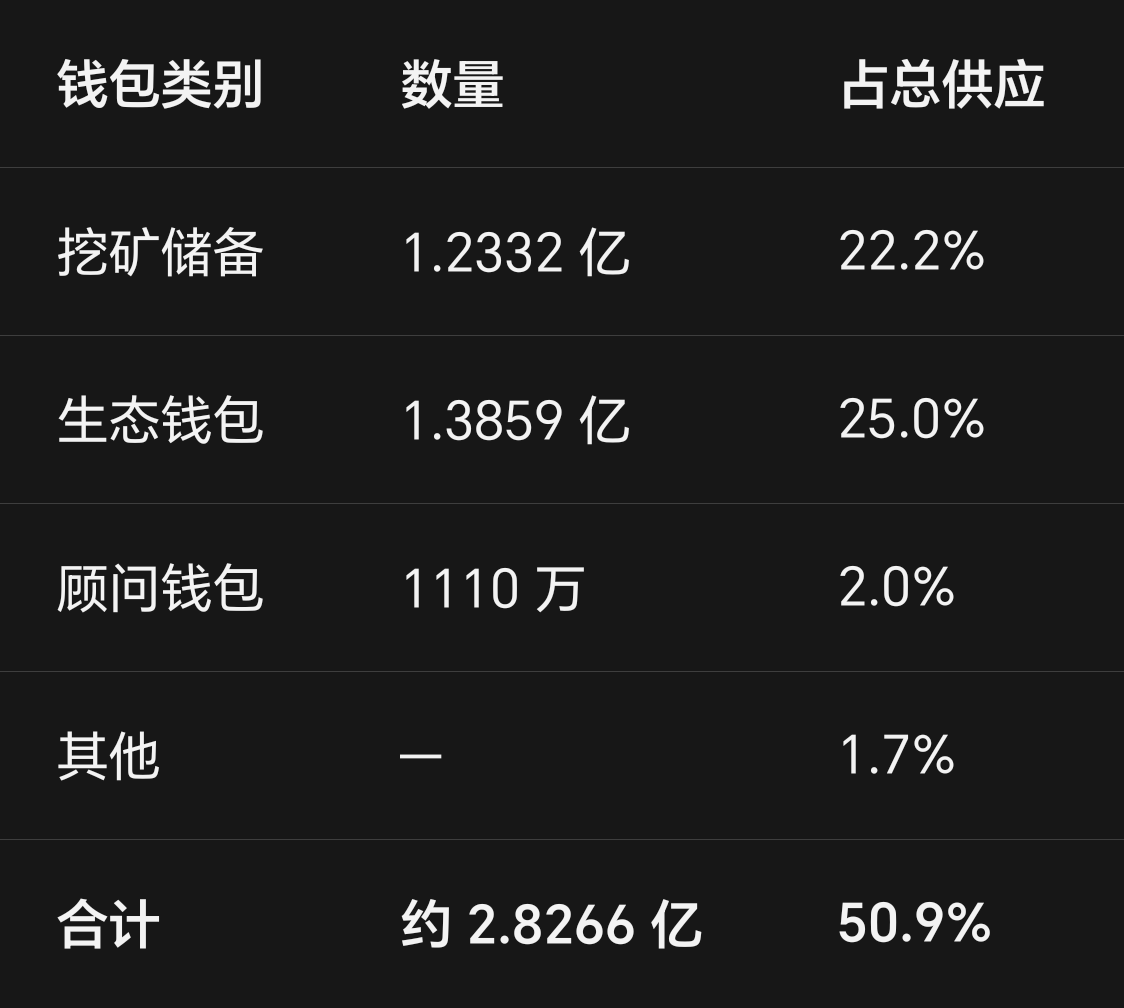
这些钱包没有公开的链上释放时间表。
硬顶 5.55 亿枚不假,但一半以上的币躺在团队系多签里,什么时候用、卖不卖,全凭一群匿名的人一句话。
硬顶防的是“印钞”,防不了“开闸”。
五、收入:从天上掉到地上
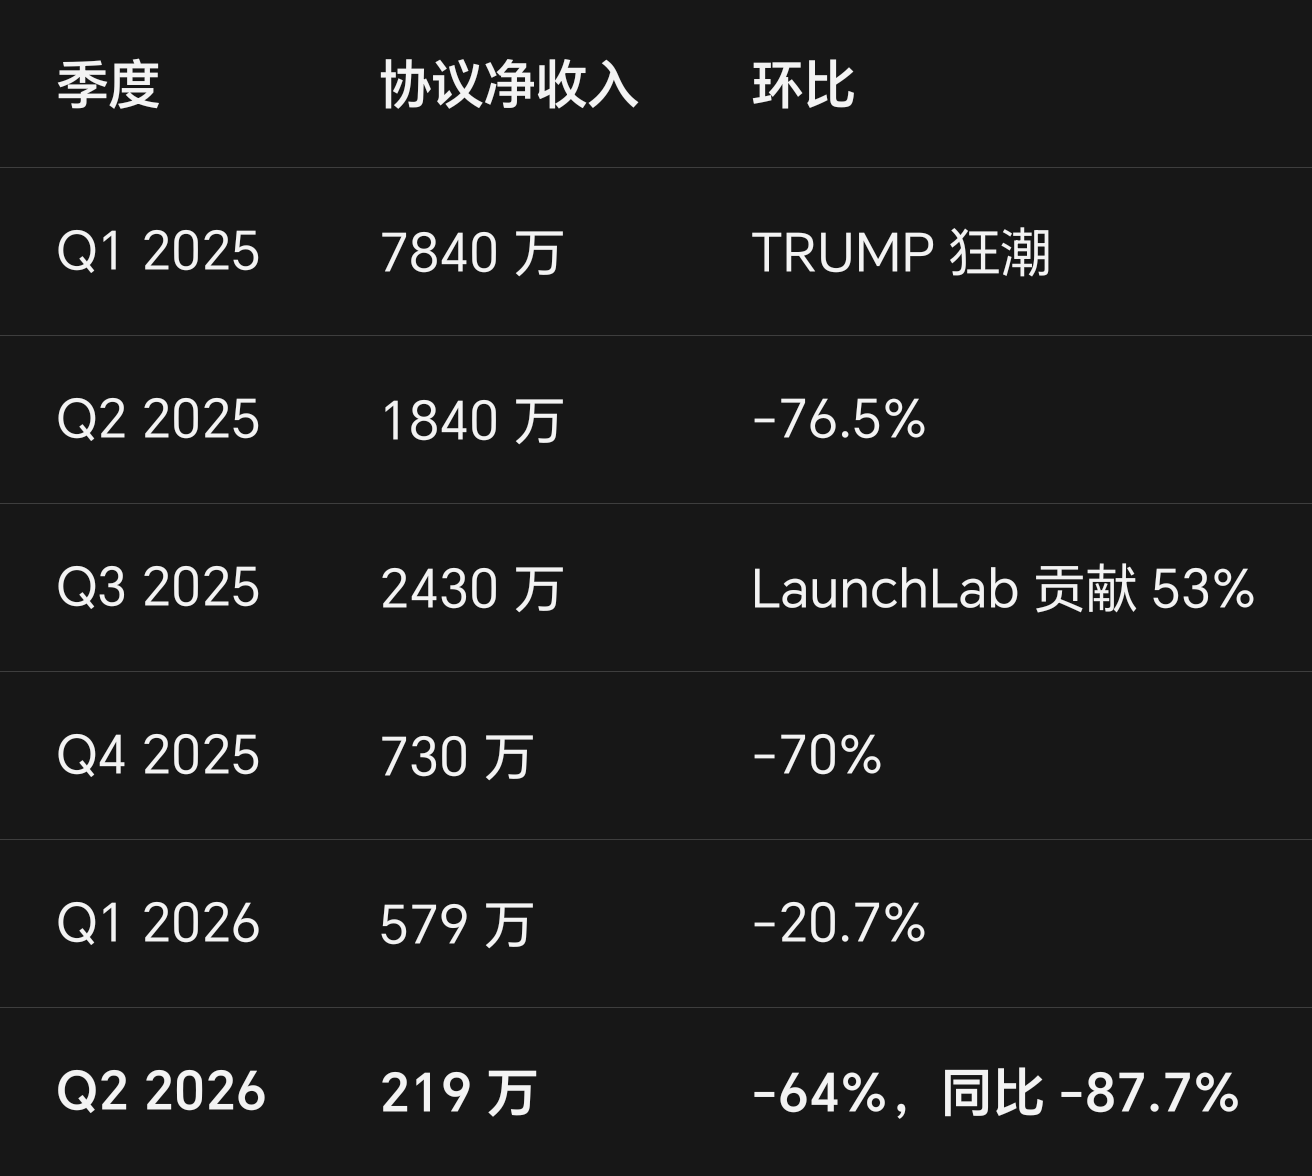
从 7840 万到 219 万,一年半的时间。
但 9 月到 12 日已有 170 万,反弹是真的。
真正的危险线:季度净收入跌破 100 万美元。
那时候回购对排放的覆盖会从 6 倍缩到 1-2 倍,净通缩叙事在数学上直接失效。
Q2 的 219 万,离这条线只有一倍空间。
六、RAY 的收入到底是什么钱?
一个很多人没意识到的结构性问题:
第一,meme 热度是第一自变量。
2025 年 1 月一个 TRUMP 币,单月喂出 4.028 亿美元手续费,一天 2970 万。
Q3 2025 LaunchLab 一家占协议收入 53%。
到 Q2 2026 LaunchLab 收入只剩 20.55 万,环比 -88.5%。
而且 LaunchLab 的量极度畸形:5.488 亿美元的季度发射量里,BonkFun 一家占 5.278 亿,96.2%。剩下两万多个土狗项目加起来不到 4%。
所谓发射平台生态,本质是一两个流量入口的马甲。
第二,你在 Raydium 页面上看到的“交易量”,不等于 RAY 代币能抽到的水。
Solana 的现货交易流量绝大多数先经过 Jupiter 聚合器。
从 2025 年下半年起,Jupiter 路由越来越多地把订单导向 Wintermute 系的 Prop AMM。
2026 年 1 月下旬,约 92% 的 Jupiter 路由量进了 Prop AMM。
一个做市商的专有池,单日量已经快赶上 Raydium 全协议的两倍。
第三,刷量在土狗池里是常态。
LaunchLab 一个季度 2.24 万个新币、1.9 万个新池,大部分池子生命周期不超过 48 小时。
里面的交易量有多少是发行方自买自卖做 K 线,链上根本拆不干净。
这部分量贡献的 0.25% 费用是真金白银进了回购——你可以理解成“骗子们的营销预算,最后变成了 RAY 的买盘”。
听着挺爽,但这种收入的可持续性和道德成色,自己掂量。
七、好消息:Raydium 在拼命转型
2026 年四条主线:
1️⃣ CLMM 集中流动性(主战场)
Q2 2026 CLMM 贡献了 82.6% 的现货交易量,只占用约三分之一的 TVL。
资本效率是 AMM v4 的好几倍。
2️⃣ 代币化股票 / RWA(最实在的增量)
Q2 代币化资产交易量 20.9 亿美元,占现货量 21.2%。
Raydium 在 Solana 代币化资产 DEX 里以 34.4% 的份额排到第一。
9 月 Backpack 上线 Grindr 代币化股票,一两个小时成交 1100-1410 万美元。
美股 24/7 在 Solana 上交易,Raydium 是主场地之一。
3️⃣ LaunchLab(打流量战)
9 月 StonkFun 把全部新币发射切到 LaunchLab,
日费用从 4,921 美元跳到 64,248 美元。
代价是把部署成本从 0.29 SOL 砍到 0.03 SOL,降了 90%。
4️⃣ 彻底清债
2026 年 7 月完全移除 OpenBook 依赖,和 Serum 时代切割。
我的判断:
CLMM 是守存量,LaunchLab 是打流量战,Perps 还没成气候。
真正能把 RAY 从“meme beta”里拽出来的,是代币化股票这条线——
它的交易量占比已经到 21.2%,而且这部分收入不随土狗情绪周期波动。
但反过来说,代币化股票的政策敏感度极高。
美国监管哪天动手,这 21.2% 可以一夜归零。这条护城河是借来的。
八、筹码结构:真实浮筹比账面紧得多
Q2 2026 末持币分布:
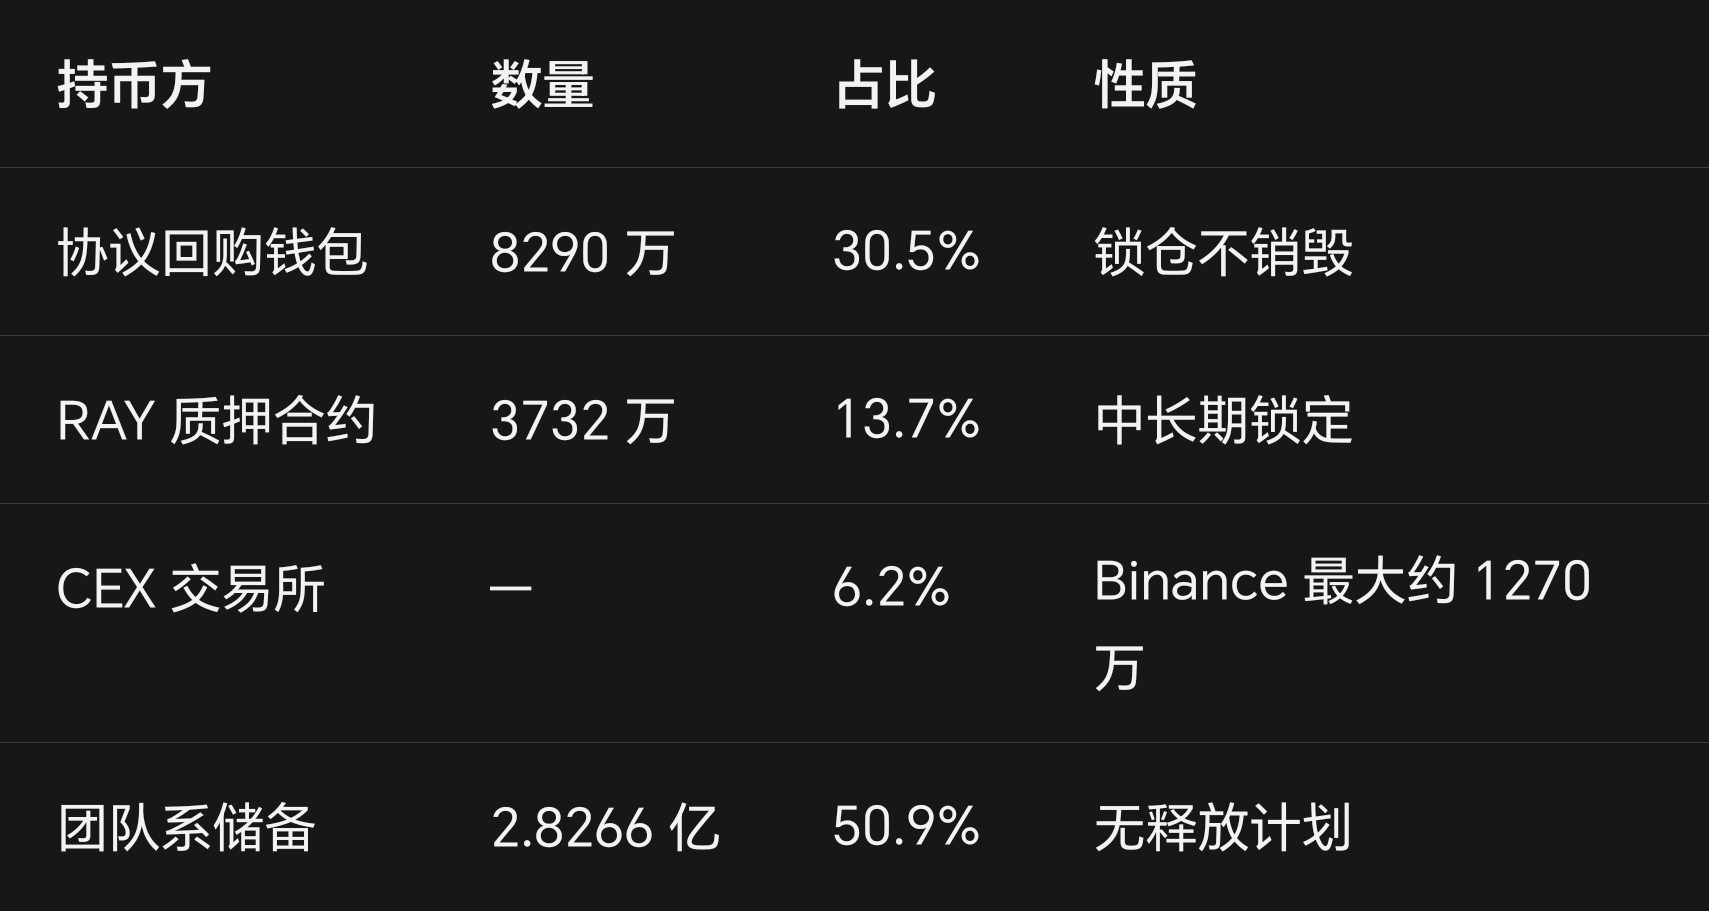
账面流通 2.7 亿枚,拆一拆真实浮筹:
质押锁着约 13.7%
回购钱包“冻结”约 30%
CEX 钱包里还有相当比例是做市和冷储
真正在二级市场高频换手的活筹码,大概率不到总量的 40%。
这解释了两件事:
一是为什么 9 月 StonkFun 迁移 + 单日 64 万美元回购这种量级的催化,就能把币价一周拉 90%——浮筹紧,边际买盘的杠杆效应大。
二是为什么这币涨起来像 meme、跌起来也像 meme——深度薄的时候,回购钱包和质押合约是“死筹”,团队钱包是“达摩克利斯之筹”,中间夹着的那点活筹码全是情绪盘。
九、价格记忆:老 holder 的痛
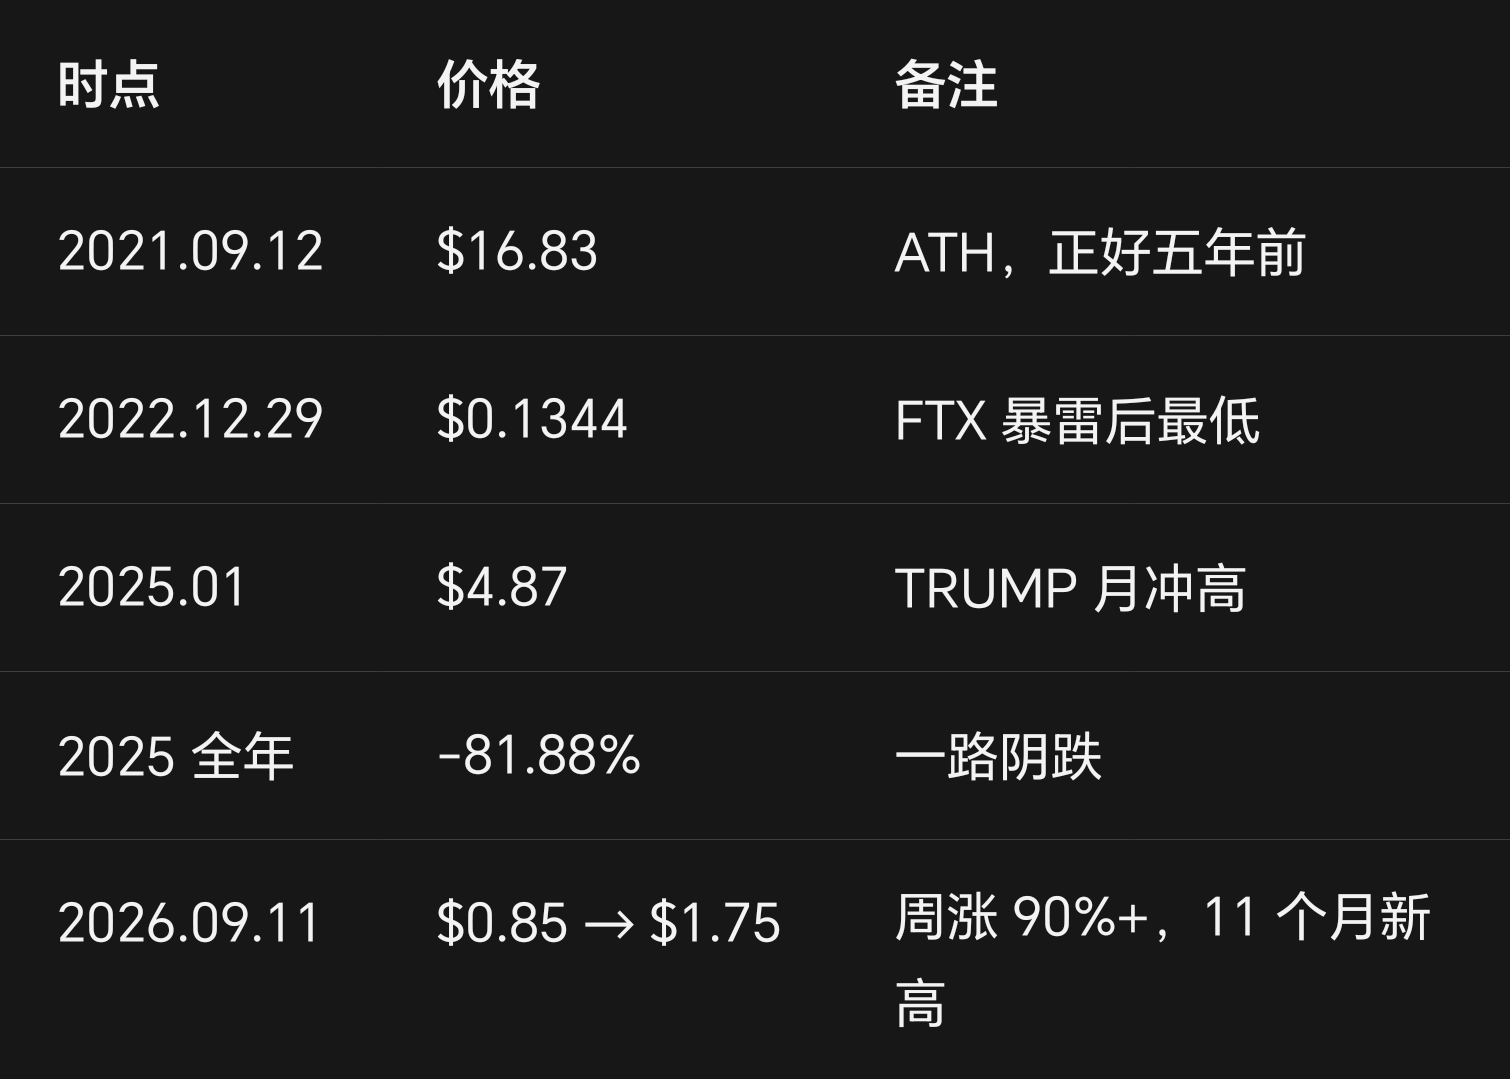
注意 9 月 12 日当天不同时点抓取价格在 $1.23-$1.72 之间跳动,日内振幅 30%+。
按反弹高点市值约 3.3-4.6 亿美元算,和年化几千万美元的 gross 费用相比,P/S 其实不便宜。
交易量过万亿不等于代币便宜,这是新持有人最容易犯的错。
十、和 UNI 对比:RAY 到底算什么?
对照 UNI:
UNI 胜在合规、品牌、治理透明,败在代币零现金流。
RAY 胜在现金流闭环已跑通 18 个月、合规通道 2026 年反而打通了(Coinbase/Robinhood/Revolut),败在匿名、土狗成色、份额第四。
要“睡得着”选 UNI,要“现金流和代币绑定”选 RAY。
两者兼得?这个赛道目前没有这个选项。
十一、合规处境:灰色地带的“未点名”红利
RAY 的合规处境:未被点名,未被背书。
SEC 2023 年起诉 Binance 和 Coinbase 的诉状里,被点名“证券”的代币清单包括 SOL、ADA、MATIC 等,不含 RAY
2026 年 4 月 SEC 更新的数字商品指引列举了 18 种代币,SOL 在列,RAY 同样不在列
但 2026 年在合规面上有实质性进展:
1 月上线 Coinbase
4 月登陆 Robinhood Crypto
5 月登陆 Revolut
三家合计潜在触达 7500 万以上用户
欧洲已有 21Shares 发行的 RAY ETP(代码 ARAY)
一个匿名团队的 DeFi 代币能上 Coinbase 和 Robinhood,上架前的法律尽调本身就是最强的“非证券实务信号”——虽然它不构成法律结论。
现在的状态像什么?
像一个没办营业执照、但已经在大型商场里租了专柜的店。
商场(Coinbase/Robinhood)替你做了一轮信用背书,城管(SEC)天天从门口路过但没进来查。
这种状态最舒服也最脆弱:
舒服在于事实上的合规通道全打通了,
脆弱在于商场的柜台可以一夜撤掉,
城管哪天要搞 KPI,你连个可以谈话的法人代表都没有。
匿名团队在牛市里是神秘感,在监管铁拳下就是没有缓冲垫。
十二、接下来盯什么?
三个基本面观察维度:
第一,看“净通缩”能不能从行为艺术变成硬规则。
近 90 天净通缩 0.87% 是真的,但 8500 万枚回购币不销毁也是真的。
盯的不是下季度回购多少,而是:有没有一个 DAO 提案把回购钱包改成真 burn 地址或加不可挪用的 timelock。
在那之前,“通缩”两个字我只按“暂时锁仓”记账。
第二,看收入的“去 meme 化”进度。
好消息是代币化资产已经占现货量 21.2%、份额 Solana 第一。
坏消息是 LaunchLab 96.2% 的量靠 Bonk Fun 一个入口。
未来两个季度如果代币化股票占比能过 35%、且协议季度收入不依赖单个土狗事件就能站稳 500 万美元以上,
那估值逻辑可以从“赌场权证”往“链上券商”挪一档;
站不稳,就永远是 meme beta。
第三,看回购机器的现金流红线。
年排放约 190 万枚(约 230 万美元)。
协议季度净收入如果跌破约 100 万美元/季,回购对排放的覆盖倍数就会从 6 倍收缩到 1-2 倍,
净通缩叙事在数学上直接失效。
Q2 的 219 万,离这条线只有一倍空间。
十三、四个揪心的风险变量
1. 团队系钱包开闸
2.8266 亿枚、占总供应 50.9%、无释放计划。
这是能让所有通缩模型一夜作废的单一变量。
2. 回购钱包的“最终解释权”
8290 万枚不销毁,DAO 若投票挪用(生态激励/补贴/救市),
“净通缩资产”人设瞬间反转。
3. 收入继续塌方
Q2 同比 -87.7%,若 Q3-Q4 在没有新 meme 周期的情况下继续环比下滑,
回购减速 → 质押 APR 下降 → 质押解锁 → 浮筹涌出,
可能形成和 FIL 矿工负循环同构的下跌链条。
4. 产业链合围 + 监管
PumpSwap 占 37% 且继续上升,Jupiter Prop AMM 路由占 92%,
Raydium 的流量主权不在自己手里。
代币化股票占比 21.2%,美国对 RWA/代币化证券的监管收紧会直接打掉这条第二曲线。
十四、最后说几句实话
RAY 现在的位置:
ATH $16.83(2021.09.12),现在 $1.2-$1.7
距高点跌掉 90% 以上
但不是归零叙事的币——万亿累计量、9713 万国库、2 亿美元回购、Solana 代币化股票份额第一,这些都是地板
也绝不是价值投资的币——收入同比 -87.7%、份额 16.6% 且在跌、一半总供应攥在匿名团队手里
赔率结构很清楚:
向下,地板由回购机器 + 国库 + Solana 生态 beta 托着,除非团队钱包动手脚。
向上,弹性来自下一个 meme 狂潮和代币化股票叙事,紧浮筹决定了它弹起来比谁都快。
9 月这一周 +90% 就是活教材:
三个小催化(一个发射平台迁移、一笔 64 万美元回购、一只 Grindr 股票)就拉了近翻倍。
这不是价值发现,这是筹码结构 + 情绪周期的标准动作。
最后问两句扎心的:
第一,你买的到底是“通缩”,还是一群匿名交易员“暂时不卖的承诺”?
8500 万枚回购币躺在钱包里不销毁、2.83 亿枚团队储备连释放表都没有——
链上没有任何规则阻止这两个钱包未来卖币。
这个问题想不明白,“净通缩 0.87%”对你来说就只是 K 线软件上的一个故事。
第二,如果下一个 TRUMP 永远不来,Raydium 就靠 Q2 一个季度 219 万美元的真实收入、16.6% 且还在跌的份额,你愿意给今天的市值付多少钱?
把 meme 周期和代币化股票的想象都从估值里抠掉之后,剩下的那个数字,才是 RAY 的底。
评论区聊聊,我也想听听你们的算法。
