#us10yeartreasuryyieldnears5% 🚨
WENN DAS PASSIERT, WIRD MONTAG EIN BLUTBAD
Die Ausgangslage für den 14. September ist fragil, und fast niemand schaut auf das Richtige!
Alle starren auf den S&P. Ich beobachte den Anleihemarkt.
Die 10Y-Rendite
d drückt auf 5%. Das ist die Schwelle, die zählt. Bricht sie, und der Druck fließt direkt in die Nasdaq-Futures und in jedes überdehnte Asset dahinter.
Denn die Fed tagt am 15.–16. September, und die Märkte preisen bereits eine Anhebung ein. Die 25 Basispunkte selbst sind nicht das Risiko.
Das eigentliche Risiko ist, dass die Märkte anfangen, einen komplett neuen Straffungszyklus einzupreisen!
Und dann Öl. Rohöl über 100 $, genau dann, wenn die Inflation sich abkühlen sollte.
Hier ist die Kette, für die niemand positioniert ist:
→ Öl ↑
→ Inflationserwartungen ↑
→ Renditen ↑
→ Fed wird noch hawkisher
→ Aktien kippen
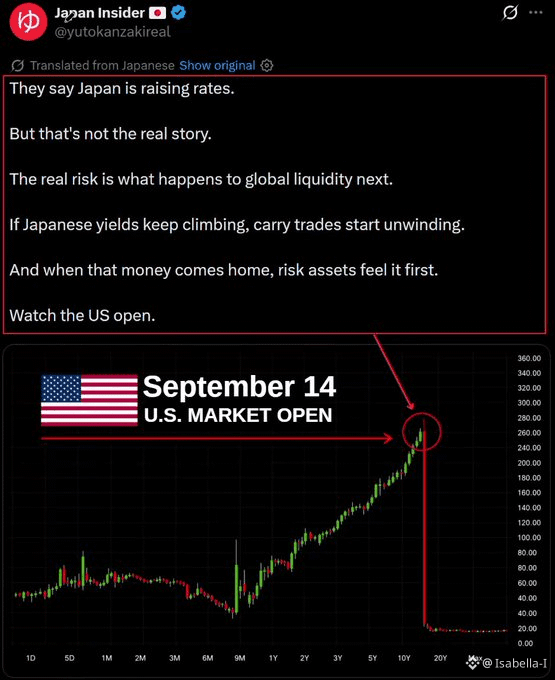
Und dann kommt Japan noch mit einem weiteren Riss dazu. Wenn JGB-Renditen weiter steigen, während die US-Renditen halten, beginnt der globale Carry-Trade auseinanderzulaufen. Weniger Liquidität für Risk Assets genau dann, wenn Bewertungen bereits am Extrem von 100 Jahren sind
Dort beschleunigt es sich schnell:
→ JGB-Renditen ↑
→ US 10Y ↑
→ USD ↑
→ Nasdaq-Futures ↓
Der CPI kam nahe an den Erwartungen an, klar. Aber starker PPI, Öl bei 100 $ und ein zähes Inflationsumfeld lassen der Fed null Spielraum, weich zu klingen. Warsh wird dem Markt kein dovishes Geschenk machen.
Alle werden auf den S&P schauen. Ich schaue auf Anleihen.
Denn wenn die 10Y nach oben ausbricht, während die Futures über Nacht schwächer werden, eröffnet der 14. September mit einem völlig anderen Ton.
So verwandelt sich eine Bewegung im Anleihemarkt in einen Abverkauf an der Börse.
Beobachte die US-Eröffnung genau. Ich poste die Bewegung, bevor sie in den Schlagzeilen ist!$UAI $PONS $XPIN
WENN DAS PASSIERT, WIRD MONTAG EIN BLUTBAD
Die Ausgangslage für den 14. September ist fragil, und fast niemand schaut auf das Richtige!
Alle starren auf den S&P. Ich beobachte den Anleihemarkt.
Die 10Y-Rendite
d drückt auf 5%. Das ist die Schwelle, die zählt. Bricht sie, und der Druck fließt direkt in die Nasdaq-Futures und in jedes überdehnte Asset dahinter.
Denn die Fed tagt am 15.–16. September, und die Märkte preisen bereits eine Anhebung ein. Die 25 Basispunkte selbst sind nicht das Risiko.
Das eigentliche Risiko ist, dass die Märkte anfangen, einen komplett neuen Straffungszyklus einzupreisen!
Und dann Öl. Rohöl über 100 $, genau dann, wenn die Inflation sich abkühlen sollte.
Hier ist die Kette, für die niemand positioniert ist:
→ Öl ↑
→ Inflationserwartungen ↑
→ Renditen ↑
→ Fed wird noch hawkisher
→ Aktien kippen
Und dann kommt Japan noch mit einem weiteren Riss dazu. Wenn JGB-Renditen weiter steigen, während die US-Renditen halten, beginnt der globale Carry-Trade auseinanderzulaufen. Weniger Liquidität für Risk Assets genau dann, wenn Bewertungen bereits am Extrem von 100 Jahren sind
Dort beschleunigt es sich schnell:
→ JGB-Renditen ↑
→ US 10Y ↑
→ USD ↑
→ Nasdaq-Futures ↓
Der CPI kam nahe an den Erwartungen an, klar. Aber starker PPI, Öl bei 100 $ und ein zähes Inflationsumfeld lassen der Fed null Spielraum, weich zu klingen. Warsh wird dem Markt kein dovishes Geschenk machen.
Alle werden auf den S&P schauen. Ich schaue auf Anleihen.
Denn wenn die 10Y nach oben ausbricht, während die Futures über Nacht schwächer werden, eröffnet der 14. September mit einem völlig anderen Ton.
So verwandelt sich eine Bewegung im Anleihemarkt in einen Abverkauf an der Börse.
Beobachte die US-Eröffnung genau. Ich poste die Bewegung, bevor sie in den Schlagzeilen ist!$UAI $PONS $XPIN