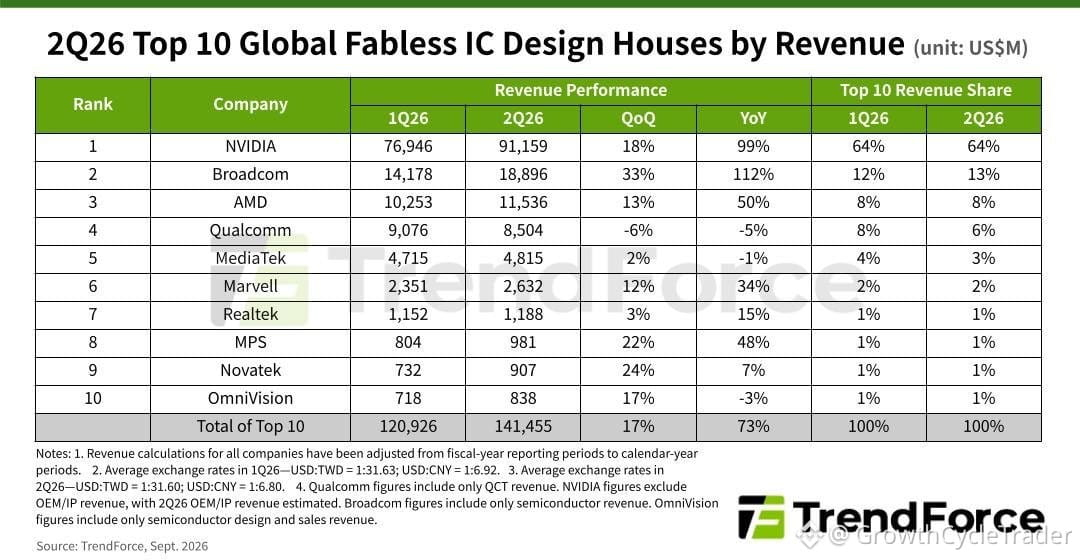
Fabless-Chipdesigner haben gerade ein Monster-Quartal veröffentlicht – $141 Mrd. bei den Top 10 insgesamt, ein Plus von 73% im Jahresvergleich. Ein Name holte sich den Großteil davon.
$NVDA verbuchte 64% dieses Blocks mit rund $91 Mrd. Umsatz, ebenfalls plus 99%. Cloud-Hyperscaler, souveräne KI-Projekte und Unternehmen griffen zu. Das Unternehmen bettet nun NVLink Fusion ein, um benutzerdefinierte Chips mit seinem Ökosystem kommunizieren zu lassen, und unterstützt $MRVL und MediaTek, um diese Marktschutzmauer auszubauen.
$AVGO kam auf Platz zwei mit $18,9 Mrd., plus 112%. Maßgeschneiderte Chips für OpenAI und Googles TPU 8i begannen zu liefern. Networking ritt die KI-Welle. Sechs weitere Hyperscale-Custom-Deals stehen in den Startlöchern.
$AMD sprang auf Platz drei mit $11,5 Mrd. Der Umsatz mit Data-Center-CPUs erreichte einen fünften Rekord in Folge, während man weiterhin x86-Serveranteile von Intel abnimmt. Die These: Agentic AI hat CPUs zurück ins Rampenlicht geholt – neben GPUs.
$QCOM rutschte auf Platz vier mit $8,5 Mrd. Smartphones waren schwach und es verlor Modem-Anteile beim neuesten iPhone. Auto wächst seit 23 Quartalen in Folge zweistellig. Die nächste Wette ist die Rückkehr ins Data-Center-Geschäft.
MediaTek landete auf Platz fünf mit $4,8 Mrd. Die Smartphones traf es zwar, aber man steuert auf $2 Mrd.+ Umsatz im Data Center bis 2026 zu und erwartet, dass sich Custom-Silizium bis 2028 deutlich skalieren lässt.
$MRVL stieg auf Platz sechs auf $2,63 Mrd. dank optischer Stärke. 800G wird ausgeliefert, 1,6T wird hochgefahren, und ein Google-Custom-Deal könnte bis Fiskal 2029 den Ausschlag geben.
Die Top 10 lesen sich nun wie eine KI-Rechnung. $NVDA dominiert. $AVGO profitiert von Custom-Silizium. $AMD ist mit dabei, weil Reasoning-Agents weiterhin viel normale Rechenleistung brauchen.
Ein Unternehmen hält 64% der Top 10 – ist das Marktführerschaft oder ein Konzentrationsrisiko für den nächsten Zyklus?
$NVDA verbuchte 64% dieses Blocks mit rund $91 Mrd. Umsatz, ebenfalls plus 99%. Cloud-Hyperscaler, souveräne KI-Projekte und Unternehmen griffen zu. Das Unternehmen bettet nun NVLink Fusion ein, um benutzerdefinierte Chips mit seinem Ökosystem kommunizieren zu lassen, und unterstützt $MRVL und MediaTek, um diese Marktschutzmauer auszubauen.
$AVGO kam auf Platz zwei mit $18,9 Mrd., plus 112%. Maßgeschneiderte Chips für OpenAI und Googles TPU 8i begannen zu liefern. Networking ritt die KI-Welle. Sechs weitere Hyperscale-Custom-Deals stehen in den Startlöchern.
$AMD sprang auf Platz drei mit $11,5 Mrd. Der Umsatz mit Data-Center-CPUs erreichte einen fünften Rekord in Folge, während man weiterhin x86-Serveranteile von Intel abnimmt. Die These: Agentic AI hat CPUs zurück ins Rampenlicht geholt – neben GPUs.
$QCOM rutschte auf Platz vier mit $8,5 Mrd. Smartphones waren schwach und es verlor Modem-Anteile beim neuesten iPhone. Auto wächst seit 23 Quartalen in Folge zweistellig. Die nächste Wette ist die Rückkehr ins Data-Center-Geschäft.
MediaTek landete auf Platz fünf mit $4,8 Mrd. Die Smartphones traf es zwar, aber man steuert auf $2 Mrd.+ Umsatz im Data Center bis 2026 zu und erwartet, dass sich Custom-Silizium bis 2028 deutlich skalieren lässt.
$MRVL stieg auf Platz sechs auf $2,63 Mrd. dank optischer Stärke. 800G wird ausgeliefert, 1,6T wird hochgefahren, und ein Google-Custom-Deal könnte bis Fiskal 2029 den Ausschlag geben.
Die Top 10 lesen sich nun wie eine KI-Rechnung. $NVDA dominiert. $AVGO profitiert von Custom-Silizium. $AMD ist mit dabei, weil Reasoning-Agents weiterhin viel normale Rechenleistung brauchen.
Ein Unternehmen hält 64% der Top 10 – ist das Marktführerschaft oder ein Konzentrationsrisiko für den nächsten Zyklus?