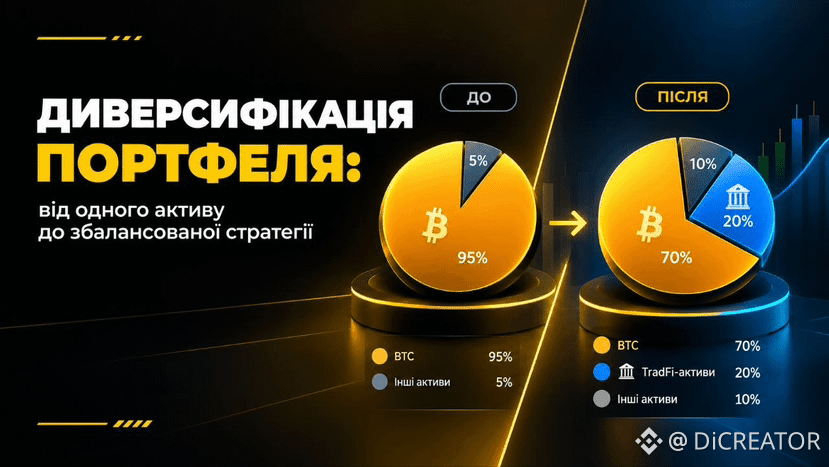
😀Wir zeigen anhand eines Beispiels, wie das Hinzufügen eines TradFi-Assets neben BTC im Portfolio aussehen kann — in einem hypothetischen Szenario, ohne konkrete Beträge oder Prognosen zur Rendite.
Stellen wir uns ein Portfolio vor, das überwiegend aus Kryptowährungen besteht: Der größte Anteil liegt in BTC, ein kleinerer Teil in Altcoins. Zu einem bestimmten Zeitpunkt wird diesem Portfolio ein TradFi-Instrument hinzugefügt — ein kleiner Anteil, der separat von der ursprünglichen Krypto-Position ausgewiesen wird.
Was sich nach so einem Schritt typischerweise ändert:
— Das Portfolio reagiert nicht mehr nur auf Krypto-News, sondern auch auf makroökonomische Ereignisse, die mit dem hinzugefügten TradFi-Asset zusammenhängen.
— Es entsteht ein zusätzlicher Vergleichsmaßstab: Wenn sich BTC stark bewegt, kann man beobachten, ob der TradFi-Anteil die gleiche Dynamik nachbildet oder sich unabhängig davon bewegt.
— Auch die Liste der Meldungen, die man im Blick behalten sollte, verändert sich — zu Krypto-Quellen kommen makroökonomische Kennzahlen, Unternehmensberichte oder Entscheidungen von Zentralbanken hinzu, je nach gewähltem Asset.
Dieser Ansatz verdeutlicht, wie das Hinzufügen eines einzigen TradFi-Instruments nicht unbedingt die Portfoliogröße selbst verändert, sondern vielmehr, wie unterschiedlich das Portfolio auf verschiedene Arten von Marktereignissen reagiert — krypto-spezifische und makroökonomische.
Stellen wir uns ein Portfolio vor, das überwiegend aus Kryptowährungen besteht: Der größte Anteil liegt in BTC, ein kleinerer Teil in Altcoins. Zu einem bestimmten Zeitpunkt wird diesem Portfolio ein TradFi-Instrument hinzugefügt — ein kleiner Anteil, der separat von der ursprünglichen Krypto-Position ausgewiesen wird.
Was sich nach so einem Schritt typischerweise ändert:
— Das Portfolio reagiert nicht mehr nur auf Krypto-News, sondern auch auf makroökonomische Ereignisse, die mit dem hinzugefügten TradFi-Asset zusammenhängen.
— Es entsteht ein zusätzlicher Vergleichsmaßstab: Wenn sich BTC stark bewegt, kann man beobachten, ob der TradFi-Anteil die gleiche Dynamik nachbildet oder sich unabhängig davon bewegt.
— Auch die Liste der Meldungen, die man im Blick behalten sollte, verändert sich — zu Krypto-Quellen kommen makroökonomische Kennzahlen, Unternehmensberichte oder Entscheidungen von Zentralbanken hinzu, je nach gewähltem Asset.
Dieser Ansatz verdeutlicht, wie das Hinzufügen eines einzigen TradFi-Instruments nicht unbedingt die Portfoliogröße selbst verändert, sondern vielmehr, wie unterschiedlich das Portfolio auf verschiedene Arten von Marktereignissen reagiert — krypto-spezifische und makroökonomische.