


Die US-Inflation lag im August insgesamt etwa im Rahmen der Schätzungen, aber die Kernrate stieg schneller als erwartet — damit steht eine Fed-Zinserhöhung nächste Woche fest auf der Agenda.
Der Headline-CPI stieg um 0,4% im Monatsvergleich gegenüber Prognosen von 0,4% und den 0,1% im Juli. Im Jahresvergleich stieg er um 3,4% und entsprach damit sowohl den Erwartungen als auch der Juli-Lesart.
Der Kern-CPI stieg um 0,3% gegenüber dem Vormonat, schneller als die Prognose von 0,2% und als Juli mit 0,2%. Die jährliche Kerninflation lag bei 2,4%, im Einklang mit den Erwartungen und niedriger als die 2,5% im Juli.
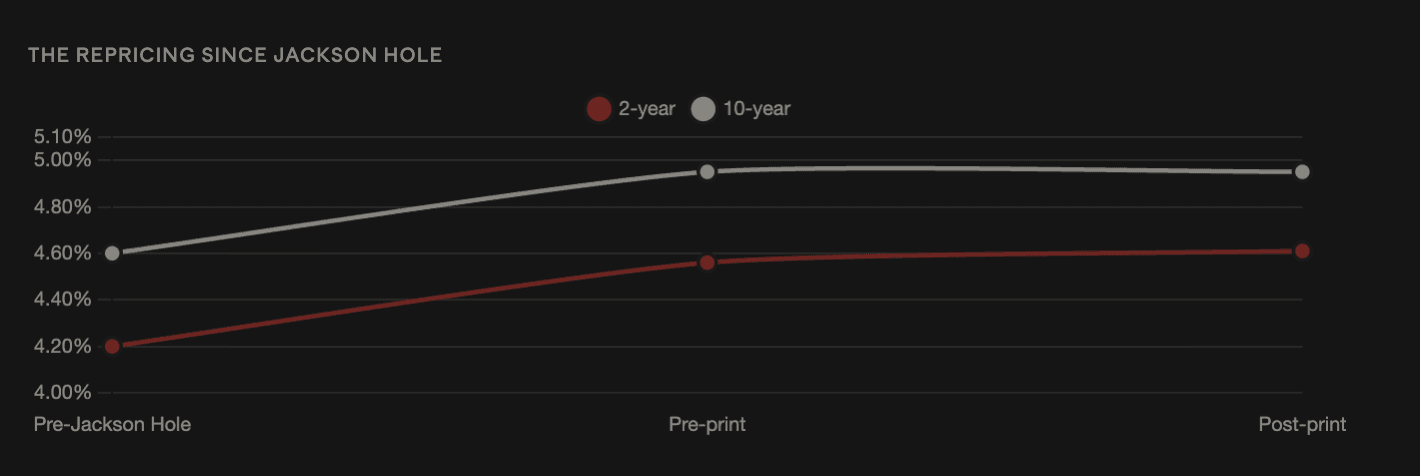
Die Rendite der 2-jährigen US-Staatsanleihe sprang um sechs Basispunkte auf 4,61%, nachdem Händler begannen, der nächsten Woche eine fast 100%ige Wahrscheinlichkeit für eine Zinserhöhung beizumessen. Die 10-jährige, weniger eng an die Fed-Politik gekoppelt, blieb bei 4,95% unverändert.
Bitcoin fiel in den Minuten nach der Veröffentlichung zurück auf 76.700 $ und handelt bei 77.320 $. Nasdaq-100-Futures stiegen auf ein neues Tageshoch und lagen 0,8% im Plus.
Die Zinsstrukturkurve hat sich abgeflacht — das ist das Urteil des Marktes über die Glaubwürdigkeit
Die Abweichung zwischen den beiden Laufzeiten ist der aufschlussreichste Teil der Reaktion.
Eine Bewegung um sechs Basispunkte bei der 2-jährigen Laufzeit bei unveränderter 10-jähriger bedeutet, dass Händler den kurzfristigen Pfad der Fed neu bewertet haben, ohne ihre Sicht auf die längerfristige Inflation oder die Terminprämie zu ändern. Die Kurve flachte ab.
Diese Kombination lässt darauf schließen, dass der Markt eine Zinserhöhung als ausreichend statt als unzureichend einpreist. Eine Fed, die hinter der Kurve zurückbleibt, würde die langfristigen Renditen zusammen mit den kurzfristigen nach oben drücken, weil eine anhaltende Inflation in die späteren Jahre eingepreist würde. Eine Fed, die angemessen reagiert, macht das Gegenteil — die kurzfristigen Zinsen steigen, während die langfristigen Renditen verankert bleiben.
Dass Nasdaq-Futures mit demselben Zahlenstand bis auf die Tagesspitze steigen, passt zu dieser Einschätzung. Aktien verkaufen nicht, was eine Zinserhöhung ist, von der sie glauben, dass sie das Problem in den Griff bekommt.
An den Bondmärkten wurde in zwei Wochen von „keine Zinserhöhungen“ auf 75 Basispunkte umgestellt
Das Ausmaß der Neubewertung seit Jackson Hole ist der Kontext, der diesen Ausblick folgenreich macht.
Händler wechselten von der Annahme, dass es keine Zinserhöhungen geben würde — möglicherweise bis zum Rest des Jahres 2026 — hin zur Absicherung gegen Straffung von bis zu 75 Basispunkten in diesem Jahr.
Das schickte die 10-jährige Rendite von der Zone um 4,60% knapp unter 5,00% noch vor den Daten am Freitag. Die 2-jährige stieg von 4,20% auf 4,56% noch vor den Zahlen und dann auf 4,61% danach.
Eine Bewegung um 41 Basispunkte bei der politik-sensiblen Laufzeit über zwei Wochen hinweg, ohne dass es zu einer tatsächlichen politischen Änderung kam, beschreibt, wie der Markt seine gesamte Sicht auf das Jahr anhand einer einzelnen Rede neu aufbaut.
Warsh schuf die Bedingungen, gegen die er sich zuvor ausgesprochen hatte
Der Bericht für August gewann überproportional an Bedeutung, nachdem Fed-Chef Kevin Warsh in Jackson Hole angedeutet hatte, dass die Fed handeln müsse, falls die Inflation nicht bald Anzeichen einer Verlangsamung zeigt.
Die Anleihemärkte befinden sich seitdem in einer Art Fieberstimmung.
Dieses Ergebnis kehrt um, was Warsh beabsichtigt hatte. Er nutzte die Rede, um eine Forward Guidance zurückzuweisen und argumentierte, die Praxis habe „ihren Begrüßungsbonus überschritten“ außerhalb echter Krisen, und dass quasi-verbindliche Zusagen die Freiheit der Fed beeinträchtigen, korrekt zu entscheiden. Er verpflichtete sich zu „einer Disziplin — nicht zu einer Entscheidung“.
Nick Timiraos vom Wall Street Journal identifizierte die Konsequenz: Die Rede überzeugte Anleger davon, dass eine Zinserhöhung wahrscheinlicher ist, ohne ihnen zu sagen, was sie auslösen würde — damit bleibt eine einzige Datenveröffentlichung übrig, die die Entscheidung autorisiert.
Die Märkte füllten die Lücke selbst — und das Ausmaß, mit dem sie sie füllten, nämlich 75 Basispunkte, übersteigt alles, was Warsh angedeutet hatte.
Prognostiker haben sich auf drei Zinserhöhungen verständigt
Bank of America rechnet nächste Woche mit 25 Basispunkten, mit weiteren 50 bis zum Jahresende. RBC Capital Markets hat die Prognose von Zinssenkungen in diesem Jahr auf drei Zinserhöhungen korrigiert. Beide summieren sich auf insgesamt 75 Basispunkte an zusätzlicher Straffung.
Fitch Ratings' Olu Sonola sagte, die Daten machten es „zunehmend schwierig, eine Pause zu rechtfertigen“.
Die Zinsen lagen seit Dezember 2025 bei 3,50% bis 3,75%, sodass eine Erhöhung im September die erste seit Juli 2023 wäre. Da die Bewegung inzwischen nahezu sicher eingepreist ist, liefern der Punktplot und die aktualisierten Projektionen die relevante Information — nicht die Entscheidung selbst.
Die Asymmetrie liegt auf der anderen Seite
Joel Kruger von LMAX Group machte auf das aufmerksam, was eine nahezu sichere Preisbildung für die Reaktionsfunktion bedeutet.
„Ein Großteil des hawkischen Risikos ist vermutlich bereits eingepreist“, sagte er. „Wir sehen ein größeres Potenzial für eine überproportionale Bewegung bei Risikoanlagen nach oben, falls die Fed letztlich diese hawkischen Erwartungen nicht erfüllt.“
Bei nahezu 100%iger Einpreisung liefert eine Zinserhöhung Bestätigung. Eine Pause liefert einen Schock.
Der Intraday-Kurs von Bitcoin zeigt, wie diese Logik anhand der Daten bereits eingetreten ist. Unmittelbar nach der Veröffentlichung fiel der Kurs auf 76.700 $, dann erholte er sich auf über 79.000 $, als die Unsicherheit über die Entscheidung zusammenbrach, bevor er bei 77.320 $ zur Ruhe kam.
Matt Mena von 21Shares wies darauf hin, dass Bitcoin nach heißeren als erwartet ausgefallenen Kern-CPI-Zahlen über die 30 Tage hinweg im Durchschnitt um 2,13% zugelegt hat, allerdings ist die derzeitige Kombination aus Energieschock und Renditen nahe 5% nicht typisch für frühere Fälle.
Der Energieschock läuft unter allem hindurch
Brent schloss bei 104,61 $ und lag damit über 8% im Wochenvergleich im Plus.
Saudi-Arabien schloss die Ost-West-Pipeline, die an der Straße von Hormus vorbeiführt, und Angriffe der Huthi trafen saudi-arabische Energieanlagen. Die Produktion sank auf 6,238 Millionen Barrel pro Tag — der niedrigste Stand seit 1990. Ein Produzent, der nicht exportieren kann, kann die Fördermenge nicht aufrechterhalten.
Headline-CPI bei 3,4% gegenüber Kern bei 2,4% macht diese Lücke direkt sichtbar — und genau deshalb ist die flache 10-jährige Rendite so relevant. Der Markt preist die Energiekomponente als Niveauverlagerung ein, statt als eingebettetes Inflationsproblem.
Die Abstimmung zum Cloture Act findet am 15. September statt. Die Fed entscheidet am 16. September um 14:00 Uhr ET.