


US-Aktien sprangen am Freitag nach dem leicht über den Erwartungen liegenden August-CPI wieder an; der Markt bestätigte weitgehend eine Zinserhöhung der Federal Reserve in der kommenden Woche.
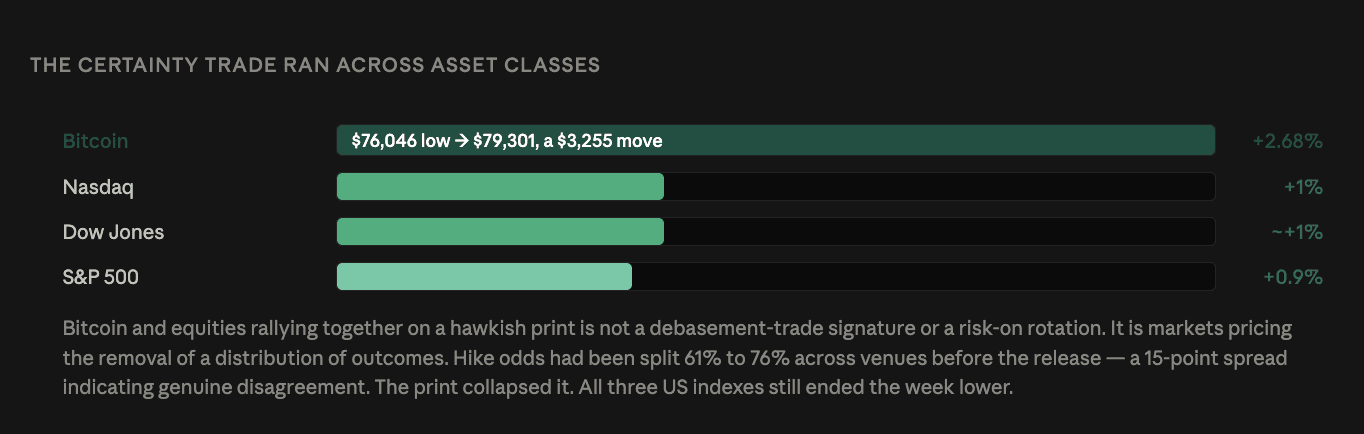
Der S&P 500 stieg um 0,9%, der Dow gewann rund 1% und der Nasdaq 1%. Alle drei beendeten die Woche jedoch tiefer.
Investoren hielten einen klaren Zins-Pfad für vorzugswürdig gegenüber Unklarheit – das reduziert die politische Unsicherheit und vermeidet spätere, aggressivere Erwartungen.
Der Mechanismus gilt über alle Anlageklassen hinweg
Derselbe Mechanismus galt auch für Krypto. Bitcoin erholte sich um mehr als 3.000 US-Dollar von einem Tief bei 76.046 US-Dollar auf über 79.000 US-Dollar und handelte bei 79.301 US-Dollar – für einen 24-Stunden-Gewinn von 2,68%.
Diese parallele Dynamik ist entscheidend, um beide Bewegungen richtig einzuordnen. Wenn Bitcoin und Aktien gemeinsam nach einem hawkischen Befund steigen, ist das keine Signatur einer Entwertung-Trade oder einer Risk-on-Rotation. Es ist der Markt, der die Entfernung einer Verteilung von Ergebnissen einpreist.
Die Wahrscheinlichkeit für eine Zinserhöhung war vor der Veröffentlichung auf die verschiedenen Plattformen verteilt: 76% beim CME FedWatch, ungefähr zwei Drittel bei QCP, 61% bei Polymarket. Eine 15-Punkte-Spanne bei einem binären Ereignis zeigte echten Dissens. Der Kurszettel ließ das obsolet werden.
Der Kern-CPI stieg um 0,3% gegenüber 0,2% erwartet – die einzige Zahl in der Veröffentlichung, die verfehlt wurde. Der Gesamtwert lag monatlich bei 0,4% und jährlich bei 3,4%, der Kern bei 2,4% im Jahresvergleich; alles im Rahmen der Erwartungen.
Die Renditen gingen in die andere Richtung
Der Rentenmarkt beteiligte sich nicht an der Erleichterungsrallye.
Die Rendite der 10-jährigen US-Staatsanleihe schloss bei 4,974% – nahe an der 5%-Schwelle – und lag deutlich höher als noch 4,783% eine Woche zuvor; das entspricht einer Bewegung um 19 Basispunkte über fünf Sitzungen.
Diese Abweichung ist das wichtigste Detail der Sitzung. Aktien und Bitcoin legten zu bei weniger Unsicherheit, während der Vermögenswert, der den Zins-Pfad tatsächlich bepreist, auf ein psychologisches Niveau zusteuerte, das er in diesem Zyklus noch nicht durchbrochen hat.
Eine 5%-Marke bei der 10-jährigen Laufzeit wäre das erste Mal seit 2007. QCP formulierte das Problem speziell für Bitcoin vor dem Druck: „Das ist die schlechteste Mischung für Bitcoin: ein konkurrierender 5%-risikofreier Zinssatz ohne den nominalen Wachstumsimpuls, der normalerweise bei Renditebewegungen mitkommt.“
RBC wechselte von Cuts zu drei Zinserhöhungen
Die Prognosekorrektur quantifiziert, wie weit sich der Ausblick verschoben hat.
RBC Capital Markets hat seine Erwartungen für dieses Jahr von Zinssenkungen auf drei Zinserhöhungen revidiert und warnte, dass hohe Zinsen die Unternehmensgewinne und die Bewertungen von Aktien weiter belasten könnten.
Das ist eine Umkehr der Richtung statt einer Neubestimmung der Größenordnung. Ein Haus, das zu Beginn der Periode eine Lockerung erwartet, rechnet nun mit 75 Basispunkten Straffung.
Die Märkte preisen derzeit eine Bewegung um 25 Basispunkte auf der Sitzung der kommenden Woche ein. Die Zinsen liegen seit Dezember 2025 bei 3,50%–3,75%, womit eine September-Erhöhung die erste seit Juli 2023 wäre.
Saudi-Arabien schloss die Ost-West-Pipeline
Das Energie-Bild hat sich weiter verschlechtert, und eine Entwicklung verdient mehr Aufmerksamkeit als sie bisher bekommen hat.
Brent schloss bei 104,61 US-Dollar, mehr als 8% im Wochenverlauf. Huthi-Angriffe auf saudische Energieanlagen sowie Transportrisiken in der Straße von Hormuz trugen dazu bei, aber der saudische Beschluss, die Ost-West-Pipeline zu schließen, ist der strukturell bedeutende Punkt.
Diese Pipeline verläuft von den Ölfeldern in der Eastern Province bis zum Rotmeerhafen von Yanbu, und ihr gesamter strategischer Zweck besteht darin, eine Exportroute bereitzustellen, die die Straße von Hormuz umgeht. Wenn man sie schließt, wird die Alternative entfernt.
Bei gestörter Hormuz-Schifffahrt und geschlossenem Umweg hat saudischer Rohstoff keinen unbeschränkten Weg mehr zum Markt. Das ist die mechanische Erklärung dafür, dass die Produktion um 1,9 Millionen Barrel pro Tag auf 6,238 Millionen zurückging – der niedrigste Stand seit 1990. Ein Produzent, der nicht exportieren kann, kann die Förderung nicht aufrechterhalten.
Die Frage hat sich von der Richtung zur Dauer verlagert
Das Framing an der Wall Street hat sich verlagert: von der Frage, ob die Fed die Zinsen anhebt, zu der Frage, wie lange hohe Zinsen anhalten – und ob Inflation ohne Schaden für Wirtschaft und Unternehmensgewinne eingedämmt werden kann.
Diese Neubewertung verändert, was bei dem Treffen am Mittwoch zählt. Die Entscheidung selbst ist weitgehend eingepreist. Das Punktediagramm, die aktualisierten Projektionen und die Pressekonferenz von Vorsitzender Kevin Warsh liefern die Information.
Warsh hat eine Forward Guidance als Praxis zurückgewiesen, was den Bedarf des Marktes genau nach so einer Klarstellung erschwert. Der Wall-Street-Journal-Reporter Nick Timiraos identifizierte die Klemme vor dem CPI: Die Jackson-Hole-Rede überzeugte Anleger, dass eine Zinserhöhung wahrscheinlicher sei, ohne einen Auslöser zu spezifizieren – sodass eine einzige Datenveröffentlichung die Entscheidung rechtfertigen soll, gegen deren Vorgehen sich Warsh ausgesprochen hat.
Das gleiche Fehlen von Guidance gilt nun auch für die Frage nach der Dauer.
Hoher Ölpreis und hohe Raten zusammen halten die Volatilität hoch
Diese Kombination ist es, die den Ausblick instabil hält – unabhängig von der Erholung am Freitag.
Höhere Rohstoffpreise treiben die Inflation an, was höhere Zinsen stützt, und das wiederum drückt die Bewertungen – während der Energieschock gleichzeitig die Unternehmensmargen von der Kostenseite her unter Druck setzt. Keine der beiden Variablen löst die andere auf.
Für Krypto hatte sich das Nachfrageszenario vor dem Wochenende noch nicht gedreht. Das Spot-Nachfragemetrik von CryptoQuant liegt bei −145.000 BTC, nachdem sie Ende August fast bei −5.000 ins Positive gerutscht war. Der Coinbase-Premium-Index fiel auf −0,036. Krypto-ETFs verzeichneten am Donnerstag 308 Millionen US-Dollar netto-Abflüsse, den schlechtesten Einzeltag in zwei Monaten.
Das Spot-Bitcoin-ETF-Handelspause gilt bis Montag, und die Abstimmung über den Clarity Act fällt auf den 15. September, während die Fed-Entscheidung am folgenden Tag getroffen wird.