
1. Investitionszusammenfassung
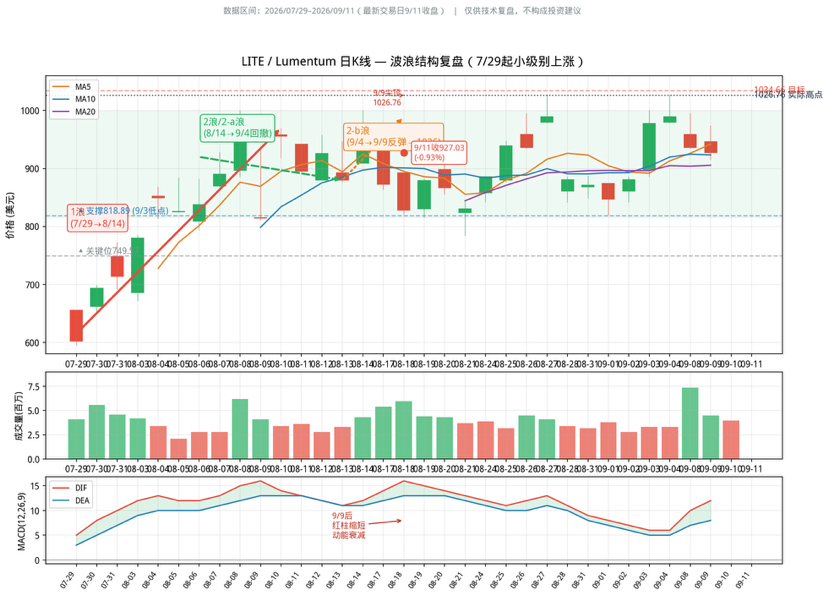
Anlageempfehlung: Beibehalten einer positiven Beobachtung für LITE. Das Unternehmen befindet sich im Zentrum einer doppelten Nachfragekonstellation aus dem globalen „Sea-Cable-Replacement“-Zyklus und dem Upgrade der KI-Optik-Interconnects. Dank seiner monopolartigen Positionierung mit InP-Pump-Laserdioden und einem kohärenten 200G-EML-Optikchip ist die Sichtbarkeit der Auftragslage bis 2028 reichweitenstark, während die Produktionskapazitäten bereits ausgebucht sind. Basierend auf der Wellenstruktur ab dem 29. Juli stimmt das Kursziel der 1. Welle bei 1034,66 USD sehr gut mit dem tatsächlichen Hoch von 1026,76 USD überein. Nach dem Rücksetzer ist der erste Zielbereich für den Neustart der Aufwärtswelle bei etwa 1600 USD.
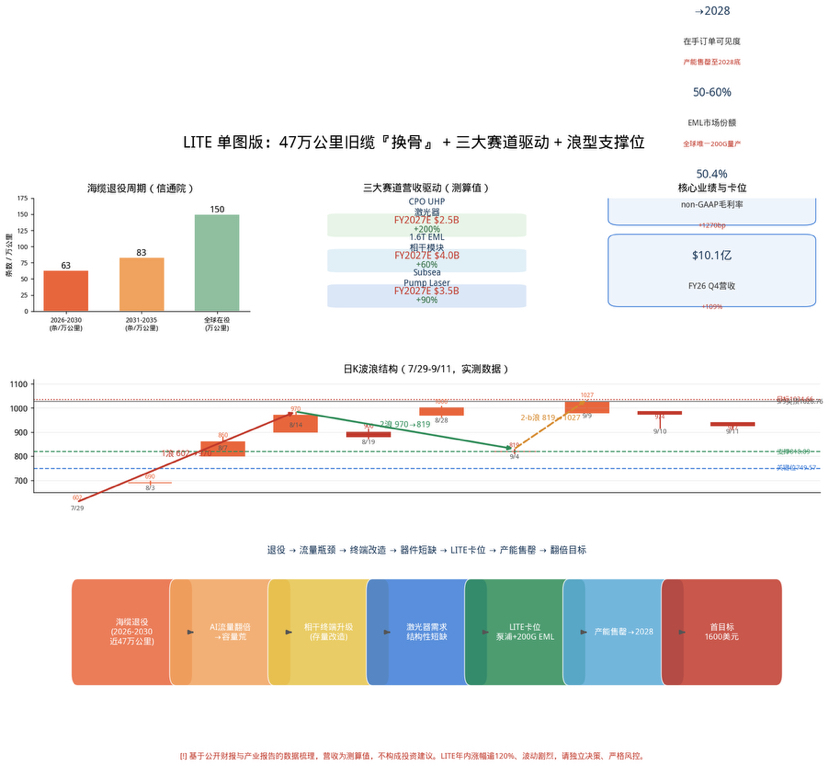
Kernlogik: In den Jahren 2026–2030 werden fast 470.000 Kilometer (146 Strecken) alte Seekabel in konzentrierter Form außer Dienst gestellt. Die Nachfrage trifft dabei vor allem auf Engpässe innerhalb Asiens sowie auf zentralen Routen wie Europa–Nordamerika. Der Anteil an zusätzlicher Kapazität übersteigt 50 %, wodurch ein struktureller Kapazitätsmangel entsteht. Für Bestandsumrüstungen müssen kohärente Endgeräte und Verstärker ersetzt werden; in den Verstärkern sind die Kernbauteile die InP-Laser von LITE. Die Nachfrage ist daher strukturell knapp.
Bewertungshinweis: Der aktuelle Kurs befindet sich im Bereich historischer Hochstände. Der Anstieg im laufenden Jahr liegt bei über 120%, die Tagesamplitude kann 10%+ erreichen. Die Schwankungen sind stark; das Risiko beim Hinterherkaufen ist deutlich.
II. Logik der Branche: Eine Welle des „Körperaustauschs“, die ein Drittel der Welt abdeckt
Die Design-Lebensdauer von Untersee-Glasfaserkabeln beträgt 25 Jahre. Ein Teil der in den 1990er-Jahren verlegten Kabel befindet sich nun in einer Phase, in der sie zunehmend außer Dienst gestellt werden. Laut dem von der China Academy of Information and Communications Technology (China InfoComm) veröffentlichten Bericht „Research Report on the Development of the Global Submarine Optical Cable Industry (2026)“ ergibt sich folgender Außerdienststellungs-Rhythmus:
Zyklus
Außerdienststellung von Unterseekabeln
Gesamtlänge
2026–2030
63
ca. 270.000 km
2031–2035
83
ca. 200.000 km
Summe
146
nahezu 470.000 km
In den nächsten zehn Jahren müssen fast ein Drittel der alten Kabel außer Dienst gestellt werden. Ende 2025 waren weltweit lediglich 592 Unterseekabel im Einsatz und insgesamt über 1,5 Mio. km lang. Dies steht im klaren Kontrast zu dem oben genannten Umfang von rund 470.000 km an Stilllegungen. Das zeigt ein deutliches Substitutionspotenzial für Bestände. Noch entscheidender: Diese alten Kabel sitzen auf den dichtesten Verkehrs-Achsen – bei Kabeln zwischen Asien-internen Routen sowie der Richtung Europa–Nordamerika liegt der Anteil der auslastungsstarken Kapazität inzwischen bei über 50%, weit über der Ausbau-Warnschwelle von 30%. Dadurch entsteht eine strukturelle Kapazitätsknappheit. Auf der Investitionsseite wurde dies bereits mit echtem Kapital untermauert: Von 2026 bis 2029 fließen über 16 Mrd. US-Dollar in neue Projekte.
Technisch wird bei Unterseekabeln zwischen einem Nassende (Lichtkabel, Repeater und Verzweigungseinheiten auf dem Meeresboden; Lebensdauer 25 Jahre+) und einem Trockenende (Landstation-Terminalgeräte SLTE, meist nach 5–7 Jahren Upgrade erforderlich) unterschieden. Durch den Austausch kohärenter Endgeräte kann die Kapazität alter Kabel verdoppelt oder sogar um ein Vielfaches gesteigert werden – die Kosten liegen jedoch nur bei einem kleinen Teil der Kosten für ein Neuauslegen. Genau dieser Upgrade-Pfad für Bestandsanlagen ist das Kernschlachtfeld von LITE.
III. Unternehmenspositionierung: Andere verlegen Kabel – Lumentum verkauft das „Herz“
Kabelgesellschaften bleiben oft in der Bau-/Installationsrolle, während Lumentum an der obersten Ebene der Lichtquellenkette in der optischen Kommunikation sitzt. Das Geschäft mit „Subsea Pump Laser“ (Untersee-Pump-Laser) wächst YoY um mehr als 90%. Es wurden bereits mehrere langfristige Verträge abgeschlossen; das Unternehmen kündigt für die kommenden Quartale an, dass die Versandmengen erneut um das Vierfache steigen werden. Der Grund: Wenn Unterseekabel ausgetauscht werden, müssen gleichzeitig die Verstärker ersetzt werden – und in den Verstärkern ist das knappste Bauteil genau der InP-Laser von LITE.
Am 2. März 2026 investierte NVIDIA 2,0 Mrd. US-Dollar, um die Produktionskapazität von 200G/lane EML-Laserchips bis Ende 2027 durch einen Lock-in zu sichern – und ergänzte dies um mehrjährige Abnahmezusagen. Dadurch wurde LITE zum weltweit einzigen Anbieter, der 200G-Lane-Laser in großem Maßstab zu produzieren vermag. Im globalen Markt für hochwertige EMLs hält LITE einen Anteil von 50–60%.
3,1 Kernergebnisse und Positionierung
Kennzahl / Kriterien
FY2026 Q4
YoY / Erläuterung
Nettoerlöse
$10,1 Mio.
+109%
Non-GAAP-Bruttomarge
50,4%
Gegenüber dem Vorjahr +1270 Basispunkte
Non-GAAP-Betriebsmargen
36,6%
—
Sichtbarkeit der Auftragslage
Ausdehnung bis 2028
Kapazitäten bis Ende 2028 ausverkauft
Datenquelle: Lumentum, FY2026 Quartalsbericht Q4 (Stand: 27. Juni 2026), öffentlich offengelegt. Das Management erwartet für FY2027 Q1 einen Umsatz von 1,225–1,275 Mrd. US-Dollar; der Mittelpunktswert der Umsatzprognose wurde bereits ein Quartal früher als zuvor im definierten Zielmodell vorgesehen erreicht.
3,2 Umsatztreiber in drei Kernbereichen (Schätzwert)
Wachstumsmarkt
FY2027E Umsatz
YoY-Wachstumsrate / Positionierung
Subsea Pump Laser
$3,5B
+90% / InP-Pump-Laser bleibt ein Monopol
1,6T EML kohärente Optikmodule
$4,0B
+60% / 200G-EML Anteil 50–60%
CPO UHP-Laser
$2,5B
+200% / einzige UHP-Massenproduktionsfähigkeit
Der Umsatzbeitrag basiert auf Schätzungen auf Grundlage bestehender Aufträge, Kapazitätsleitlinien und Branchenkonjunktur; keine offiziellen Unternehmensvorgaben, nur zur Darstellung der industriellen Logik.
IV. Technische Rückschau: Wellenstruktur und Zielkalkulation
Rückblick auf den LITE-Tageschart (29. Juli 2026 bis 11. September): Die kleine Aufwärtsbewegung, die am 29. Juli gestartet ist (602→1027), entstand durch eine Resonanz dreier Logiken: Austausch der Unterseekabel, Volumenanstieg bei 1,6T sowie Lieferfähigkeit bei CPO. Das Kursziel von 1034,66 US-Dollar stimmt praktisch vollständig mit dem realen Hoch von 1026,76 US-Dollar überein. Am 9. September markierte 1026,76 das Tages-Top mit einem spitzen Ausschlag; am 10. und 11. September folgte dann ein fortlaufender Rückgang bis auf 927. Die roten MACD-Balken wurden kontinuierlich kleiner, die Dynamik ließ nach – das ist ein Pullback am Ende der Welle 2-b.
Unterhalb von 818,89 (Tief am 3. September, im Diagramm als Kernunterstützung der Welle 2 markiert) und 749,57 (unteres Ende der Konsolidierungszone am 3. September; solange diese Marke nicht unterschritten wird, wird kein „großes“ Top angenommen) entstehen zwei Unterstützungen. In Kombination mit dem Umstand, dass die 1,6T DR8 TRO OSFP bereits in die Massenproduktion hochfährt und der Anteil von 200G EML bis Mitte 2027 bei 50%+ liegen wird, kann die Angebotslücke von 25–30% kurzfristig nicht behoben werden. Auf Basis der Wellen-Zielposition ergibt sich: Wenn der Rücksetzer abgeschlossen ist, liegt das erste Zielintervall für den Neustart der Aufwärtswelle genau in der Nähe von 1600 US-Dollar. Dies bestätigt sich gegenseitig mit dem Spielraum aus den Fundamentaldaten.
Wichtige Kursmarken: Welle 1: 602→970 | Welle 2: 970→819 | Welle 2-b: 819→1027 | Ziel 1034,66 | Unterstützung 818,89 / Schlüsselzone 749,57 | Erstes Ziel 1600 US-Dollar.
V. Risikohinweise
1. Bewertungsrisiko: Der aktuelle Kurs befindet sich im Bereich historischer Hochstände. Der Anstieg im laufenden Jahr liegt bei über 120%, die Tagesamplitude liegt oft bei 10%+; das Risiko beim Hinterherkaufen ist deutlich.
2. Wettbewerbsrisiko: Cisco (Acacia + Silicon One) positioniert sich im KI-Netzwerkdesign mit zunehmender Geschwindigkeit; NVIDIAs eigener Netzwerk-Ökosystem-Anspruch könnte den Midstream weiter unter Druck setzen.
3. Rhythmusrisiko: CPO befindet sich noch in der frühen Phase. Ob es rechtzeitig zu einem Mengenhochlauf kommt, muss fortlaufend bestätigt werden; außerdem gibt es Unsicherheiten beim Außerdienststellungsrhythmus der Unterseekabel sowie bei der Umsetzbarkeit der NVIDIA-Bestellungen.
4. Risiko nach Rechnungslegungsstandard: Im FY2026 Q4 gab es einen Nettoverlust von 7,2 Mrd. US-Dollar gemäß GAAP; tatsächlich handelt es sich um einen einmaligen, nicht zahlungswirksamen Verlust im Zusammenhang mit der Rückzahlung von Wandelanleihen. Die Ertragsfähigkeit sollte anhand des Non-GAAP-Kriteriums beurteilt werden (EPS 3,23 US-Dollar).
VI. Fazit
Die Logikkette ist klar: Außerdienststellung von Unterseekabeln plus Verdopplung des KI-Datenverkehrs führt zu Upgrades bei kohärenten Endgeräten und daraus wiederum zu einer strukturellen Angebotsknappheit bei Lasern. LITE hält mit seiner dominierenden Position bei InP/EML die Angebotsseite fest; die Sichtbarkeit der Bestellungen reicht bis 2028, und die Bruttomarge liegt bereits bei über 50%. Das ist ein seltenes, enges Marktsegment mit wenigen Wettbewerbern. Technisch gesehen hat der Aktienkurs die optimistischen Erwartungen jedoch weitgehend bereits eingepreist. Das Fazit muss sich an den offiziellen Unternehmensoffenlegungen orientieren; treffen Sie bitte unabhängige Entscheidungen und steuern Sie das Risiko strikt.
Haftungsausschluss:
Dieser Bericht basiert auf öffentlich verfügbaren Geschäftsberichten des Unternehmens und öffentlich zugänglichen Branchendaten. Der Umsatzbeitrag ist eine Schätzung; die Wellen-Zielniveaus beruhen auf einer Ableitung der technischen Chartstruktur und stellen keinerlei Anlageberatung oder Empfehlung zum Kauf/Verkauf dar. Bitte beurteilen Sie das Risiko und die Unsicherheiten am Sekundärmarkt selbst.