Teile sich auf $ORCL nach Freitag auf.
Das Geschäft ist stark — Umsatz +30%, Cloud-Infrastruktur +121%, Auftragsbestand ~664 Mrd. $, Ausblick auf mindestens 90 Mrd. $ angehoben. Die Nachfrage nach KI ist real, und das ist bullish für die Story.
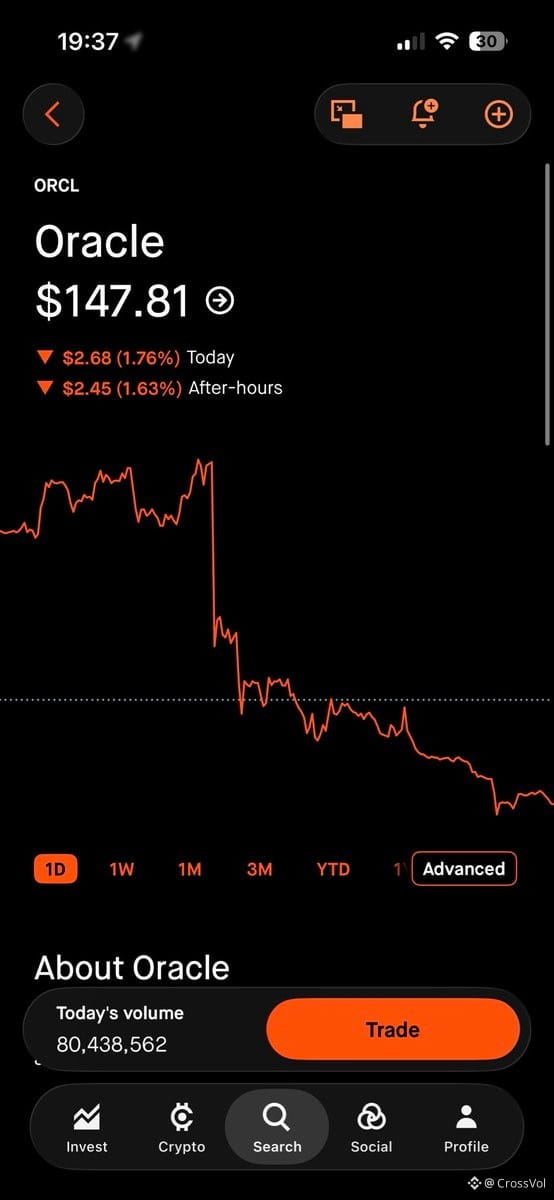
Aber ich bin hier weniger begeistert von der Aktie. CapEx lag im einen Quartal bei ~28,5 Mrd. $, FCF ist weiterhin negativ, und sie prognostizieren für das Jahr 90–95 Mrd. $ CapEx. Genau diese Finanzierungsgeschichte ist der Grund, warum es früh durchgestartet ist (~+7–8%) und dann bei ~150 wieder geschlossen hat (−1,7%). Klassiker — das Wachstum sieht großartig aus, aber der Scheck zum Aufbau nicht.
Freitag fühlte sich $DELL und $HPE besser an als $ORCL. Der Markt hat die Lieferanten belohnt, nicht den Ausgeber.
Ich beobachte $150 in die Fed-Woche hinein. Wenn CapEx die Leute weiter verunsichert, bleibt das hier schwer, selbst mit starken Zahlen.
Das Geschäft ist stark — Umsatz +30%, Cloud-Infrastruktur +121%, Auftragsbestand ~664 Mrd. $, Ausblick auf mindestens 90 Mrd. $ angehoben. Die Nachfrage nach KI ist real, und das ist bullish für die Story.
Aber ich bin hier weniger begeistert von der Aktie. CapEx lag im einen Quartal bei ~28,5 Mrd. $, FCF ist weiterhin negativ, und sie prognostizieren für das Jahr 90–95 Mrd. $ CapEx. Genau diese Finanzierungsgeschichte ist der Grund, warum es früh durchgestartet ist (~+7–8%) und dann bei ~150 wieder geschlossen hat (−1,7%). Klassiker — das Wachstum sieht großartig aus, aber der Scheck zum Aufbau nicht.
Freitag fühlte sich $DELL und $HPE besser an als $ORCL. Der Markt hat die Lieferanten belohnt, nicht den Ausgeber.
Ich beobachte $150 in die Fed-Woche hinein. Wenn CapEx die Leute weiter verunsichert, bleibt das hier schwer, selbst mit starken Zahlen.