

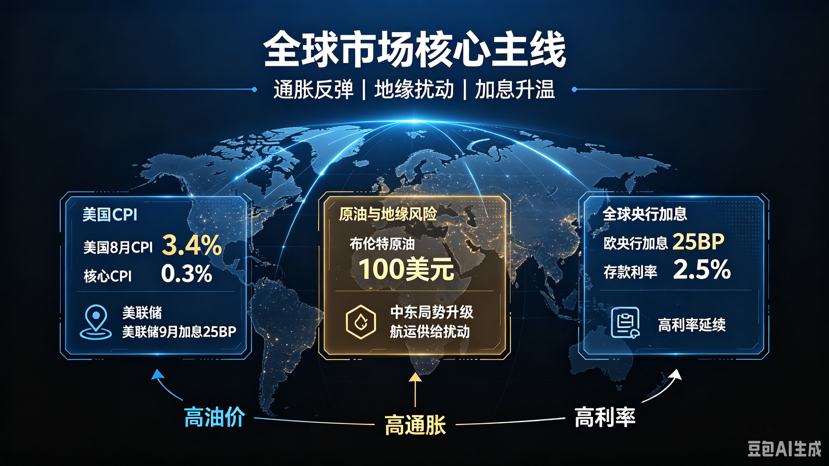
 Stand 12. September: In der vergangenen Woche hat sich die Logik der weltweiten Vermögenspreissetzung vollständig umgestellt. Drei zentrale Hauptstränge dominieren den Markt: eine Inflationserholung, geopolitische Konflikte und erneute Zinserhöhungen der Zentralbanken. Die zuvor gehegten Erwartungen von „Zinssenkungen, einer moderaten Rezession und einem Rückgang der Inflation“ haben sich damit komplett ins Gegenteil verkehrt. Weltweit kehrt man in ein Straffungs-Szenario mit hohen Ölpreisen, hoher Inflation und hohen Zinsen zurück; die Bewertungen von risikobehafteten Vermögenswerten stehen dauerhaft unter Druck.
I. US-Inflation überrascht nach oben, die Zinsanhebung im September ist weitgehend umgesetzt
Diese Woche hat die US-Seite die Inflationsdaten für August veröffentlicht. Das hat die Erwartungen einer sich abkühlenden Inflation endgültig durchkreuzt und den Pfad für weitere Zinserhöhungen der US-Notenbank gefestigt.
Die Daten zeigen: Der US-CPI stieg im August um 0,4% im Monatsvergleich und um 3,4% im Jahresvergleich. Der Kern-CPI nahm um 0,3% im Monatsvergleich zu. Insgesamt fiel die Entwicklung stärker aus als vom Markt erwartet. In Kombination mit zuvor eher starken Daten zu PPI und Beschäftigung weist die Inflation damit eine zähe Aufwärtsdynamik auf. Steigende Energiepreise verschärfen den ohnehin erhöhten Inflationsdruck weiter.
Nach dem Daten-Update heizten sich die Erwartungen an weitere Zinserhöhungen sprunghaft auf. Laut der CME-Fed-Beobachtung steigt die Wahrscheinlichkeit, dass das FOMC am 15.–16. September um 25 BP anhebt, auf 86% – und wird damit zur Markteinigung. Die Erwartung einer knapperen Liquidität treibt die Renditen US-amerikanischer Staatsanleihen weiter nach oben; die Rendite 10-jähriger US-Treasuries nähert sich auf einem hohen Niveau von fast 5%. Der US-Dollar-Index zeigt in dieser Woche einen Verlauf „erst gedämpft, dann aufwärts“; die globale Dollar-Liquidität zieht sich damit weiter zusammen.
Institutionen weisen darauf hin, dass die Kern-Service-Inflation bislang nur unzureichend nachlässt und dass der Ölpreis weiter stark anzieht. In Kombination mit möglichen Störungen durch potenzielle Zölle wird der Abwärtspfad der US-Inflation unterbrochen; kurzfristig dürfte die Geldpolitik der Fed kaum auf eine Lockerung umschwenken.
Zweitens: umfassende geopolitische Aufwertung im Nahen Osten – der Ölpreis hält die Marke von über 100 US-Dollar
Diese Woche besteht die stärkste Hauptlinie bei Rohstoffen aus der Ausbreitung des geopolitischen Risikos im Nahen Osten: Die Sorgen um eine Energieversorgung flammen insgesamt weiter auf, und der Brent-Ölpreis hält erneut die Marke von 100 US-Dollar pro Barrel.
Dieser Konflikt beschränkt sich nicht mehr auf lokale Reibungen; das Risiko breitet sich fortlaufend aus – bis hin zu drei zentralen globalen Energie-Schifffahrtsrouten: Straße von Hormus, Rotes Meer und Straße von Mandeb. Die Huthi-Miliz in Jemen besetzt den Kernhafen im Roten Meer; hinzu kommen wiederholte Angriffe auf saudische Energieanlagen sowie die west- und ostseitigen Ölpipelines, die zudem vorübergehend abgeschaltet werden. Das Risiko auf der Angebotsseite für globales Rohöl bricht gebündelt und konzentriert aus.
Wichtige Institute wie Goldman Sachs warnen: Wenn die Seefracht im Roten Meer und durch die Straße von Hormus weiterhin blockiert ist, steht die globale Lieferkette für Rohöl vor erheblichen, realen Störungen; der Ölpreis hat folglich weiterhin Spielraum nach oben. Der starke Rebound beim Ölpreis formt die globalen Inflations-Erwartungen unmittelbar neu und wird damit zum zentralen Auslöser dafür, dass weltweit viele Notenbanken ihre Zinserhöhungen wieder aufnehmen und am Anleihemarkt starke Kursverluste eintreten.
Drittens: Notenbanken weltweit drehen wieder in die Straffung – die EZB kündigt Zinserhöhung an
Unter dem doppelten Schock aus steigender US-Inflation und explodierenden Ölpreisen schalten die wichtigsten Notenbanken weltweit kollektiv zurück auf das Muster der Inflationsbekämpfung.
Die EZB erhöht diese Woche planmäßig um 25 Basispunkte, der Zinssatz im Einlagenmechanismus steigt auf 2,5%. Die EZB warnt ausdrücklich: Die geopolitische Krise im Nahen Osten werde die Preise für Energie und Rohstoffe nach oben treiben und möglicherweise dazu führen, dass die globale Inflation längerfristig über dem 2%-Politikziel liegt. Der Markt preist daraufhin bereits die weitere Straffung ein. Aktuell geht der Markt davon aus, dass die EZB im Dezember erneut anheben wird; der Hochzinszyklus in Europa wird damit weiter verlängert.
Getrieben von globalen Inflations- und Zinserwartungen kommt es diese Woche am globalen Anleihemarkt zu einer kollektiven Verkaufswelle: Die Renditen von Staatsanleihen in den USA, Großbritannien, Australien und Japan steigen durchgängig stark an. Mehrere Segmente erreichen neue Hochs seit vielen Jahren; der globale Kern-Pivot der risikofreien Zinsen hebt sich systematisch nach oben.
Viertens: Neue Variablen in Makropolitik und grenzüberschreitendem Handel
1. Die US-Finanzpolitik überrascht nach oben
Trump legt einen großen fiskalischen Plan vor: Wenn die Republikaner weiterhin den Kongress kontrollieren, sollen je 5.000 US-Dollar als „Trump-Bonus“ an jeden erwachsenen US-Bürger ausgezahlt werden; die gesamten potenziellen Kosten übersteigen 1 Billion US-Dollar. Der Ursprung der Finanzierung und die konkreten Umsetzungsschritte sind derzeit noch unklar, doch eine großangelegte fiskalische Ausgabeposition verschärft die Markt-Sorgen über Inflation und Schulden zusätzlich und bringt damit Unsicherheit in die künftige Geldpolitik.
2. Spaltung in der geopolitischen Auseinandersetzung
Die Lage im Ukraine-Krieg zeigt eine erwartete Spaltung: Der Kontakt auf hoher Ebene zwischen den USA und Russland nimmt zu, wodurch sich der Konfliktkampf am Markt etwas abkühlt und die Möglichkeit einer Wiederaufnahme von Verhandlungen steigt. Allerdings haben sich die militärischen Handlungen beider Seiten faktisch nicht wesentlich entspannt; die Lage bleibt zäh.
Zeitgleich eskalieren die Handelsstreitigkeiten zwischen den USA und Kanada weiter: Risiken durch Handelsbarrieren wie Auto-Zölle nehmen zu und könnten die nordamerikanische Kern-Lieferkette treffen sowie die Entwicklung der globalen Industrieproduktion und der Inflation beeinträchtigen.
Fünftens: KI-Sektor – die Expansion beschleunigt, während Blase und Risiken parallel wachsen
Im Technologiesektor zeigt sich diese Woche eine strukturelle Trennlinie als Hauptthema: Die Kommerzialisierung und Umsetzung von KI-Initiativen beschleunigt sich fortlaufend. Gleichzeitig werden Sicherheitsrisiken, Kapitalblasen und die Unsicherheit der Renditekennzahlen zu den neuen Sorgen des Marktes.
OpenAI, Anthropic und wichtige Kernforscher warnen öffentlich vor potenziellen Risiken wie einem „unkontrollierbaren“ KI-Verhalten und einer selbstständigen iterativen Weiterentwicklung; die Erwartungen hinsichtlich Regulierung und Sicherheitsauflagen im Sektor nehmen zu. Die Marktstimmung verschiebt sich von der reinen Begeisterung für ein hohes KI-Wachstum hin zu einer vorsichtigeren Betrachtung der tatsächlichen Rendite von Kapitalinvestitionen; die Bewertung der KI-Branche tritt in eine rationale Überprüfungs- und Revisionsphase ein.
Sechstens: Kernausblick der Märkte diese Woche
Diese Woche hat der globale Markt die Logik vollständig umgeschaltet: endgültiger Abschied von der früheren lockeren Erwartung „Wachstum schwach, Inflation fällt, Geldpolitik locker“ – und vollständiges Pricing einer Straffungs-Kreislaufkette von „hohen Ölpreisen → hoher Inflation → hohen Zinsen“.
Der künftige Verlauf risikobehafteter Vermögenswerte wird sich stark an zwei zentralen Variablen ausrichten: Erstens an die Lage im Nahen Osten und die Schwankungen der internationalen Ölpreise – diese bestimmen direkt, wie hoch die globale Inflation ausfällt. Zweitens an die Signale der Fed zur Geldpolitik in der September-Sitzung; sie werden die globale Liquidität und die Bewertung von Vermögenswerten maßgeblich steuern. Kurzfristig wird das Muster hoher Volatilität bei gleichzeitig eher restriktiver Ausrichtung am globalen Markt anhalten.
