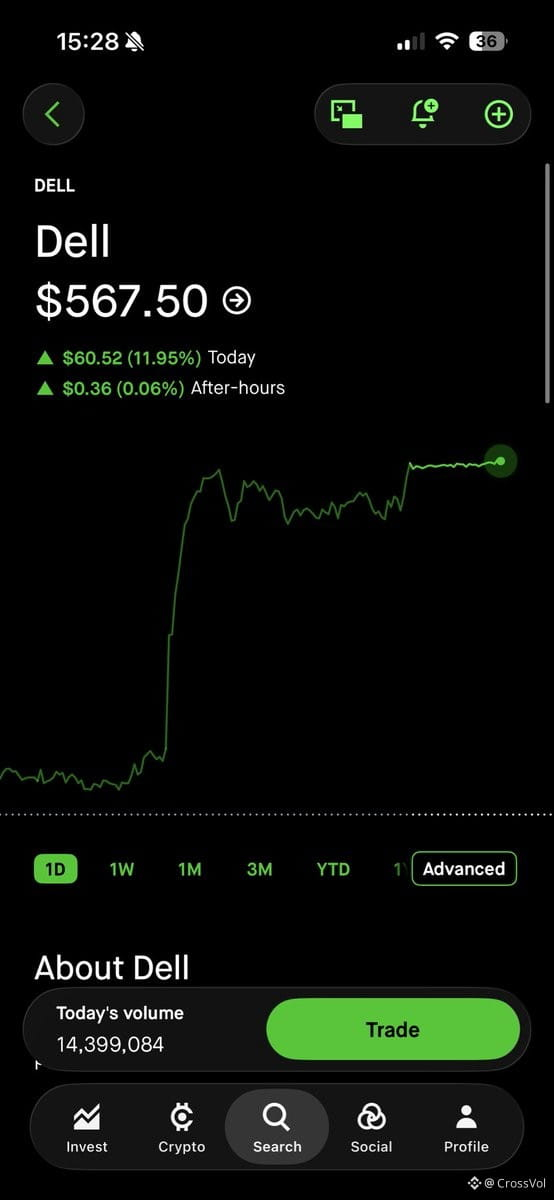
$DELL riss am Freitag um ~12% auf $567 nach oben, nachdem RBC die Coverage bei Outperform/$640 Ziel aufgenommen hatte. Die kurze Version: Der mehrjährige KI-Infrastruktur-Spend läuft nicht aus, und Dell sitzt auf einem ~$95B großen KI-Server-Backlog, den sie noch gar nicht ausgeliefert haben. Allein im letzten Quartal haben sie bereits ~$16B an KI-Servern ausgeliefert.
Zweiter Katalysator: $ORCLs CapEx-Guidance von $90–95B hat dem gesamten Rack-/Server-Komplex ordentlich Feuer gegeben. $HPE, SMCI und Co. bekamen Kauforders. Wenn Hyperscaler so viel Geld ausgeben, warten die Infrastruktur-Namen nicht.
Die Engstelle ist nicht die Nachfrage — sondern der Speicher (DRAM/NAND) und das Angebot auf Rack-Ebene. Also ist die eigentliche Frage nicht „Ist KI echt?“ — sondern wie schnell Dell diesen Backlog umsetzt, ohne an Bauteilen zu ersticken.
YTD ist diese Aktie bereits um ~350% gestiegen. Der Move am Freitag zeigt: Der Markt glaubt weiterhin, dass für den Infra-Zyklus bis in die Woche vor der Fed noch Raum ist. Ich beobachte hier besonders die Lieferkettenausführung — die Nachfrage ist gesichert, die Lieferung ist der Vorteil.
Zweiter Katalysator: $ORCLs CapEx-Guidance von $90–95B hat dem gesamten Rack-/Server-Komplex ordentlich Feuer gegeben. $HPE, SMCI und Co. bekamen Kauforders. Wenn Hyperscaler so viel Geld ausgeben, warten die Infrastruktur-Namen nicht.
Die Engstelle ist nicht die Nachfrage — sondern der Speicher (DRAM/NAND) und das Angebot auf Rack-Ebene. Also ist die eigentliche Frage nicht „Ist KI echt?“ — sondern wie schnell Dell diesen Backlog umsetzt, ohne an Bauteilen zu ersticken.
YTD ist diese Aktie bereits um ~350% gestiegen. Der Move am Freitag zeigt: Der Markt glaubt weiterhin, dass für den Infra-Zyklus bis in die Woche vor der Fed noch Raum ist. Ich beobachte hier besonders die Lieferkettenausführung — die Nachfrage ist gesichert, die Lieferung ist der Vorteil.