
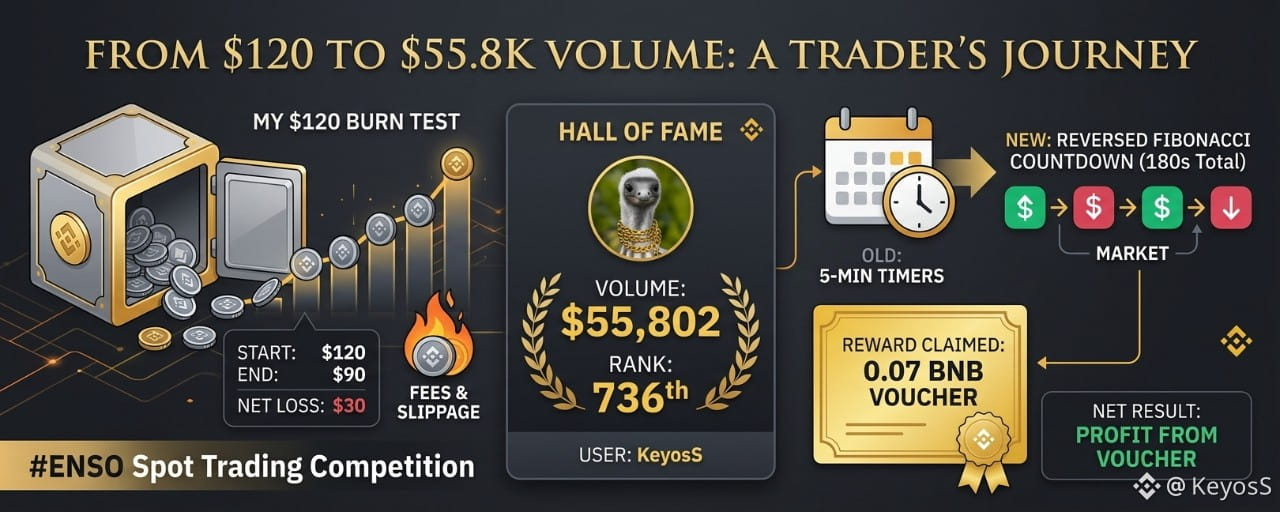
Trading-Wettbewerbe wirken auf dem Papier ziemlich einfach—erzeuge Volumen, schaffe es in die Rangliste und beanspruche deinen Anteil am Preisfonds. Aber wenn man Strategie in eine echte Echtzeit-Ausführung bringt, erzählt das eine ganz andere Geschichte. Hier ist meine Erfahrung mit dem Testen der Marktmechanik während des ENSO Spot Trading Competition.
1. Das Setup & der anfängliche Burn-Experiment
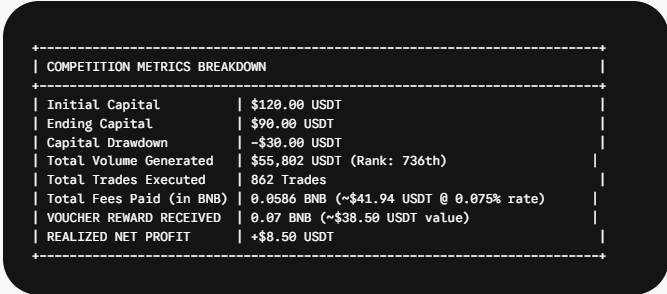
Startguthaben: 120 USDT
Endguthaben: 90 USDT
Nettoverlust / Kosten: 30 USDT
Belohnung beansprucht: 0.07 BNB (~38.50 USDT Wert)
Nettoergebnis: Mit einem Netto-Gewinn abgeschlossen (~+8.50), während ich den 736. Platz in der Rangliste sicherte, mit 55,802 an Volumen.
Mein Ziel war nicht nur, zu ranken; ich wollte die Grenzen der High-Frequency-Ausführung testen und herausfinden, wie weit ich ein kleines $120-Guthaben dehnen konnte, indem ich absichtlich Kapital „verbrenne“ für ein hohes Volumen.
2. Strategieentwicklung: 5-Minuten-Timer bis zum umgekehrten Fibonacci-Countdown
Phase 1 (5-Minuten-Intervall für Order-Ausführung):
Zunächst führte ich Market-Buy- und -Sell-Orders in starren 5-Minuten-festen Candle-Intervallen aus. Obwohl das vorhersehbar war, bedeutete die Market-Ausführung bei geringer Volatilität, dass die Spread-Slippage schneller an der Kapitalbasis nagte als erwartet.
Phase 2 (Umgekehrter Fibonacci-Countdown-Zeitplan - 180s Gesamt): Um die Ausführungsfrequenz zu optimieren, bin ich zu einer 180-Sekunden-Umgekehrten Fibonacci-
Countdown-Zeitplan:00:00 (3:00-Minutenpunkt): Market-Buy-Ausführung.
00:34 (2:26-Minutenpunkt): Auftragsvalidierung & Positionsprüfung.
01:29 (1:31-Minutenpunkt): Peak-Taker-Absorptionsfenster.
02:24 (0:36-Minutenpunkt): Market-Sell-Ausführung.
03:00 (0:00-Minutenpunkt): Sofortiger Zyklus-Reset.
Die Verwendung schneller Market-Orders stellte zwar 100% Füllraten sicher, um Volumen umzuschlagen, aber als Taker auszuführen bedeutete, kontinuierlich Taker-Gebühren und den Marktspark (Spread) zu fressen.
3. Die Aufschlüsselung: Fee- & Slippage-Mathematik
Als VIP 0 / Regular User und mit BNB zur Gebührenzahlung (25% Rabatt):
Taker-/Maker-Rate: 0.075% pro Trade
Insgesamt ausgeführte Trades: 862 Trades
Gesamtes gehandeltes Volumen: ~55,923.51 USDT
Insgesamt gezahlte Handelsgebühren: ~0.0586 BNB (~$41.94 USDT Gegenwert)
4. Wichtige Erkenntnisse & Strategie-Feinabstimmung
Slippage tötet schnelles Scalping: Wenn man Market-Orders direkt hintereinander ausführt, verliert man durch die Spread-Reduktion im Orderbuch mehr, als die Handelsgebühren wieder einbringen.
Limit-Orders sind entscheidend: Zukünftige Wettbewerbe müssen enge Limit-Orders (Maker) statt Market- (Taker-) Orders nutzen, um eine Verschlechterung des Spreads zu vermeiden.
Die Belohnungs-Mathematik funktioniert: Selbst nachdem ich $30 im Kapital-Drawdown verloren und ca. $42 an Gebühren bezahlt habe, erhielt ich den 0.07 BNB Token-Gutschein und brachte das gesamte Experiment in den Netto-Gewinn.
Referenz / Ursprüngliche Diskussion: