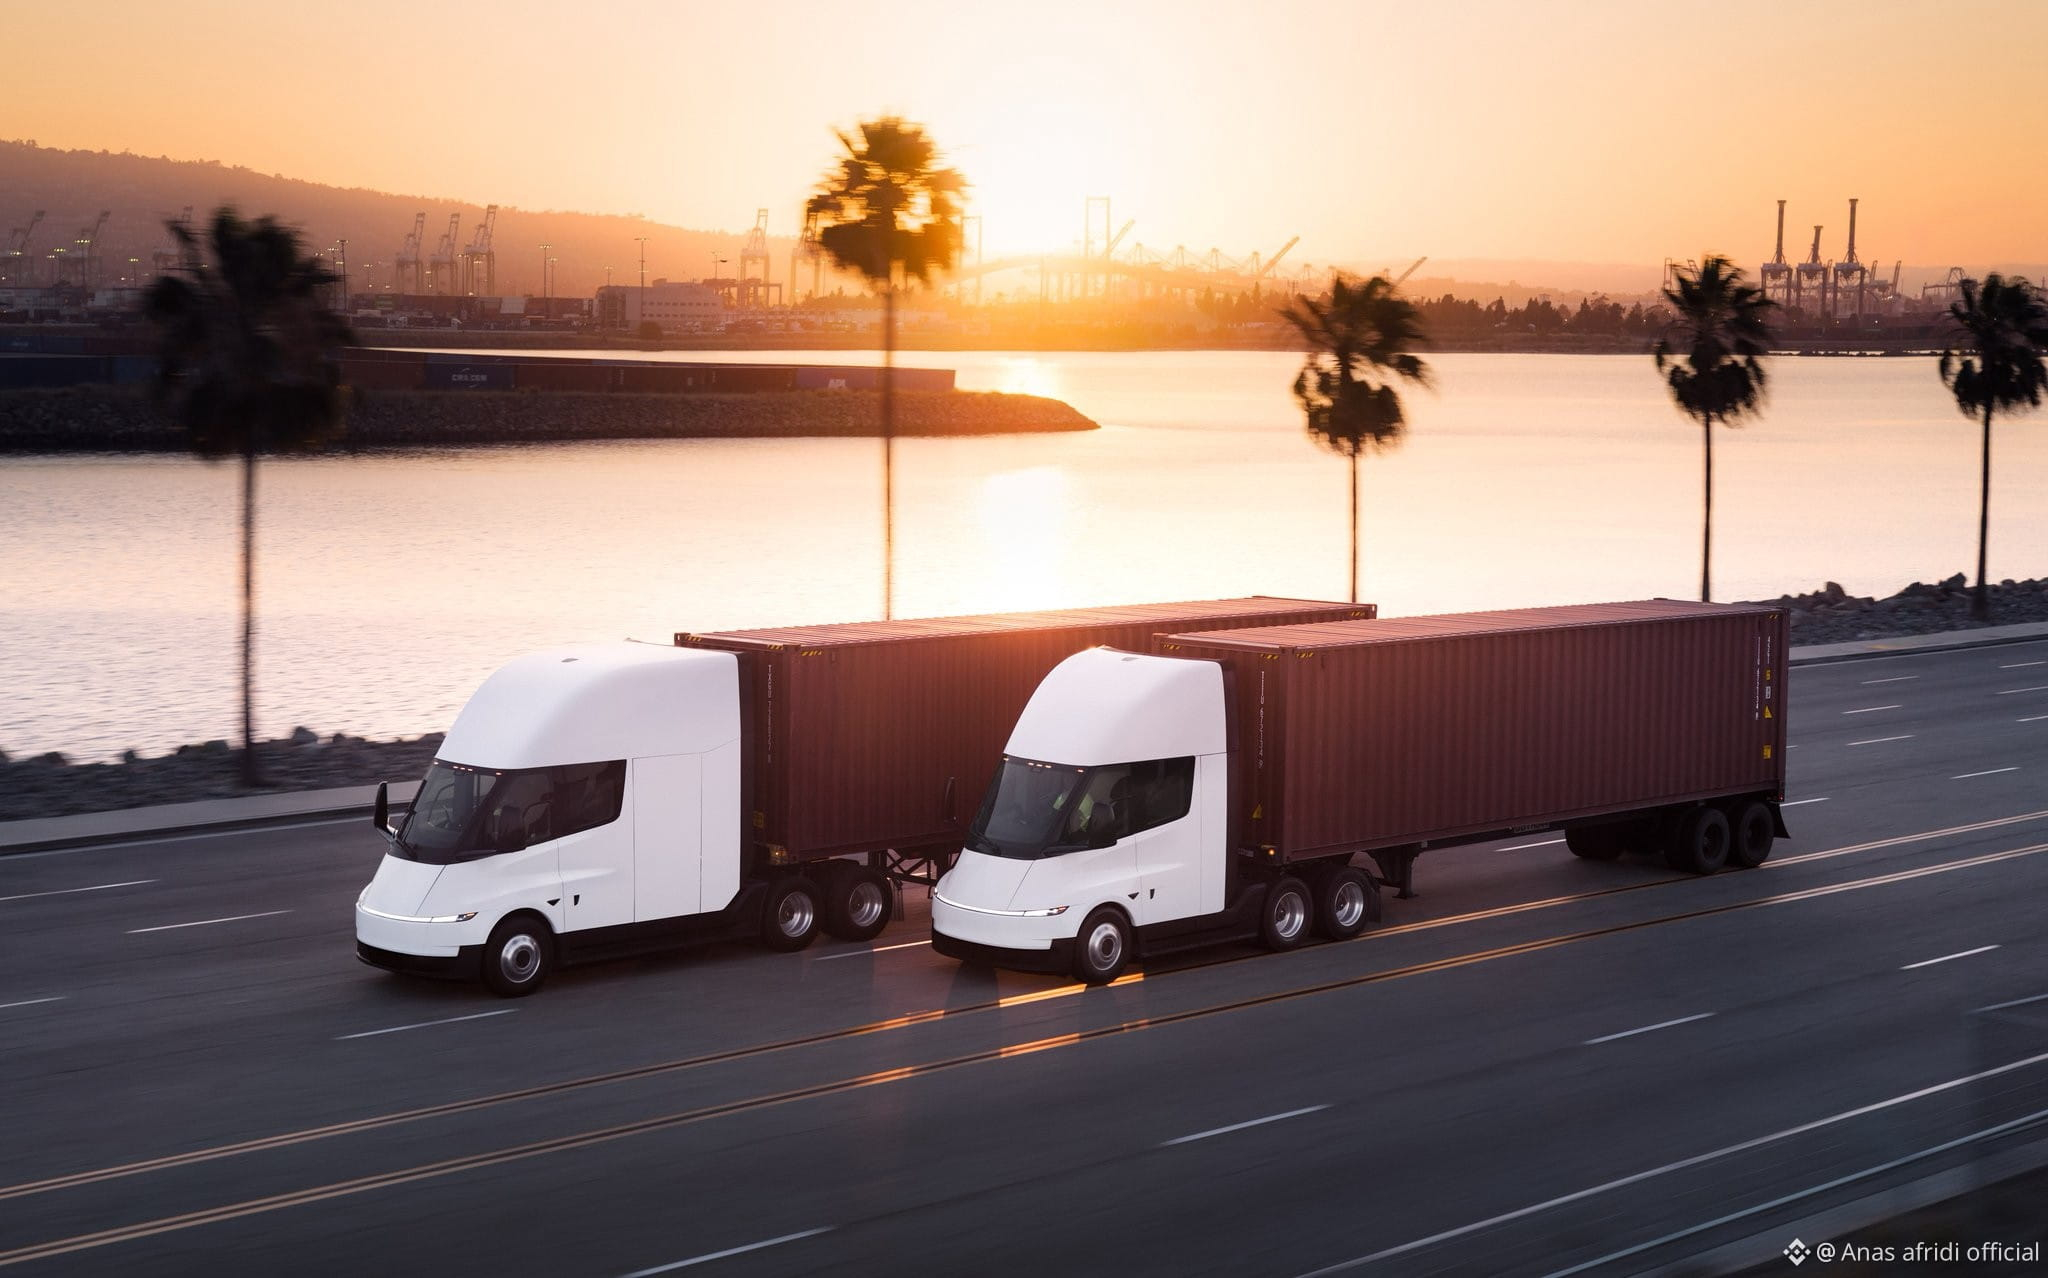
Morgan Stanley in neuer $TSLA -Anmerkung zum Tesla Semi:
"Tesla kann mit seiner autonomen Lkw-Software etwa ~$12–18k pro Monat generieren (0,85–1 US-Dollar/Mile Abo-Gebühr x 18k gefahrene Meilen pro Monat). Das entspricht im Vergleich etwa ~$100/Monat für FSD bei Konsumentenfahrzeugen heute.
Wenn Tesla bis 2040 82k Semis auf der Straße erreicht (13,5% Anteil am adressierbaren Markt für Autonomie), würde das $17 Mrd. Softwareumsatz und etwa ~$7,5 Mrd. zusätzlichen EBIT bedeuten (10% Aufwärtspotenzial gegenüber unserem Basisszenario) – zu beachten ist, dass dies weder den anfänglichen Fahrzeugverkauf noch zusätzliche Umsätze für Teslas Laden betrifft. Tesla hatte ursprünglich ein Produktionsziel von 50.000 Semi-Trucks pro Jahr skizziert; daher ist die Annahme, dass insgesamt 80k in den nächsten ~15 Jahren eingesetzt werden, aus unserer Sicht ein konservativer Ausgangspunkt.
Ähnlich wie bei Pkw erwarten wir Gegenwind gegen Teslas passiven optischen Ansatz zur Autonomie (ohne Radar/LiDAR), insbesondere angesichts der höheren Geschwindigkeiten und des höheren Gewichts des Semi im Vergleich zu den leichten Fahrzeuganwendungen von FSD. Zusätzlich könnte es bei camera-only-FSD für den Semi eine stärkere regulatorische Prüfung geben, was Teslas Fähigkeit beeinträchtigen könnte, einen unüberwachten autonomen Semi auszurollen. Allerdings merken wir an, dass diese Skepsis seit Jahren im Raum steht und Tesla nicht davon abgehalten hat, Robotaxi-Operationen auszurollen, die inzwischen schneller skalierten. Zudem erkennen auch Skeptiker des camera-only-Ansatzes an, dass hochauflösende Kameras und durch KI gesteuerte Algorithmen sich rasch verbessern. Wenn Tesla also einen Semi auf die Straße bringt, der gut funktioniert, bezweifeln wir, dass der Markt die Technologiekette, die dies ermöglicht, übermäßig analysieren wird."$TSLA
"Tesla kann mit seiner autonomen Lkw-Software etwa ~$12–18k pro Monat generieren (0,85–1 US-Dollar/Mile Abo-Gebühr x 18k gefahrene Meilen pro Monat). Das entspricht im Vergleich etwa ~$100/Monat für FSD bei Konsumentenfahrzeugen heute.
Wenn Tesla bis 2040 82k Semis auf der Straße erreicht (13,5% Anteil am adressierbaren Markt für Autonomie), würde das $17 Mrd. Softwareumsatz und etwa ~$7,5 Mrd. zusätzlichen EBIT bedeuten (10% Aufwärtspotenzial gegenüber unserem Basisszenario) – zu beachten ist, dass dies weder den anfänglichen Fahrzeugverkauf noch zusätzliche Umsätze für Teslas Laden betrifft. Tesla hatte ursprünglich ein Produktionsziel von 50.000 Semi-Trucks pro Jahr skizziert; daher ist die Annahme, dass insgesamt 80k in den nächsten ~15 Jahren eingesetzt werden, aus unserer Sicht ein konservativer Ausgangspunkt.
Ähnlich wie bei Pkw erwarten wir Gegenwind gegen Teslas passiven optischen Ansatz zur Autonomie (ohne Radar/LiDAR), insbesondere angesichts der höheren Geschwindigkeiten und des höheren Gewichts des Semi im Vergleich zu den leichten Fahrzeuganwendungen von FSD. Zusätzlich könnte es bei camera-only-FSD für den Semi eine stärkere regulatorische Prüfung geben, was Teslas Fähigkeit beeinträchtigen könnte, einen unüberwachten autonomen Semi auszurollen. Allerdings merken wir an, dass diese Skepsis seit Jahren im Raum steht und Tesla nicht davon abgehalten hat, Robotaxi-Operationen auszurollen, die inzwischen schneller skalierten. Zudem erkennen auch Skeptiker des camera-only-Ansatzes an, dass hochauflösende Kameras und durch KI gesteuerte Algorithmen sich rasch verbessern. Wenn Tesla also einen Semi auf die Straße bringt, der gut funktioniert, bezweifeln wir, dass der Markt die Technologiekette, die dies ermöglicht, übermäßig analysieren wird."$TSLA