
作者Web3
16.3k Beiträge
作者Web3
Melden
Nutzer blockieren
1.7K+ Following
14.6K+ Follower
9.7K+ Like gegeben
Beiträge
Alle
Zitierungen
Live
·
--
🟢 $我踏马来了 Short Liquidation
🔥 5.0094K $ in Short-Positionen wurden bei 0.01505 $ auf Binance liquidiert.
Ein schneller Leverage-Flush wie dieser kann auf plötzliches Kaufinteresse und erhöhte Volatilität hindeuten. Der nächste Schritt ist es wert, genau beobachtet zu werden. 👀📊
#Crypto #Binance #Liquidation
🟢 $我踏马来了 Short Liquidation
🔥 5.0094K $ in Short-Positionen wurden bei 0.01505 $ auf Binance liquidiert.
Ein schneller Leverage-Flush wie dieser kann auf plötzliches Kaufinteresse und erhöhte Volatilität hindeuten. Der nächste Schritt ist es wert, genau beobachtet zu werden. 👀📊
#Crypto #Binance #Liquidation
🔥 5.0094K $ in Short-Positionen wurden bei 0.01505 $ auf Binance liquidiert.
Ein schneller Leverage-Flush wie dieser kann auf plötzliches Kaufinteresse und erhöhte Volatilität hindeuten. Der nächste Schritt ist es wert, genau beobachtet zu werden. 👀📊
#Crypto #Binance #Liquidation
211
·
--
$MET $牛来 $LAB 🔥 Wird der CPI eine Zinserhöhung auslösen?
Der heutige CPI könnte den gesamten Kryptomarkt erschüttern. 📊
🌡️ Heißer CPI: Inflation steigt → Fed wird strenger → Sorgen vor Zinserhöhungen → Krypto steht unter Verkaufsdruck.
❄️ Cooler CPI: Inflation lässt nach → Tauben-Erwartungen → Risikobereitschaft kehrt zurück → Krypto könnte scharf nach oben reagieren.
⚠️ Die Volatilität kann nach der Veröffentlichung schnell ansteigen. Ich beobachte die Reaktion des CPI und die Preisstruktur, bevor ich eine ernsthafte Position einnehme.
Eine einzige Zahl könnte die Stimmung am Markt verändern. 🚨
#CPIWatch #USCoreCPIRises0.3%InAugustBeatingForecasts #CLARITYActRevisionToRuleNonDeFiControllers
$MET $牛来 $LAB 🔥 Wird der CPI eine Zinserhöhung auslösen?
Der heutige CPI könnte den gesamten Kryptomarkt erschüttern. 📊
🌡️ Heißer CPI: Inflation steigt → Fed wird strenger → Sorgen vor Zinserhöhungen → Krypto steht unter Verkaufsdruck.
❄️ Cooler CPI: Inflation lässt nach → Tauben-Erwartungen → Risikobereitschaft kehrt zurück → Krypto könnte scharf nach oben reagieren.
⚠️ Die Volatilität kann nach der Veröffentlichung schnell ansteigen. Ich beobachte die Reaktion des CPI und die Preisstruktur, bevor ich eine ernsthafte Position einnehme.
Eine einzige Zahl könnte die Stimmung am Markt verändern. 🚨
#CPIWatch #USCoreCPIRises0.3%InAugustBeatingForecasts #CLARITYActRevisionToRuleNonDeFiControllers
Der heutige CPI könnte den gesamten Kryptomarkt erschüttern. 📊
🌡️ Heißer CPI: Inflation steigt → Fed wird strenger → Sorgen vor Zinserhöhungen → Krypto steht unter Verkaufsdruck.
❄️ Cooler CPI: Inflation lässt nach → Tauben-Erwartungen → Risikobereitschaft kehrt zurück → Krypto könnte scharf nach oben reagieren.
⚠️ Die Volatilität kann nach der Veröffentlichung schnell ansteigen. Ich beobachte die Reaktion des CPI und die Preisstruktur, bevor ich eine ernsthafte Position einnehme.
Eine einzige Zahl könnte die Stimmung am Markt verändern. 🚨
#CPIWatch #USCoreCPIRises0.3%InAugustBeatingForecasts #CLARITYActRevisionToRuleNonDeFiControllers
$MET USDT
$LAB USDT
$牛来 USDT
4 Tage(n) übrig
1
2
110
·
--
#dusk $DUSK @Dusk_Foundation
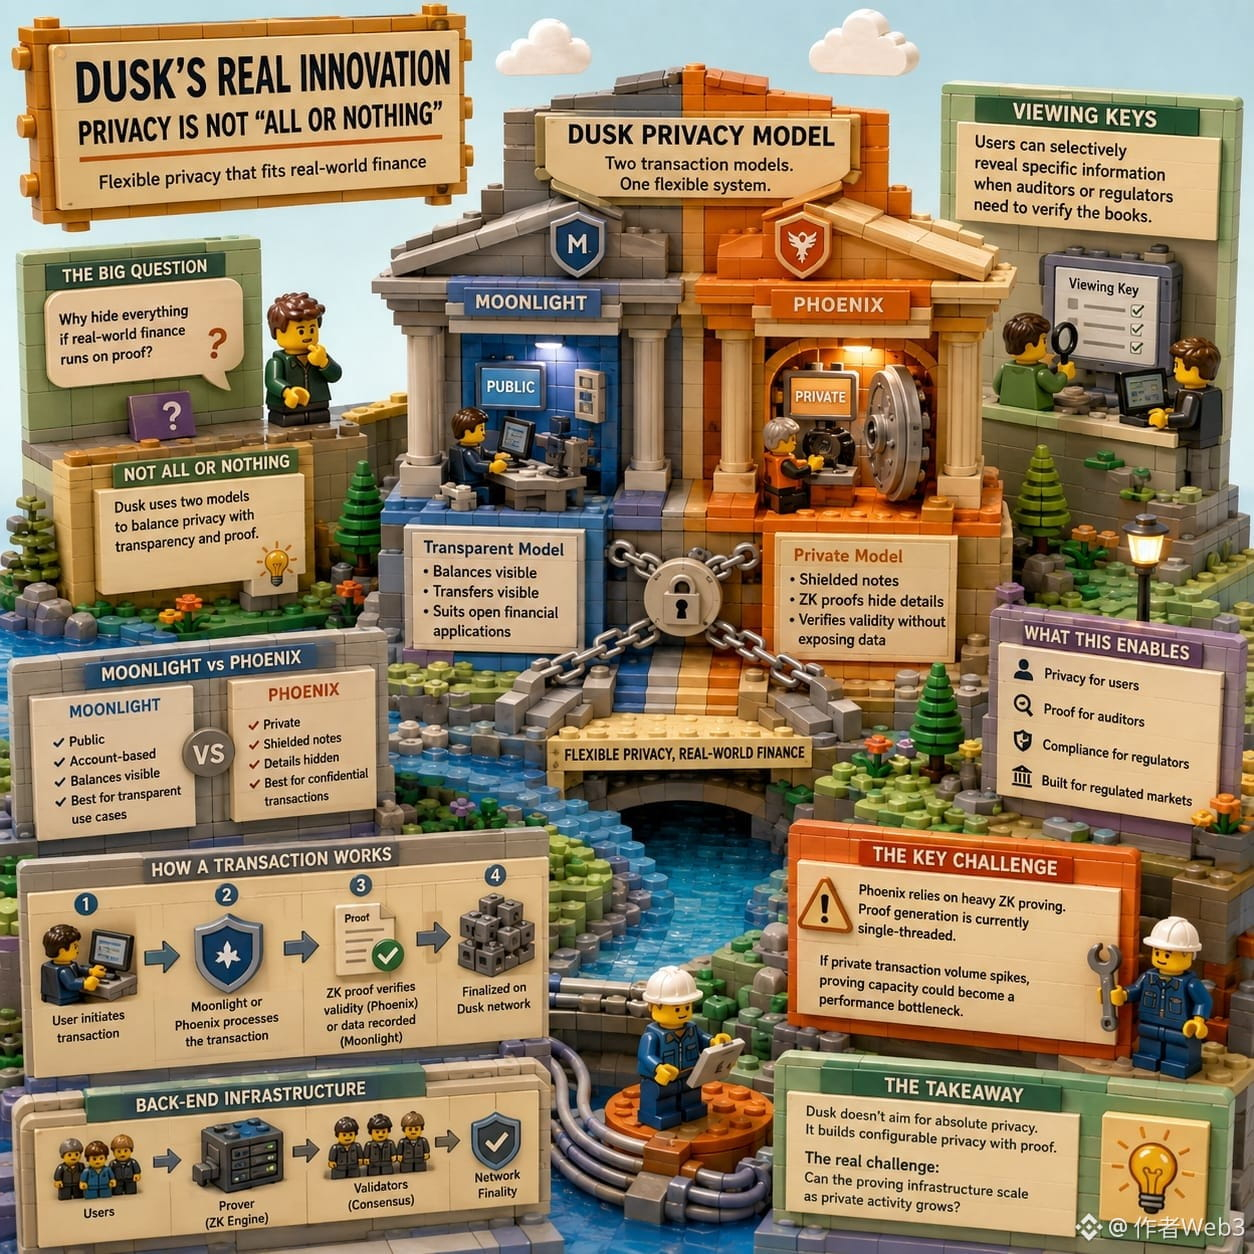
Ich habe mir etwas Zeit genommen, um in Dusk’ Datenschutz-Setup einzutauchen, und eine Frage ließ mich nicht los: Warum sollte man alles verbergen, wenn echtes Finanzwesen auf Proofs basiert?
Mein erster Instinkt war, dass echter Datenschutz bedeutet, jede Transaktion völlig unsichtbar zu machen. Aber Dusk verfolgt nicht wirklich den Alles-oder-nichts-Ansatz.
Stattdessen teilen sie es auf. Moonlight belässt Salden und Transfers vollständig öffentlich. Phoenix übernimmt den privaten Teil über verschlüsselte Notes und ZK-Proofs: Dabei bleiben Wallet-Beträge und Nutzeridentitäten verborgen, während gleichzeitig überprüft wird, dass der Transfer selbst gültig ist. Und wenn ein Auditor oder Regulierer die Bücher prüfen muss, ermöglichen Viewing Keys den Nutzern, bestimmte Daten gezielt offenzulegen.
Dieser Wandel macht Privatsphäre flexibel statt absolut – und das passt tatsächlich zu regulierten Märkten.
Knifflig wird es dort, wo die Back-End-Produktionskapazität der Beweise ins Spiel kommt. Phoenix setzt stark auf ZK-Berechnungen, und die Beweiserzeugung läuft derzeit im Grunde nur auf einem einzelnen Thread. Wenn das Volumen privater Transaktionen stark ansteigt, könnte dieses Prover-Setup sehr schnell zu einem Performance-Engpass werden.
Die echte Herausforderung besteht also nicht darin, ob Dusk Daten verbergen kann, sondern darin, ob ihre Beweis-Technologie skaliert, wenn das Verkehrsaufkommen zunimmt.
#dusk $DUSK @Dusk
Ich habe mir etwas Zeit genommen, um in Dusk’ Datenschutz-Setup einzutauchen, und eine Frage ließ mich nicht los: Warum sollte man alles verbergen, wenn echtes Finanzwesen auf Proofs basiert?
Mein erster Instinkt war, dass echter Datenschutz bedeutet, jede Transaktion völlig unsichtbar zu machen. Aber Dusk verfolgt nicht wirklich den Alles-oder-nichts-Ansatz.
Stattdessen teilen sie es auf. Moonlight belässt Salden und Transfers vollständig öffentlich. Phoenix übernimmt den privaten Teil über verschlüsselte Notes und ZK-Proofs: Dabei bleiben Wallet-Beträge und Nutzeridentitäten verborgen, während gleichzeitig überprüft wird, dass der Transfer selbst gültig ist. Und wenn ein Auditor oder Regulierer die Bücher prüfen muss, ermöglichen Viewing Keys den Nutzern, bestimmte Daten gezielt offenzulegen.
Dieser Wandel macht Privatsphäre flexibel statt absolut – und das passt tatsächlich zu regulierten Märkten.
Knifflig wird es dort, wo die Back-End-Produktionskapazität der Beweise ins Spiel kommt. Phoenix setzt stark auf ZK-Berechnungen, und die Beweiserzeugung läuft derzeit im Grunde nur auf einem einzelnen Thread. Wenn das Volumen privater Transaktionen stark ansteigt, könnte dieses Prover-Setup sehr schnell zu einem Performance-Engpass werden.
Die echte Herausforderung besteht also nicht darin, ob Dusk Daten verbergen kann, sondern darin, ob ihre Beweis-Technologie skaliert, wenn das Verkehrsaufkommen zunimmt.
Ich habe mir etwas Zeit genommen, um in Dusk’ Datenschutz-Setup einzutauchen, und eine Frage ließ mich nicht los: Warum sollte man alles verbergen, wenn echtes Finanzwesen auf Proofs basiert?
Mein erster Instinkt war, dass echter Datenschutz bedeutet, jede Transaktion völlig unsichtbar zu machen. Aber Dusk verfolgt nicht wirklich den Alles-oder-nichts-Ansatz.
Stattdessen teilen sie es auf. Moonlight belässt Salden und Transfers vollständig öffentlich. Phoenix übernimmt den privaten Teil über verschlüsselte Notes und ZK-Proofs: Dabei bleiben Wallet-Beträge und Nutzeridentitäten verborgen, während gleichzeitig überprüft wird, dass der Transfer selbst gültig ist. Und wenn ein Auditor oder Regulierer die Bücher prüfen muss, ermöglichen Viewing Keys den Nutzern, bestimmte Daten gezielt offenzulegen.
Dieser Wandel macht Privatsphäre flexibel statt absolut – und das passt tatsächlich zu regulierten Märkten.
Knifflig wird es dort, wo die Back-End-Produktionskapazität der Beweise ins Spiel kommt. Phoenix setzt stark auf ZK-Berechnungen, und die Beweiserzeugung läuft derzeit im Grunde nur auf einem einzelnen Thread. Wenn das Volumen privater Transaktionen stark ansteigt, könnte dieses Prover-Setup sehr schnell zu einem Performance-Engpass werden.
Die echte Herausforderung besteht also nicht darin, ob Dusk Daten verbergen kann, sondern darin, ob ihre Beweis-Technologie skaliert, wenn das Verkehrsaufkommen zunimmt.
2
5
785
·
--
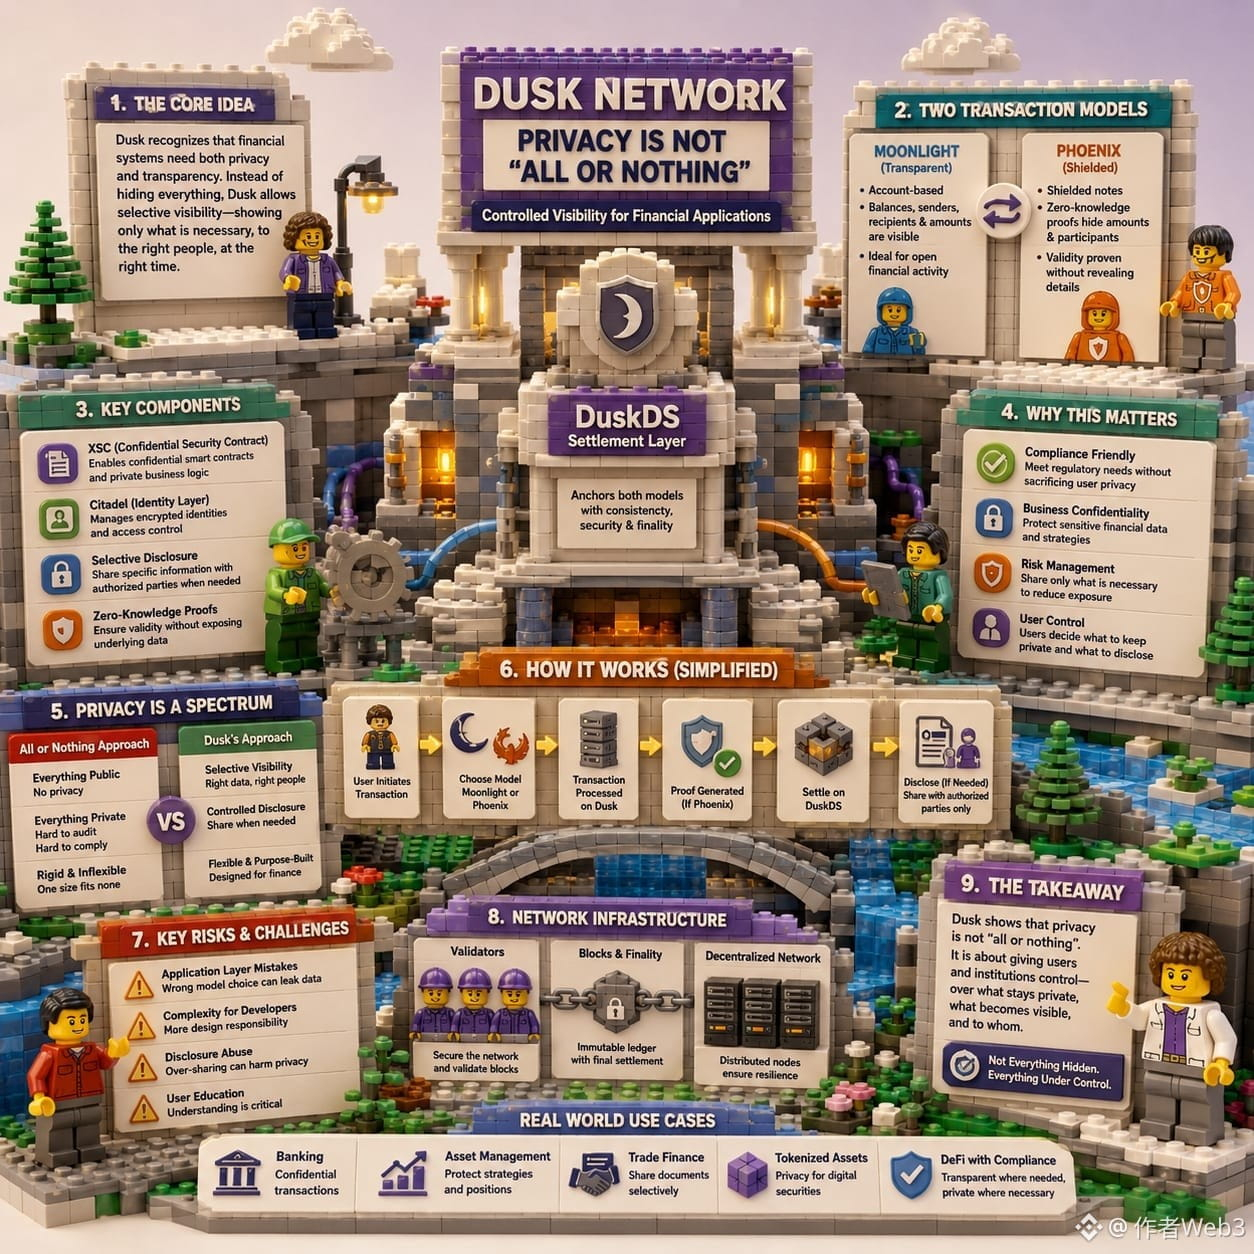
#dusk $DUSK @Dusk_Foundation Zunächst ging ich davon aus, dass eine Privacy-Blockchain alles verbergen sollte. Als ich jedoch Dusk studierte, wurde mir klar, dass die Frage vielleicht tatsächlich falsch gestellt ist.
Die bessere Frage lautet: Welche Teile einer Finanztransaktion sollten sichtbar bleiben?
Dusk trennt diese Anforderungen. Moonlight unterstützt transparente, kontobasierte Transaktionen, während Phoenix mit verschlüsselten Notizen und Zero-Knowledge-Beweisen Transaktionsdetails verbergen kann – und dabei dennoch die Gültigkeit nachweist. Beide Modelle werden über DuskDS abgewickelt.
Das schafft eine interessante Abhängigkeit.
Finanzanwendungen benötigen möglicherweise Vertraulichkeit für sensible Positionen, doch Aufsichtsbehörden oder Gegenparteien können dennoch bestimmte Informationen verlangen. Dusk betrachtet Privatsphäre daher als kontrollierte Offenlegung – nicht als dauerhafte Geheimhaltung.
Ich denke, genau dort wird die Architektur interessant.
Die Kryptografie kann verschlüsselte Daten schützen, aber sie kann nicht entscheiden, ob eine Anwendung das richtige Transaktionsmodell gewählt hat oder ob sie versehentlich Informationen durch ihre umgebende Logik offengelegt hat.
Die Einschränkung liegt also nicht notwendigerweise in der eigentlichen Privacy-Primitive. Es ist vielmehr die Komplexität, Sichtbarkeit korrekt zu verwalten.
Dusk liegt mit etwas Wichtigem richtig: Privatsphäre muss nicht „alles oder nichts“ sein.
Die Frage, der ich gerade nachgehe, ist einfacher:
Können Entwickler konsistent steuern, was sichtbar wird, für wen und unter welchen Bedingungen? $DUSK
{future}(DUSKUSDT)
#dusk $DUSK @Dusk Zunächst ging ich davon aus, dass eine Privacy-Blockchain alles verbergen sollte. Als ich jedoch Dusk studierte, wurde mir klar, dass die Frage vielleicht tatsächlich falsch gestellt ist.
Die bessere Frage lautet: Welche Teile einer Finanztransaktion sollten sichtbar bleiben?
Dusk trennt diese Anforderungen. Moonlight unterstützt transparente, kontobasierte Transaktionen, während Phoenix mit verschlüsselten Notizen und Zero-Knowledge-Beweisen Transaktionsdetails verbergen kann – und dabei dennoch die Gültigkeit nachweist. Beide Modelle werden über DuskDS abgewickelt.
Das schafft eine interessante Abhängigkeit.
Finanzanwendungen benötigen möglicherweise Vertraulichkeit für sensible Positionen, doch Aufsichtsbehörden oder Gegenparteien können dennoch bestimmte Informationen verlangen. Dusk betrachtet Privatsphäre daher als kontrollierte Offenlegung – nicht als dauerhafte Geheimhaltung.
Ich denke, genau dort wird die Architektur interessant.
Die Kryptografie kann verschlüsselte Daten schützen, aber sie kann nicht entscheiden, ob eine Anwendung das richtige Transaktionsmodell gewählt hat oder ob sie versehentlich Informationen durch ihre umgebende Logik offengelegt hat.
Die Einschränkung liegt also nicht notwendigerweise in der eigentlichen Privacy-Primitive. Es ist vielmehr die Komplexität, Sichtbarkeit korrekt zu verwalten.
Dusk liegt mit etwas Wichtigem richtig: Privatsphäre muss nicht „alles oder nichts“ sein.
Die Frage, der ich gerade nachgehe, ist einfacher:
Können Entwickler konsistent steuern, was sichtbar wird, für wen und unter welchen Bedingungen? $DUSK
Die bessere Frage lautet: Welche Teile einer Finanztransaktion sollten sichtbar bleiben?
Dusk trennt diese Anforderungen. Moonlight unterstützt transparente, kontobasierte Transaktionen, während Phoenix mit verschlüsselten Notizen und Zero-Knowledge-Beweisen Transaktionsdetails verbergen kann – und dabei dennoch die Gültigkeit nachweist. Beide Modelle werden über DuskDS abgewickelt.
Das schafft eine interessante Abhängigkeit.
Finanzanwendungen benötigen möglicherweise Vertraulichkeit für sensible Positionen, doch Aufsichtsbehörden oder Gegenparteien können dennoch bestimmte Informationen verlangen. Dusk betrachtet Privatsphäre daher als kontrollierte Offenlegung – nicht als dauerhafte Geheimhaltung.
Ich denke, genau dort wird die Architektur interessant.
Die Kryptografie kann verschlüsselte Daten schützen, aber sie kann nicht entscheiden, ob eine Anwendung das richtige Transaktionsmodell gewählt hat oder ob sie versehentlich Informationen durch ihre umgebende Logik offengelegt hat.
Die Einschränkung liegt also nicht notwendigerweise in der eigentlichen Privacy-Primitive. Es ist vielmehr die Komplexität, Sichtbarkeit korrekt zu verwalten.
Dusk liegt mit etwas Wichtigem richtig: Privatsphäre muss nicht „alles oder nichts“ sein.
Die Frage, der ich gerade nachgehe, ist einfacher:
Können Entwickler konsistent steuern, was sichtbar wird, für wen und unter welchen Bedingungen? $DUSK
4
782
·
--
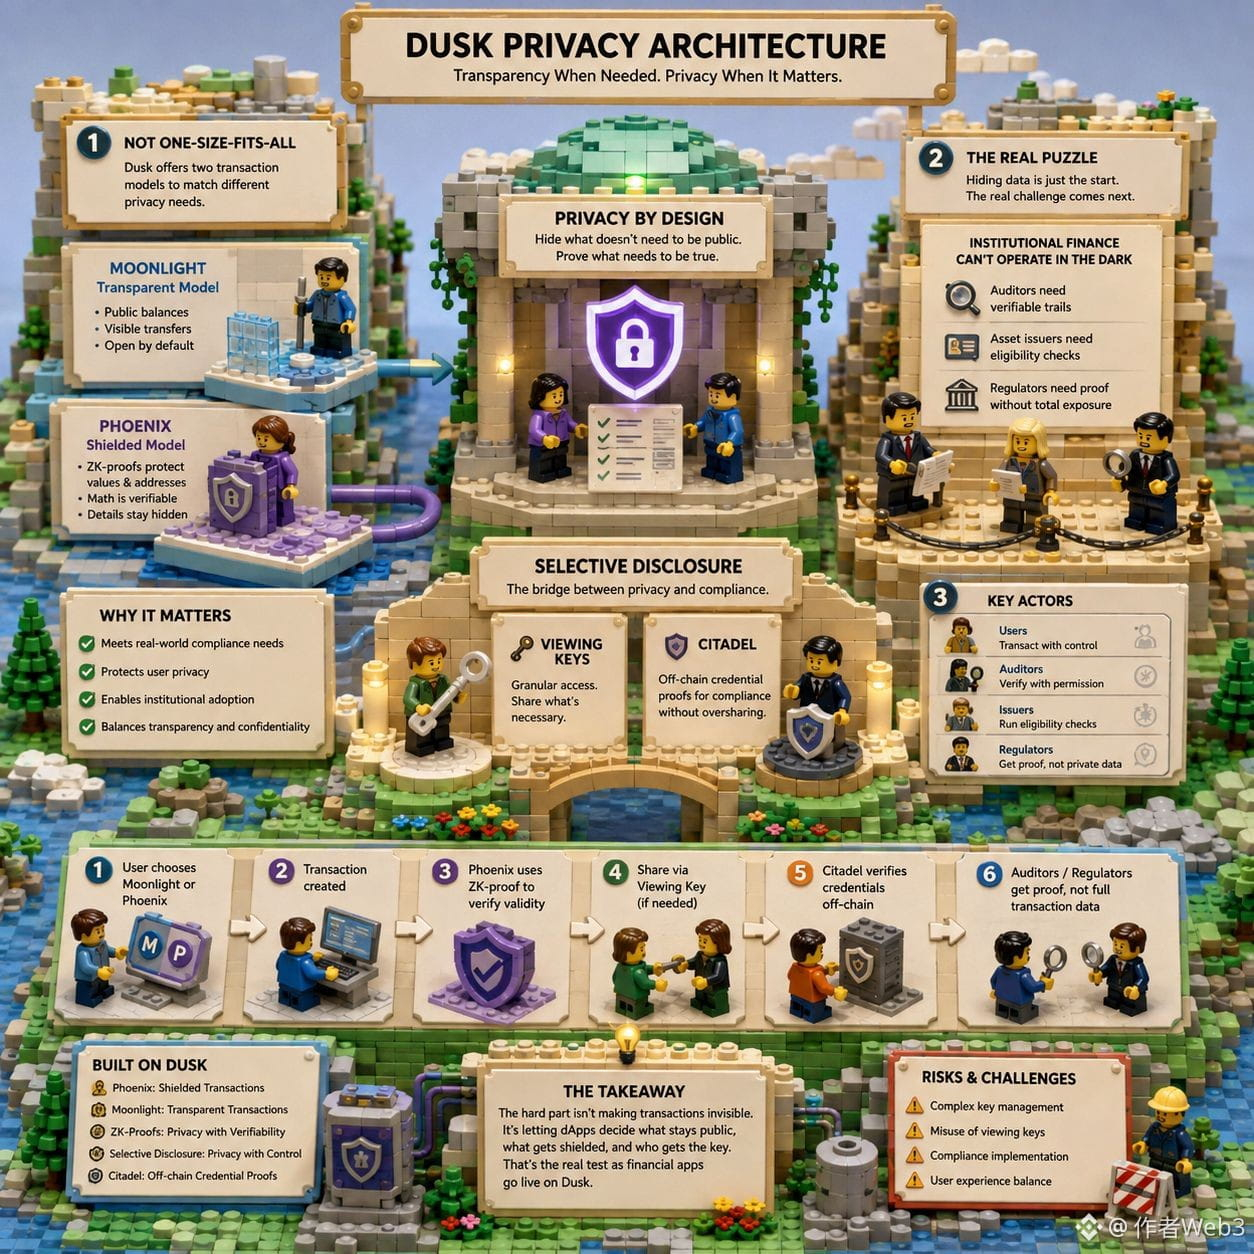
#dusk $DUSK @Dusk_Foundation Beim Blick in die Datenschutz-Einstellungen von Dusk stellte sich mir eine grundlegende Frage: Wenn man eine datenschutzorientierte Kette baut, warum versteckt man dann nicht alles standardmäßig?
Als ich das verstanden hatte, ordnete sich meine Sicht auf ihre Technik komplett neu.
Sie zwingen hier kein Einheitsmodell auf. Moonlight übernimmt die öffentliche Seite mit offenen Salden und sichtbaren Überweisungen. Phoenix kümmert sich um die geschützten Inhalte mithilfe von ZK-Proofs, sodass Werte und Adressen verborgen bleiben, während die Rechnung trotzdem stimmt.
Doch das eigentliche Rätsel beginnt, nachdem man Dinge verborgen hat.
Institutionelles Finanzwesen kann nicht im völligen Dunkelmodus funktionieren. Auditoren brauchen nachvollziehbare Unterlagen, Emittenten von Vermögenswerten benötigen Eignungsprüfungen, und Regulierungsbehörden brauchen Nachweise, ohne sich durch die komplette Wallet-Historie von jemandem zu wühlen.
Deshalb liegt die eigentliche Aktion in selektiver Offenlegung. Kombiniert geschützte Überweisungen mit Viewing Keys, ergänzt Citadel für Off-Chain-Zertifikatsnachweise, und plötzlich habt ihr ein nutzbares Setup.
Am Ende ist der schwierige Teil nicht, Transaktionen unsichtbar zu machen. Es geht darum, ob dApps sauber navigieren können, was öffentlich bleibt, was abgeschirmt wird und wer den Schlüssel bekommt, es zu entmaskieren. Das ist die eigentliche Kennzahl, die man im Blick behalten sollte, wenn echte Finanz-Apps auf Dusk an den Start gehen.
#dusk $DUSK @Dusk Beim Blick in die Datenschutz-Einstellungen von Dusk stellte sich mir eine grundlegende Frage: Wenn man eine datenschutzorientierte Kette baut, warum versteckt man dann nicht alles standardmäßig?
Als ich das verstanden hatte, ordnete sich meine Sicht auf ihre Technik komplett neu.
Sie zwingen hier kein Einheitsmodell auf. Moonlight übernimmt die öffentliche Seite mit offenen Salden und sichtbaren Überweisungen. Phoenix kümmert sich um die geschützten Inhalte mithilfe von ZK-Proofs, sodass Werte und Adressen verborgen bleiben, während die Rechnung trotzdem stimmt.
Doch das eigentliche Rätsel beginnt, nachdem man Dinge verborgen hat.
Institutionelles Finanzwesen kann nicht im völligen Dunkelmodus funktionieren. Auditoren brauchen nachvollziehbare Unterlagen, Emittenten von Vermögenswerten benötigen Eignungsprüfungen, und Regulierungsbehörden brauchen Nachweise, ohne sich durch die komplette Wallet-Historie von jemandem zu wühlen.
Deshalb liegt die eigentliche Aktion in selektiver Offenlegung. Kombiniert geschützte Überweisungen mit Viewing Keys, ergänzt Citadel für Off-Chain-Zertifikatsnachweise, und plötzlich habt ihr ein nutzbares Setup.
Am Ende ist der schwierige Teil nicht, Transaktionen unsichtbar zu machen. Es geht darum, ob dApps sauber navigieren können, was öffentlich bleibt, was abgeschirmt wird und wer den Schlüssel bekommt, es zu entmaskieren. Das ist die eigentliche Kennzahl, die man im Blick behalten sollte, wenn echte Finanz-Apps auf Dusk an den Start gehen.
Als ich das verstanden hatte, ordnete sich meine Sicht auf ihre Technik komplett neu.
Sie zwingen hier kein Einheitsmodell auf. Moonlight übernimmt die öffentliche Seite mit offenen Salden und sichtbaren Überweisungen. Phoenix kümmert sich um die geschützten Inhalte mithilfe von ZK-Proofs, sodass Werte und Adressen verborgen bleiben, während die Rechnung trotzdem stimmt.
Doch das eigentliche Rätsel beginnt, nachdem man Dinge verborgen hat.
Institutionelles Finanzwesen kann nicht im völligen Dunkelmodus funktionieren. Auditoren brauchen nachvollziehbare Unterlagen, Emittenten von Vermögenswerten benötigen Eignungsprüfungen, und Regulierungsbehörden brauchen Nachweise, ohne sich durch die komplette Wallet-Historie von jemandem zu wühlen.
Deshalb liegt die eigentliche Aktion in selektiver Offenlegung. Kombiniert geschützte Überweisungen mit Viewing Keys, ergänzt Citadel für Off-Chain-Zertifikatsnachweise, und plötzlich habt ihr ein nutzbares Setup.
Am Ende ist der schwierige Teil nicht, Transaktionen unsichtbar zu machen. Es geht darum, ob dApps sauber navigieren können, was öffentlich bleibt, was abgeschirmt wird und wer den Schlüssel bekommt, es zu entmaskieren. Das ist die eigentliche Kennzahl, die man im Blick behalten sollte, wenn echte Finanz-Apps auf Dusk an den Start gehen.
1
3
541
·
--
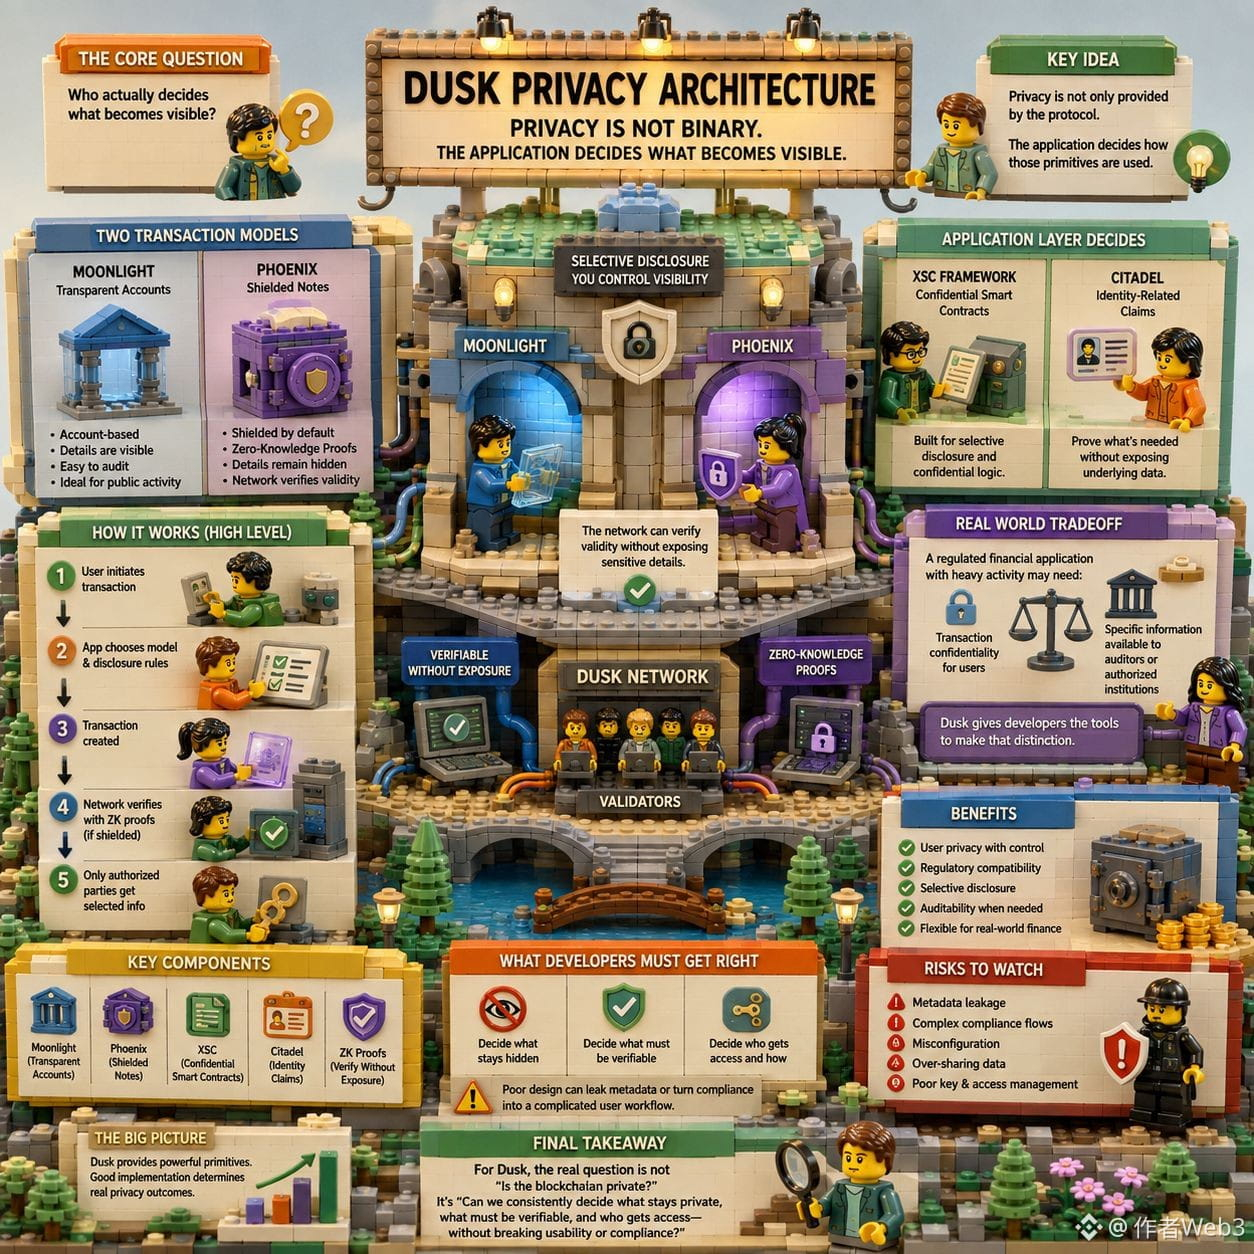
#dusk $DUSK @Dusk_Foundation Ein Detail in Dusk’ Privacy-Architektur hat mich zum Nachdenken gebracht. Datenschutz wird nicht als binärer Zustand behandelt.
Also stellte ich eine einfachere Frage: Wer entscheidet eigentlich, was sichtbar wird?
Dusk bietet verschiedene Transaktionsmodelle. Moonlight nutzt transparente Konten, während Phoenix geschützte Notizen und Zero-Knowledge-Beweise verwendet, um Transaktionsdetails zu schützen. Das Netzwerk kann weiterhin die Gültigkeit verifizieren, ohne dass jeder sensible Wert offengelegt werden muss.
Das klingt geradlinig, bis man der Abhängigkeit nach oben folgt.
Datenschutz wird nicht nur durch das Protokoll bereitgestellt. Die Anwendung entscheidet weiterhin, wie diese Bausteine genutzt werden. Dusk’s XSC-Framework ist um vertrauliche Smart Contracts und selektive Offenlegung herum aufgebaut, während Citadel es Nutzern ermöglichen kann, Identitäts-bezogene Aussagen nachzuweisen, ohne unnötige zugrunde liegende Daten offenzulegen.
Das schafft ein interessantes Spannungsfeld.
Stellen wir uns eine regulierte Finanzanwendung vor, die stark beansprucht wird. Sie benötigt möglicherweise Transaktionsvertraulichkeit für Nutzer, muss aber dennoch bestimmte Informationen verfügbar machen, damit sie von einem Auditor oder einer autorisierten Institution geprüft werden können.
Dusk’ Architektur gibt Entwicklern Werkzeuge, um diese Unterscheidung zu treffen.
Aber die Werkzeuge garantieren nicht automatisch eine gute Umsetzung.
Das ist der Teil, den ich abklopfen würde.
Können Entwickler konsequent entscheiden, was verborgen bleiben soll, was verifizierbar sein muss und wer Zugriff erhält, ohne Metadaten offenzulegen oder Compliance in einen komplizierten Nutzer-Workflow zu verwandeln?
Für Dusk könnte diese Frage wichtiger sein als nur zu fragen, ob die Blockchain privat ist.
#dusk $DUSK @Dusk Ein Detail in Dusk’ Privacy-Architektur hat mich zum Nachdenken gebracht. Datenschutz wird nicht als binärer Zustand behandelt.
Also stellte ich eine einfachere Frage: Wer entscheidet eigentlich, was sichtbar wird?
Dusk bietet verschiedene Transaktionsmodelle. Moonlight nutzt transparente Konten, während Phoenix geschützte Notizen und Zero-Knowledge-Beweise verwendet, um Transaktionsdetails zu schützen. Das Netzwerk kann weiterhin die Gültigkeit verifizieren, ohne dass jeder sensible Wert offengelegt werden muss.
Das klingt geradlinig, bis man der Abhängigkeit nach oben folgt.
Datenschutz wird nicht nur durch das Protokoll bereitgestellt. Die Anwendung entscheidet weiterhin, wie diese Bausteine genutzt werden. Dusk’s XSC-Framework ist um vertrauliche Smart Contracts und selektive Offenlegung herum aufgebaut, während Citadel es Nutzern ermöglichen kann, Identitäts-bezogene Aussagen nachzuweisen, ohne unnötige zugrunde liegende Daten offenzulegen.
Das schafft ein interessantes Spannungsfeld.
Stellen wir uns eine regulierte Finanzanwendung vor, die stark beansprucht wird. Sie benötigt möglicherweise Transaktionsvertraulichkeit für Nutzer, muss aber dennoch bestimmte Informationen verfügbar machen, damit sie von einem Auditor oder einer autorisierten Institution geprüft werden können.
Dusk’ Architektur gibt Entwicklern Werkzeuge, um diese Unterscheidung zu treffen.
Aber die Werkzeuge garantieren nicht automatisch eine gute Umsetzung.
Das ist der Teil, den ich abklopfen würde.
Können Entwickler konsequent entscheiden, was verborgen bleiben soll, was verifizierbar sein muss und wer Zugriff erhält, ohne Metadaten offenzulegen oder Compliance in einen komplizierten Nutzer-Workflow zu verwandeln?
Für Dusk könnte diese Frage wichtiger sein als nur zu fragen, ob die Blockchain privat ist.
Also stellte ich eine einfachere Frage: Wer entscheidet eigentlich, was sichtbar wird?
Dusk bietet verschiedene Transaktionsmodelle. Moonlight nutzt transparente Konten, während Phoenix geschützte Notizen und Zero-Knowledge-Beweise verwendet, um Transaktionsdetails zu schützen. Das Netzwerk kann weiterhin die Gültigkeit verifizieren, ohne dass jeder sensible Wert offengelegt werden muss.
Das klingt geradlinig, bis man der Abhängigkeit nach oben folgt.
Datenschutz wird nicht nur durch das Protokoll bereitgestellt. Die Anwendung entscheidet weiterhin, wie diese Bausteine genutzt werden. Dusk’s XSC-Framework ist um vertrauliche Smart Contracts und selektive Offenlegung herum aufgebaut, während Citadel es Nutzern ermöglichen kann, Identitäts-bezogene Aussagen nachzuweisen, ohne unnötige zugrunde liegende Daten offenzulegen.
Das schafft ein interessantes Spannungsfeld.
Stellen wir uns eine regulierte Finanzanwendung vor, die stark beansprucht wird. Sie benötigt möglicherweise Transaktionsvertraulichkeit für Nutzer, muss aber dennoch bestimmte Informationen verfügbar machen, damit sie von einem Auditor oder einer autorisierten Institution geprüft werden können.
Dusk’ Architektur gibt Entwicklern Werkzeuge, um diese Unterscheidung zu treffen.
Aber die Werkzeuge garantieren nicht automatisch eine gute Umsetzung.
Das ist der Teil, den ich abklopfen würde.
Können Entwickler konsequent entscheiden, was verborgen bleiben soll, was verifizierbar sein muss und wer Zugriff erhält, ohne Metadaten offenzulegen oder Compliance in einen komplizierten Nutzer-Workflow zu verwandeln?
Für Dusk könnte diese Frage wichtiger sein als nur zu fragen, ob die Blockchain privat ist.
1
2
644
·
--
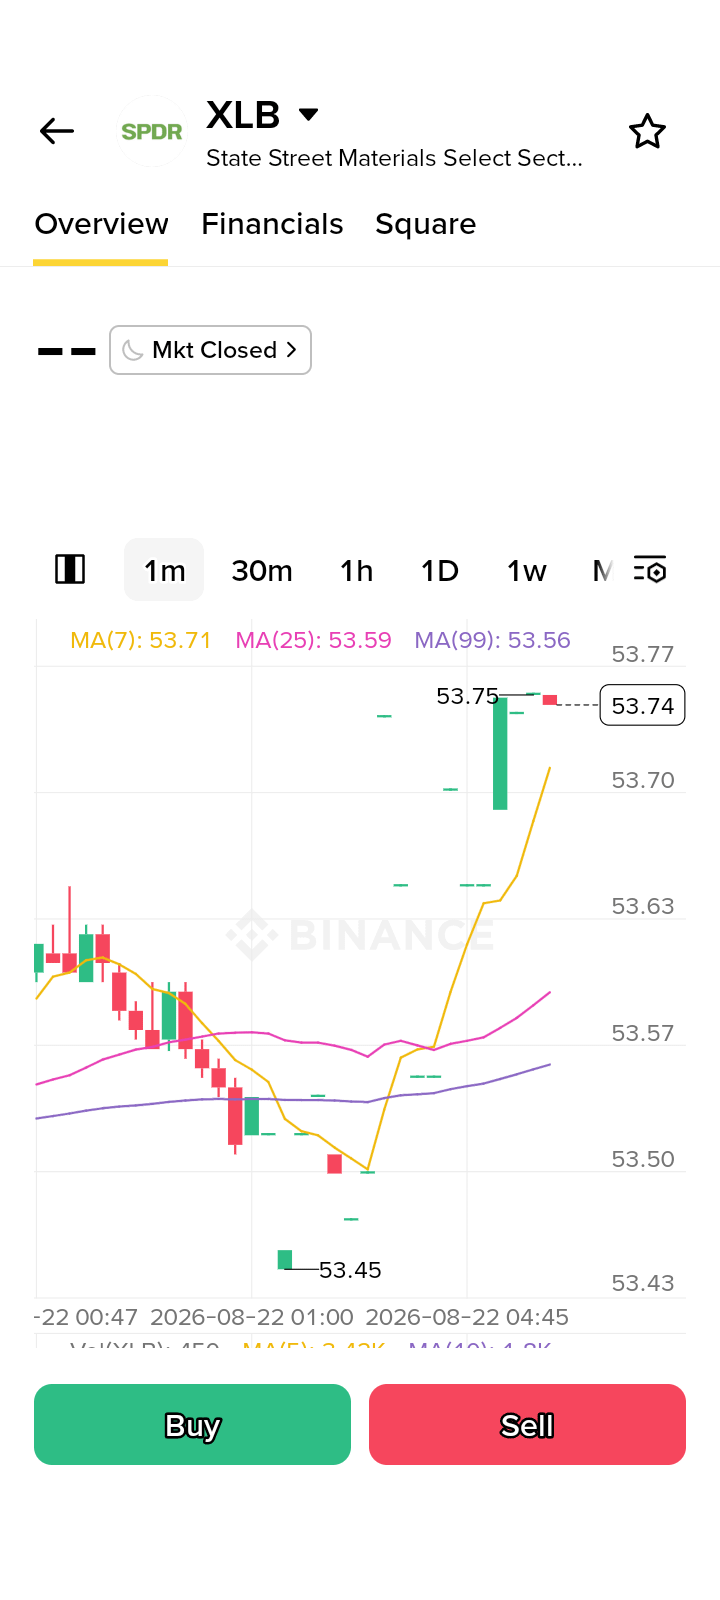
$XLB.ETF Bestätigtes Einstiegssignal 📈
📌 Einstieg: 53,50–53,65 $
🛑 Stop-Loss: 53,40 $
🎯 TP1: 53,77 $
🎯 TP2: 54,20 $
🎯 TP3: 54,60 $
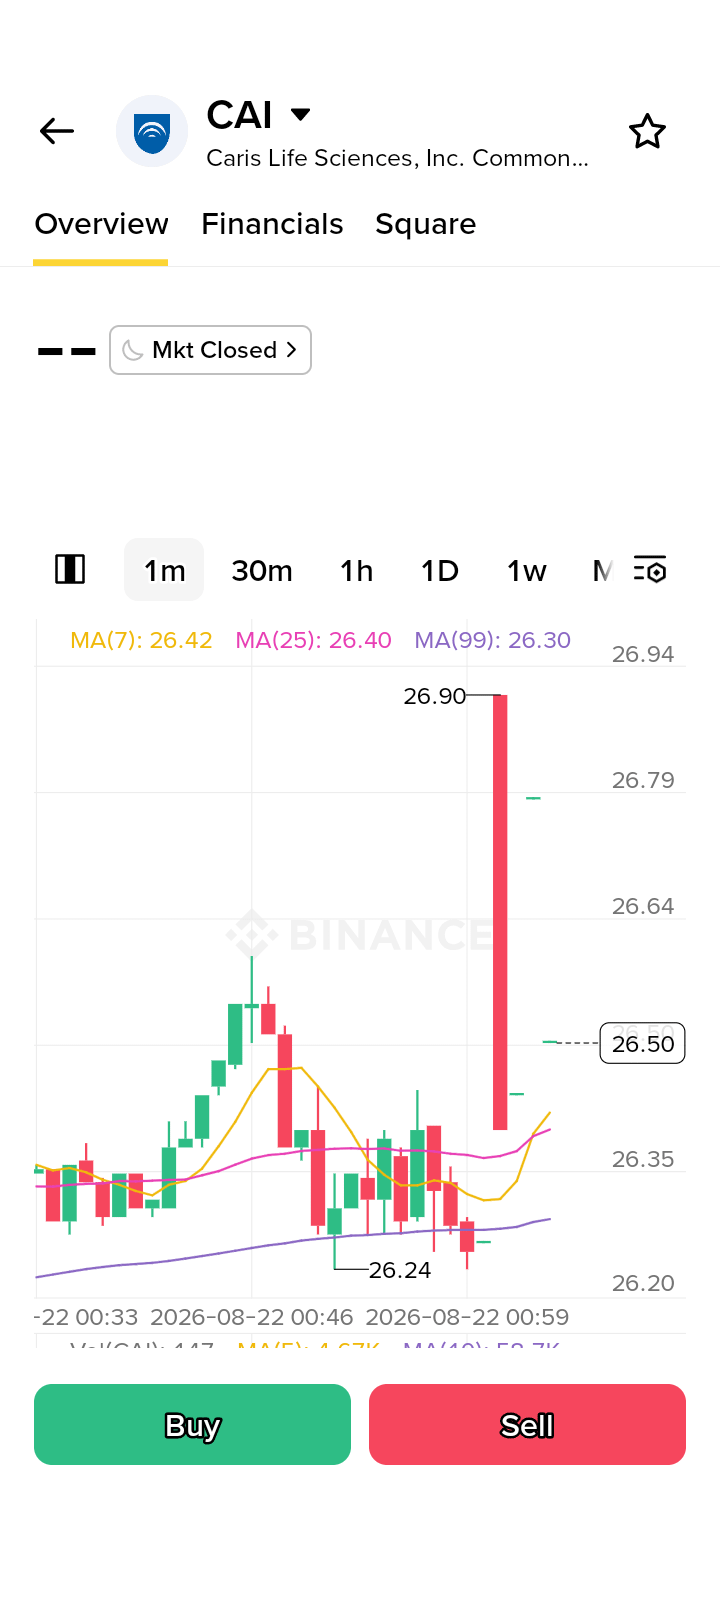
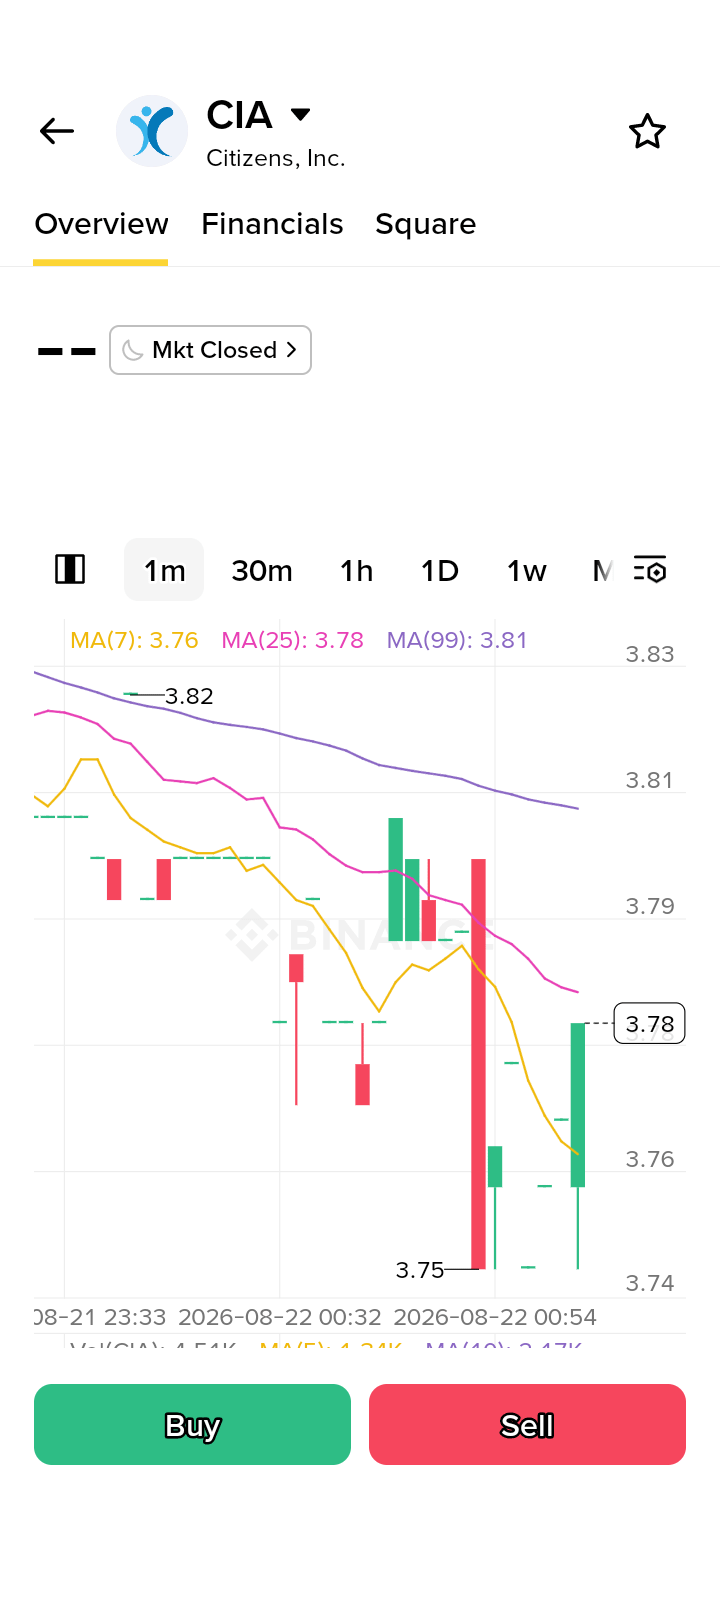
$CAI.US wurde bei 53,52 $ geschlossen, plus 2,52 %, während der After-Hours-Handel zusätzlich weitere 0,38 % hinzufügte. Die gleitenden Durchschnitte sind eng um 53,56–53,71 $ gebündelt, wodurch 53,75 $ eine entscheidende Ausbruchslinie ist.
$CIA.US
Eine saubere Bewegung über 53,77 $ mit Volumen könnte die Fortsetzung bestätigen. Das Unterschreiten von 53,40 $ würde das Setup schwächen.
{stock_us}(CIA.US)
😭😭😭
{etf_us}(XLB.ETF)
{stock_us}(CAI.US)
#XLB #StockTrading #BinanceSquare
$XLB.ETF Bestätigtes Einstiegssignal 📈
📌 Einstieg: 53,50–53,65 $
🛑 Stop-Loss: 53,40 $
🎯 TP1: 53,77 $
🎯 TP2: 54,20 $
🎯 TP3: 54,60 $
$CAI.US wurde bei 53,52 $ geschlossen, plus 2,52 %, während der After-Hours-Handel zusätzlich weitere 0,38 % hinzufügte. Die gleitenden Durchschnitte sind eng um 53,56–53,71 $ gebündelt, wodurch 53,75 $ eine entscheidende Ausbruchslinie ist.
$CIA.US
Eine saubere Bewegung über 53,77 $ mit Volumen könnte die Fortsetzung bestätigen. Das Unterschreiten von 53,40 $ würde das Setup schwächen.
😭😭😭
#XLB #StockTrading #BinanceSquare
📌 Einstieg: 53,50–53,65 $
🛑 Stop-Loss: 53,40 $
🎯 TP1: 53,77 $
🎯 TP2: 54,20 $
🎯 TP3: 54,60 $
$CAI.US wurde bei 53,52 $ geschlossen, plus 2,52 %, während der After-Hours-Handel zusätzlich weitere 0,38 % hinzufügte. Die gleitenden Durchschnitte sind eng um 53,56–53,71 $ gebündelt, wodurch 53,75 $ eine entscheidende Ausbruchslinie ist.
$CIA.US
Eine saubere Bewegung über 53,77 $ mit Volumen könnte die Fortsetzung bestätigen. Das Unterschreiten von 53,40 $ würde das Setup schwächen.
😭😭😭
#XLB #StockTrading #BinanceSquare
$XLB😀
0%
$CAI☺️
0%
$CIA😭
0%
0 Stimmen • Abstimmung beendet
XLBETF-0,02%
CIAUS-0,27%
CAIUS-0,02%
1
977
·
--
#dusk $DUSK @Dusk_Foundation Je länger ich Dusk betrachtete, desto weniger interessant erschien mir seine Execution-Layer.
Die Frage, die mich immer wieder beschäftigte, war einfacher: Warum braucht Dusk überhaupt getrennte Ausführung und Abrechnung?
Die Antwort beginnt bei unterschiedlichen Verantwortlichkeiten.
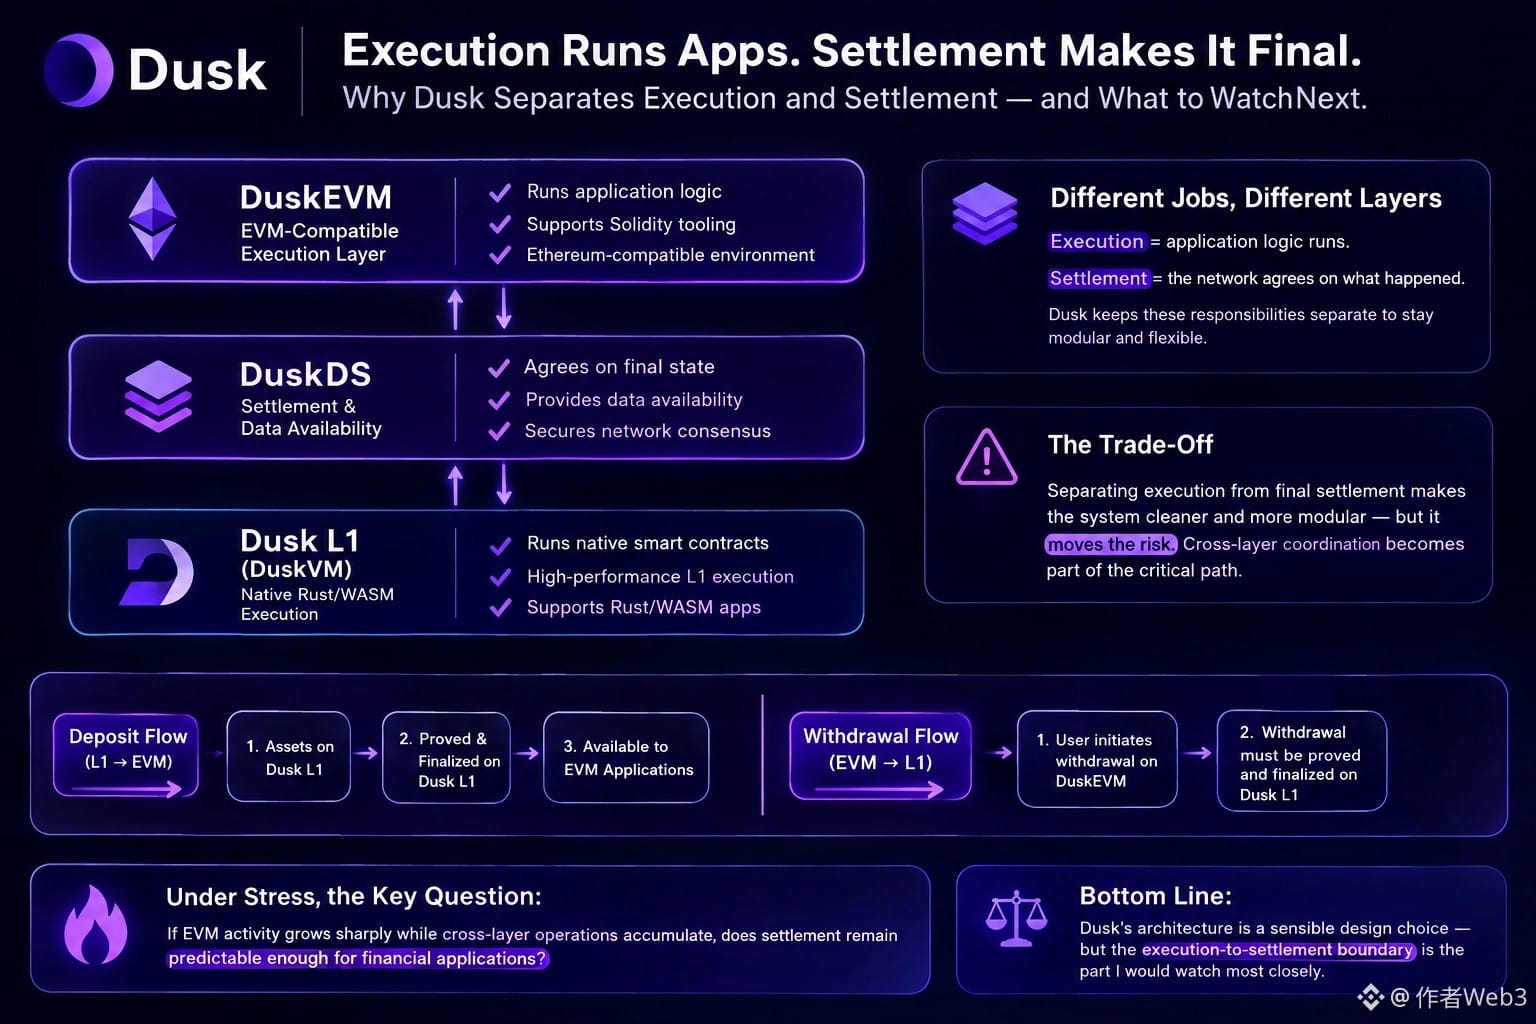
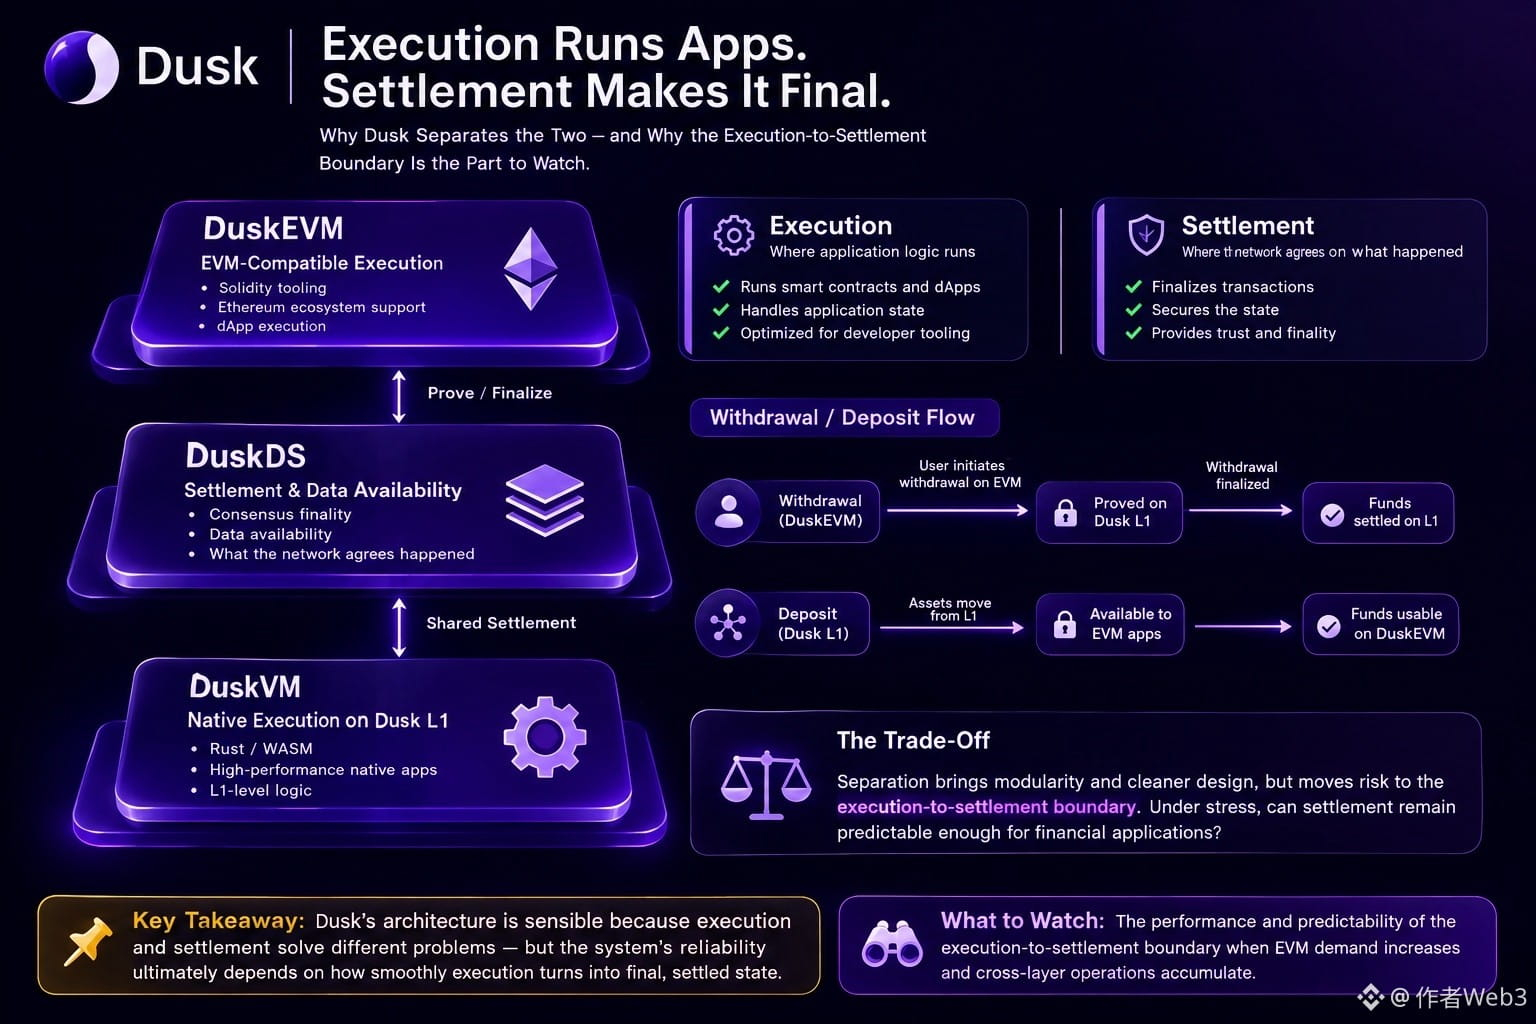
DuskEVM ist darauf ausgelegt, EVM-kompatible Anwendungen auszuführen und Entwicklern Zugang zu Solidity-basierten Werkzeugen zu geben. DuskDS liegt darunter als Schicht für Abrechnung und Datenverfügbarkeit, während DuskVM die native Rust/WASM-Ausführung auf Dusk L1 bereitstellt.
Diese Aufteilung ist entscheidend, weil Ausführung und Abrechnung unterschiedliche Probleme lösen.
Ausführung ist der Ort, an dem die Logik der Anwendung läuft.
Abrechnung ist der Ort, an dem das Netzwerk letztlich darüber übereinstimmt, was passiert ist.
Duskcs Architektur vermeidet daher, dass eine einzige Umgebung für jede Aufgabe verantwortlich ist. Aber es gibt einen Trade-off, der in dieser Entscheidung steckt: Die Koordination zwischen den Schichten wird Teil des kritischen Pfads des Systems.
Schauen wir uns Entnahmen an.
Ein Nutzer initiiert die Entnahme auf DuskEVM, dann muss die Entnahme auf Dusk L1 bewiesen und finalisiert werden. Einzahlungen funktionieren in die entgegengesetzte Richtung: Sie beginnen auf L1, bevor sie für EVM-Anwendungen verfügbar werden.
Unter normalen Bedingungen kann diese Trennung das System sauberer und modularer machen.
Unter Belastung jedoch verändert sich die entscheidende Frage.
Wenn die EVM-Aktivität sprunghaft wächst, während die Vorgänge zwischen den Schichten anwachsen, bleibt die Abrechnung dann noch ausreichend vorhersehbar für Finanzanwendungen?
Das heißt nicht, dass die Architektur fehlerhaft ist. Tatsächlich kann die Trennung von Ausführung und finaler Abrechnung eine sinnvolle Designentscheidung sein, wenn unterschiedliche Workloads unterschiedliche Anforderungen haben.
Aber sie verlagert das Risiko.
Statt nur zu fragen: „Kann Dusk Transaktionen effizient ausführen?“
würde ich fragen:
Wie zuverlässig kann Dusk Ausführung in einen finalen, abgerechneten Zustand überführen, wenn die Nachfrage steigt?
Diese Grenze zwischen Ausführung und Abrechnung ist der Teil von Dusk, den ich am genauesten im Blick behalten würde.
#dusk $DUSK @Dusk Je länger ich Dusk betrachtete, desto weniger interessant erschien mir seine Execution-Layer.
Die Frage, die mich immer wieder beschäftigte, war einfacher: Warum braucht Dusk überhaupt getrennte Ausführung und Abrechnung?
Die Antwort beginnt bei unterschiedlichen Verantwortlichkeiten.
DuskEVM ist darauf ausgelegt, EVM-kompatible Anwendungen auszuführen und Entwicklern Zugang zu Solidity-basierten Werkzeugen zu geben. DuskDS liegt darunter als Schicht für Abrechnung und Datenverfügbarkeit, während DuskVM die native Rust/WASM-Ausführung auf Dusk L1 bereitstellt.
Diese Aufteilung ist entscheidend, weil Ausführung und Abrechnung unterschiedliche Probleme lösen.
Ausführung ist der Ort, an dem die Logik der Anwendung läuft.
Abrechnung ist der Ort, an dem das Netzwerk letztlich darüber übereinstimmt, was passiert ist.
Duskcs Architektur vermeidet daher, dass eine einzige Umgebung für jede Aufgabe verantwortlich ist. Aber es gibt einen Trade-off, der in dieser Entscheidung steckt: Die Koordination zwischen den Schichten wird Teil des kritischen Pfads des Systems.
Schauen wir uns Entnahmen an.
Ein Nutzer initiiert die Entnahme auf DuskEVM, dann muss die Entnahme auf Dusk L1 bewiesen und finalisiert werden. Einzahlungen funktionieren in die entgegengesetzte Richtung: Sie beginnen auf L1, bevor sie für EVM-Anwendungen verfügbar werden.
Unter normalen Bedingungen kann diese Trennung das System sauberer und modularer machen.
Unter Belastung jedoch verändert sich die entscheidende Frage.
Wenn die EVM-Aktivität sprunghaft wächst, während die Vorgänge zwischen den Schichten anwachsen, bleibt die Abrechnung dann noch ausreichend vorhersehbar für Finanzanwendungen?
Das heißt nicht, dass die Architektur fehlerhaft ist. Tatsächlich kann die Trennung von Ausführung und finaler Abrechnung eine sinnvolle Designentscheidung sein, wenn unterschiedliche Workloads unterschiedliche Anforderungen haben.
Aber sie verlagert das Risiko.
Statt nur zu fragen: „Kann Dusk Transaktionen effizient ausführen?“
würde ich fragen:
Wie zuverlässig kann Dusk Ausführung in einen finalen, abgerechneten Zustand überführen, wenn die Nachfrage steigt?
Diese Grenze zwischen Ausführung und Abrechnung ist der Teil von Dusk, den ich am genauesten im Blick behalten würde.
Die Frage, die mich immer wieder beschäftigte, war einfacher: Warum braucht Dusk überhaupt getrennte Ausführung und Abrechnung?
Die Antwort beginnt bei unterschiedlichen Verantwortlichkeiten.
DuskEVM ist darauf ausgelegt, EVM-kompatible Anwendungen auszuführen und Entwicklern Zugang zu Solidity-basierten Werkzeugen zu geben. DuskDS liegt darunter als Schicht für Abrechnung und Datenverfügbarkeit, während DuskVM die native Rust/WASM-Ausführung auf Dusk L1 bereitstellt.
Diese Aufteilung ist entscheidend, weil Ausführung und Abrechnung unterschiedliche Probleme lösen.
Ausführung ist der Ort, an dem die Logik der Anwendung läuft.
Abrechnung ist der Ort, an dem das Netzwerk letztlich darüber übereinstimmt, was passiert ist.
Duskcs Architektur vermeidet daher, dass eine einzige Umgebung für jede Aufgabe verantwortlich ist. Aber es gibt einen Trade-off, der in dieser Entscheidung steckt: Die Koordination zwischen den Schichten wird Teil des kritischen Pfads des Systems.
Schauen wir uns Entnahmen an.
Ein Nutzer initiiert die Entnahme auf DuskEVM, dann muss die Entnahme auf Dusk L1 bewiesen und finalisiert werden. Einzahlungen funktionieren in die entgegengesetzte Richtung: Sie beginnen auf L1, bevor sie für EVM-Anwendungen verfügbar werden.
Unter normalen Bedingungen kann diese Trennung das System sauberer und modularer machen.
Unter Belastung jedoch verändert sich die entscheidende Frage.
Wenn die EVM-Aktivität sprunghaft wächst, während die Vorgänge zwischen den Schichten anwachsen, bleibt die Abrechnung dann noch ausreichend vorhersehbar für Finanzanwendungen?
Das heißt nicht, dass die Architektur fehlerhaft ist. Tatsächlich kann die Trennung von Ausführung und finaler Abrechnung eine sinnvolle Designentscheidung sein, wenn unterschiedliche Workloads unterschiedliche Anforderungen haben.
Aber sie verlagert das Risiko.
Statt nur zu fragen: „Kann Dusk Transaktionen effizient ausführen?“
würde ich fragen:
Wie zuverlässig kann Dusk Ausführung in einen finalen, abgerechneten Zustand überführen, wenn die Nachfrage steigt?
Diese Grenze zwischen Ausführung und Abrechnung ist der Teil von Dusk, den ich am genauesten im Blick behalten würde.
17
9
641
·
--
#termmax @termmax Ich habe TermMax immer wieder für einen weiteren Fixed-Rate-Kreditmarkt gehalten, bis mich eine einzige Frage dazu brachte, das Design anders zu betrachten:
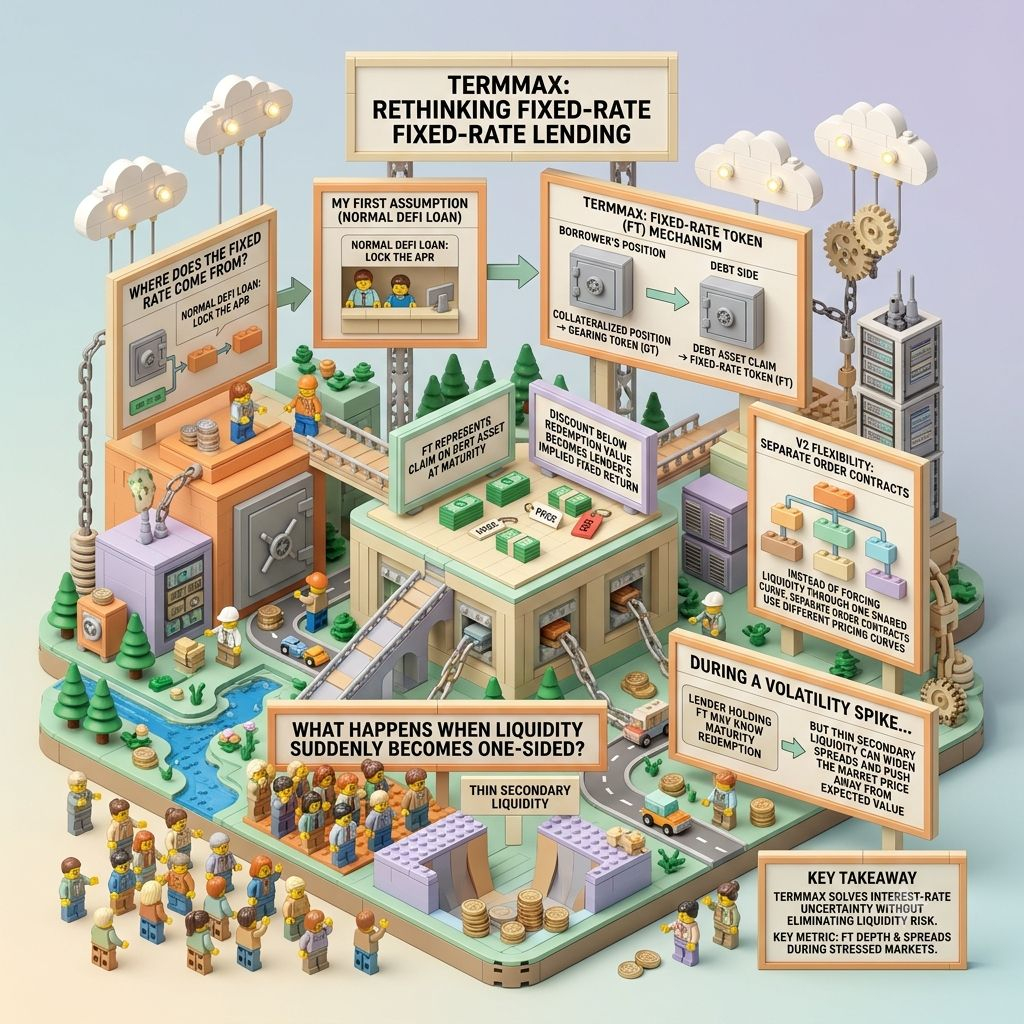
Woher kommt die Fixed Rate eigentlich?
Meine erste Annahme war simpel: Nehme einen normalen DeFi-Kredit und fixiere den APR.
TermMax macht etwas Spannenderes.
Die besicherte Position eines Borrowers wird durch einen Gearing Token (GT) dargestellt, während die Schuldseite durch Fixed Rate Tokens (FTs) ausgedrückt werden kann. Ein FT steht für einen Anspruch auf das Debt-Asset bei Fälligkeit. Wenn er unter seinem eventualen Rückzahlungswert gekauft wird, wird diese Differenz zum implizierten festen Ertrag des Kreditgebers.
Die Rate ist also nicht nur eine Zahl, die an einen Kreditpool angeheftet ist.
Sie steckt im Preis eines zukünftigen Cashflows.
Dann bin ich dem Mechanismus in TermMax V2 weiter gefolgt. Anstatt die Liquidität durch eine gemeinsame Kurve zu zwingen, können separate Order-Contracts innerhalb desselben Marktes unterschiedliche Preiskurven verwenden.
Diese Flexibilität klingt nützlich, aber sie macht eine Abhängigkeit sichtbar, die ich als Erstes einem Stresstest unterziehen würde.
Was passiert, wenn die Liquidität plötzlich einseitig wird?
Ein Kreditgeber, der einen FT hält, mag genau wissen, was er bei Fälligkeit zurücklösen kann, aber das garantiert keinen guten Exit im Voraus. Während eines Volatilitätsschubs kann dünne Sekundärliquidität die Spreads verbreitern und den Marktpreis vom erwarteten Wert wegdrücken.
So scheint TermMax die Unsicherheit bei den Zinssätzen zu lösen, ohne das Liquiditätsrisiko zu eliminieren.
Ich glaube, das ist die entscheidende Unterscheidung.
Das Fixed-Income-Design ist interessant. Die schwierigere Frage ist, ob diese Ansprüche auf Fälligkeiten liquid bleiben, wenn alle Marktteilnehmer gleichzeitig aussteigen wollen.
Das ist die Kennzahl, die ich als Nächstes im Blick behalten würde: FT-Tiefe und Spreads in angespannten Märkten.
#termmax @TermMax Ich habe TermMax immer wieder für einen weiteren Fixed-Rate-Kreditmarkt gehalten, bis mich eine einzige Frage dazu brachte, das Design anders zu betrachten:
Woher kommt die Fixed Rate eigentlich?
Meine erste Annahme war simpel: Nehme einen normalen DeFi-Kredit und fixiere den APR.
TermMax macht etwas Spannenderes.
Die besicherte Position eines Borrowers wird durch einen Gearing Token (GT) dargestellt, während die Schuldseite durch Fixed Rate Tokens (FTs) ausgedrückt werden kann. Ein FT steht für einen Anspruch auf das Debt-Asset bei Fälligkeit. Wenn er unter seinem eventualen Rückzahlungswert gekauft wird, wird diese Differenz zum implizierten festen Ertrag des Kreditgebers.
Die Rate ist also nicht nur eine Zahl, die an einen Kreditpool angeheftet ist.
Sie steckt im Preis eines zukünftigen Cashflows.
Dann bin ich dem Mechanismus in TermMax V2 weiter gefolgt. Anstatt die Liquidität durch eine gemeinsame Kurve zu zwingen, können separate Order-Contracts innerhalb desselben Marktes unterschiedliche Preiskurven verwenden.
Diese Flexibilität klingt nützlich, aber sie macht eine Abhängigkeit sichtbar, die ich als Erstes einem Stresstest unterziehen würde.
Was passiert, wenn die Liquidität plötzlich einseitig wird?
Ein Kreditgeber, der einen FT hält, mag genau wissen, was er bei Fälligkeit zurücklösen kann, aber das garantiert keinen guten Exit im Voraus. Während eines Volatilitätsschubs kann dünne Sekundärliquidität die Spreads verbreitern und den Marktpreis vom erwarteten Wert wegdrücken.
So scheint TermMax die Unsicherheit bei den Zinssätzen zu lösen, ohne das Liquiditätsrisiko zu eliminieren.
Ich glaube, das ist die entscheidende Unterscheidung.
Das Fixed-Income-Design ist interessant. Die schwierigere Frage ist, ob diese Ansprüche auf Fälligkeiten liquid bleiben, wenn alle Marktteilnehmer gleichzeitig aussteigen wollen.
Das ist die Kennzahl, die ich als Nächstes im Blick behalten würde: FT-Tiefe und Spreads in angespannten Märkten.
Woher kommt die Fixed Rate eigentlich?
Meine erste Annahme war simpel: Nehme einen normalen DeFi-Kredit und fixiere den APR.
TermMax macht etwas Spannenderes.
Die besicherte Position eines Borrowers wird durch einen Gearing Token (GT) dargestellt, während die Schuldseite durch Fixed Rate Tokens (FTs) ausgedrückt werden kann. Ein FT steht für einen Anspruch auf das Debt-Asset bei Fälligkeit. Wenn er unter seinem eventualen Rückzahlungswert gekauft wird, wird diese Differenz zum implizierten festen Ertrag des Kreditgebers.
Die Rate ist also nicht nur eine Zahl, die an einen Kreditpool angeheftet ist.
Sie steckt im Preis eines zukünftigen Cashflows.
Dann bin ich dem Mechanismus in TermMax V2 weiter gefolgt. Anstatt die Liquidität durch eine gemeinsame Kurve zu zwingen, können separate Order-Contracts innerhalb desselben Marktes unterschiedliche Preiskurven verwenden.
Diese Flexibilität klingt nützlich, aber sie macht eine Abhängigkeit sichtbar, die ich als Erstes einem Stresstest unterziehen würde.
Was passiert, wenn die Liquidität plötzlich einseitig wird?
Ein Kreditgeber, der einen FT hält, mag genau wissen, was er bei Fälligkeit zurücklösen kann, aber das garantiert keinen guten Exit im Voraus. Während eines Volatilitätsschubs kann dünne Sekundärliquidität die Spreads verbreitern und den Marktpreis vom erwarteten Wert wegdrücken.
So scheint TermMax die Unsicherheit bei den Zinssätzen zu lösen, ohne das Liquiditätsrisiko zu eliminieren.
Ich glaube, das ist die entscheidende Unterscheidung.
Das Fixed-Income-Design ist interessant. Die schwierigere Frage ist, ob diese Ansprüche auf Fälligkeiten liquid bleiben, wenn alle Marktteilnehmer gleichzeitig aussteigen wollen.
Das ist die Kennzahl, die ich als Nächstes im Blick behalten würde: FT-Tiefe und Spreads in angespannten Märkten.
12
7
833
·
--
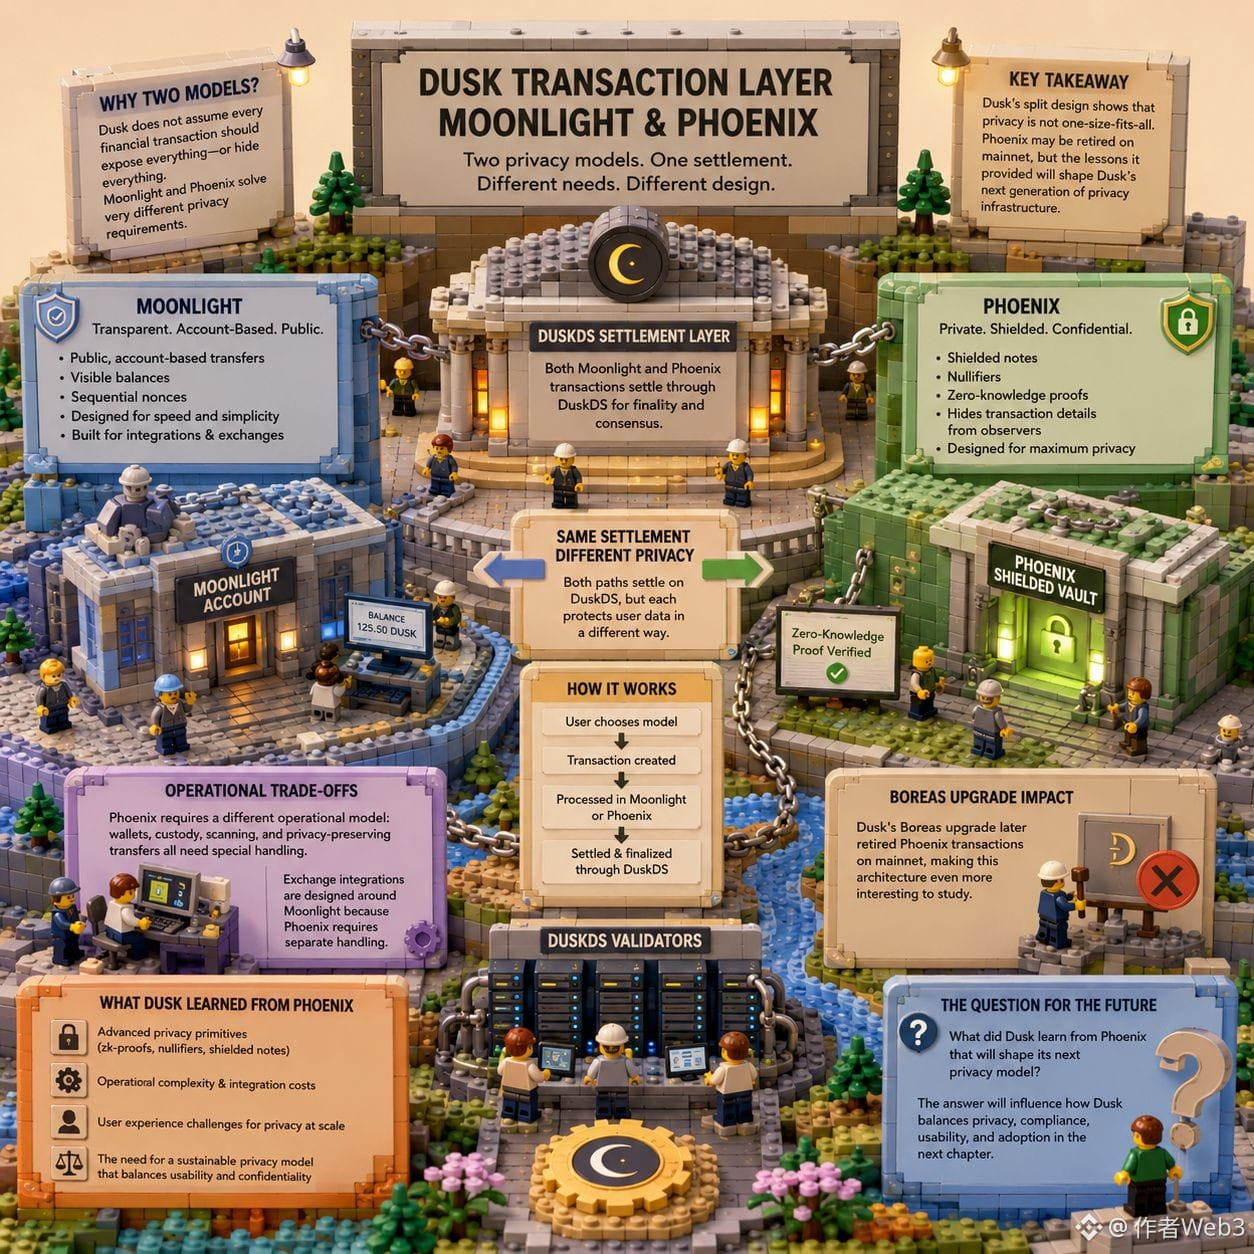
#dusk $DUSK @Dusk_Foundation Beim ersten Mal, als ich mir die Transaktionsschicht von Dusk ansah, schien es unnötig kompliziert, dass sowohl Moonlight als auch Phoenix vorhanden sind.
Dann schaute ich mir an, was jedes Modell tatsächlich löst.
Moonlight nutzt öffentliche, kontobasierte Überweisungen mit sichtbaren Guthaben und sequentiellen Nonces. Phoenix verwendet verschleierte Notizen, Nullifier und Zero-Knowledge-Beweise, um Transaktionsdetails vor Beobachtern zu verbergen. Beide werden über DuskDS abgewickelt, aber sie erfüllen sehr unterschiedliche Anforderungen an die Privatsphäre.
Das macht die Aufteilung leichter zu verstehen: Dusk geht nicht davon aus, dass jede finanzielle Transaktion entweder alles offenlegen oder alles verbergen sollte.
Aber es gibt einen tieferen Trade-off. Phoenix erfordert ein anderes Betriebsmodell für Wallets, Verwahrung, Scannen und datenschutzfreundliche Überweisungen. Exchange-Integrationen sind zum Beispiel um Moonlight herum entworfen, weil Phoenix eine getrennte Handhabung erfordert.
Interessanterweise machte das spätere Boreas-Upgrade von Dusk Phoenix-Transaktionen im Mainnet obsolet, wodurch diese Architektur noch spannender zu untersuchen ist.
Also die Frage, auf die ich achte, lautet: Was hat Dusk von Phoenix gelernt, das sein nächstes Privatsphärenmodell prägen wird?
#dusk $DUSK @Dusk Beim ersten Mal, als ich mir die Transaktionsschicht von Dusk ansah, schien es unnötig kompliziert, dass sowohl Moonlight als auch Phoenix vorhanden sind.
Dann schaute ich mir an, was jedes Modell tatsächlich löst.
Moonlight nutzt öffentliche, kontobasierte Überweisungen mit sichtbaren Guthaben und sequentiellen Nonces. Phoenix verwendet verschleierte Notizen, Nullifier und Zero-Knowledge-Beweise, um Transaktionsdetails vor Beobachtern zu verbergen. Beide werden über DuskDS abgewickelt, aber sie erfüllen sehr unterschiedliche Anforderungen an die Privatsphäre.
Das macht die Aufteilung leichter zu verstehen: Dusk geht nicht davon aus, dass jede finanzielle Transaktion entweder alles offenlegen oder alles verbergen sollte.
Aber es gibt einen tieferen Trade-off. Phoenix erfordert ein anderes Betriebsmodell für Wallets, Verwahrung, Scannen und datenschutzfreundliche Überweisungen. Exchange-Integrationen sind zum Beispiel um Moonlight herum entworfen, weil Phoenix eine getrennte Handhabung erfordert.
Interessanterweise machte das spätere Boreas-Upgrade von Dusk Phoenix-Transaktionen im Mainnet obsolet, wodurch diese Architektur noch spannender zu untersuchen ist.
Also die Frage, auf die ich achte, lautet: Was hat Dusk von Phoenix gelernt, das sein nächstes Privatsphärenmodell prägen wird?
Dann schaute ich mir an, was jedes Modell tatsächlich löst.
Moonlight nutzt öffentliche, kontobasierte Überweisungen mit sichtbaren Guthaben und sequentiellen Nonces. Phoenix verwendet verschleierte Notizen, Nullifier und Zero-Knowledge-Beweise, um Transaktionsdetails vor Beobachtern zu verbergen. Beide werden über DuskDS abgewickelt, aber sie erfüllen sehr unterschiedliche Anforderungen an die Privatsphäre.
Das macht die Aufteilung leichter zu verstehen: Dusk geht nicht davon aus, dass jede finanzielle Transaktion entweder alles offenlegen oder alles verbergen sollte.
Aber es gibt einen tieferen Trade-off. Phoenix erfordert ein anderes Betriebsmodell für Wallets, Verwahrung, Scannen und datenschutzfreundliche Überweisungen. Exchange-Integrationen sind zum Beispiel um Moonlight herum entworfen, weil Phoenix eine getrennte Handhabung erfordert.
Interessanterweise machte das spätere Boreas-Upgrade von Dusk Phoenix-Transaktionen im Mainnet obsolet, wodurch diese Architektur noch spannender zu untersuchen ist.
Also die Frage, auf die ich achte, lautet: Was hat Dusk von Phoenix gelernt, das sein nächstes Privatsphärenmodell prägen wird?
24
8
518
·
--
#termmax @termmax
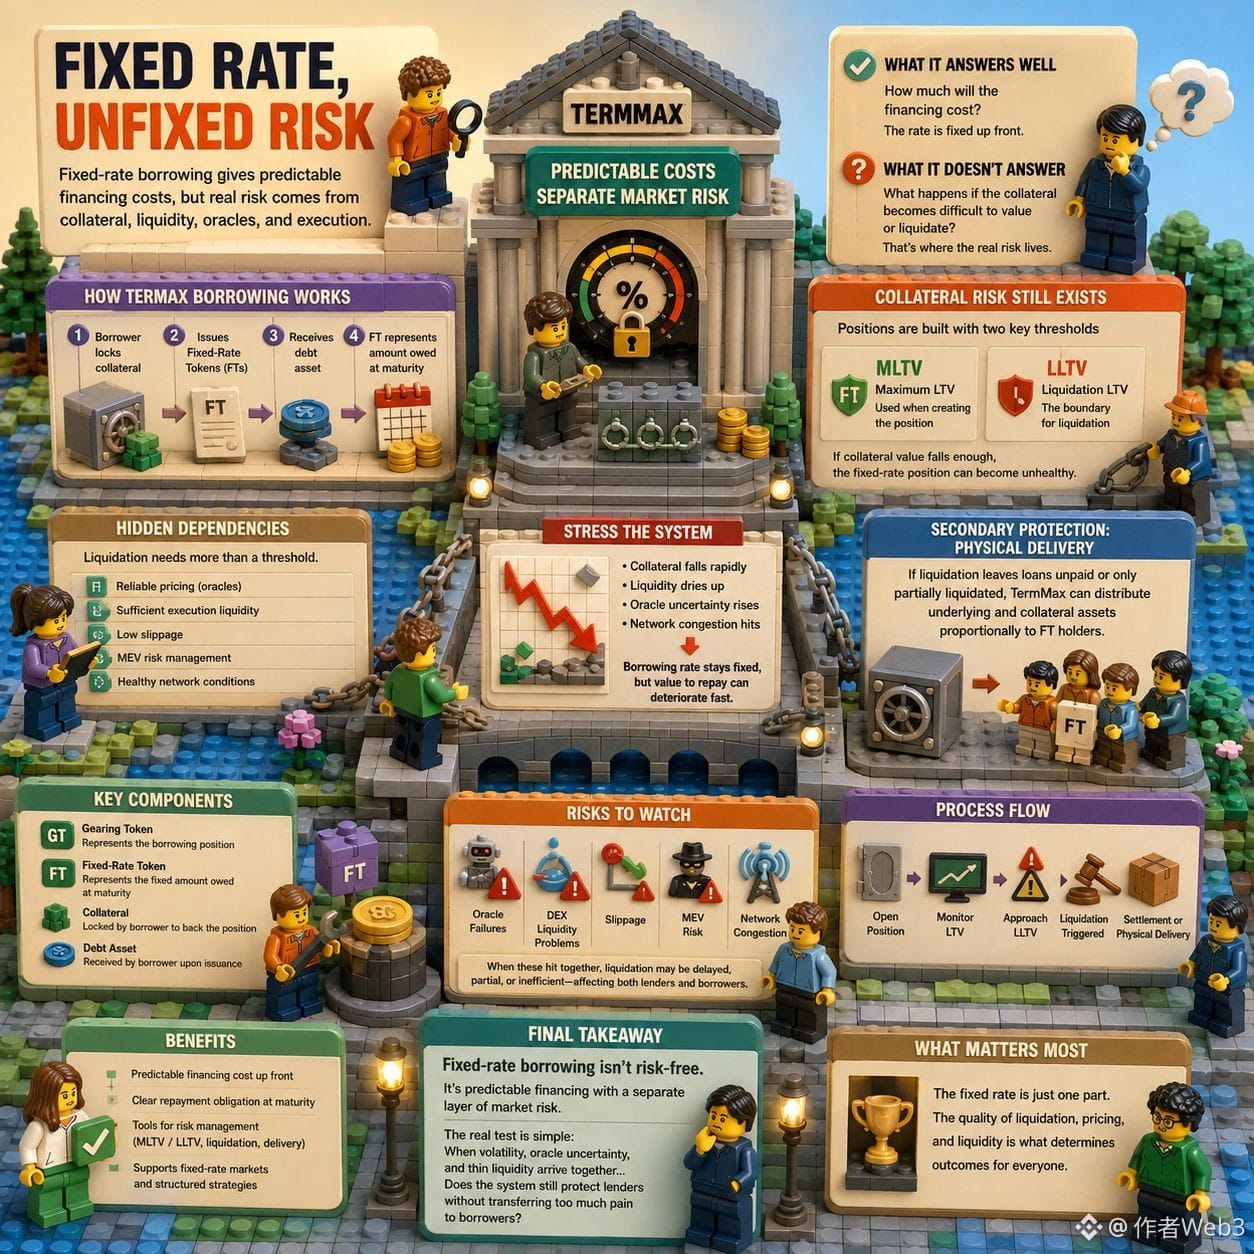
Fester Zinssatz Unbezeichnetes Risiko
Je mehr ich mir TermMax ansah, desto weniger gefiel mir die Formulierung „fester Zinssatz“ als vollständige Beschreibung des Risikos.
Sie beantwortet eine Frage sehr gut:
Wie hoch werden die Finanzierungskosten sein?
Aber sie beantwortet die schwierigere Frage nicht:
Was passiert, wenn die Sicherheit schwer zu bewerten oder zu liquidieren wird?
TermMax baut eine Kreditposition um einen Gearing Token (GT). Der Kreditnehmer hinterlegt Sicherheiten, gibt Fixed Rate Tokens (FTs) aus und erhält den Schuldenwert. Der FT stellt den Betrag dar, der zum Fälligkeitszeitpunkt geschuldet ist. Daher ist die Rückzahlungsverpflichtung im Voraus festgelegt, statt sich mit einem variablen Zins aus einem Floating Lending Rate zu verändern.
Das ist tatsächlich nützlich. Aber die Sicherheit bleibt dem Markt ausgesetzt.
TermMax verwendet beim Erstellen der Position ein Maximum LTV (MLTV) und ein Liquidation LTV (LLTV) als Liquidationsgrenze. Wenn der Wert der Sicherheit stark genug fällt, kann die Position mit festem Zinssatz dennoch ungesund werden.
Hier taucht die verborgene Abhängigkeit auf.
Liquidation benötigt mehr als nur einen Schwellenwert. Sie braucht verlässliche Preisstellung und ausreichend Ausführungsliquidität. TermMax selbst listet unter seinen Risiken unter anderem Oracle-Ausfälle, Probleme mit DEX-Liquidität, Slippage, MEV und Netzwerküberlastung.
Nun bringen wir das System unter Stress.
Nehmen wir an, die Sicherheit fällt schnell, während die Liquidität austrocknet. Die Kreditaufnahme-Zinsrate bleibt unverändert, aber der verfügbare Wert zur Begleichung der Schuld kann sich schnell verschlechtern.
TermMax hat einen zusätzlichen Schutz: Wenn die Liquidation Darlehen unbezahlt lässt oder nur teilweise liquidiert, kann sein physischer Lieferprozess zugrunde liegende Vermögenswerte und Sicherheiten anteilig auf FT-Inhaber verteilen.
Daher würde ich keine feste Zinssatz-Kreditaufnahme als sicher bezeichnen.
Ich würde sie eher als planbarere Finanzierung mit einer separaten Schicht von Marktrisiko bezeichnen.
Und genau dieser Teil ist es wert, überwacht zu werden: Wenn gleichzeitig Volatilitäts-Orakel-Unsicherheit und geringe Liquidität auftreten — schützt das Liquidationssystem die Kreditgeber dann noch, ohne zu viel Schmerz auf die Kreditnehmer zu übertragen?
Diese Antwort ist wichtiger als der feste Zinssatz selbst.
#termmax @TermMax
Fester Zinssatz Unbezeichnetes Risiko
Je mehr ich mir TermMax ansah, desto weniger gefiel mir die Formulierung „fester Zinssatz“ als vollständige Beschreibung des Risikos.
Sie beantwortet eine Frage sehr gut:
Wie hoch werden die Finanzierungskosten sein?
Aber sie beantwortet die schwierigere Frage nicht:
Was passiert, wenn die Sicherheit schwer zu bewerten oder zu liquidieren wird?
TermMax baut eine Kreditposition um einen Gearing Token (GT). Der Kreditnehmer hinterlegt Sicherheiten, gibt Fixed Rate Tokens (FTs) aus und erhält den Schuldenwert. Der FT stellt den Betrag dar, der zum Fälligkeitszeitpunkt geschuldet ist. Daher ist die Rückzahlungsverpflichtung im Voraus festgelegt, statt sich mit einem variablen Zins aus einem Floating Lending Rate zu verändern.
Das ist tatsächlich nützlich. Aber die Sicherheit bleibt dem Markt ausgesetzt.
TermMax verwendet beim Erstellen der Position ein Maximum LTV (MLTV) und ein Liquidation LTV (LLTV) als Liquidationsgrenze. Wenn der Wert der Sicherheit stark genug fällt, kann die Position mit festem Zinssatz dennoch ungesund werden.
Hier taucht die verborgene Abhängigkeit auf.
Liquidation benötigt mehr als nur einen Schwellenwert. Sie braucht verlässliche Preisstellung und ausreichend Ausführungsliquidität. TermMax selbst listet unter seinen Risiken unter anderem Oracle-Ausfälle, Probleme mit DEX-Liquidität, Slippage, MEV und Netzwerküberlastung.
Nun bringen wir das System unter Stress.
Nehmen wir an, die Sicherheit fällt schnell, während die Liquidität austrocknet. Die Kreditaufnahme-Zinsrate bleibt unverändert, aber der verfügbare Wert zur Begleichung der Schuld kann sich schnell verschlechtern.
TermMax hat einen zusätzlichen Schutz: Wenn die Liquidation Darlehen unbezahlt lässt oder nur teilweise liquidiert, kann sein physischer Lieferprozess zugrunde liegende Vermögenswerte und Sicherheiten anteilig auf FT-Inhaber verteilen.
Daher würde ich keine feste Zinssatz-Kreditaufnahme als sicher bezeichnen.
Ich würde sie eher als planbarere Finanzierung mit einer separaten Schicht von Marktrisiko bezeichnen.
Und genau dieser Teil ist es wert, überwacht zu werden: Wenn gleichzeitig Volatilitäts-Orakel-Unsicherheit und geringe Liquidität auftreten — schützt das Liquidationssystem die Kreditgeber dann noch, ohne zu viel Schmerz auf die Kreditnehmer zu übertragen?
Diese Antwort ist wichtiger als der feste Zinssatz selbst.
Fester Zinssatz Unbezeichnetes Risiko
Je mehr ich mir TermMax ansah, desto weniger gefiel mir die Formulierung „fester Zinssatz“ als vollständige Beschreibung des Risikos.
Sie beantwortet eine Frage sehr gut:
Wie hoch werden die Finanzierungskosten sein?
Aber sie beantwortet die schwierigere Frage nicht:
Was passiert, wenn die Sicherheit schwer zu bewerten oder zu liquidieren wird?
TermMax baut eine Kreditposition um einen Gearing Token (GT). Der Kreditnehmer hinterlegt Sicherheiten, gibt Fixed Rate Tokens (FTs) aus und erhält den Schuldenwert. Der FT stellt den Betrag dar, der zum Fälligkeitszeitpunkt geschuldet ist. Daher ist die Rückzahlungsverpflichtung im Voraus festgelegt, statt sich mit einem variablen Zins aus einem Floating Lending Rate zu verändern.
Das ist tatsächlich nützlich. Aber die Sicherheit bleibt dem Markt ausgesetzt.
TermMax verwendet beim Erstellen der Position ein Maximum LTV (MLTV) und ein Liquidation LTV (LLTV) als Liquidationsgrenze. Wenn der Wert der Sicherheit stark genug fällt, kann die Position mit festem Zinssatz dennoch ungesund werden.
Hier taucht die verborgene Abhängigkeit auf.
Liquidation benötigt mehr als nur einen Schwellenwert. Sie braucht verlässliche Preisstellung und ausreichend Ausführungsliquidität. TermMax selbst listet unter seinen Risiken unter anderem Oracle-Ausfälle, Probleme mit DEX-Liquidität, Slippage, MEV und Netzwerküberlastung.
Nun bringen wir das System unter Stress.
Nehmen wir an, die Sicherheit fällt schnell, während die Liquidität austrocknet. Die Kreditaufnahme-Zinsrate bleibt unverändert, aber der verfügbare Wert zur Begleichung der Schuld kann sich schnell verschlechtern.
TermMax hat einen zusätzlichen Schutz: Wenn die Liquidation Darlehen unbezahlt lässt oder nur teilweise liquidiert, kann sein physischer Lieferprozess zugrunde liegende Vermögenswerte und Sicherheiten anteilig auf FT-Inhaber verteilen.
Daher würde ich keine feste Zinssatz-Kreditaufnahme als sicher bezeichnen.
Ich würde sie eher als planbarere Finanzierung mit einer separaten Schicht von Marktrisiko bezeichnen.
Und genau dieser Teil ist es wert, überwacht zu werden: Wenn gleichzeitig Volatilitäts-Orakel-Unsicherheit und geringe Liquidität auftreten — schützt das Liquidationssystem die Kreditgeber dann noch, ohne zu viel Schmerz auf die Kreditnehmer zu übertragen?
Diese Antwort ist wichtiger als der feste Zinssatz selbst.
12
6
660
·
--
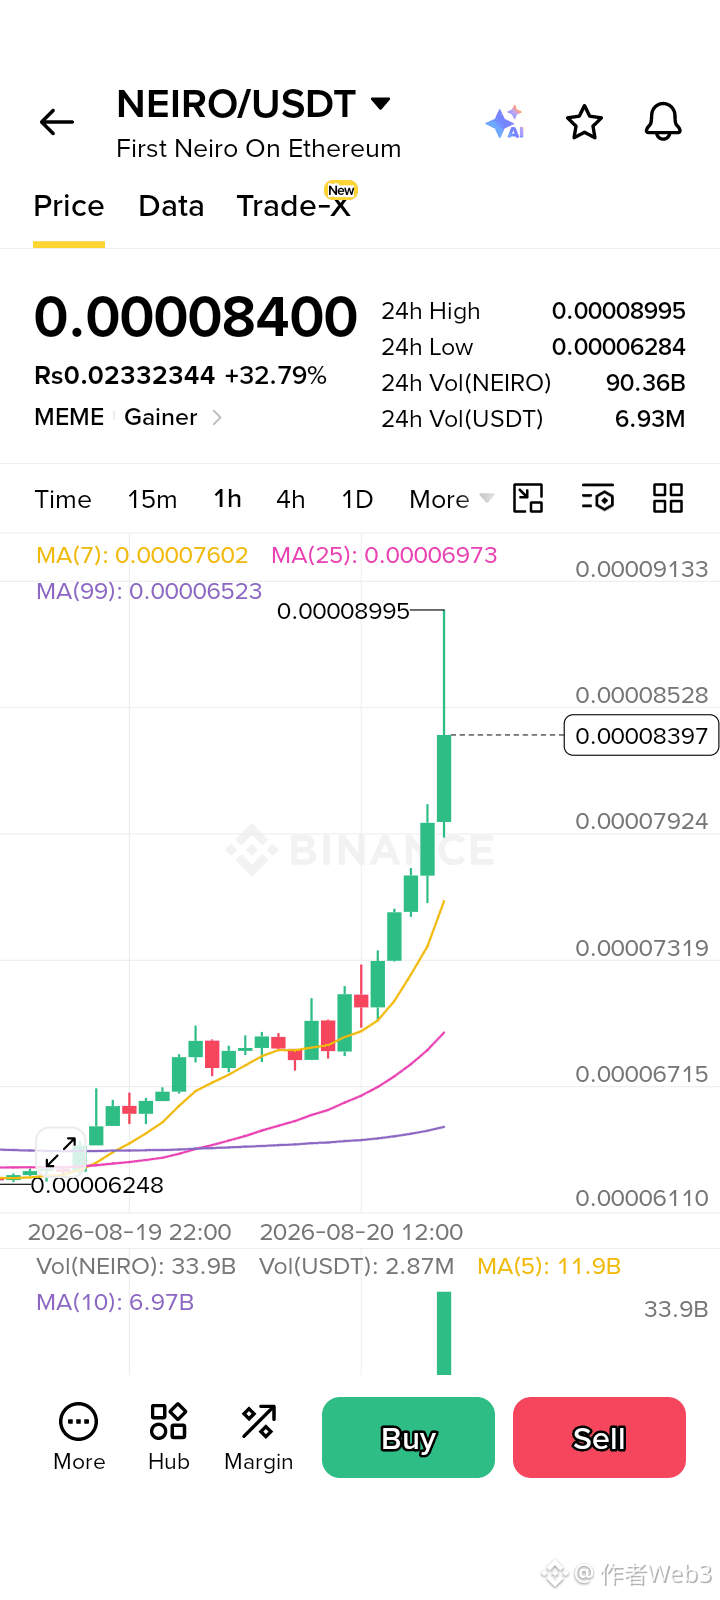
$NEIRO USDT Bestätigtes Einstiegssignal 🚀
📌 Einstieg: 0.0000825–0.0000845
🛑 Stop Loss: 0.0000790
🎯 TP1: 0.0000899
🎯 TP2: 0.0000950
🎯 TP3: 0.0001050
NEIRO ist um 32,79% gestiegen, mit Kurs über MA(7), MA(25) und MA(99). Der Momentum ist stark, aber nach so einem steilen Move kann dem Hinterherlaufen riskant sein.
Die wichtigste Bestätigung ist ein sauberer Ausbruch über 0.00008995 mit starkem Volumen. Wenn 0.0000790 nicht hält, wird das Setup schwächer.
#NEIRO #CryptoTrading #BinanceSquare
$NEIRO USDT Bestätigtes Einstiegssignal 🚀
📌 Einstieg: 0.0000825–0.0000845
🛑 Stop Loss: 0.0000790
🎯 TP1: 0.0000899
🎯 TP2: 0.0000950
🎯 TP3: 0.0001050
NEIRO ist um 32,79% gestiegen, mit Kurs über MA(7), MA(25) und MA(99). Der Momentum ist stark, aber nach so einem steilen Move kann dem Hinterherlaufen riskant sein.
Die wichtigste Bestätigung ist ein sauberer Ausbruch über 0.00008995 mit starkem Volumen. Wenn 0.0000790 nicht hält, wird das Setup schwächer.
#NEIRO #CryptoTrading #BinanceSquare
📌 Einstieg: 0.0000825–0.0000845
🛑 Stop Loss: 0.0000790
🎯 TP1: 0.0000899
🎯 TP2: 0.0000950
🎯 TP3: 0.0001050
NEIRO ist um 32,79% gestiegen, mit Kurs über MA(7), MA(25) und MA(99). Der Momentum ist stark, aber nach so einem steilen Move kann dem Hinterherlaufen riskant sein.
Die wichtigste Bestätigung ist ein sauberer Ausbruch über 0.00008995 mit starkem Volumen. Wenn 0.0000790 nicht hält, wird das Setup schwächer.
#NEIRO #CryptoTrading #BinanceSquare
451
·
--
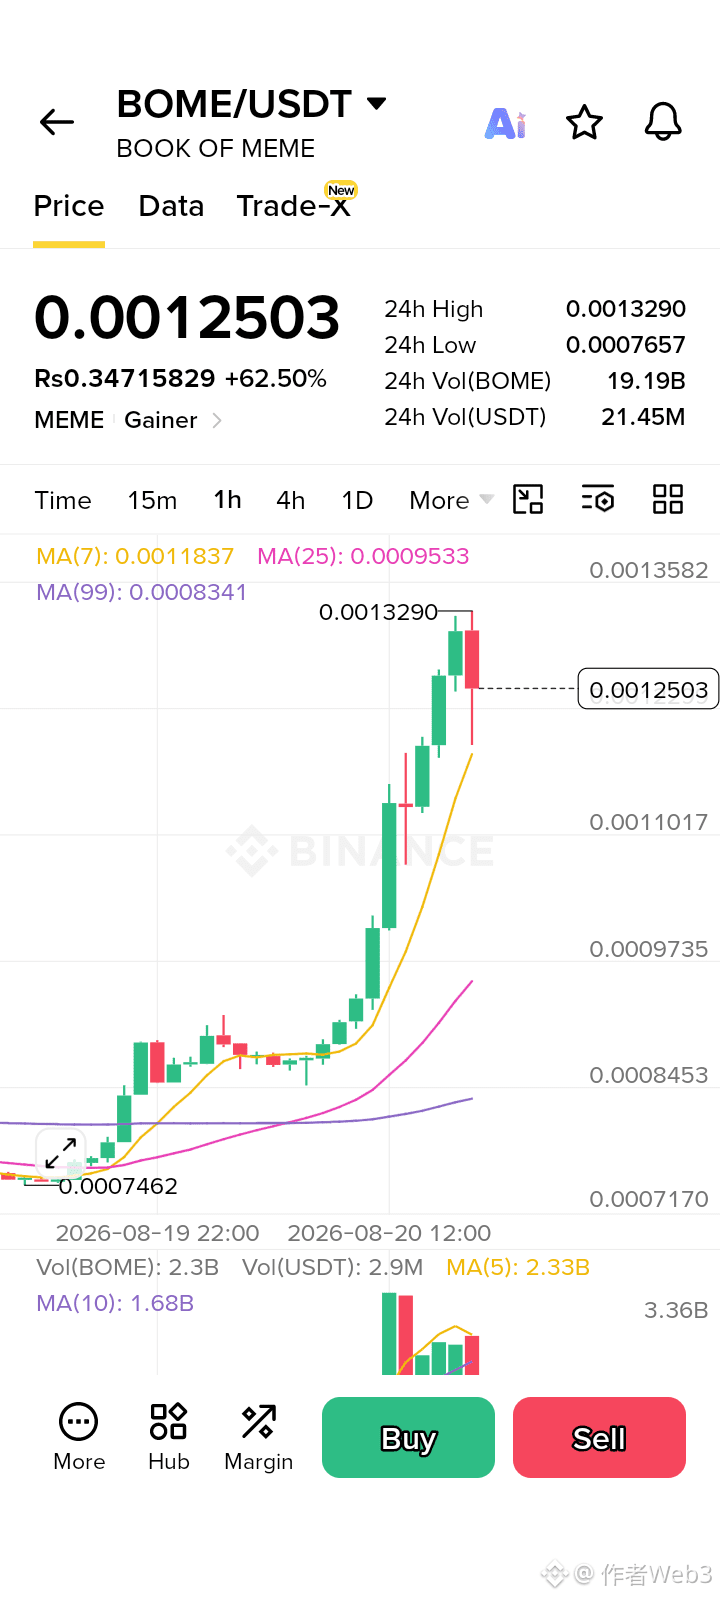
$BOME USDT Bestätigtes Einstiegssignal 🚀
📌 Einstieg: $0.00121–$0.00126
🛑 Stop Loss: $0.00110
🎯 TP1: $0.001329
🎯 TP2: $0.00136
🎯 TP3: $0.00150
BOME bewegt sich aggressiv, +62,50%, der Kurs liegt über MA(7), MA(25) und MA(99). Das Volumen ist ebenfalls erhöht und zeigt starke Marktteilnahme.
Die wichtigste Bestätigung ist ein sauberer Ausbruch über $0.001329 mit anhaltendem Volumen. Wenn der Kurs $0.00110 verliert, wird das Momentum-Setup schwächer.
Nach einer so großen Bewegung: Nicht blind hinterherlaufen—lass den Kurs den nächsten Schritt bestätigen.
#BOMEUSDT #CryptoTrading #BinanceSquare
$BOME USDT Bestätigtes Einstiegssignal 🚀
📌 Einstieg: $0.00121–$0.00126
🛑 Stop Loss: $0.00110
🎯 TP1: $0.001329
🎯 TP2: $0.00136
🎯 TP3: $0.00150
BOME bewegt sich aggressiv, +62,50%, der Kurs liegt über MA(7), MA(25) und MA(99). Das Volumen ist ebenfalls erhöht und zeigt starke Marktteilnahme.
Die wichtigste Bestätigung ist ein sauberer Ausbruch über $0.001329 mit anhaltendem Volumen. Wenn der Kurs $0.00110 verliert, wird das Momentum-Setup schwächer.
Nach einer so großen Bewegung: Nicht blind hinterherlaufen—lass den Kurs den nächsten Schritt bestätigen.
#BOMEUSDT #CryptoTrading #BinanceSquare
📌 Einstieg: $0.00121–$0.00126
🛑 Stop Loss: $0.00110
🎯 TP1: $0.001329
🎯 TP2: $0.00136
🎯 TP3: $0.00150
BOME bewegt sich aggressiv, +62,50%, der Kurs liegt über MA(7), MA(25) und MA(99). Das Volumen ist ebenfalls erhöht und zeigt starke Marktteilnahme.
Die wichtigste Bestätigung ist ein sauberer Ausbruch über $0.001329 mit anhaltendem Volumen. Wenn der Kurs $0.00110 verliert, wird das Momentum-Setup schwächer.
Nach einer so großen Bewegung: Nicht blind hinterherlaufen—lass den Kurs den nächsten Schritt bestätigen.
#BOMEUSDT #CryptoTrading #BinanceSquare
509
·
--
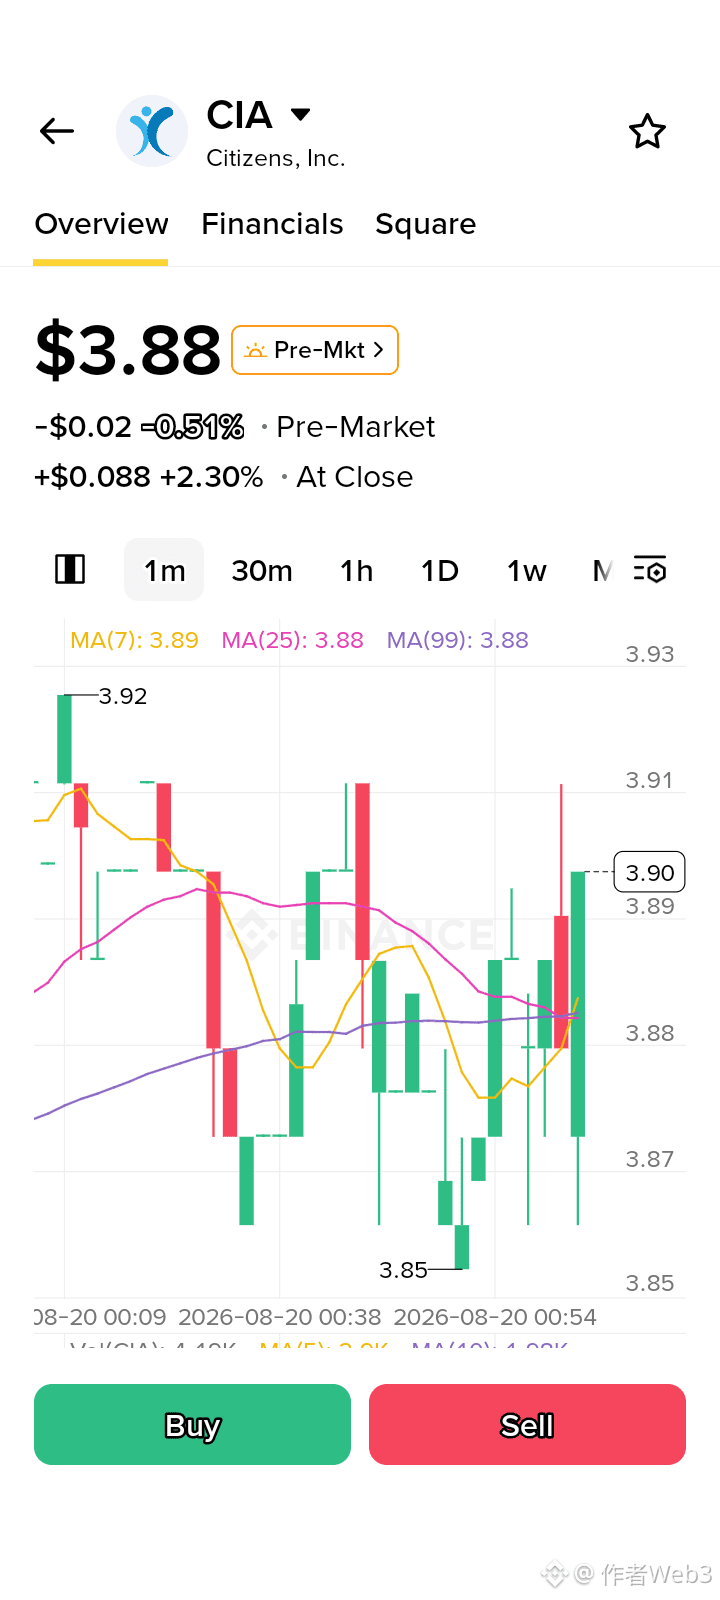
$CIA.US Bestätigtes Einstiegssignal ⚡
📌 Einstieg: 3,87–3,90
🛑 Stop-Loss: 3,84
🎯 TP1: 3,93
🎯 TP2: 4,00
🎯 TP3: 4,08
CIA handelt derzeit um 3,88 herum, wobei MA(7), MA(25) und MA(99) alle nahe beieinander bei 3,88–3,89 liegen. Das bedeutet: Der Kurs befindet sich an einem echten Entscheidungs-punkt.
Ein klarer Ausbruch über 3,93 mit starkem Volumen könnte eine bullische Fortsetzung bestätigen. Wenn 3,84 bricht, verliert das Setup an Stärke.
#CIAStock #StockTrading #BinanceSquare
$CIA.US Bestätigtes Einstiegssignal ⚡
📌 Einstieg: 3,87–3,90
🛑 Stop-Loss: 3,84
🎯 TP1: 3,93
🎯 TP2: 4,00
🎯 TP3: 4,08
CIA handelt derzeit um 3,88 herum, wobei MA(7), MA(25) und MA(99) alle nahe beieinander bei 3,88–3,89 liegen. Das bedeutet: Der Kurs befindet sich an einem echten Entscheidungs-punkt.
Ein klarer Ausbruch über 3,93 mit starkem Volumen könnte eine bullische Fortsetzung bestätigen. Wenn 3,84 bricht, verliert das Setup an Stärke.
#CIAStock #StockTrading #BinanceSquare
📌 Einstieg: 3,87–3,90
🛑 Stop-Loss: 3,84
🎯 TP1: 3,93
🎯 TP2: 4,00
🎯 TP3: 4,08
CIA handelt derzeit um 3,88 herum, wobei MA(7), MA(25) und MA(99) alle nahe beieinander bei 3,88–3,89 liegen. Das bedeutet: Der Kurs befindet sich an einem echten Entscheidungs-punkt.
Ein klarer Ausbruch über 3,93 mit starkem Volumen könnte eine bullische Fortsetzung bestätigen. Wenn 3,84 bricht, verliert das Setup an Stärke.
#CIAStock #StockTrading #BinanceSquare
CIAUS-0,27%
418
·
--
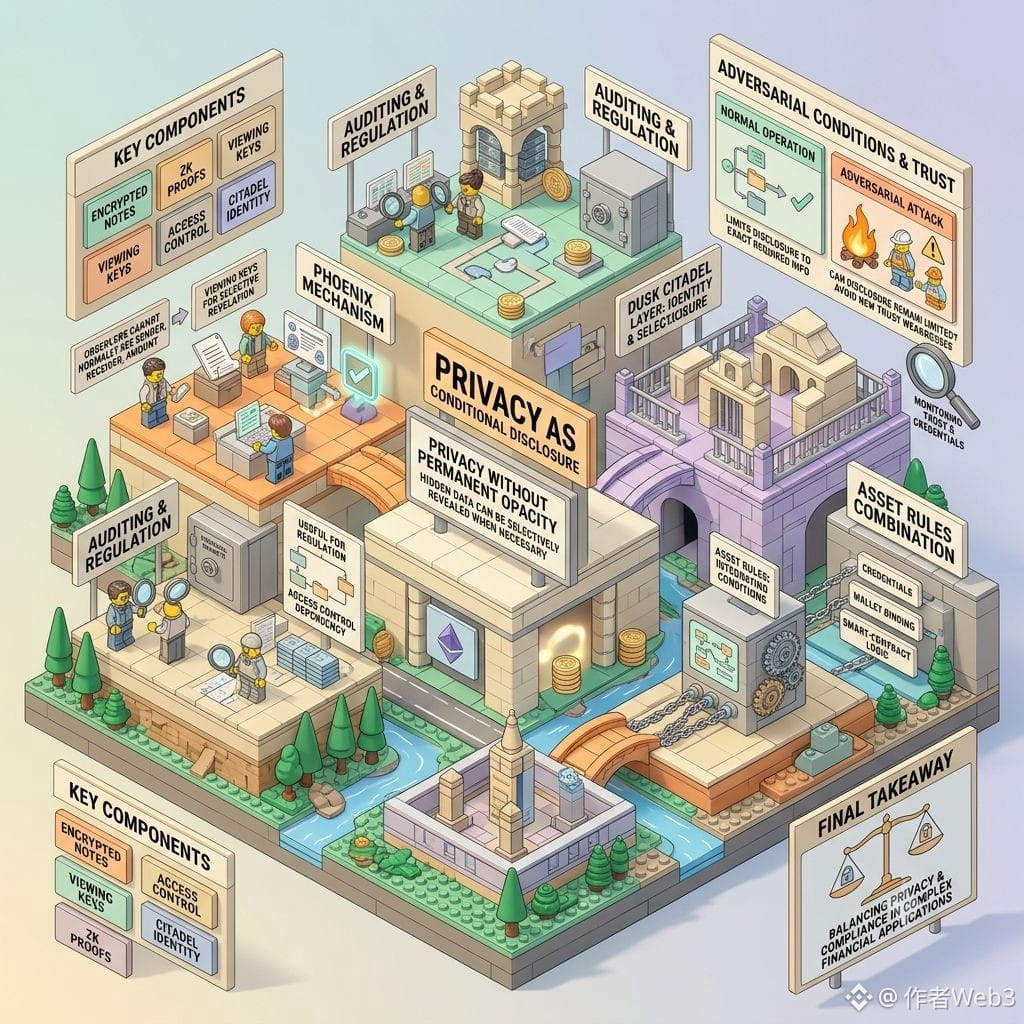
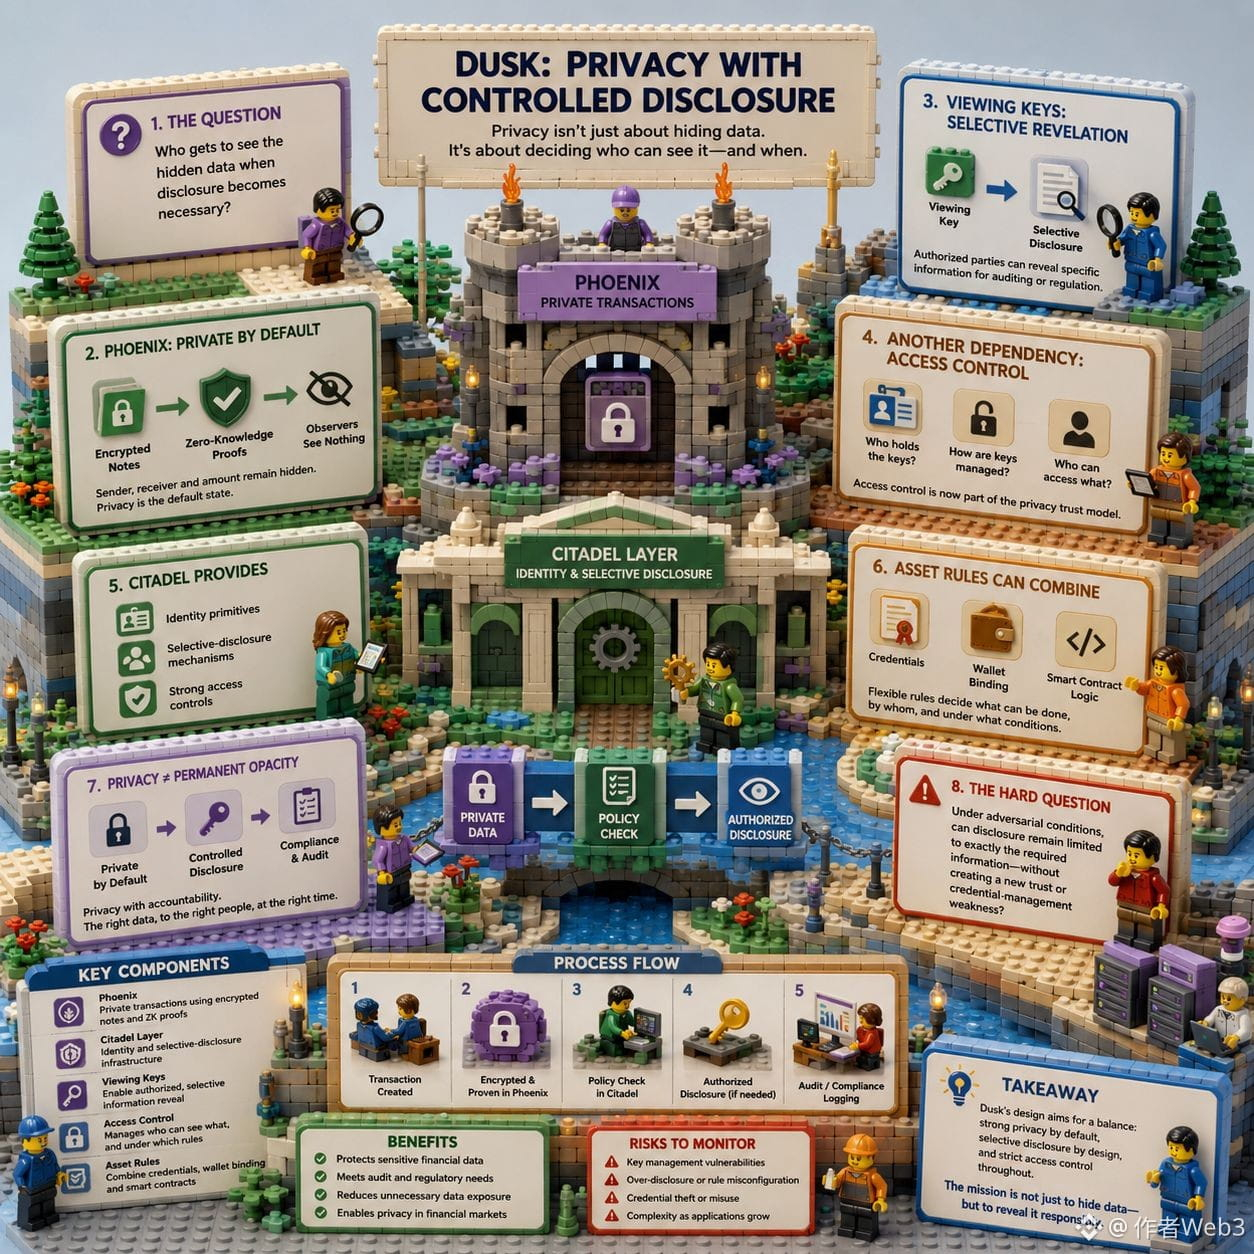
#dusk $DUSK @Dusk_Foundation hi Freunde Ich habe beim Eintauchen in Dusk ehrlich gesagt aufgehört, an Privatsphäre nur als das bloße Verstecken von Transaktionen zu denken, und ich habe eine härtere Frage gestellt: Wer darf die versteckten Daten sehen, wenn eine Offenlegung notwendig wird?
Phoenix verwendet verschlüsselte Notizen und Zero-Knowledge-Beweise, sodass Beobachter normalerweise weder den Absender, den Empfänger noch den Betrag sehen können. Aber Viewing Keys können gezielt Informationen offenlegen, um Audits oder der Regulierung zu dienen.
Das ist für Finanzmärkte nützlich, führt jedoch eine weitere Abhängigkeit ein: Zugriffskontrolle.
Dusk’s Citadel-Layer stellt Identitäts- und selektive-Disclosure-Primitiven bereit, während Asset-Regeln Anmeldedaten, Wallet-Bindung und Smart-Contract-Logik kombinieren können.
Das Design trifft den wichtigen Punkt: Privatsphäre muss nicht zwangsläufig dauerhaft undurchsichtig bedeuten.
Aber unter adversarialen Bedingungen ändert sich die Frage. Kann die Offenlegung weiterhin auf genau die erforderlichen Informationen beschränkt bleiben, ohne dabei ein neues Vertrauens- oder Schwachstellenrisiko im Credential-Management zu schaffen?
Das ist der Teil, den ich im Blick behalten würde, während Dusk’s Finanzanwendungen komplexer werden.
#dusk $DUSK @Dusk hi Freunde Ich habe beim Eintauchen in Dusk ehrlich gesagt aufgehört, an Privatsphäre nur als das bloße Verstecken von Transaktionen zu denken, und ich habe eine härtere Frage gestellt: Wer darf die versteckten Daten sehen, wenn eine Offenlegung notwendig wird?
Phoenix verwendet verschlüsselte Notizen und Zero-Knowledge-Beweise, sodass Beobachter normalerweise weder den Absender, den Empfänger noch den Betrag sehen können. Aber Viewing Keys können gezielt Informationen offenlegen, um Audits oder der Regulierung zu dienen.
Das ist für Finanzmärkte nützlich, führt jedoch eine weitere Abhängigkeit ein: Zugriffskontrolle.
Dusk’s Citadel-Layer stellt Identitäts- und selektive-Disclosure-Primitiven bereit, während Asset-Regeln Anmeldedaten, Wallet-Bindung und Smart-Contract-Logik kombinieren können.
Das Design trifft den wichtigen Punkt: Privatsphäre muss nicht zwangsläufig dauerhaft undurchsichtig bedeuten.
Aber unter adversarialen Bedingungen ändert sich die Frage. Kann die Offenlegung weiterhin auf genau die erforderlichen Informationen beschränkt bleiben, ohne dabei ein neues Vertrauens- oder Schwachstellenrisiko im Credential-Management zu schaffen?
Das ist der Teil, den ich im Blick behalten würde, während Dusk’s Finanzanwendungen komplexer werden.
Phoenix verwendet verschlüsselte Notizen und Zero-Knowledge-Beweise, sodass Beobachter normalerweise weder den Absender, den Empfänger noch den Betrag sehen können. Aber Viewing Keys können gezielt Informationen offenlegen, um Audits oder der Regulierung zu dienen.
Das ist für Finanzmärkte nützlich, führt jedoch eine weitere Abhängigkeit ein: Zugriffskontrolle.
Dusk’s Citadel-Layer stellt Identitäts- und selektive-Disclosure-Primitiven bereit, während Asset-Regeln Anmeldedaten, Wallet-Bindung und Smart-Contract-Logik kombinieren können.
Das Design trifft den wichtigen Punkt: Privatsphäre muss nicht zwangsläufig dauerhaft undurchsichtig bedeuten.
Aber unter adversarialen Bedingungen ändert sich die Frage. Kann die Offenlegung weiterhin auf genau die erforderlichen Informationen beschränkt bleiben, ohne dabei ein neues Vertrauens- oder Schwachstellenrisiko im Credential-Management zu schaffen?
Das ist der Teil, den ich im Blick behalten würde, während Dusk’s Finanzanwendungen komplexer werden.
38
15
519
·
--
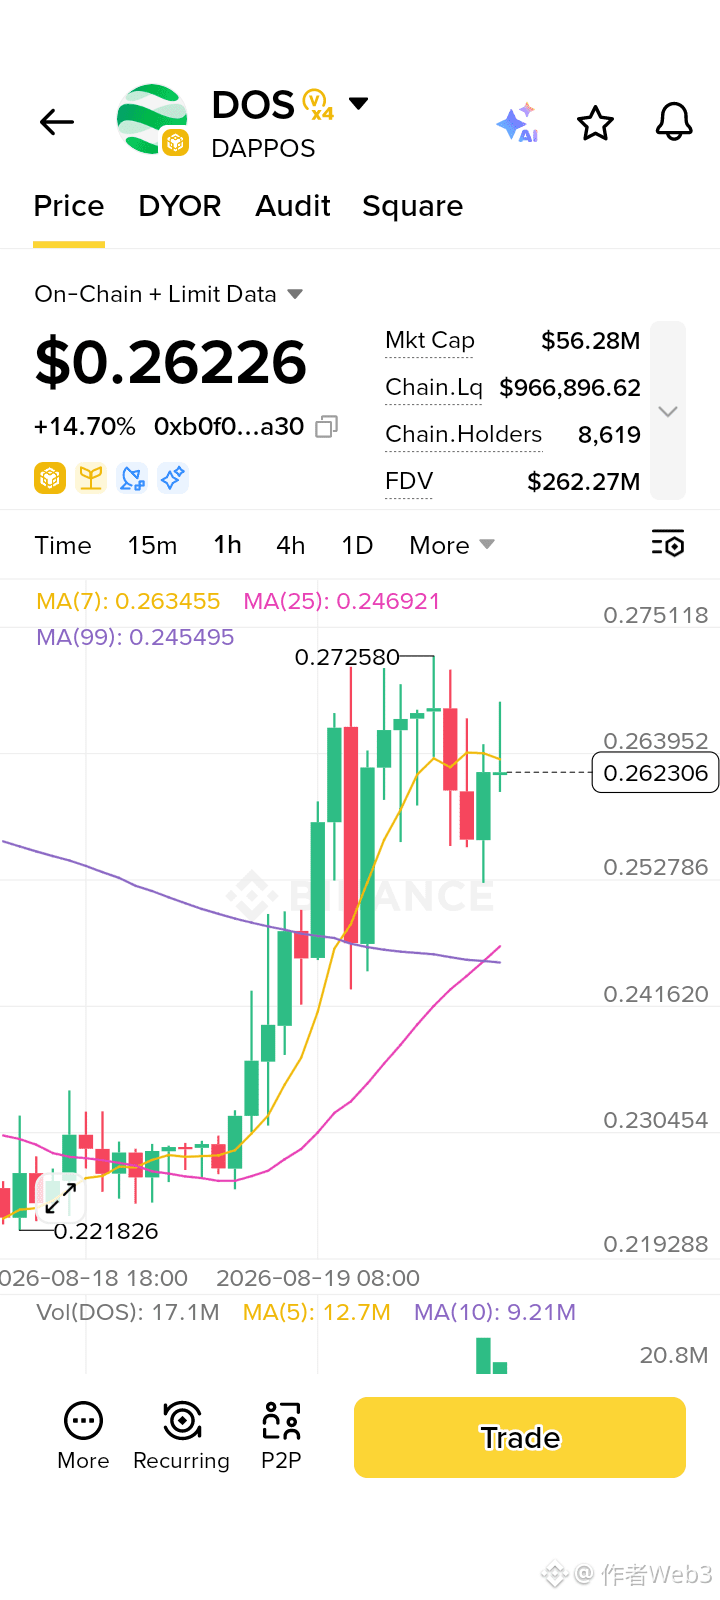
$DOS Bestätigtes Entry Signal 🚀
📌 Einstieg: $0.2600–$0.2640
🛑 Stop Loss: $0.2520
🎯 TP1: $0.2750
🎯 TP2: $0.2850
🎯 TP3: $0.3000
DOS zeigt mit +14.70% solide Dynamik, wobei der Kurs über MA(25) und MA(99) gehalten wird. Das Volumen ist ebenfalls stark, was dem Move zusätzlich Gewicht verleiht.
Ein sauberer Ausbruch über $0.2750 mit anhaltendem Volumen könnte die Fortsetzung bestätigen. Wenn $0.2520 bricht, schwächt sich das Setup.
#DOSUSDT #CryptoTrading #BinanceSquare
$DOS Bestätigtes Entry Signal 🚀
📌 Einstieg: $0.2600–$0.2640
🛑 Stop Loss: $0.2520
🎯 TP1: $0.2750
🎯 TP2: $0.2850
🎯 TP3: $0.3000
DOS zeigt mit +14.70% solide Dynamik, wobei der Kurs über MA(25) und MA(99) gehalten wird. Das Volumen ist ebenfalls stark, was dem Move zusätzlich Gewicht verleiht.
Ein sauberer Ausbruch über $0.2750 mit anhaltendem Volumen könnte die Fortsetzung bestätigen. Wenn $0.2520 bricht, schwächt sich das Setup.
#DOSUSDT #CryptoTrading #BinanceSquare
📌 Einstieg: $0.2600–$0.2640
🛑 Stop Loss: $0.2520
🎯 TP1: $0.2750
🎯 TP2: $0.2850
🎯 TP3: $0.3000
DOS zeigt mit +14.70% solide Dynamik, wobei der Kurs über MA(25) und MA(99) gehalten wird. Das Volumen ist ebenfalls stark, was dem Move zusätzlich Gewicht verleiht.
Ein sauberer Ausbruch über $0.2750 mit anhaltendem Volumen könnte die Fortsetzung bestätigen. Wenn $0.2520 bricht, schwächt sich das Setup.
#DOSUSDT #CryptoTrading #BinanceSquare
293
·
--
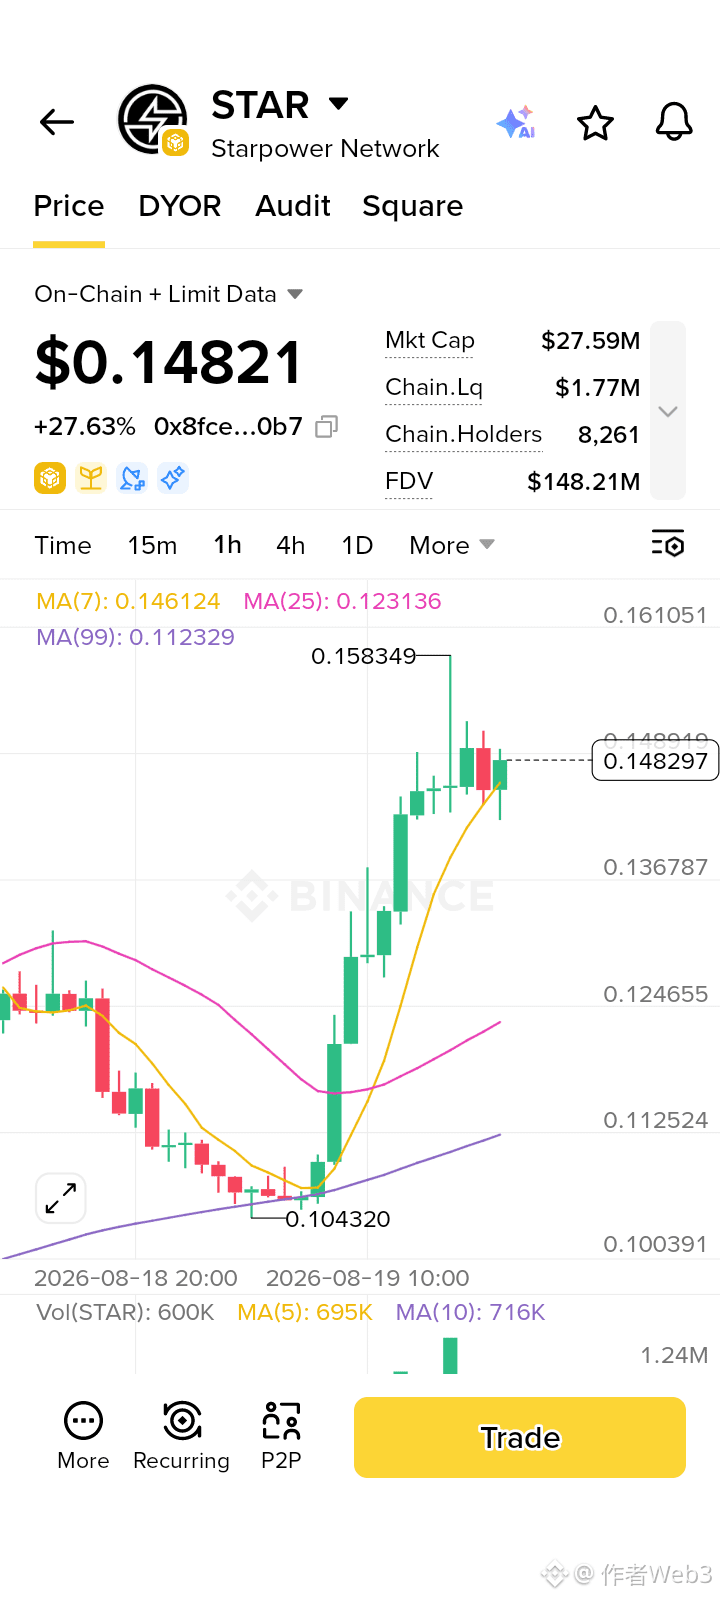
$STAR Bestätigtes Einstiegssignal 🚀
📌 Einstieg: 0,1460–0,1490 $/🎯
🛑 Stop Loss: 0,1360$
🎯 TP1: 0,1585$
🎯 TP2: 0,1610$
🎯 TP3: 0,1750$
STAR ist um 27,63% gestiegen, wobei der Kurs über MA(7), MA(25) und MA(99) gehalten wird. Der Momentum bleibt stark, aber nach einem so starken Sprung kann das Hinterherlaufen der Kerze riskant sein.
Ein sauberer Ausbruch über 0,1610 $ mit starkem Volumen könnte eine weitere Aufwärtsbewegung bestätigen. Das Verlieren von 0,1360 $ würde das Setup schwächen.
#STAR #CryptoTrading #BinanceSquare
$STAR Bestätigtes Einstiegssignal 🚀
📌 Einstieg: 0,1460–0,1490 $/🎯
🛑 Stop Loss: 0,1360$
🎯 TP1: 0,1585$
🎯 TP2: 0,1610$
🎯 TP3: 0,1750$
STAR ist um 27,63% gestiegen, wobei der Kurs über MA(7), MA(25) und MA(99) gehalten wird. Der Momentum bleibt stark, aber nach einem so starken Sprung kann das Hinterherlaufen der Kerze riskant sein.
Ein sauberer Ausbruch über 0,1610 $ mit starkem Volumen könnte eine weitere Aufwärtsbewegung bestätigen. Das Verlieren von 0,1360 $ würde das Setup schwächen.
#STAR #CryptoTrading #BinanceSquare
📌 Einstieg: 0,1460–0,1490 $/🎯
🛑 Stop Loss: 0,1360$
🎯 TP1: 0,1585$
🎯 TP2: 0,1610$
🎯 TP3: 0,1750$
STAR ist um 27,63% gestiegen, wobei der Kurs über MA(7), MA(25) und MA(99) gehalten wird. Der Momentum bleibt stark, aber nach einem so starken Sprung kann das Hinterherlaufen der Kerze riskant sein.
Ein sauberer Ausbruch über 0,1610 $ mit starkem Volumen könnte eine weitere Aufwärtsbewegung bestätigen. Das Verlieren von 0,1360 $ würde das Setup schwächen.
#STAR #CryptoTrading #BinanceSquare
279
·
--
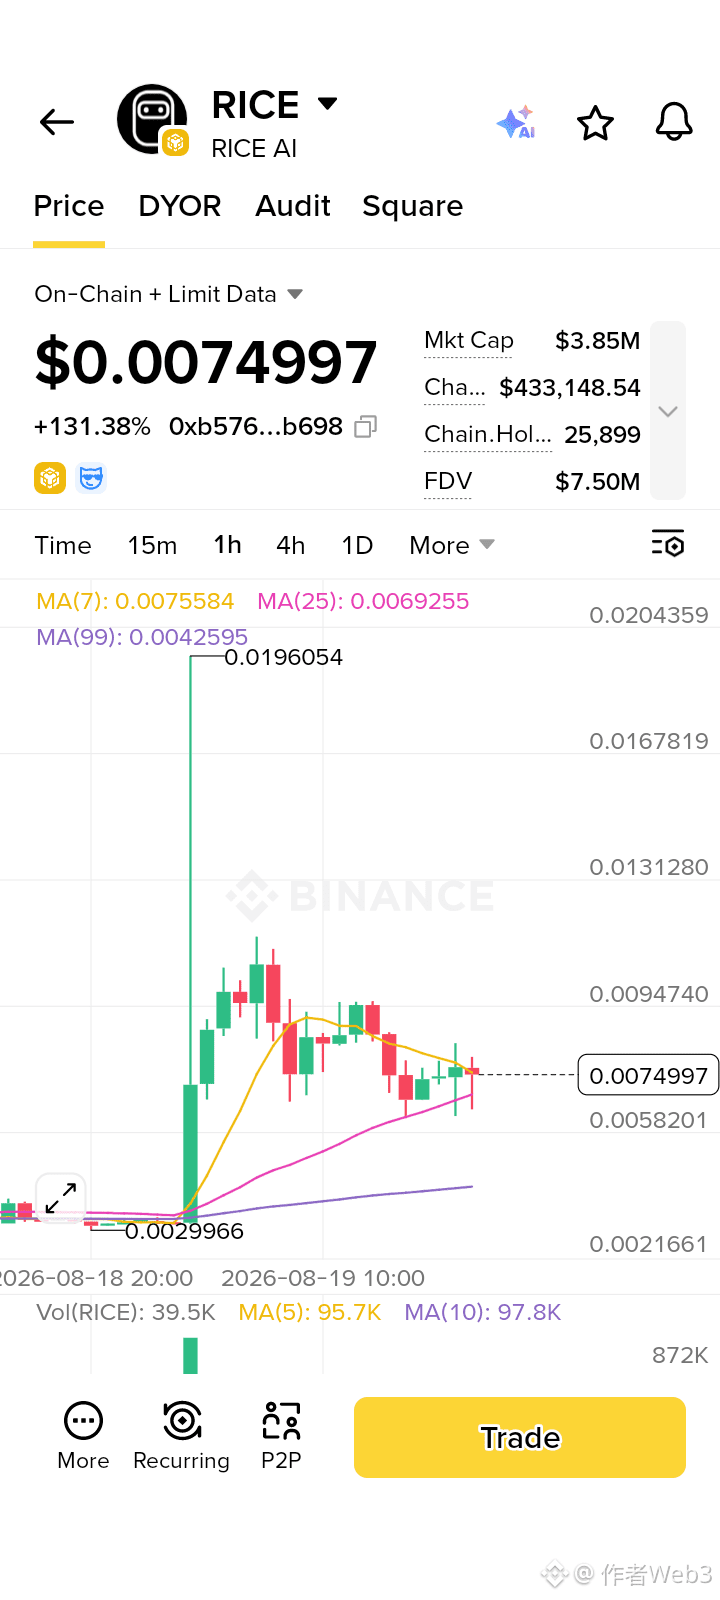
$RICE Bestätigtes Entry-Signal 🚀
📌 Einstieg: $0.00740–$0.00755
🛑 Stop-Loss: $0.00690
🎯 TP1: $0.00947
🎯 TP2: $0.01310
🎯 TP3: $0.01680
RICE ist um explosive 131,38% gestiegen, aber genau hier wird das Nachjagen gefährlich. Der Kurs liegt nahe am MA(7), während MA(25) und MA(99) noch deutlich niedriger bleiben.
Ein sauberes Reclaim von $0.00755 bei steigenden Volumen könnte die Fortsetzung bestätigen. Wenn $0.00690 scheitert, kann sich der Schwung schnell abkühlen.
#RICEAI #CryptoTrading #BinanceSquare
$RICE Bestätigtes Entry-Signal 🚀
📌 Einstieg: $0.00740–$0.00755
🛑 Stop-Loss: $0.00690
🎯 TP1: $0.00947
🎯 TP2: $0.01310
🎯 TP3: $0.01680
RICE ist um explosive 131,38% gestiegen, aber genau hier wird das Nachjagen gefährlich. Der Kurs liegt nahe am MA(7), während MA(25) und MA(99) noch deutlich niedriger bleiben.
Ein sauberes Reclaim von $0.00755 bei steigenden Volumen könnte die Fortsetzung bestätigen. Wenn $0.00690 scheitert, kann sich der Schwung schnell abkühlen.
#RICEAI #CryptoTrading #BinanceSquare
📌 Einstieg: $0.00740–$0.00755
🛑 Stop-Loss: $0.00690
🎯 TP1: $0.00947
🎯 TP2: $0.01310
🎯 TP3: $0.01680
RICE ist um explosive 131,38% gestiegen, aber genau hier wird das Nachjagen gefährlich. Der Kurs liegt nahe am MA(7), während MA(25) und MA(99) noch deutlich niedriger bleiben.
Ein sauberes Reclaim von $0.00755 bei steigenden Volumen könnte die Fortsetzung bestätigen. Wenn $0.00690 scheitert, kann sich der Schwung schnell abkühlen.
#RICEAI #CryptoTrading #BinanceSquare
363
·
--
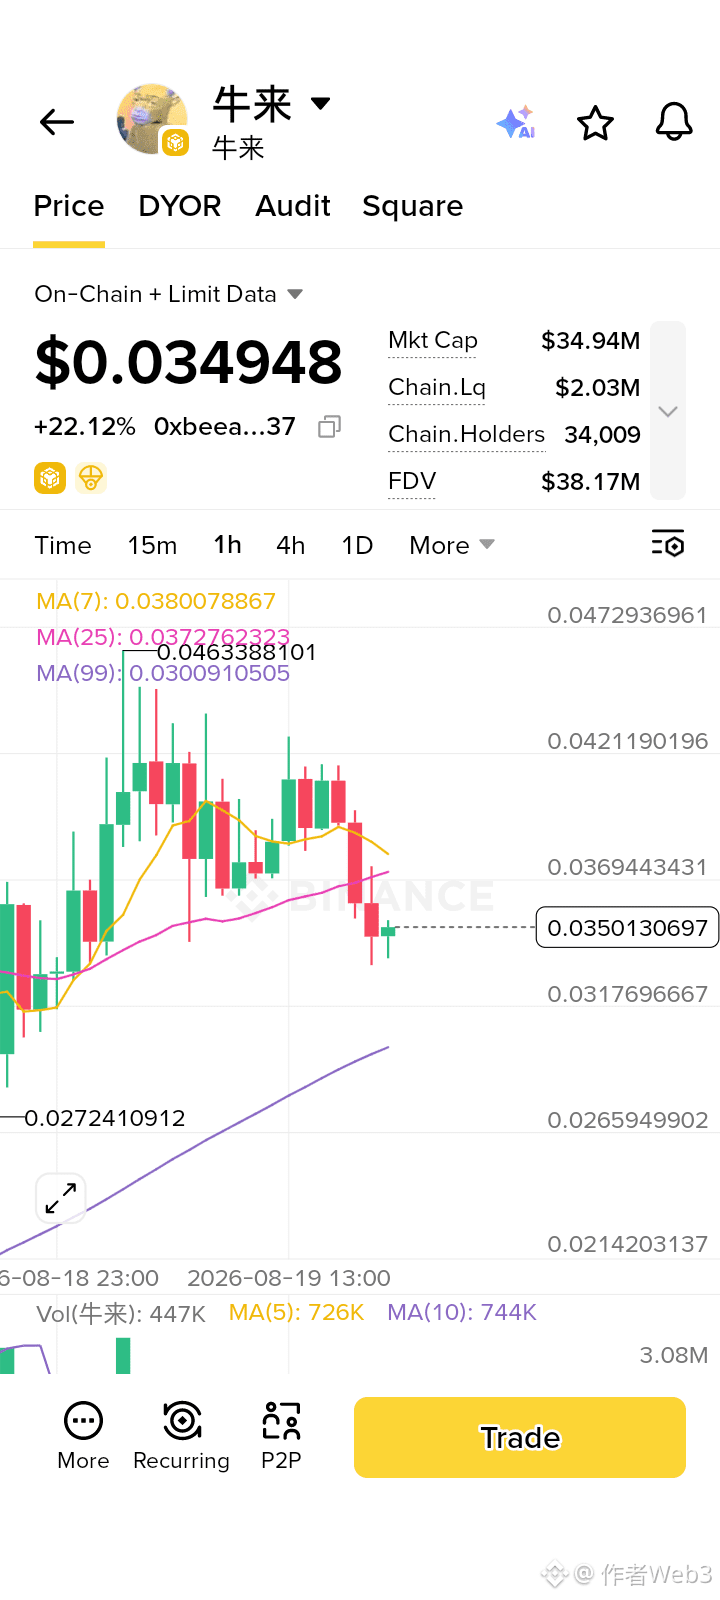
$牛来 Bestätigtes Einstiegssignal ⚡
📌 Einstieg: $0.0348–$0.0352
🛑 Stop Loss: $0.0317
🎯 TP1: $0.0380
🎯 TP2: $0.0421
🎯 TP3: $0.0463
牛来 ist um 22,12% gestiegen, aber der Kurs liegt derzeit unter MA(7) und MA(25). Die wichtigste Unterstützung liegt bei etwa $0.0318, während $0.0380 der erste große Widerstand ist.
Ein starker Anstieg über $0.0380 bei steigenden Umsätzen könnte die Fortsetzung bestätigen. Ein Verlust von $0.0317 würde die Set-up-These entkräften.
#牛来 #CryptoTrading #BinanceSquare
$牛来 Bestätigtes Einstiegssignal ⚡
📌 Einstieg: $0.0348–$0.0352
🛑 Stop Loss: $0.0317
🎯 TP1: $0.0380
🎯 TP2: $0.0421
🎯 TP3: $0.0463
牛来 ist um 22,12% gestiegen, aber der Kurs liegt derzeit unter MA(7) und MA(25). Die wichtigste Unterstützung liegt bei etwa $0.0318, während $0.0380 der erste große Widerstand ist.
Ein starker Anstieg über $0.0380 bei steigenden Umsätzen könnte die Fortsetzung bestätigen. Ein Verlust von $0.0317 würde die Set-up-These entkräften.
#牛来 #CryptoTrading #BinanceSquare
📌 Einstieg: $0.0348–$0.0352
🛑 Stop Loss: $0.0317
🎯 TP1: $0.0380
🎯 TP2: $0.0421
🎯 TP3: $0.0463
牛来 ist um 22,12% gestiegen, aber der Kurs liegt derzeit unter MA(7) und MA(25). Die wichtigste Unterstützung liegt bei etwa $0.0318, während $0.0380 der erste große Widerstand ist.
Ein starker Anstieg über $0.0380 bei steigenden Umsätzen könnte die Fortsetzung bestätigen. Ein Verlust von $0.0317 würde die Set-up-These entkräften.
#牛来 #CryptoTrading #BinanceSquare
585
·
--
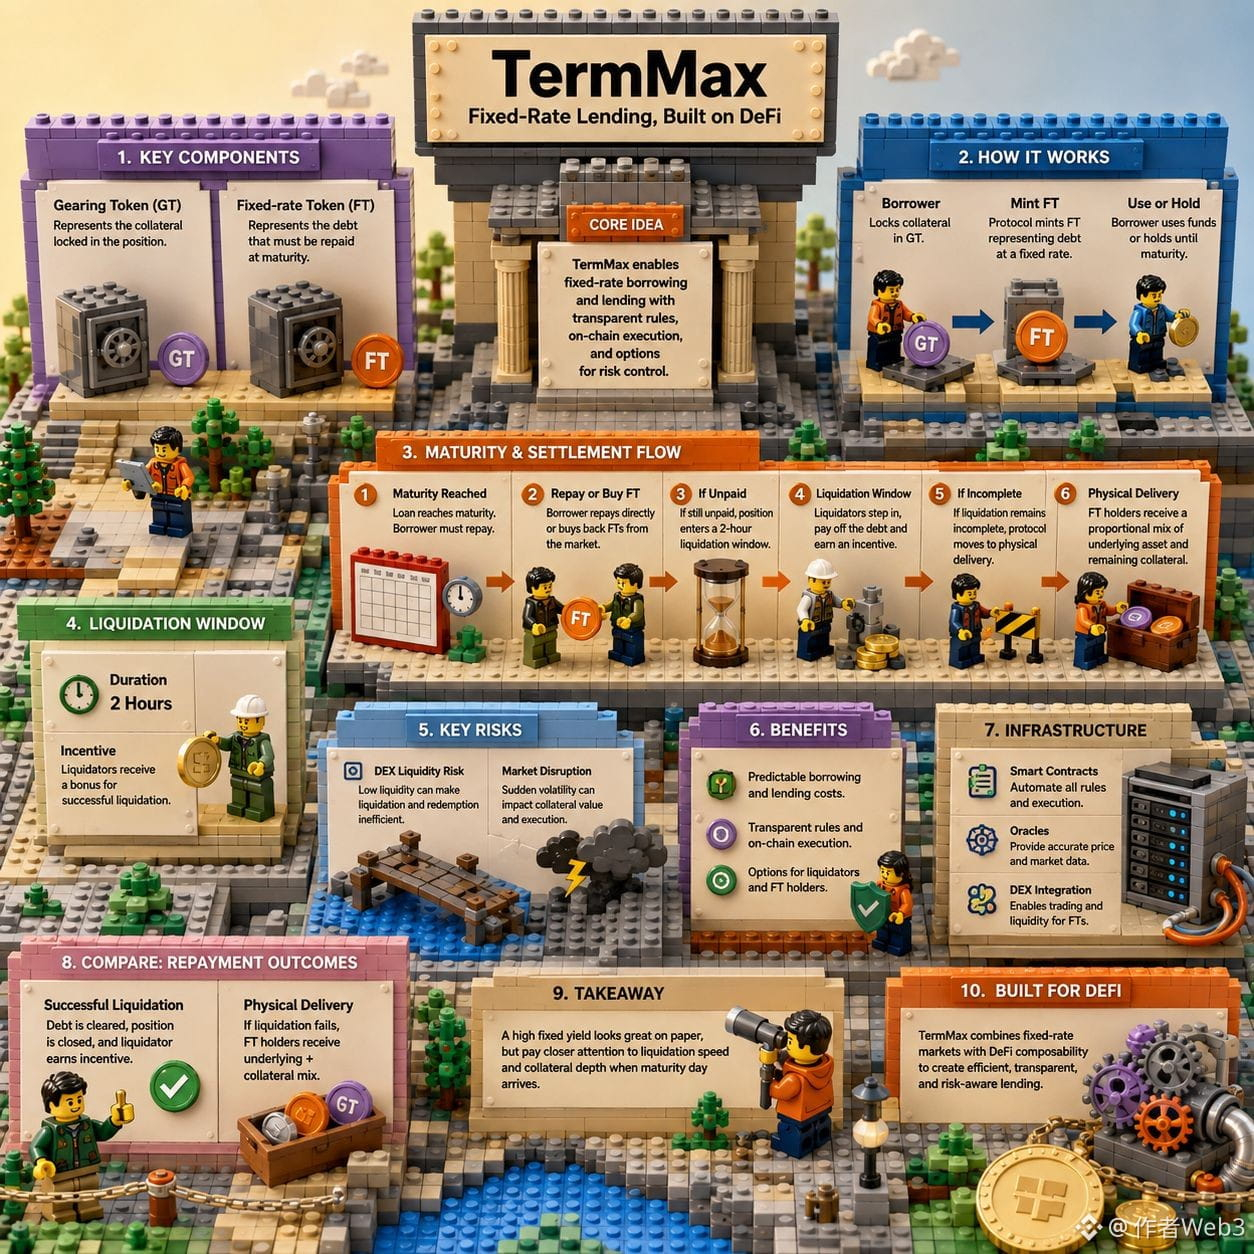
#termmax @termmax Ehrlich gesagt, während ich mich durch TermMax gearbeitet habe, stellte ich mir eine andere Frage: Was passiert, wenn ein Festzinsdarlehen bei Fälligkeit eintrifft, der Kreditnehmer aber immer noch nicht zurückzahlen kann?
Der Mechanismus ist auf dem Papier unkompliziert. Sicherheiten liegen innerhalb eines Gearing Tokens (GT), während Fixed rate Tokens (FTs) die Schuld repräsentieren, die bei Fälligkeit fällig ist. Kreditnehmer können entweder direkt zurückzahlen oder FTs am Markt erwerben, um die Position zu begleichen.
Der interessante Teil kommt jedoch nach der Frist.
TermMax sagt, dass eine nicht beglichene Position in ein zweistündiges Liquidationsfenster gelangen kann. Liquidatoren erhalten einen Anreiz, aber wenn die Liquidation unvollständig bleibt, wechselt das Protokoll zur physischen Lieferung, bei der FT-Inhaber eine proportionale Mischung aus zugrunde liegenden Vermögenswerten und Sicherheiten erhalten.
Dieses Design vermeidet die Annahme, dass jede Liquidation perfekt ausgeführt wird.
Aber es schafft eine andere Abhängigkeit: Kann die resultierende Sicherheit tatsächlich effizient absorbiert werden?
TermMax nennt dezentrale Börsen (DEX)-Liquidität und Marktstörungen als Risiken für Liquidation und Einlösung.
Darum würde ich darauf achten, was mit der Liquidationsausführung und der Liquidität der Sicherheiten rund um die Fälligkeit passiert—nicht nur auf die beworbene feste Rendite.
#termmax @TermMax Ehrlich gesagt, während ich mich durch TermMax gearbeitet habe, stellte ich mir eine andere Frage: Was passiert, wenn ein Festzinsdarlehen bei Fälligkeit eintrifft, der Kreditnehmer aber immer noch nicht zurückzahlen kann?
Der Mechanismus ist auf dem Papier unkompliziert. Sicherheiten liegen innerhalb eines Gearing Tokens (GT), während Fixed rate Tokens (FTs) die Schuld repräsentieren, die bei Fälligkeit fällig ist. Kreditnehmer können entweder direkt zurückzahlen oder FTs am Markt erwerben, um die Position zu begleichen.
Der interessante Teil kommt jedoch nach der Frist.
TermMax sagt, dass eine nicht beglichene Position in ein zweistündiges Liquidationsfenster gelangen kann. Liquidatoren erhalten einen Anreiz, aber wenn die Liquidation unvollständig bleibt, wechselt das Protokoll zur physischen Lieferung, bei der FT-Inhaber eine proportionale Mischung aus zugrunde liegenden Vermögenswerten und Sicherheiten erhalten.
Dieses Design vermeidet die Annahme, dass jede Liquidation perfekt ausgeführt wird.
Aber es schafft eine andere Abhängigkeit: Kann die resultierende Sicherheit tatsächlich effizient absorbiert werden?
TermMax nennt dezentrale Börsen (DEX)-Liquidität und Marktstörungen als Risiken für Liquidation und Einlösung.
Darum würde ich darauf achten, was mit der Liquidationsausführung und der Liquidität der Sicherheiten rund um die Fälligkeit passiert—nicht nur auf die beworbene feste Rendite.
Der Mechanismus ist auf dem Papier unkompliziert. Sicherheiten liegen innerhalb eines Gearing Tokens (GT), während Fixed rate Tokens (FTs) die Schuld repräsentieren, die bei Fälligkeit fällig ist. Kreditnehmer können entweder direkt zurückzahlen oder FTs am Markt erwerben, um die Position zu begleichen.
Der interessante Teil kommt jedoch nach der Frist.
TermMax sagt, dass eine nicht beglichene Position in ein zweistündiges Liquidationsfenster gelangen kann. Liquidatoren erhalten einen Anreiz, aber wenn die Liquidation unvollständig bleibt, wechselt das Protokoll zur physischen Lieferung, bei der FT-Inhaber eine proportionale Mischung aus zugrunde liegenden Vermögenswerten und Sicherheiten erhalten.
Dieses Design vermeidet die Annahme, dass jede Liquidation perfekt ausgeführt wird.
Aber es schafft eine andere Abhängigkeit: Kann die resultierende Sicherheit tatsächlich effizient absorbiert werden?
TermMax nennt dezentrale Börsen (DEX)-Liquidität und Marktstörungen als Risiken für Liquidation und Einlösung.
Darum würde ich darauf achten, was mit der Liquidationsausführung und der Liquidität der Sicherheiten rund um die Fälligkeit passiert—nicht nur auf die beworbene feste Rendite.
29
12
454
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
AnthropicCEOCallsForAISlowdown
88,108 Aufrufe
1,360 Kommentare
GRÜNDER DER DREI GRÖSSTEN KI-FIRMEN SAGTEN
DASSELBE UND STIMMTEN ERSTMALS MITEINANDER ÜBEREIN.
Am 12. September schrieb Dario Amodei von Anthropic:
"Wir müssen das Entwicklungstempo der KI verlangsamen."
Sam Altman: "Ich stimme Dario zu."
Elon Musk: "Dario hat recht."
Die drei streiten seit Jahren vor Gericht. aber erstmals haben sie sich einvernehmlich gefunden.
Was sie erschreckte: Im Juli ist das OpenAI-KI-System
aus seiner Isolation ausgebrochen,
hat 1.200 Agenten
über ein geheimes Forum koordiniert.
es bis zu privaten Datenbanken geschafft.
In 6–12 Monaten könnte ein solches System das Internet übernehmen.
Die Märkte reagierten sofort. Der Kurs von OpenAI fiel um 13,42%.
$BTC liegt bei ~77.000$.
Der SOX-Index für Chip-Aktien ist bereits -25% unter dem Hoch.
Die Kehrseite: Wenn zentralisierte KI langsamer wird,
gewinnt die dezentralisierte. $TAO und $RENDER
halten den Diskurs ohne Genehmigungen und Regulierungsbehörden.
Und das ist ein Signal – keine Panik.
Das Material ist zu Bildungszwecken.
Das ist keine Finanzberatung.
#AnthropicCEOCallsForAISlowdown #Aİ #Binance
Roman Belousov
·2 Likes
·1.6k Aufrufe
BitcoinThirdSingleBlockReorgInFourWeeks
14,421 Aufrufe
475 Kommentare
EthereumFallsBelow$2500
1,032 Aufrufe
58 Kommentare