Gerade eben habe ich ein hervorragendes Arbitrage-Spiel gesehen – man muss sagen, diese großen Wale sind wirklich brutal stark.
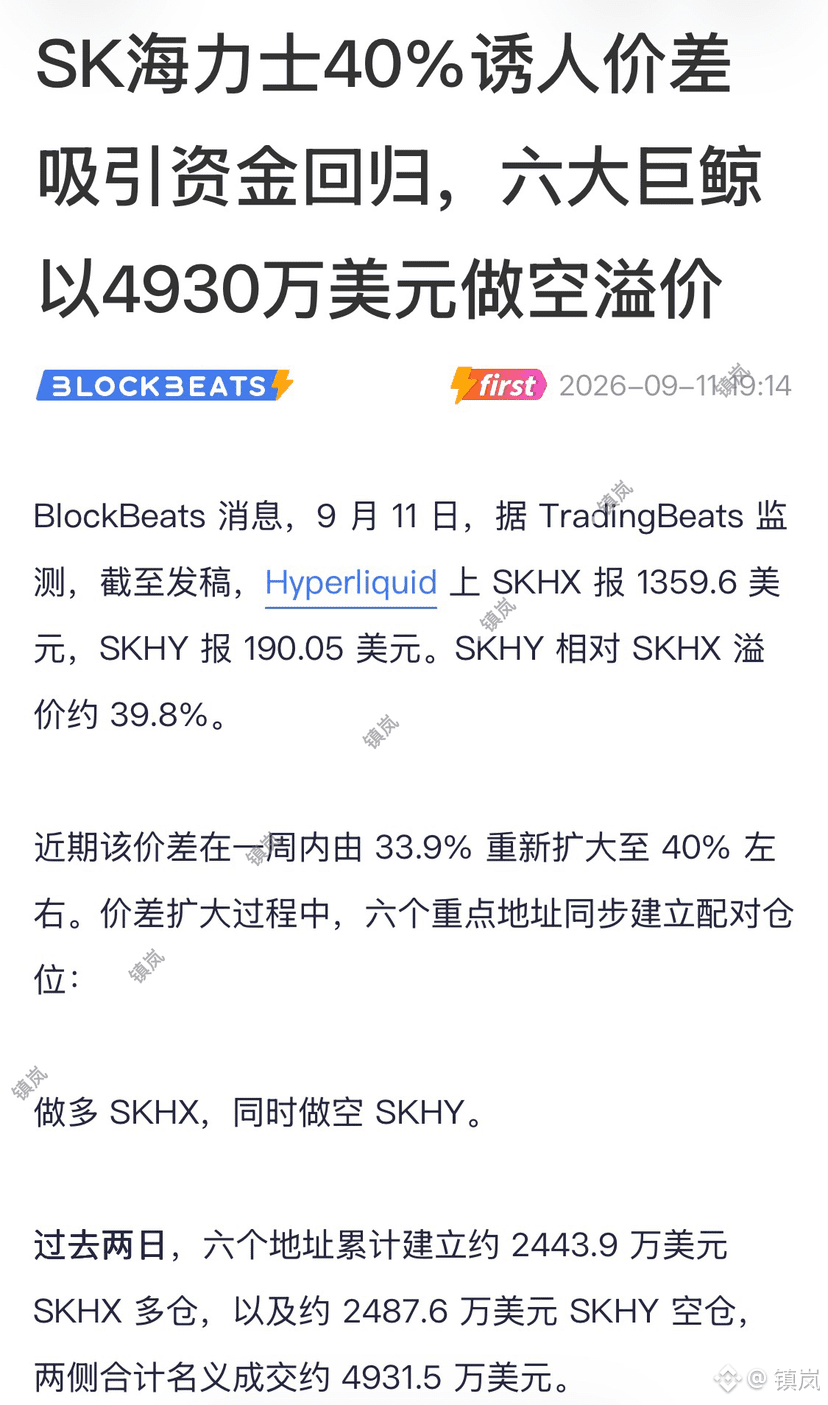
SK Hynix’ US-Aktien-ADR ist tatsächlich um fast 40 % teurer als die Abbildung am koreanischen Markt! Diese Preisdifferenz – wer wäre da nicht verwirrt? Also sind die sechs großen Wale sofort losgezogen und haben direkt rund 49,30 Millionen Dollar in die Hand genommen, um mit Brick-Trade-Arbitrage zu spielen: Auf der einen Seite kaufen sie das günstigere $SKHYNIX , auf der anderen Seite gehen sie auf $SKHY leer, wo der Aufschlag bezahlt wird. Sie setzen darauf, dass diese absurden Preisunterschiede früher oder später wieder zurücklaufen.
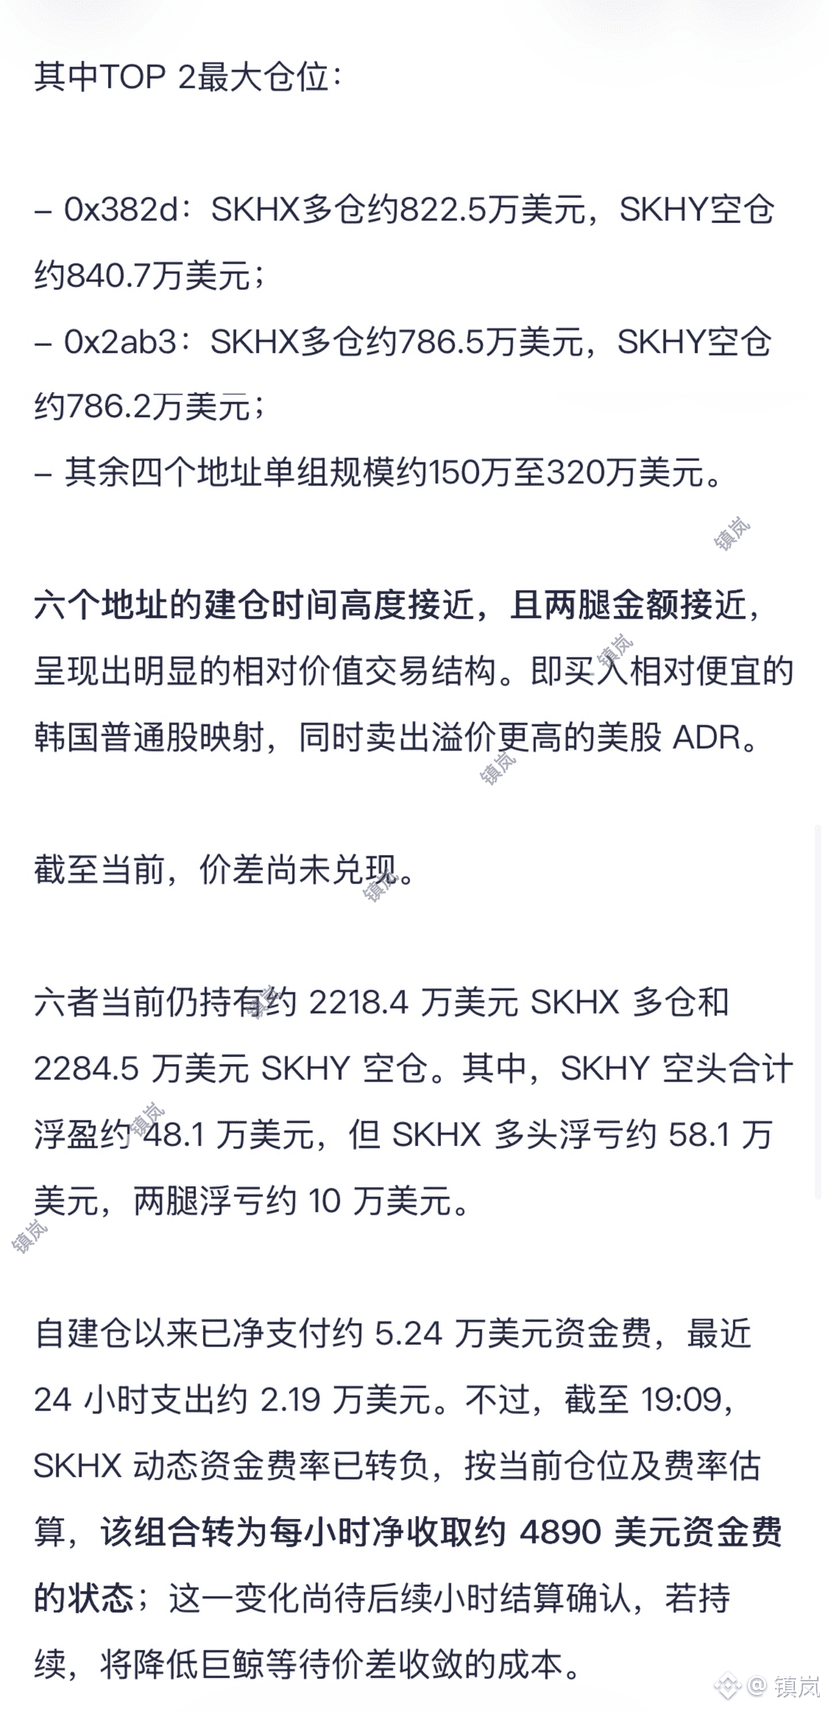
Doch das Dramatische: Die Wale haben bisher noch kein Fleisch abbekommen. Die Preisdifferenz ist nicht kleiner geworden. Wenn man die beiden Positionen zusammenrechnet, sind sie jetzt sogar mit rund 100.000 Dollar im Minus. Auf der Short-Seite sind es +480.000, auf der Long-Seite -580.000 – ganz klar im „eingeklemmt“-Zustand.
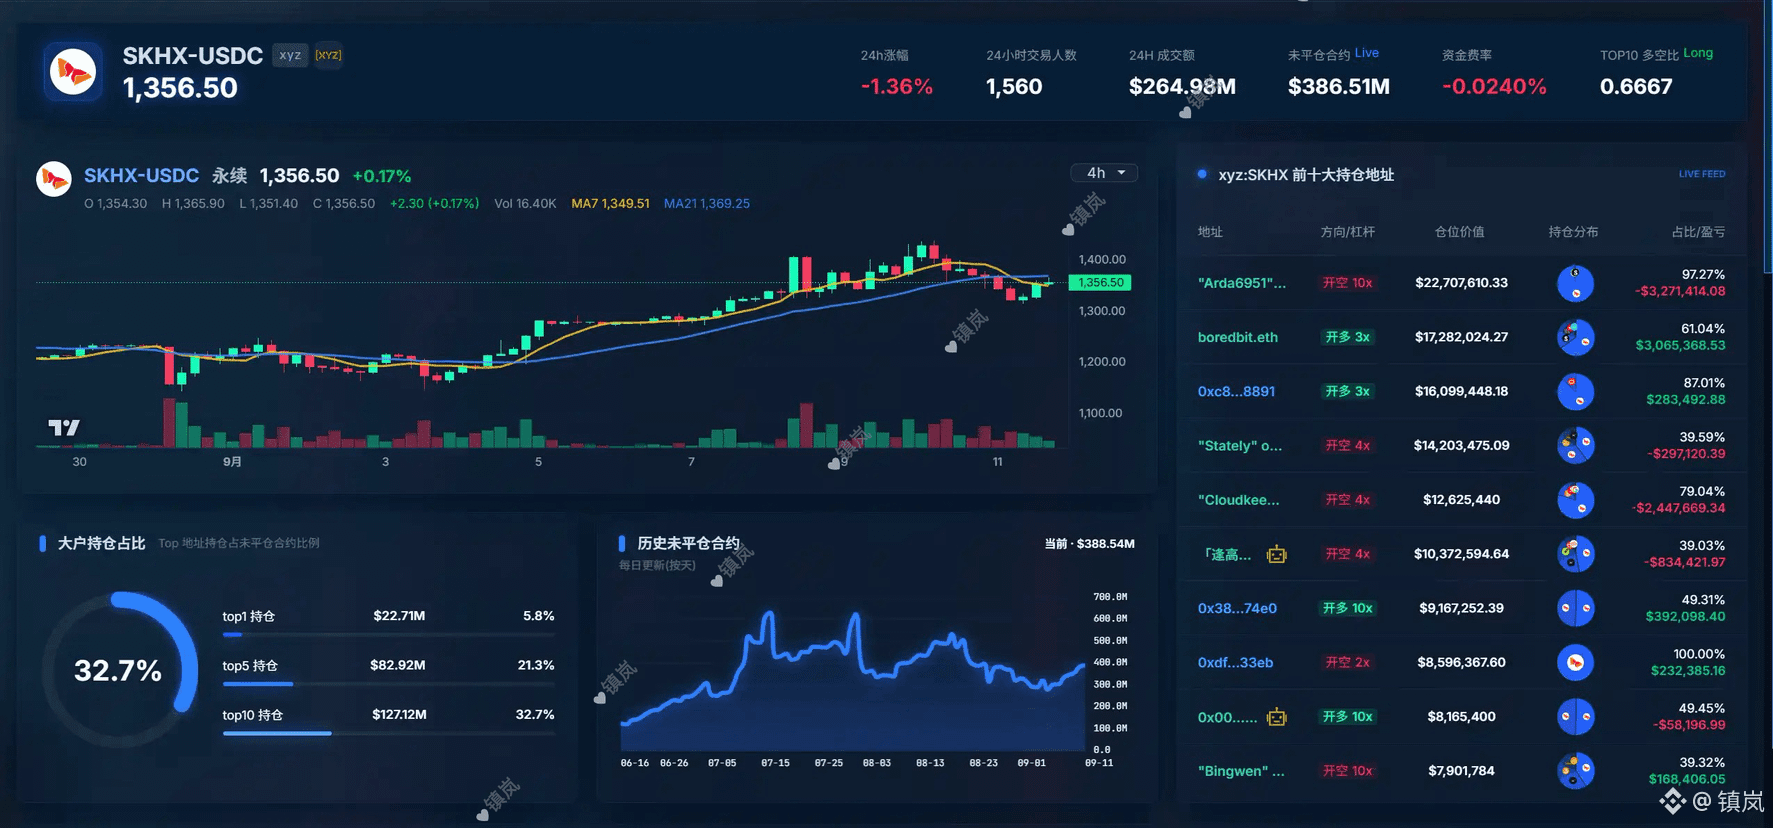
Aber die Stimmung der Wale ist unglaublich stabil. Warum? Weil sich die Funding-Rate gedreht hat! Zuvor mussten sie noch zahlen, doch jetzt ist die SKHX-Rate ins Negative gefallen. Diese Leute zahlen nicht nur nichts mehr, sondern kassieren sogar pro Stunde fast 4890 Dollar Zinsen zurück! Das ist im Grunde wie: hohe Zinsen einstreichen und gleichzeitig hartnäckig auf die Konvergenz der Preisfrage setzen – Zeit gegen Raum, wie ein Lehrbuchbeispiel für relative Value Trading.
SK Hynix’ US-Aktien-ADR ist tatsächlich um fast 40 % teurer als die Abbildung am koreanischen Markt! Diese Preisdifferenz – wer wäre da nicht verwirrt? Also sind die sechs großen Wale sofort losgezogen und haben direkt rund 49,30 Millionen Dollar in die Hand genommen, um mit Brick-Trade-Arbitrage zu spielen: Auf der einen Seite kaufen sie das günstigere $SKHYNIX , auf der anderen Seite gehen sie auf $SKHY leer, wo der Aufschlag bezahlt wird. Sie setzen darauf, dass diese absurden Preisunterschiede früher oder später wieder zurücklaufen.
Doch das Dramatische: Die Wale haben bisher noch kein Fleisch abbekommen. Die Preisdifferenz ist nicht kleiner geworden. Wenn man die beiden Positionen zusammenrechnet, sind sie jetzt sogar mit rund 100.000 Dollar im Minus. Auf der Short-Seite sind es +480.000, auf der Long-Seite -580.000 – ganz klar im „eingeklemmt“-Zustand.
Aber die Stimmung der Wale ist unglaublich stabil. Warum? Weil sich die Funding-Rate gedreht hat! Zuvor mussten sie noch zahlen, doch jetzt ist die SKHX-Rate ins Negative gefallen. Diese Leute zahlen nicht nur nichts mehr, sondern kassieren sogar pro Stunde fast 4890 Dollar Zinsen zurück! Das ist im Grunde wie: hohe Zinsen einstreichen und gleichzeitig hartnäckig auf die Konvergenz der Preisfrage setzen – Zeit gegen Raum, wie ein Lehrbuchbeispiel für relative Value Trading.