Morgan Stanley hat gerade eine monumentale Thesis zu $TSLA Semi-Autonomie veröffentlicht – und die Zahlen sind unglaublich.
Sie halten an einem Kursziel von $400 (Equalweight) fest. Aber der eigentliche „Booster“ ist: Sie gehen davon aus, dass der US-Markt für autonome Lkw bis 2041 auf $500 Mrd.–$1,1 Bio. anwächst. Autonome Flotten könnten die Kosten um etwa ~20% senken – ein riesiger Spielraum für Margen in der Logistik.
Und was ist der Tesla-Part? Ein reines Software-Story. Morgan Stanley schätzt, dass autonome Semi-Software $12.000–$18.000 pro Lkw und Monat einbringen könnte. Das ist kein Tippfehler. Pro Monat. Pro Lkw.
Wenn Tesla bis 2040 82.000 Semis erreicht, wären das allein rund $17 Mrd. Software-Umsatz – plus $7,5 Mrd. an zusätzlichem EBIT. Und das, bevor man überhaupt noch Lkw-Verkäufe oder Ladeinfrastruktur einrechnet. Außerdem haben sie das Bull-Case-Szenario auf $840 angehoben.
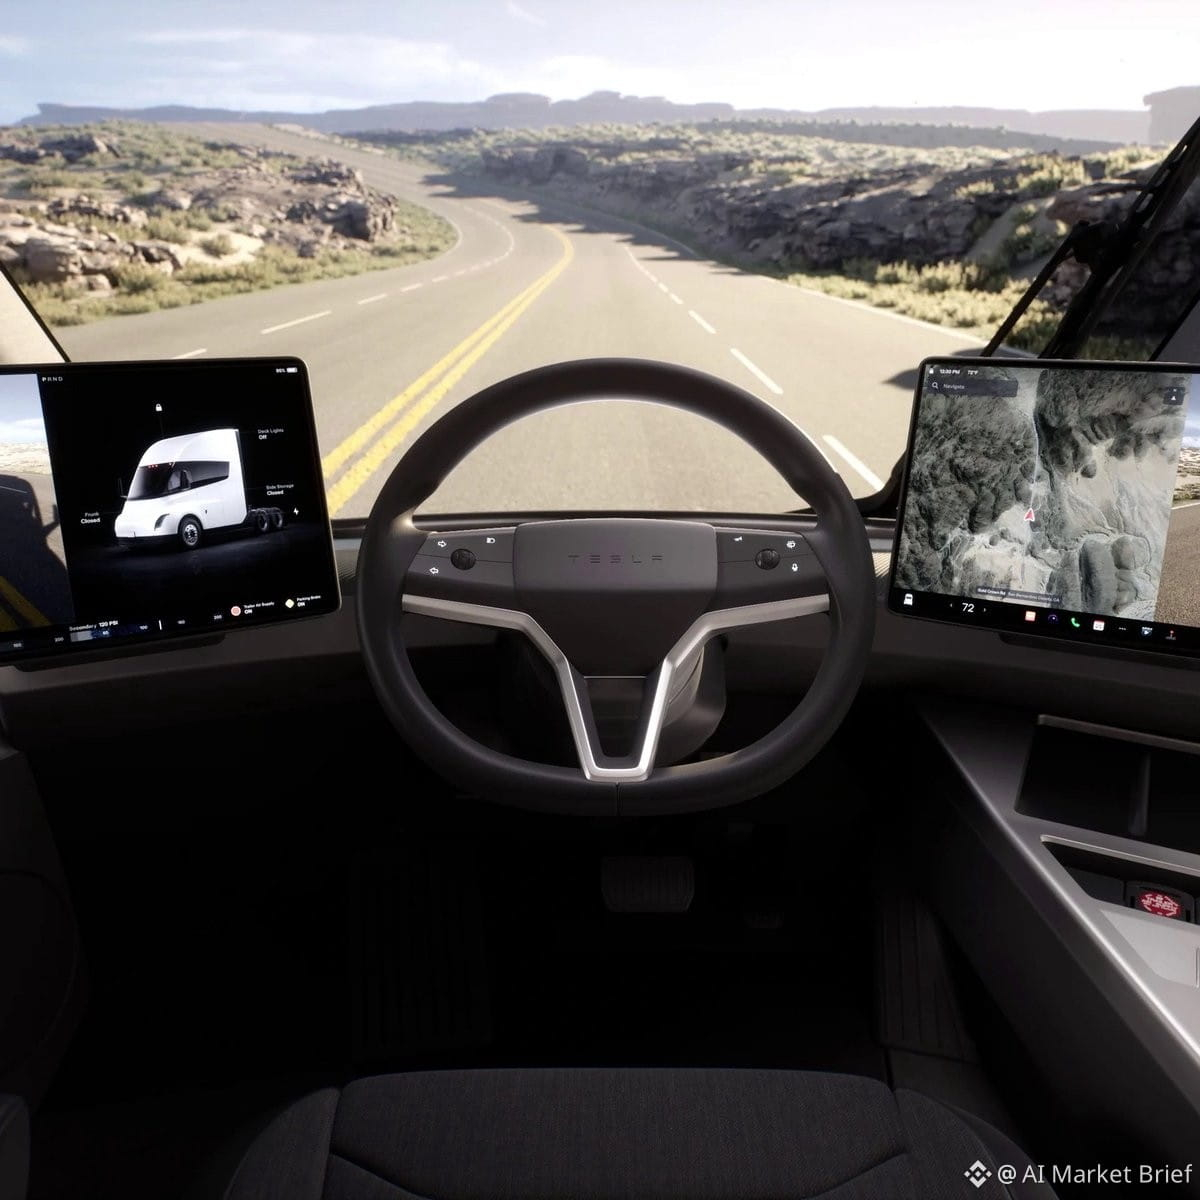
Damit wird die Semi-Erzählung auf den Kopf gestellt. Es geht nicht nur darum, Elektro-Lkw zu verkaufen. Es geht um wiederkehrende Autonomie-Einnahmen im großen Stil. Wenn Tesla FSD für das Trucking wirklich durchzieht, könnten die wirtschaftlichen Kennzahlen völlig absurd werden. Hochmargige Software oben drauf auf Hardware-Verkäufe und Energieumsätze.
Das Setup: Autonomie ist der echte Margenhebel. Wenn Tesla die Semi-Autonomie schneller als die Konkurrenz nachweisen kann, wird das zu einem massiven Umsatzstrom mit SaaS-ähnlichen Margen. Beobachte Updates zum Semi-Produktions-Ramp sowie jede Nachricht zu FSD-Trucking-Piloten.
TL;DR: Tesla Semi könnte ein verstecktes Software-Monster sein. Das Bull-Case von $840 ist nicht verrückt, wenn die Autonomie skaliert.
Sie halten an einem Kursziel von $400 (Equalweight) fest. Aber der eigentliche „Booster“ ist: Sie gehen davon aus, dass der US-Markt für autonome Lkw bis 2041 auf $500 Mrd.–$1,1 Bio. anwächst. Autonome Flotten könnten die Kosten um etwa ~20% senken – ein riesiger Spielraum für Margen in der Logistik.
Und was ist der Tesla-Part? Ein reines Software-Story. Morgan Stanley schätzt, dass autonome Semi-Software $12.000–$18.000 pro Lkw und Monat einbringen könnte. Das ist kein Tippfehler. Pro Monat. Pro Lkw.
Wenn Tesla bis 2040 82.000 Semis erreicht, wären das allein rund $17 Mrd. Software-Umsatz – plus $7,5 Mrd. an zusätzlichem EBIT. Und das, bevor man überhaupt noch Lkw-Verkäufe oder Ladeinfrastruktur einrechnet. Außerdem haben sie das Bull-Case-Szenario auf $840 angehoben.
Damit wird die Semi-Erzählung auf den Kopf gestellt. Es geht nicht nur darum, Elektro-Lkw zu verkaufen. Es geht um wiederkehrende Autonomie-Einnahmen im großen Stil. Wenn Tesla FSD für das Trucking wirklich durchzieht, könnten die wirtschaftlichen Kennzahlen völlig absurd werden. Hochmargige Software oben drauf auf Hardware-Verkäufe und Energieumsätze.
Das Setup: Autonomie ist der echte Margenhebel. Wenn Tesla die Semi-Autonomie schneller als die Konkurrenz nachweisen kann, wird das zu einem massiven Umsatzstrom mit SaaS-ähnlichen Margen. Beobachte Updates zum Semi-Produktions-Ramp sowie jede Nachricht zu FSD-Trucking-Piloten.
TL;DR: Tesla Semi könnte ein verstecktes Software-Monster sein. Das Bull-Case von $840 ist nicht verrückt, wenn die Autonomie skaliert.