Das peinlichste Problem bei DeFi ist nicht, dass man kein Geld verdienen kann.
Es ist vielmehr die Frage:
„Wer zahlt eigentlich für diese Rendite?“
Und in vielen Fällen ist die Antwort nicht die Nutzerwelt außerhalb von Crypto, sondern die nächste hereinkommende Liquidität.
Es gibt Kreditvergabe mit „Borrow Mining“, LPs verdienen über Handelsgebühren, bei Leverage gibt es Funding Rates, und beim Staking gibt es Token-Anreize.
Die Spielregeln lassen sich beliebig stapeln, aber wenn die Nachfrage nach Liquidität in der Basis nicht wächst, wird die Rendite am Ende trotzdem immer wieder innerhalb von Crypto hin- und her umverteilt.
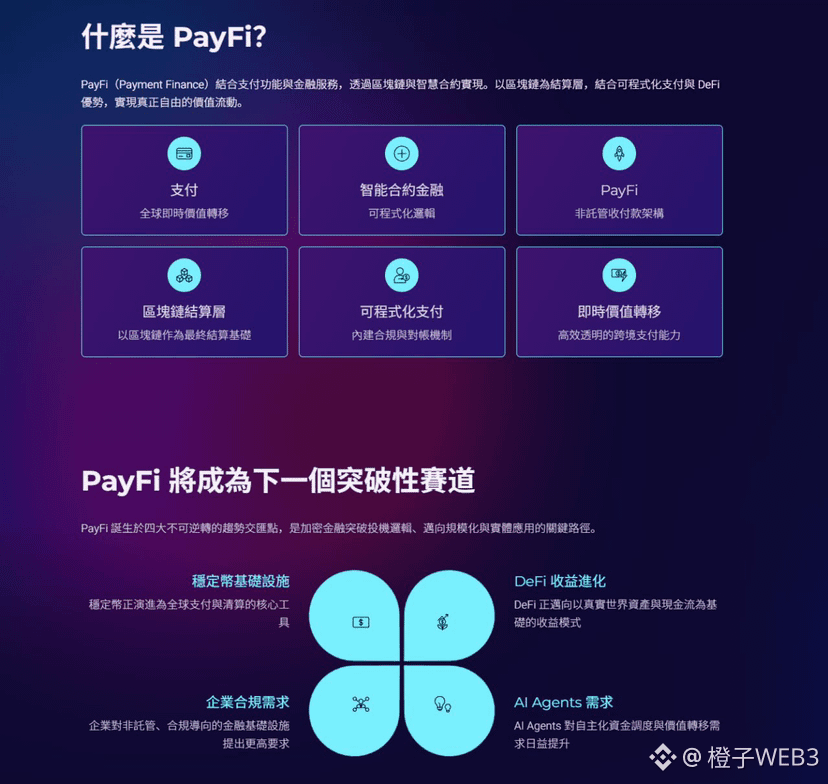
Darum schaue ich inzwischen immer stärker auf PayFi.
Denn Zahlungen müssen nicht „neu erfunden“ werden.
Auslandsüberweisungen, Händlerabrechnungen, Zahlungen in der Lieferkette, Unternehmens-Umschichtung von Kapital – das sind alles Bedarfe, die in der realen Wirtschaft ohnehin täglich entstehen.
Wirklich vorstellbar ist daher:
Was passiert, wenn die Liquidität in DeFi nicht mehr nur darauf ausgerichtet ist, Renditen in Crypto zu jagen, sondern beginnt, den realen Kapitalumschlag zu bedienen?
Das ist auch der Grund, warum ich @Polyflow_PayFi verfolge.
PolyFlow versucht, mit PID Identität und verifizierbare Nachweise zu lösen, damit verschiedene Teilnehmer in konforme Zahlungsszenarien eintreten können; und dann übernimmt PLP das Zahlungsvermögen sowie die Settlement-Liquidität, sodass der durch echte Zahlungen entstehende Cashflow die Möglichkeit bekommt, weiter mit On-Chain-Finanzierung verbunden zu werden.
Mit anderen Worten: Es geht nicht darum, „wie man noch ein weiteres High-APY nachbaut“.
Sondern darum:
Können hinter der On-Chain-Rendite endlich echte Menschen auftauchen, die tatsächlich Kapital brauchen?
Wenn ein Teil der DeFi-Rendite künftig aus grenzüberschreitenden Zahlungen, Händlerabrechnungen und Handelsfinanzierung echten Geschäftstätigkeiten stammt, dann ändert sich die Logik der Rendite grundlegend.
Von:
„Jemand zahlt Geld ein, also kann ich verdienen.“
zu:
„In der realen Welt braucht jemand dieses Geld, also entsteht aus dieser Kapitalnutzung Rendite.“
Ich glaube, das ist die Erzählung, auf die PayFi wirklich setzt.
Am Ende muss man aber wieder bei der härtesten Kennzahl ankommen – dem echten Handelsvolumen.
Wenn PolyFlow es schafft, kontinuierlich echte Zahlungsbedarfe auf die Chain zu bringen, dann besteht seine Verbindungswirkung nicht nur aus PayFi und DeFi, sondern aus einem immer wichtigeren Kapital-Korridor zwischen Crypto und der realen Wirtschaft.
@Polyflow_PayFi
#polyflow
Es ist vielmehr die Frage:
„Wer zahlt eigentlich für diese Rendite?“
Und in vielen Fällen ist die Antwort nicht die Nutzerwelt außerhalb von Crypto, sondern die nächste hereinkommende Liquidität.
Es gibt Kreditvergabe mit „Borrow Mining“, LPs verdienen über Handelsgebühren, bei Leverage gibt es Funding Rates, und beim Staking gibt es Token-Anreize.
Die Spielregeln lassen sich beliebig stapeln, aber wenn die Nachfrage nach Liquidität in der Basis nicht wächst, wird die Rendite am Ende trotzdem immer wieder innerhalb von Crypto hin- und her umverteilt.
Darum schaue ich inzwischen immer stärker auf PayFi.
Denn Zahlungen müssen nicht „neu erfunden“ werden.
Auslandsüberweisungen, Händlerabrechnungen, Zahlungen in der Lieferkette, Unternehmens-Umschichtung von Kapital – das sind alles Bedarfe, die in der realen Wirtschaft ohnehin täglich entstehen.
Wirklich vorstellbar ist daher:
Was passiert, wenn die Liquidität in DeFi nicht mehr nur darauf ausgerichtet ist, Renditen in Crypto zu jagen, sondern beginnt, den realen Kapitalumschlag zu bedienen?
Das ist auch der Grund, warum ich @Polyflow_PayFi verfolge.
PolyFlow versucht, mit PID Identität und verifizierbare Nachweise zu lösen, damit verschiedene Teilnehmer in konforme Zahlungsszenarien eintreten können; und dann übernimmt PLP das Zahlungsvermögen sowie die Settlement-Liquidität, sodass der durch echte Zahlungen entstehende Cashflow die Möglichkeit bekommt, weiter mit On-Chain-Finanzierung verbunden zu werden.
Mit anderen Worten: Es geht nicht darum, „wie man noch ein weiteres High-APY nachbaut“.
Sondern darum:
Können hinter der On-Chain-Rendite endlich echte Menschen auftauchen, die tatsächlich Kapital brauchen?
Wenn ein Teil der DeFi-Rendite künftig aus grenzüberschreitenden Zahlungen, Händlerabrechnungen und Handelsfinanzierung echten Geschäftstätigkeiten stammt, dann ändert sich die Logik der Rendite grundlegend.
Von:
„Jemand zahlt Geld ein, also kann ich verdienen.“
zu:
„In der realen Welt braucht jemand dieses Geld, also entsteht aus dieser Kapitalnutzung Rendite.“
Ich glaube, das ist die Erzählung, auf die PayFi wirklich setzt.
Am Ende muss man aber wieder bei der härtesten Kennzahl ankommen – dem echten Handelsvolumen.
Wenn PolyFlow es schafft, kontinuierlich echte Zahlungsbedarfe auf die Chain zu bringen, dann besteht seine Verbindungswirkung nicht nur aus PayFi und DeFi, sondern aus einem immer wichtigeren Kapital-Korridor zwischen Crypto und der realen Wirtschaft.
@Polyflow_PayFi
#polyflow