Der CPI steht kurz davor, den Markt vor Gericht zu bringen.
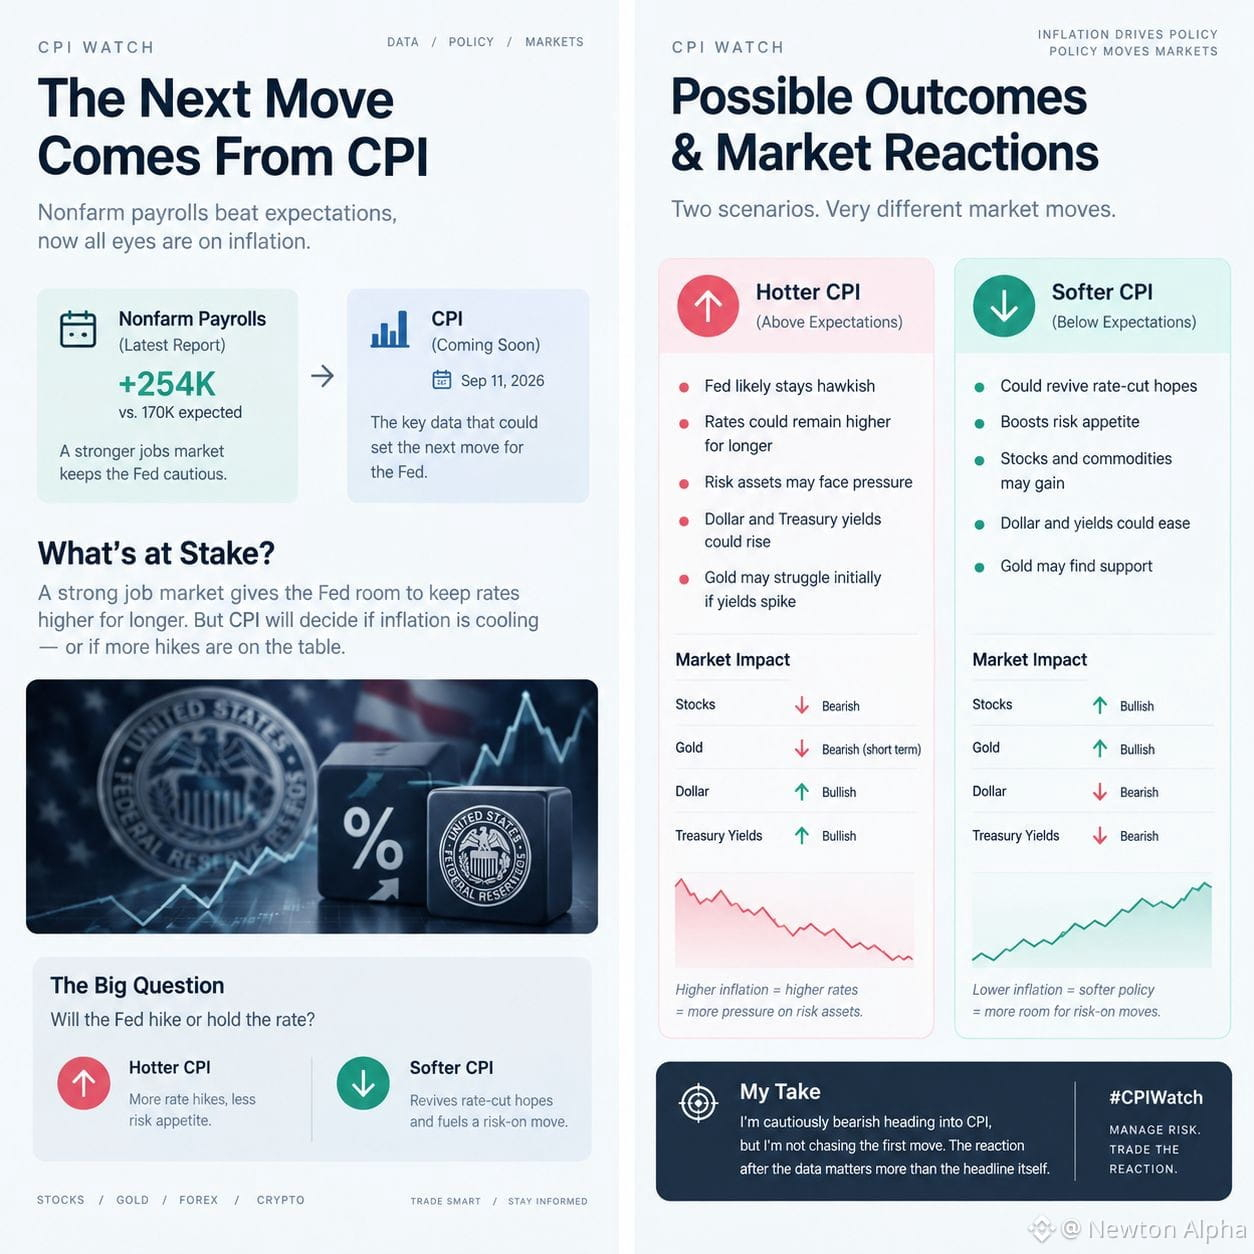
Die Nonfarm-Payrolls fielen stärker aus als erwartet, und jetzt stellt sich die große Frage, ob die Inflation der Fed einen weiteren Grund gibt, weiterhin auf „hawkish“ zu bleiben. Ein starker Arbeitsmarkt kann den politischen Entscheidungsträgern Spielraum geben, die Zinsen noch länger hoch zu halten – aber der CPI ist die Kennzahl, die das gesamte Setup verändern könnte.
Wenn der CPI heißer als erwartet ausfällt, könnten Märkte die Hoffnungen auf Zinssenkungen schnell einpreisen. Das wäre ein potenziell bärischer Auslöser für Aktien und Risk Assets, während der Dollar und die Renditen von Treasuries nach oben ziehen könnten. Gold könnte zunächst ebenfalls unter Druck geraten, falls die Renditen ansteigen.
Aber ein schwächerer CPI verändert die Geschichte. Eine niedrigere Inflation könnte die Erwartungen an eine lockere Geldpolitik wiederbeleben und einen Risk-on-Impuls über Aktien und Rohstoffe auslösen.
Meine Tendenz? Vorsichtig bärisch in Richtung CPI, aber ich jage nicht die erste Bewegung. Die Reaktion nach den Daten ist wichtiger als die Schlagzeile selbst.
Ein einzelner CPI-Report kann Volatilität erzeugen. Der eigentliche Handel besteht darin, die Volatilität zu managen, ohne ihre Liquidität zu werden.
#CPIWatch #Fedwatch
$牛来
$SOL
$RAY
Die Nonfarm-Payrolls fielen stärker aus als erwartet, und jetzt stellt sich die große Frage, ob die Inflation der Fed einen weiteren Grund gibt, weiterhin auf „hawkish“ zu bleiben. Ein starker Arbeitsmarkt kann den politischen Entscheidungsträgern Spielraum geben, die Zinsen noch länger hoch zu halten – aber der CPI ist die Kennzahl, die das gesamte Setup verändern könnte.
Wenn der CPI heißer als erwartet ausfällt, könnten Märkte die Hoffnungen auf Zinssenkungen schnell einpreisen. Das wäre ein potenziell bärischer Auslöser für Aktien und Risk Assets, während der Dollar und die Renditen von Treasuries nach oben ziehen könnten. Gold könnte zunächst ebenfalls unter Druck geraten, falls die Renditen ansteigen.
Aber ein schwächerer CPI verändert die Geschichte. Eine niedrigere Inflation könnte die Erwartungen an eine lockere Geldpolitik wiederbeleben und einen Risk-on-Impuls über Aktien und Rohstoffe auslösen.
Meine Tendenz? Vorsichtig bärisch in Richtung CPI, aber ich jage nicht die erste Bewegung. Die Reaktion nach den Daten ist wichtiger als die Schlagzeile selbst.
Ein einzelner CPI-Report kann Volatilität erzeugen. Der eigentliche Handel besteht darin, die Volatilität zu managen, ohne ihre Liquidität zu werden.
#CPIWatch #Fedwatch
$牛来
$SOL
$RAY