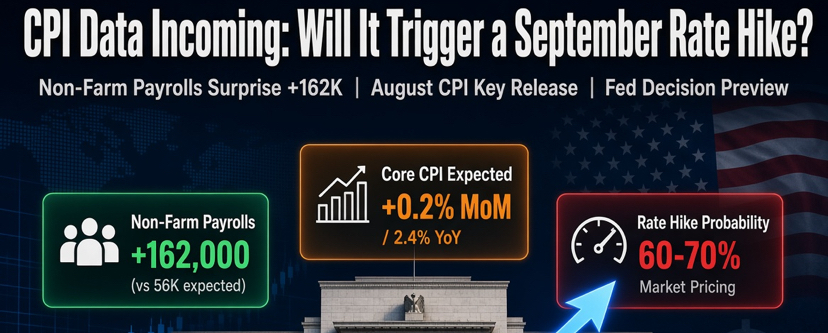
Die Daten zu den nichtlandwirtschaftlichen Lohn- und Gehaltsabrechnungen im August haben die Markterwartungen bereits nach oben korrigiert: Das tatsächliche Beschäftigungswachstum lag bei 162.000 – deutlich über der Konsensprognose von rund 56.000 – während die Arbeitslosenquote bei 4,1 % stabil blieb. Wesentliche Beiträge kamen aus dem Freizeit- und Gastgewerbesektor (insbesondere aus dem Bereich der Speise- und Getränkedienste) sowie aus dem Bereich der Bildung in der Kommunalverwaltung; zudem verzeichnete auch der private Sektor einen Anstieg um 127.000 Jobs. Der Arbeitsmarkt zeigt sich widerstandsfähiger, als die meisten zuvor erwartet hatten.
Vor diesem Hintergrund bildet der heute veröffentlichte August-CPI (September 11) das letzte zentrale Puzzleteil vor der September-FOMC-Sitzung (angesetzt für den 15. bis 16.). Derzeit geht der Markt insgesamt davon aus, dass:
Headline-CPI: +0,4% im Monatsvergleich (gegenüber +0,1% zuvor), wobei die Jahresrate nahe bei 3,4% bleibt;
Kern-CPI: +0,2% im Monatsvergleich (unverändert gegenüber der vorherigen Veröffentlichung), wobei die Jahresrate sich möglicherweise auf 2,4% verlangsamen könnte (von 2,5%).
Ein Rebound bei den Benzinpreisen ist der wichtigste Treiber für den Anstieg beim Headline-CPI, während die Kernkomponente weitgehend davon abhängt, ob Mieten, Flugpreise und Dienstleistungskosten weiterhin nach oben unter Druck stehen. Wenn die Kern- Monatszahl im Monatsvergleich exakt bei oder unter 0,2% liegt, bleibt die These, einfach abzuwarten, plausibel; sollte sie jedoch bei 0,3% ansetzen oder diese erreichen—kombiniert mit den starken Non-Farm-Payrolls und den jüngsten heißen PPI-Daten—würde die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte deutlich steigen. Der Terminmarkt preist derzeit eine 60%–70% Wahrscheinlichkeit für eine Zinserhöhung im September ein.
Meine Einschätzung ist, dass eine Zinserhöhung im September zwar nicht sicher ist, die Wahrscheinlichkeit jedoch hoch bleibt. Die Beschäftigungsdaten haben das Argument entkräftet, dass die Wirtschaft für eine Zinserhöhung zu schwach sei, und die Inflation läuft weiterhin über dem 2%-Ziel. Unter dem Einfluss von Warsh hat die Fed strengere Kriterien in Bezug auf "nachhaltige Verbesserungen der Daten" übernommen. Wenn der heutige Kern-CPI keine klare Abkühlungsrichtung signalisiert, wird es für die politischen Entscheidungsträger schwer, einfach auf eine Abwarten-und-beobachten-Strategie zu setzen.
Ich bleibe hinsichtlich der Marktaussichten vorsichtig. Sollten die Erwartungen für eine Zinserhöhung weiter deutlich zunehmen, werden hochbewertete Wachstumsaktien und zinssensitive Sektoren voraussichtlich weiterhin unter Druck geraten, und die Renditen kurzfristiger US-Treasuries könnten weiteren Auftrieb erhalten. Umgekehrt könnte ein Kern-Datenbild, das deutlich unter den Erwartungen liegt, kurzfristige Entlastung bieten; angesichts der anhaltenden Trägheit der mittelfristigen Inflation ist der Spielraum für eine solche Entlastung jedoch begrenzt.
Die Daten sprechen für sich. Die heutigen CPI-Zahlen werden unmittelbar darüber entscheiden, ob der Markt weiterhin Zinserhöhungen einpreist oder auf eine "abwarten und beobachten"-Haltung umschwenkt.