


Verfasst von: Rita
Von 2026 bis heute beläuft sich das Emissionsvolumen in US-Dollar bei hoch bewerteten Anleihen im Zusammenhang mit KI-Kapitalausgaben auf 2660 Milliarden US-Dollar. Davon entfallen 1820 Milliarden US-Dollar auf Mega-Cap-Unternehmen, 420 Milliarden US-Dollar auf Rechenzentren und 420 Milliarden US-Dollar auf Halbleiterunternehmen. Diese Zahl liegt über dem gesamten Jahr 2025 von 1390 Milliarden US-Dollar und ist mehr als neunmal so hoch wie die 290 Milliarden US-Dollar im Jahr 2024. JPMorgan stellte in einem Strategie-Report vom 9. September 2026 fest, dass die Finanzierungsnachfrage für KI-Kapitalausgaben nicht nur die Struktur der US-Kreditmärkte verändert, sondern auch die Art und Weise, wie makroökonomische Risiken weitergegeben werden.
JPMorgan geht davon aus: KI-Investitionen sind sowohl Marktrisiko als auch Wirtschaftliches Risiko. Die Sensibilität des Haushaltsvermögens und des Konsums gegenüber Vermögenspreisen steigt. Der Autor des Berichts, Joyce Chang, schreibt: Historisch zeigt sich, dass Investitionsbooms nur selten glimpflich enden.
Der Artikel entwickelt sich anhand von drei Leitlinien: Das Finanzierungsvolumen und die Quellen der KI-Kapitalausgaben, wie fiskalische Defizite und der Nettozinssaufwand den Terminaufschlag erhöhen, sowie wie die Ablehnung der „Sieger gewinnt alles“-Erzählung durch die Zwischenkräfte die globale Kapitalallokation beeinflusst.
KI-Kapitalausgaben finanzieren sich mehr als im Vorjahr
Das US-Team für hoch bewertete Anlagestrategien von JPMorgan prognostiziert: In den nächsten fünf Jahren wird die Finanzierungsnachfrage für KI-Kapitalausgaben am Markt für Investment-Grade-Anleihen voraussichtlich 2,1 Billionen US-Dollar erreichen. In den Emissionen von 2026 bis heute entfällt auf Emittenten im „Mega-Cap“-Segment 1820 Milliarden US-Dollar, auf Rechenzentrumsbetreiber 420 Milliarden US-Dollar und auf Halbleiterunternehmen 420 Milliarden US-Dollar. Für 2025 belaufen sich die Emissionen der Mega-Caps im Jahresverlauf auf 930 Milliarden US-Dollar; 2024 lagen sie im Jahresverlauf lediglich bei 170 Milliarden US-Dollar.
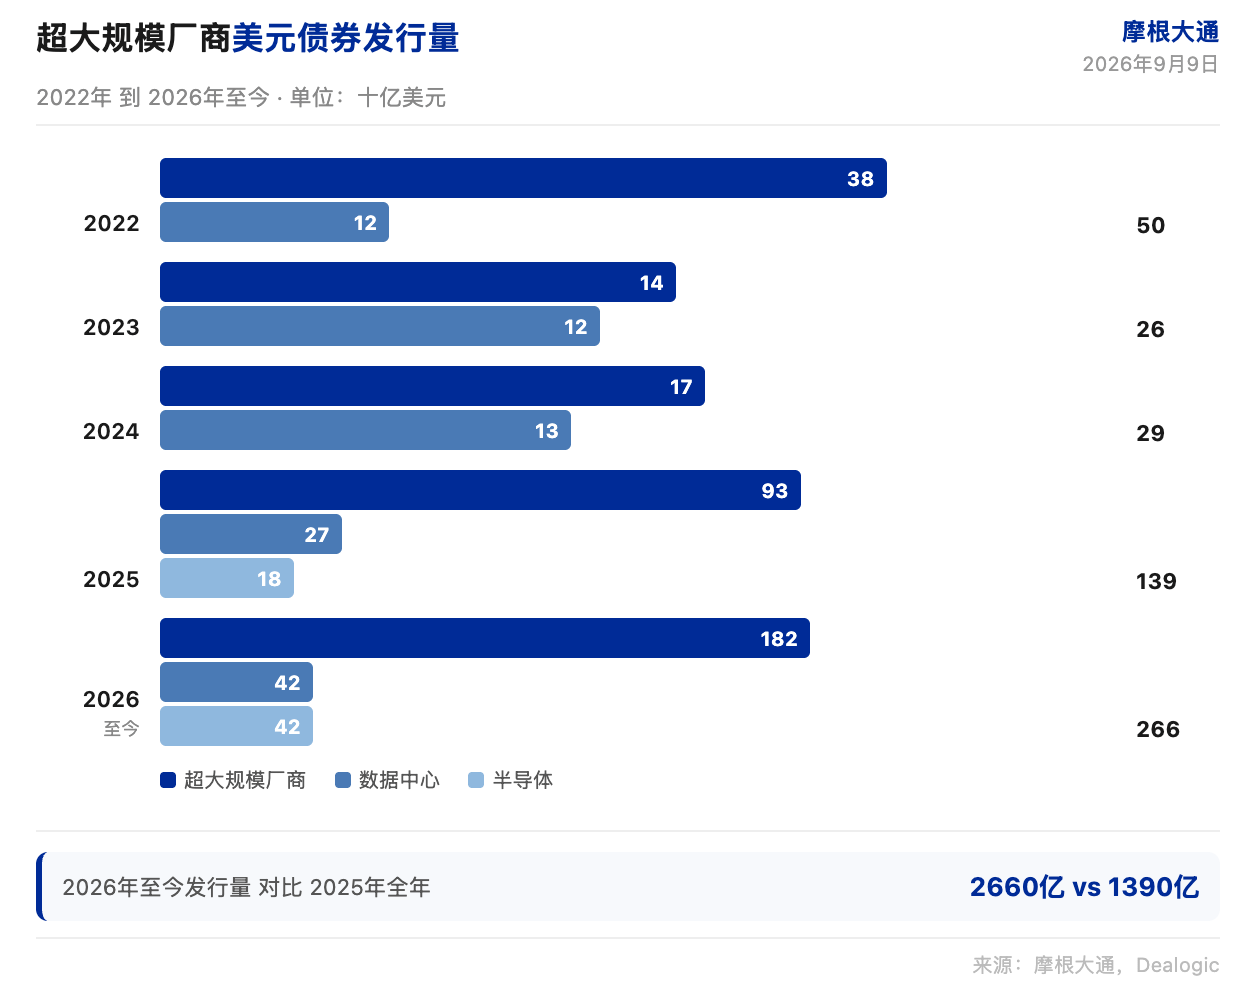
Die Finanzierungsquellen für Kapitalausgaben verlagern sich von intern generierten Cashflows hin zu externer Verschuldung. JPMorgan schätzt, dass der gesamte Finanzierungsbedarf für KI-Kapitalausgaben 5,5 Billionen US-Dollar beträgt. Davon leisten organische Cashflows 1 Billion US-Dollar, zusätzliches Eigenkapital 400 Milliarden US-Dollar, strukturierte Produkte 300 Milliarden US-Dollar, das Segment hoch bewerteter Anleihen 2,1 Billionen US-Dollar und der Markt für Leveraged Finance 400 Milliarden US-Dollar; zusätzlich werden 1,4 Billionen US-Dollar durch alternative Kapitalquellen ersetzt werden müssen. Der Markt für Investment-Grade-Anleihen ist die größte einzelne Quelle für externe Finanzierung.
Diese Veränderung der Finanzierungsstruktur zeigt, dass die Kapitalkosten von KI-Investitionen direkt an die Bedingungen am Kreditmarkt gekoppelt sind. Der Bericht stellt fest: Die Emissionsmenge an langfristigen Schuldtiteln bei Mega-Cap-Unternehmen hat sich deutlich erhöht und verdrängt andere Investitionen. Der Anstieg der Kapitalausgaben treibt die realen Zinsen nach oben. Momentum-Trades und die Nutzung von Leverage könnten Abschwünge verstärken und die Korrelationen sprunghaft erhöhen – und damit die Wirksamkeit alter Faustregeln wie „Stell dich nicht gegen die Fed“ untergraben.
Nettozinssaufwand 2035 soll sich verdoppeln
Das US-Fiskaldefizit für 2026 wird voraussichtlich 2,1 Billionen US-Dollar erreichen, etwa 6,5% des BIP. Von 2026 bis heute liegt das Defizit rund 1700 Milliarden US-Dollar über dem entsprechenden Vorjahreszeitraum. JPMorgan weist darauf hin: Solange auf fiskalischer Seite keine Maßnahmen ergriffen werden, werden die langfristigen Renditen nicht verankert. Es gibt derzeit keine Pläne, bis zum Jahresende Ausgaben zu kürzen oder Einnahmen zu erhöhen. Zölle sollen als einzige neue fiskalische Einnahmequelle fortgesetzt werden.
In seinem Modell für die langfristigen Zinsen geht JPMorgan von einer realen US-Staatsanleiherendite von 2,5% aus. Wenn die Inflationserwartung bei 3% bleibt, entspricht das einem langfristigen Ziel für die nominale Rendite 10-jähriger US-Staatsanleihen von rund 5,5%. Wenn die Zinsen 5,5% des BIP erreichen, wird erwartet, dass der Nettozinssaufwand der USA von derzeit etwa 1 Billion US-Dollar auf 2,1 Billionen US-Dollar bis 2035 steigt – nahe an 5% des BIP.
Das fiskalische Risiko wird in ein finanzielles Risiko umgewandelt. Der Bericht hält fest, dass das Zinsniveau vom Defizit, den Emissionen und der Marktstruktur beeinflusst wird – in etwa genauso stark wie vom Einfluss des Pfads der US-Notenbank (Fed). Strukturtreiber für einen höheren Terminaufschlag sind unter anderem der Wandel in der Halterstruktur von US-Staatsanleihen und der Rückgang der Devisenreserven. Finanzielle Dämpfungsmaßnahmen, etwa solche, die darauf abzielen, die Zinskurve flacher zu halten, sind wieder in den Diskussionsbereich gerückt.
KI-Investitionen verstärken ein doppeltes Risiko
JPMorgan definiert KI-Investitionen als einen makroökonomischen Schock. Die weltweiten Kapitalausgaben für Rechenzentren und IT-Infrastruktur werden bis 2030 auf 6,7 Billionen US-Dollar geschätzt. Die USA errichten zwischen 2026 und 2032 Rechenzentren mit 200 GW; das dürfte Investitionen in Höhe von 8,2 Billionen US-Dollar entsprechen – etwa 2,8% des kumulierten BIP. Der Anteil der KI-Kapitalausgaben am BIP erreicht 5%.
Wirtschaftliches Risiko und Marktrisiko werden zu einer einzigen Risikoart. Die Sensibilität des US-Haushaltsvermögens und des Konsums gegenüber Vermögenspreisen nimmt zu; die gesamte Marktkapitalisierung des US-Markts liegt bereits bei 248% des BIP. Der Bericht sagt: Angesichts des globalen Grades der Finanzialisierung kann diese Sensibilität zu Markt-Rücksetzern führen, die sich direkt in Abwärtsdruck auf die Wirtschaft übertragen.
Der Bericht erwähnt: Historisch zeigt sich, dass Investitionsbooms nur selten glimpflich enden. Diese Einschätzung weist auf das Endphasenrisiko im Zyklus der KI-Kapitalausgaben hin. Während sich die Finanzierungsstruktur von internem Cashflow hin zu Investment-Grade-Anleihen und Märkten für Leveraged Finance verlagert, wird die Nachhaltigkeit der Investitionspläne auf die Probe gestellt, sobald sich die Kreditkonditionen verschärfen.
Zwischenkräfte lehnen die „Sieger gewinnt alles“-Erzählung ab
JPMorgan stellt in seinem Bericht fest, dass die USA dazu neigen, den KI-Wettbewerb und den strategischen Wettbewerb zwischen den USA und China in einem Rahmen zu definieren, in dem es nur einen einzigen Sieger gibt; diese Sichtweise wird von den Zwischenkräften nicht geteilt. Viele Länder der Zwischenkräfte optimieren ihre Autonomie, Diversifizierung und Verhandlungsmacht und suchen dabei einen Ausgleich zwischen Handel, Sicherheit, Technologie und Kapitalflüssen.
Der Bericht räumt zugleich ein, dass die Reaktion der Zwischenkräfte enttäuschend ist. Mit der Ausweitung dessen, wie die Zwischenkräfte definiert werden, wird das Netzwerk vielfältiger, während gemeinsame Interessen abnehmen. Die Gruppenbildung wird chaotischer, das Risiko der Fragmentierung steigt und die Vorhersagbarkeit der Koordinierung grenzüberschreitender Politiken in Druckphasen nimmt ab. Der Bericht ist der Ansicht, dass Europa einen bedeutenden globalen Einfluss hat, ihn jedoch nicht immer ausreichend nutzt.
Das Problem globaler Ungleichgewichte ist der Kernstreitpunkt zwischen den Finanzministern der G20 und den Notenbankgouverneuren, die sich auf kein gemeinsames Kommuniqué einigen konnten. Die USA vertreten die Auffassung, dass anhaltende Leistungsbilanzüberschüsse, eine übermäßige Abhängigkeit von Exporten und nicht-marktbasierte Praktiken die globale Wirtschaft verzerren. China lehnt diese Beschreibung ab und betont, nicht gezielt einen Handelsüberschuss anzustreben; man arbeite daran, die Inlandsnachfrage zu stärken und globale Ungleichgewichte mit einem ausgewogenen multilateralen Ansatz zu lösen.
Governance-Rahmen bestimmt die Auszahlung an den Gewinner
Stablecoins, tokenisierte Einlagen und digitales Zentralbankgeld könnten die Abwicklung und das grenzüberschreitende Finanzwesen neu gestalten. JPMorgan weist jedoch darauf hin: Diese Technologien beseitigen keine harten Restriktionen wie Sanktionen, illegale Finanzierung, Kapitalverkehrskontrollen, Geldsouveränität und die Übertragung systemischer Risiken. Der Kernpunkt des Berichts ist institutioneller Natur: Erweiterung der Technik ist machbar – die Governance bestimmt die Ergebnisse.
Finanzielle Stabilität hängt von Leverage, Laufzeitumwandlung und Vernetzung ab. Der Bericht schreibt: Das Problem ist nicht, wie schnell abgerechnet wird, sondern wer die Verluste trägt und wo sich die verborgenen Verwundbarkeiten ansammeln. Diese Einschätzung verlagert den Analysefokus der Innovation im Zahlungssystem von technologischen Fähigkeiten hin zur Ausgestaltung der Institutionen.
Der Bericht definiert die aktuelle Phase als Übergangszeit. Die Welt befindet sich in einem Übergang zwischen etablierten Ordnungen und hat sich noch nicht zu einer neuen internationalen Ordnung stabilisiert. Jede neue Regel könnte weitere Übergänge auslösen und endet nicht in einem stabilen Zielpunkt. Das von den USA dominierte unipolare System hatte zum Aufstieg der Schwellenländer und Chinas beigetragen; China bedroht nun das bisherige Gleichgewicht. In diesem Rahmen passt die „Sieger gewinnt alles“-Erzählung weder zu den Präferenzen der Zwischenkräfte noch zur Realität einer Übergangsphase.
Haftungsausschluss
Dieser Artikel ist eine Aufbereitung und Auslegung des Research-Reports eines Drittanbieters (JPMorgan, 9. September 2026) durch „Chao Xiang“ sowie eine Einordnung auf Basis öffentlich verfügbarer Marktdaten. Die in dem Text zitierten Ratings, Kursziele, Gewinnerwartungen und die damit verbundenen Einschätzungen entsprechen den Ansichten der Analysten der betreffenden Bank; sie stellen nur die Position der jeweiligen Institution dar, nicht die Ansichten von „Chao Xiang Research“ und stellen keine Anlageberatung dar.