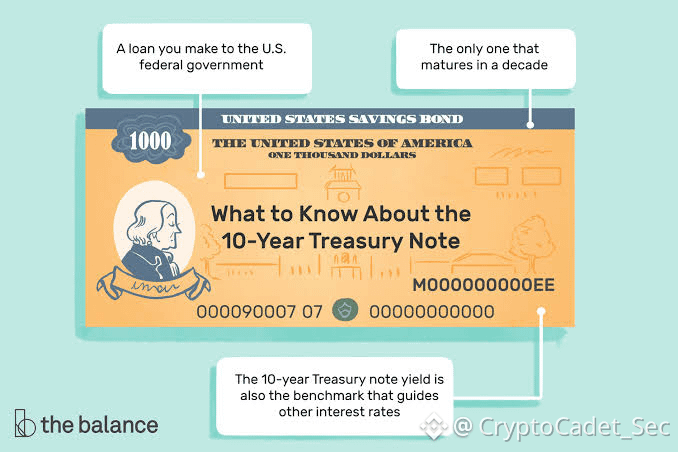
#us10ytreasuryyieldhitshighestsincenov2023 Viele von euch fragen mich nach meinen Gedanken zu den aktuellen Makro-Schuldenzahlen.
Das US-Finanzministerium hat eine Ausweitung seines Programms zum Aufkauf langfristiger Anleihen offengelegt und zielt dabei auf eine Basis-Schwelle von 6 Milliarden ab. Allerdings haben die Indikatoren der institutionellen Liquiditäts-Desk-Teams stark in eine Zielgröße von 10 Milliarden oder mehr eingepreist, um die Kanäle zur Kurs- und Asset-Verfolgung zu stabilisieren.
Diese große Diskrepanz zwischen den Prognosemodellen der Institutionen und dem tatsächlichen Umfang der Intervention löste eine sofortige Ausbruchsschleife in den Fixed-Income-Korridoren aus und zwang die Benchmark-Rendite der US-10-jährigen Anleihen nach oben über die Schwelle von 4,85. Die strukturelle Dynamik hat ihr höchstes Niveau seit Ende November 2023 erreicht und bestätigt, dass die Liquiditätsnetzwerke über Anlageklassen hinweg deutlich aggressivere Liquiditätsmaßnahmen erfordern, um strukturelle Finanzierungssätze abzuflachen.
$FF $KAVA
Das US-Finanzministerium hat eine Ausweitung seines Programms zum Aufkauf langfristiger Anleihen offengelegt und zielt dabei auf eine Basis-Schwelle von 6 Milliarden ab. Allerdings haben die Indikatoren der institutionellen Liquiditäts-Desk-Teams stark in eine Zielgröße von 10 Milliarden oder mehr eingepreist, um die Kanäle zur Kurs- und Asset-Verfolgung zu stabilisieren.
Diese große Diskrepanz zwischen den Prognosemodellen der Institutionen und dem tatsächlichen Umfang der Intervention löste eine sofortige Ausbruchsschleife in den Fixed-Income-Korridoren aus und zwang die Benchmark-Rendite der US-10-jährigen Anleihen nach oben über die Schwelle von 4,85. Die strukturelle Dynamik hat ihr höchstes Niveau seit Ende November 2023 erreicht und bestätigt, dass die Liquiditätsnetzwerke über Anlageklassen hinweg deutlich aggressivere Liquiditätsmaßnahmen erfordern, um strukturelle Finanzierungssätze abzuflachen.
$FF $KAVA