9🈷️10日 $BTC Umfassende Marktanalyse
Nachrichtenlage:
Am 9. September überlagerten sich drei makroökonomische Faktoren:
① Brent schloss bei rund 101 USD und kletterte seit dem 24. Juli zum ersten Mal wieder über 100 – Inflation wird erneut neu bepreist
② Das Finanzministerium kündigte an, am Donnerstag bis zu 60 Mrd. USD an längerfristigen Staatsanleihen zurückzukaufen; die Größenordnung blieb hinter den Erwartungen einiger Institute von 80–100 Mrd. USD zurück. Die Rendite 10-jähriger US-Staatsanleihen stieg auf etwa 4,85%
③ Eskalation im Nahen Osten (US-Militäreinsatz gegen iranische Öltanker, Huthi greifen saudische Anlagen an) – Risikoprämie zieht an
Bemerkenswert: Während der Druck auf US-Aktien anhält, bewegt sich Bitcoin im Tagesverlauf zeitweise eher wie Gold – nicht wie der Nasdaq. CoinDesk beobachtet, dass BTC sein Hoch bei etwa 79.700 USD erreichte und eher wie ein „Fiat-Hedge“ wirkte, statt wie ein reines Risk-Asset. Doch zum Schluss gab es den Großteil des Anstiegs wieder ab – das zeigt: Makro-Liquidität reicht nicht aus, um den Zinsdruck zu überdecken
Als Nächstes wird’s in den kommenden 48 Stunden noch härter: Am Donnerstag veröffentlicht der Osten der USA den August-PPI, nächste Woche folgen CPI-Daten und am 15.–16. September die Sitzung der Geldpolitik. Der Markt handelt inzwischen wieder höhere Zinserhöhung-Wahrscheinlichkeiten ein – genau das ist der Hauptgrund, warum BTC die Zone 80,0–82,0 Tsd. (8.0–8.2万) nicht durchbricht
Geldfluss:
Spot-ETFs:
Am 3. September: Nettozufluss +731 Mio. USD
Am 4. September: erneut +175 Mio. USD Zufluss
Am 8. September: Wechsel zu Nettoabflüssen von 46,60 Mio. USD (die Rückgaben von GBTC in Höhe von ca. 65,50 Mio. USD sind die Belastung)
Seit Monatsbeginn bis heute: noch immer Nettozufluss von ca. +724 Mio. USD. Die Nettovermögenswerte der US-Spot-ETFs liegen bei rund 99,5 Mrd. USD; kumulierte Nettozuflüsse seit Listung: etwa 55,6 Mrd. USD
Fazit: Institutionen steigen nicht aus, aber der 8. September hat von „Kauf-/Aufstockungswoche“ zu „Feinabstimmung/Justierung“ gewechselt. IBIT bleibt weiterhin leicht im Netto-Zubau; der Verkaufsdruck kommt vor allem von GBTC. Das erklärt, warum der Preis nicht tief fällt und auch die oberen Marken nicht sauber durchbricht
Technik:
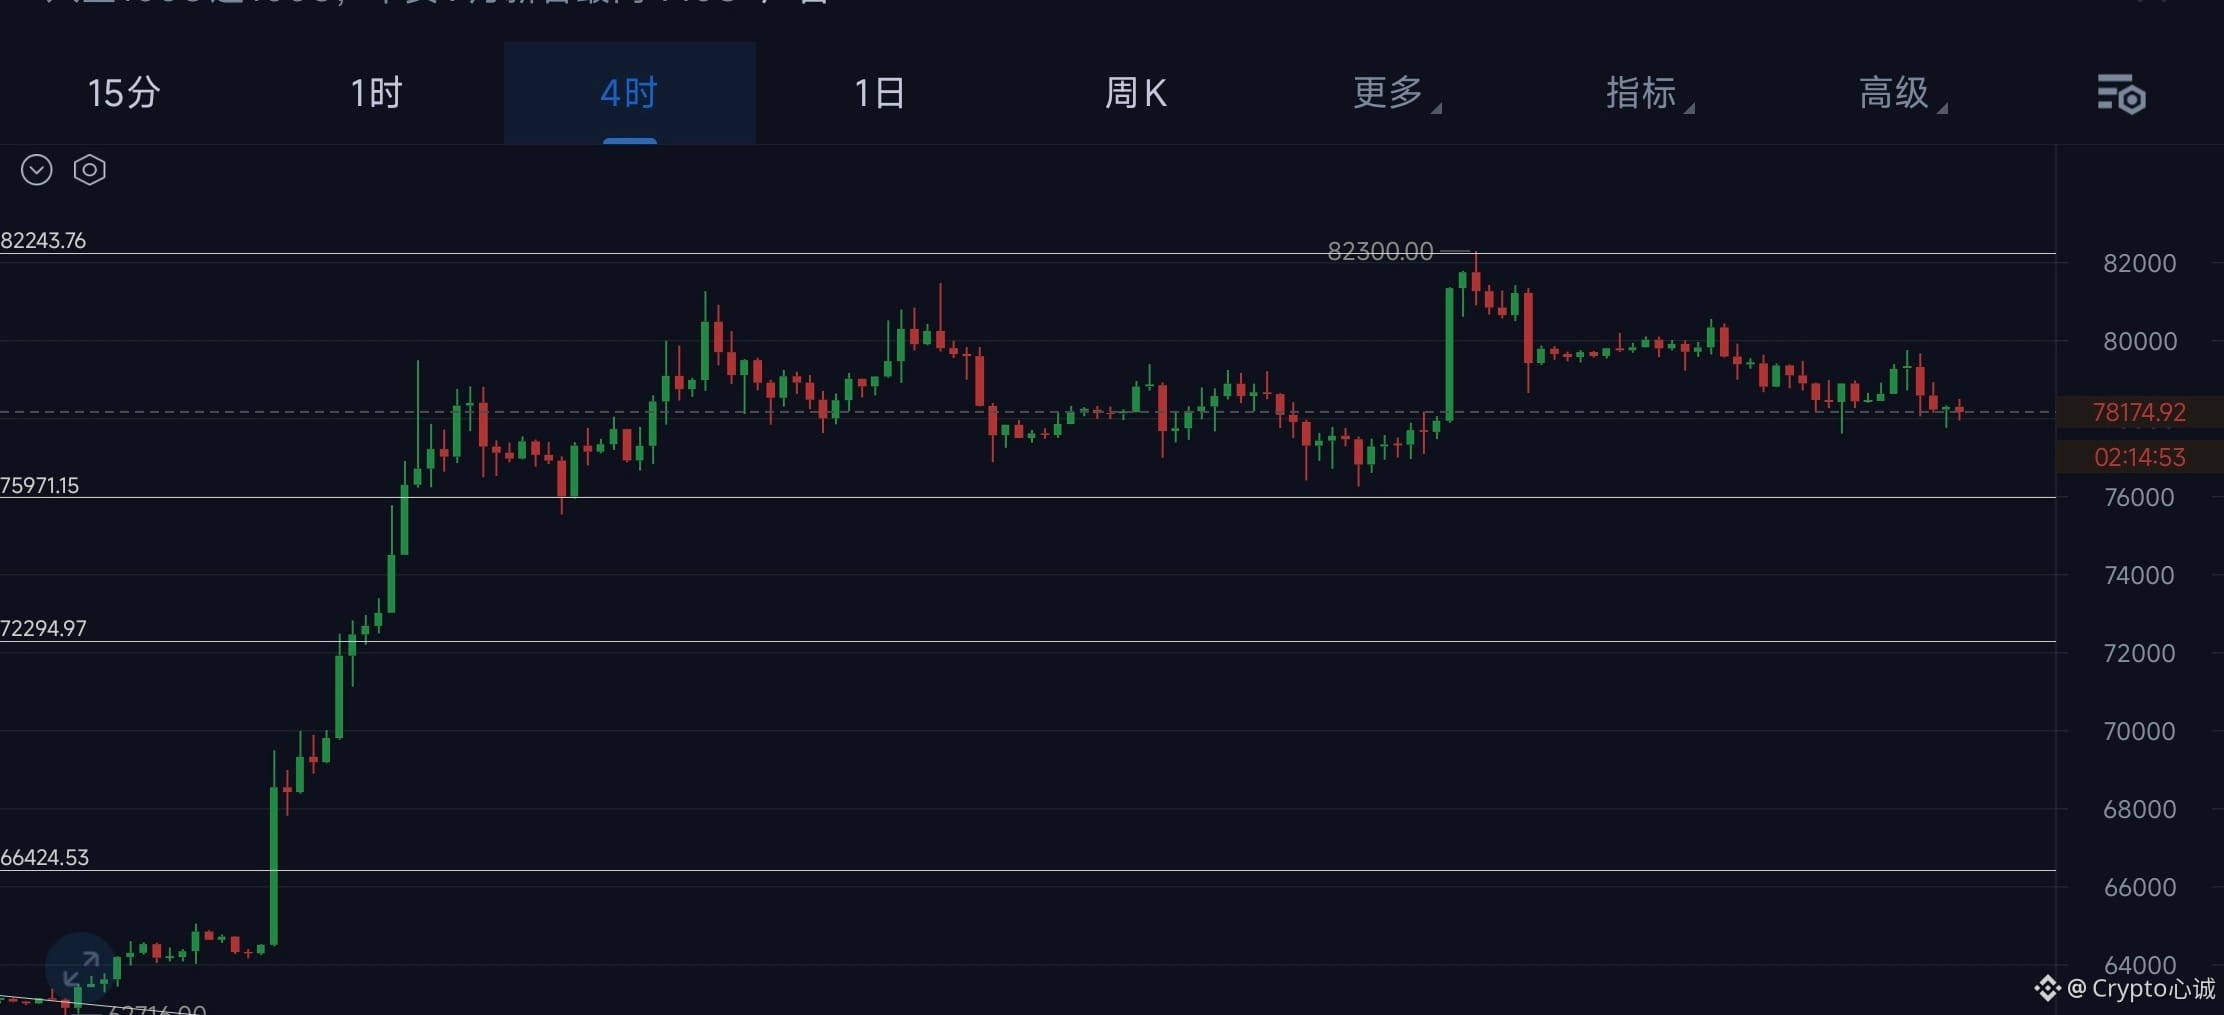
Die Tagesstruktur ist sehr klar – nach dem starken Anstieg vom 19.–22. August bleibt der Kurs in einer Spanne von 76,3 Tsd. bis 82,3 Tsd.
Oben: 80,0 Tsd. als psychologische Marke → 81,3 Tsd.–82,3 Tsd. (Hoch am 3. September, Deckel der Box)
Unten: 78,0 Tsd. als kurzfristige Verteidigungslinie → 76,3 Tsd.–77,0 Tsd. (Tief Anfang September, Boden der Box)
Wenn 76,3 Tsd. aufgegeben werden, liegt die nächste Zone bei der Plattform aus Mitte August: etwa 72,5 Tsd.–75,0 Tsd.
Erst wenn 82,3 Tsd. wieder stabilisiert werden, kann man sinnvoll von einer Fortsetzung des August-Trends sprechen
$BTC
#比特币行情分析
Nachrichtenlage:
Am 9. September überlagerten sich drei makroökonomische Faktoren:
① Brent schloss bei rund 101 USD und kletterte seit dem 24. Juli zum ersten Mal wieder über 100 – Inflation wird erneut neu bepreist
② Das Finanzministerium kündigte an, am Donnerstag bis zu 60 Mrd. USD an längerfristigen Staatsanleihen zurückzukaufen; die Größenordnung blieb hinter den Erwartungen einiger Institute von 80–100 Mrd. USD zurück. Die Rendite 10-jähriger US-Staatsanleihen stieg auf etwa 4,85%
③ Eskalation im Nahen Osten (US-Militäreinsatz gegen iranische Öltanker, Huthi greifen saudische Anlagen an) – Risikoprämie zieht an
Bemerkenswert: Während der Druck auf US-Aktien anhält, bewegt sich Bitcoin im Tagesverlauf zeitweise eher wie Gold – nicht wie der Nasdaq. CoinDesk beobachtet, dass BTC sein Hoch bei etwa 79.700 USD erreichte und eher wie ein „Fiat-Hedge“ wirkte, statt wie ein reines Risk-Asset. Doch zum Schluss gab es den Großteil des Anstiegs wieder ab – das zeigt: Makro-Liquidität reicht nicht aus, um den Zinsdruck zu überdecken
Als Nächstes wird’s in den kommenden 48 Stunden noch härter: Am Donnerstag veröffentlicht der Osten der USA den August-PPI, nächste Woche folgen CPI-Daten und am 15.–16. September die Sitzung der Geldpolitik. Der Markt handelt inzwischen wieder höhere Zinserhöhung-Wahrscheinlichkeiten ein – genau das ist der Hauptgrund, warum BTC die Zone 80,0–82,0 Tsd. (8.0–8.2万) nicht durchbricht
Geldfluss:
Spot-ETFs:
Am 3. September: Nettozufluss +731 Mio. USD
Am 4. September: erneut +175 Mio. USD Zufluss
Am 8. September: Wechsel zu Nettoabflüssen von 46,60 Mio. USD (die Rückgaben von GBTC in Höhe von ca. 65,50 Mio. USD sind die Belastung)
Seit Monatsbeginn bis heute: noch immer Nettozufluss von ca. +724 Mio. USD. Die Nettovermögenswerte der US-Spot-ETFs liegen bei rund 99,5 Mrd. USD; kumulierte Nettozuflüsse seit Listung: etwa 55,6 Mrd. USD
Fazit: Institutionen steigen nicht aus, aber der 8. September hat von „Kauf-/Aufstockungswoche“ zu „Feinabstimmung/Justierung“ gewechselt. IBIT bleibt weiterhin leicht im Netto-Zubau; der Verkaufsdruck kommt vor allem von GBTC. Das erklärt, warum der Preis nicht tief fällt und auch die oberen Marken nicht sauber durchbricht
Technik:
Die Tagesstruktur ist sehr klar – nach dem starken Anstieg vom 19.–22. August bleibt der Kurs in einer Spanne von 76,3 Tsd. bis 82,3 Tsd.
Oben: 80,0 Tsd. als psychologische Marke → 81,3 Tsd.–82,3 Tsd. (Hoch am 3. September, Deckel der Box)
Unten: 78,0 Tsd. als kurzfristige Verteidigungslinie → 76,3 Tsd.–77,0 Tsd. (Tief Anfang September, Boden der Box)
Wenn 76,3 Tsd. aufgegeben werden, liegt die nächste Zone bei der Plattform aus Mitte August: etwa 72,5 Tsd.–75,0 Tsd.
Erst wenn 82,3 Tsd. wieder stabilisiert werden, kann man sinnvoll von einer Fortsetzung des August-Trends sprechen
$BTC
#比特币行情分析