


Bitcoin ist seit dem 17. August um rund 22% gestiegen, und Aktien, die mit Krypto-Handelsplattformen und Stablecoins verbunden sind, haben sich im Gleichschritt gestärkt. Mining-Unternehmen jedoch nicht.
Von 11 untersuchten Bitcoin-Mining- und verwandten Unternehmen schnitt nur Canaan besser ab als BTC. Die anderen 10 blieben darunter; der Median-Zuwachs lag über den Zeitraum hinweg bei lediglich 1,8%.
Core Scientific und TeraWulf schnitten am schlechtesten ab und lagen Bitcoin um 27% bzw. 24% hinterher.
Das KI Pivot hat die Hash-Preis-Verbindung durchbrochen
Die Erklärung liegt in der Transformation, die mehrere Miner in den vergangenen Jahren vorgenommen haben – sie verlagerten ihren Fokus hin zu Unternehmen im Bereich High-Performance Computing und KI-Datenzentren.
Dieser Wendepunkt stützte die Kursentwicklung während des Krypto-Bärenmarkts, als die Preisökonomie beim Hashing bestrafte. Außerdem lenkte er die Aufmerksamkeit vom Bitcoin-Mining selbst ab und führte operative Risiken ein, die reine Miner nicht tragen.
Die Konsequenz ist in diesem Rally sichtbar: Ein Unternehmen, das einen wachsenden Anteil seines Umsatzes aus GPU-Cloud-Verträgen bezieht, erfährt bei einer Bitcoin-Bewegung keine Neubewertung, weil der marginale Käufer die Cashflows aus Rechenzentren einpreist – statt die Mining-Margen.
Das funktioniert in beide Richtungen, und das hat dem Sektor in diesem Monat entgegengewirkt.
KI-Exposure wurde zum Nachteil, als der Handel kippte
Die Miner mit den größten KI-Wendepunkten hinken am stärksten hinterher, und der Zeitpunkt erklärt, warum.
Das KI-Gesamtpaket stand in der gleichen Zeit unter Druck, in der Bitcoin zulegte. Nvidia prognostizierte für das dritte Quartal eine Bruttomarge von 74% nach 75% – der erste sequenzielle Rückgang im Zyklus – und verwies auf Kosten für Speicher, Strom, Grundstücke und Infrastruktur; für das erste Quartal ist eine Preiserhöhung geplant. Kupfer setzte einen Rekord über 6,80 US-Dollar pro Pfund – ein direkter Input für Rechenzentren.
Cipher Mining fiel allein am Mittwoch um 6% und TeraWulf um 3%, nachdem die Bezeichnungen für die KI-Infrastruktur zuvor erzielte Gewinne wieder abgegeben hatten.
Das Wall Street Journal berichtete, Nvidia habe einige Deals in einer Finanzierungsinitiative pausiert, die Kreditunterstützung für KI-Cloud-Anbieter ausweitet – im Gegenzug für eine Umsatzbeteiligung. Das ist eine Einrichtung, die für kleinere Betreiber in dieser Gruppe überproportional wichtig ist.
So legte der Wendepunkt die Miner einem Sektor-Verkaufdruck aus, während er gleichzeitig ihre Verschuldung gegenüber dem Asset reduzierte, das gerade rallyte.
Zinsempfindlichkeit potenziert sich
Es gibt einen zweiten Kanal, den die Quellenanalyse nicht benennt.
Der Ausbau von Rechenzentren ist kapitalintensiv; die Cashflows sind auf Jahre im Voraus gewichtet, weshalb diese Unternehmen Aktien mit langer Laufzeit sind. Die Rendite der 10-jährigen US-Staatsanleihen erreichte diese Woche 4,845% – den höchsten Stand seit Oktober 2023 – und die der zweijährigen Anleihen stieg auf 4,427%.
Steigende Abzinsungssätze drücken diese Bewertungen stärker zusammen als die eines reinen Miners, dessen Umsatz an ein Spot-Rohstoffgeschäft gebunden ist.
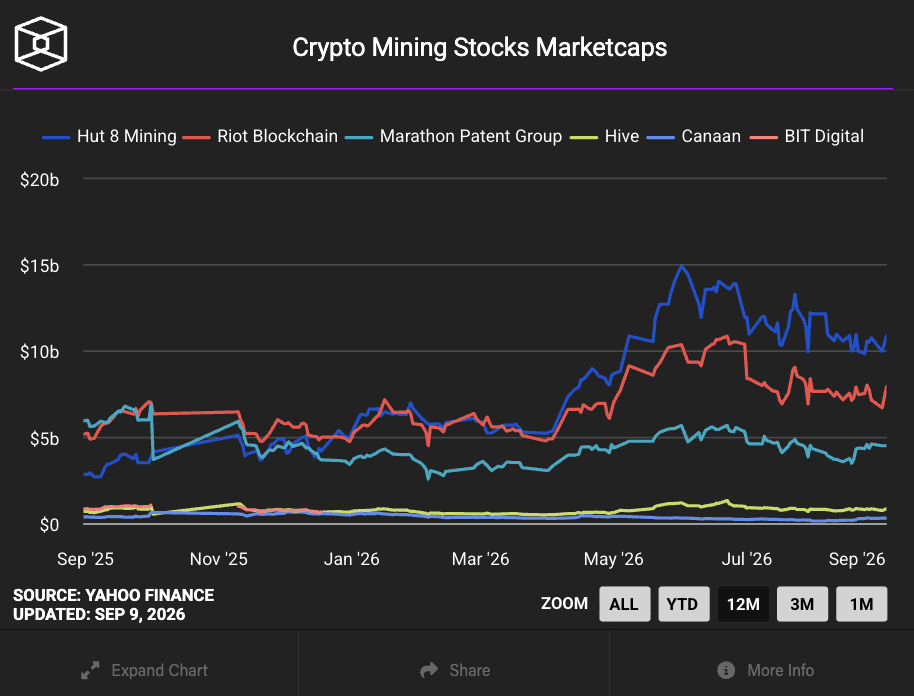
Miner, die die Dual-Strategie fahren, hatten deshalb gleichzeitig drei Gegenwinde: Schwäche im KI-Sektor, Inflation bei den Input-Kosten und einen steigenden Abzinsungssatz, der auf langfristig datierte Cashflows angewendet wird.
Die Dual-Strategie kann strukturell immer noch richtig sein
Das Gegenargument betrifft Zyklen, nicht dieses Quartal.
Die Kombination aus KI-Rechenzentren und Bitcoin-Mining könnte sich als langfristiger Vorteil erweisen: Mining profitiert in Bullenmärkten, während Rechenzentren die Bilanz in Krypto-Abwärtsphasen stärken.
Der Auftragsbestand stützt das. IREN hält 2,8 Milliarden US-Dollar über Microsoft, Nvidia, Perplexity und Figure AI verteilt. Hut 8 hat seinen Beacon-Point-Lease. HIVE hat einen Deal über 350 Millionen US-Dollar für eine GPU-Cloud unterzeichnet und damit den auf Kontrakte basierenden jährlichen wiederkehrenden Umsatz auf rund 180 Millionen US-Dollar angehoben.
Das sind mehrjährige Umsatzverpflichtungen, die sich bei einem schlechten Monat für KI-Aktien nicht in Luft auflösen. Was die aktuelle Verzögerung zeigt, ist nicht, dass die Strategie falsch ist, sondern dass sie dem Sektor sein Beta zu Bitcoin kostet – genau das, wofür viele Mining-Aktionäre die Aktien kauften.
Canaan ist die Ausnahme, die die Regel bestätigt
Dass Canaan Bitcoin übertrifft, während die diversifizierten Namen hinterherhinken, passt zum Mechanismus und nicht zu einem Widerspruch dazu.
Canaan stellt Mining-Hardware her. Die Exponierung reicht bis zu den Investitionsausgaben der Miner und der Expansion der Hash-Rate; beides reagiert zeitverzögert auf den Bitcoin-Preis, jedoch direkt. Es besitzt kein KI-Rechenzentrums-Geschäft, das die Ergebnisse verwässern könnte.
Das Unternehmen meldete am Montag vor Markteröffnung einen geschätzten Verlust von 0,14 US-Dollar je Aktie.
Was würde die Korrelation wiederherstellen
Zwei Bedingungen würden die Lücke verringern.
Das Erste ist, dass Bitcoin oberhalb der Niveaus bleibt, die Mining-Ökonomie wieder so relevant machen, dass sie bei den Gewinnen wieder eine Rolle spielt. Bitcoin handelte nach dem Zurückgeben der Gewinne im Zuge des Scheiterns des Treasury-Buybacks zuletzt rund um 78.500 US-Dollar.
Das Zweite ist die Stabilisierung im KI-Handel, die eine Lösung der Margin-Frage erfordert. Investing.coms Thomas Monteiro identifizierte das nach Nvidias Kursbericht: Wie viel von diesem Wachstum übersetzt sich in Margen und Cashflow?
Wahrscheinlich wird keines davon vor den CPI-Zahlen am Freitag und der Fed-Entscheidung am 16. September geklärt, wobei laut The Block die Märkte eine Wahrscheinlichkeit von 60% für eine Zinserhöhung einpreisen.