
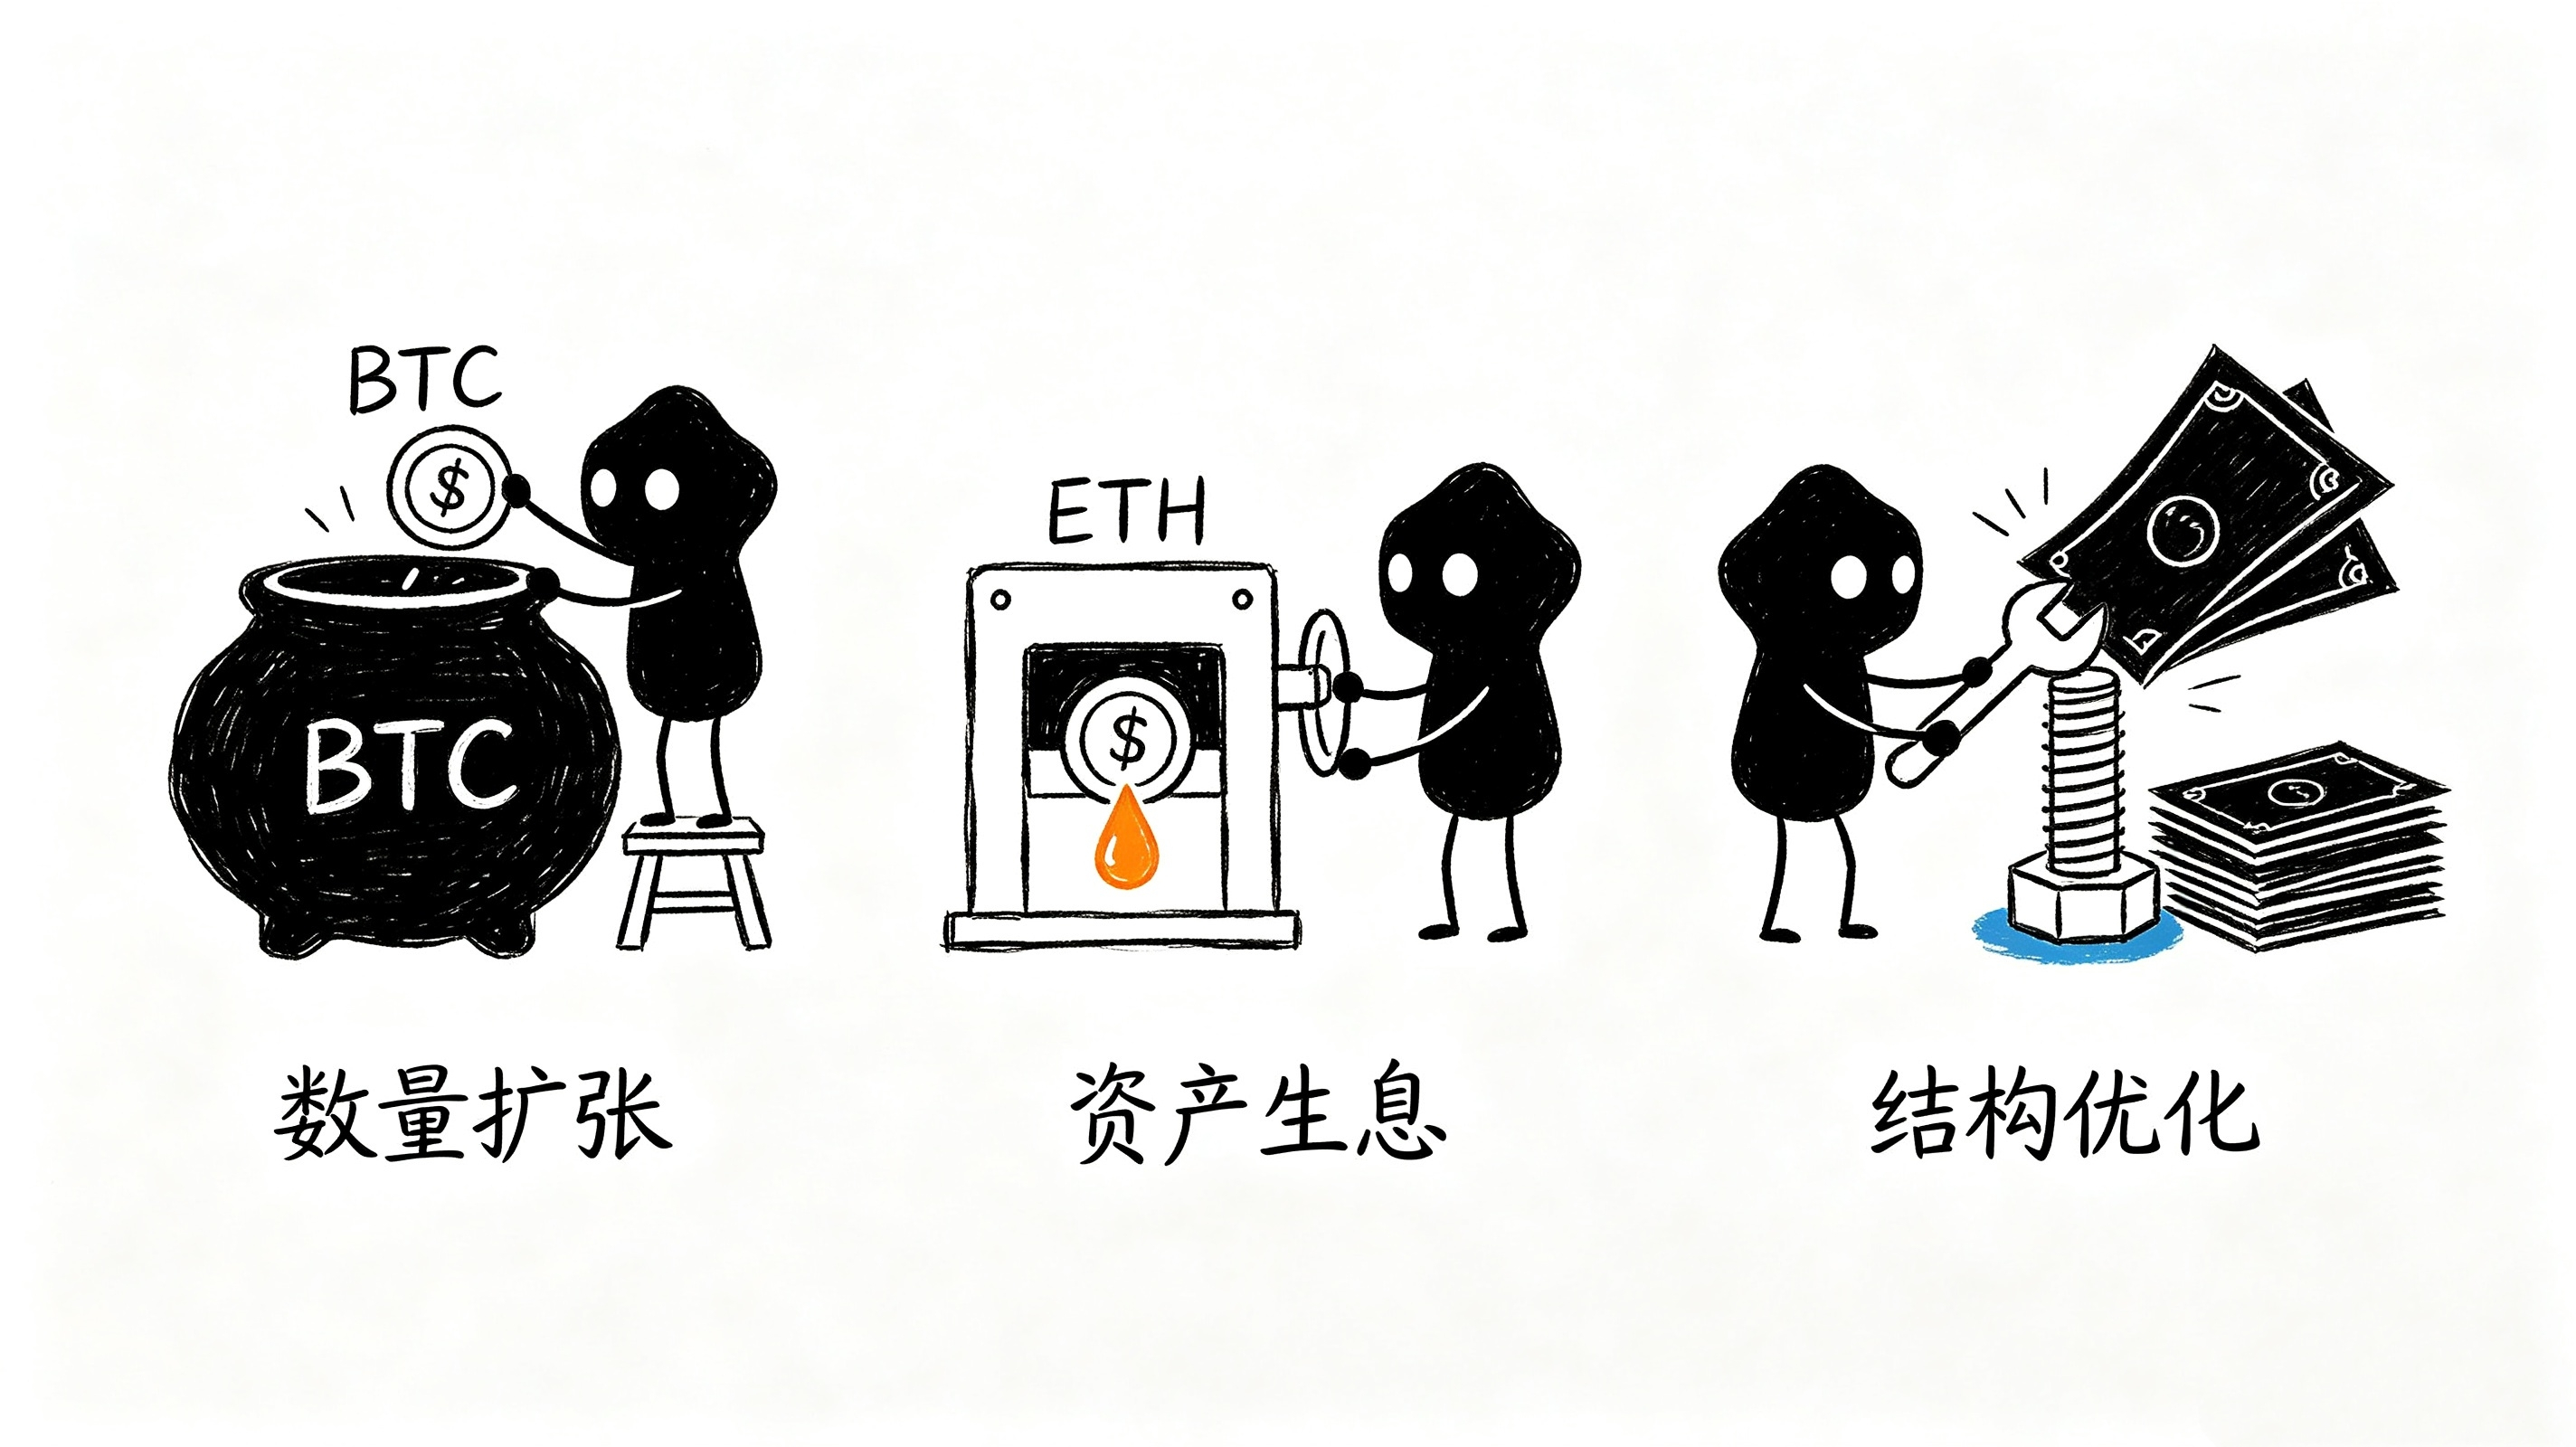
Börsennotierte Unternehmen weltweit haben abgesehen von Bergbauunternehmen, BTC netto weniger gekauft: im Monatsvergleich -48%. Strategy hat letzte Woche nicht aufgestockt. Metaplanet hat zum achten Mal in Folge keine Käufe getätigt. Strive hat 1375 Coins nachgekauft. BitMine hat 28086 ETH gekauft.
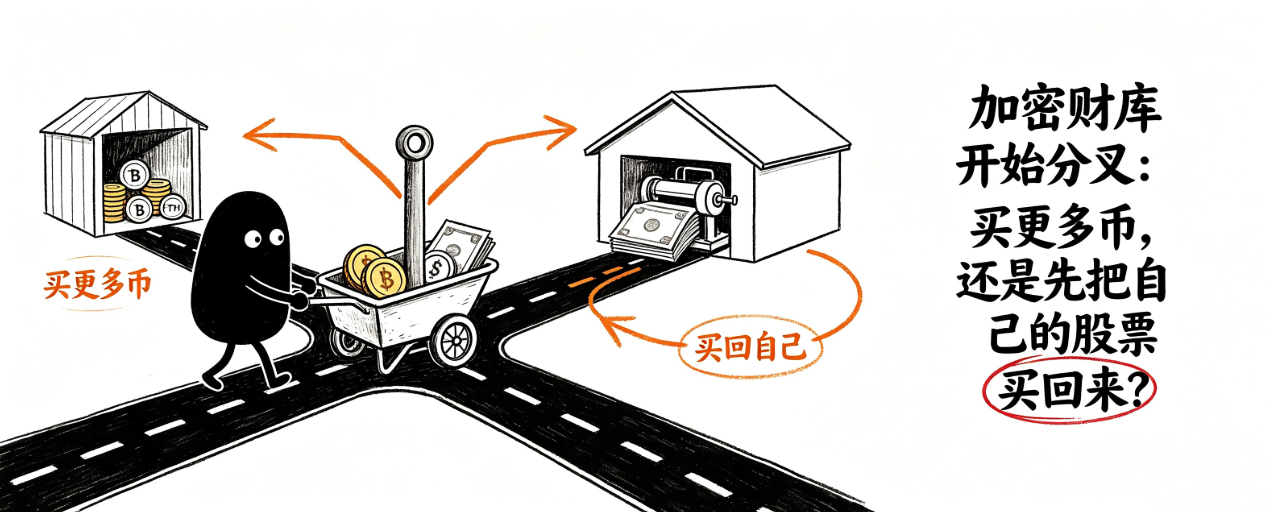
Die Erzählung des Marktes lautet: „Die Firma für den Tresor/die Schatzkammer spaltet sich gerade: Jemand kauft Coins, jemand lässt sie Zinsen/Erträge bringen, jemand kauft zurück.“
Aber wenn du diese vier zusammen anschaust, ist das Unauffälligste nicht die Verzweigung, sondern die Reihenfolge: Der mit dem größten Bestand hat aufgehört. Der mit dem kleinsten Bestand ist noch dabei, aufzustocken. Der mittlere hat zur Verzinsung/Fruchtbildung umgeschwenkt.
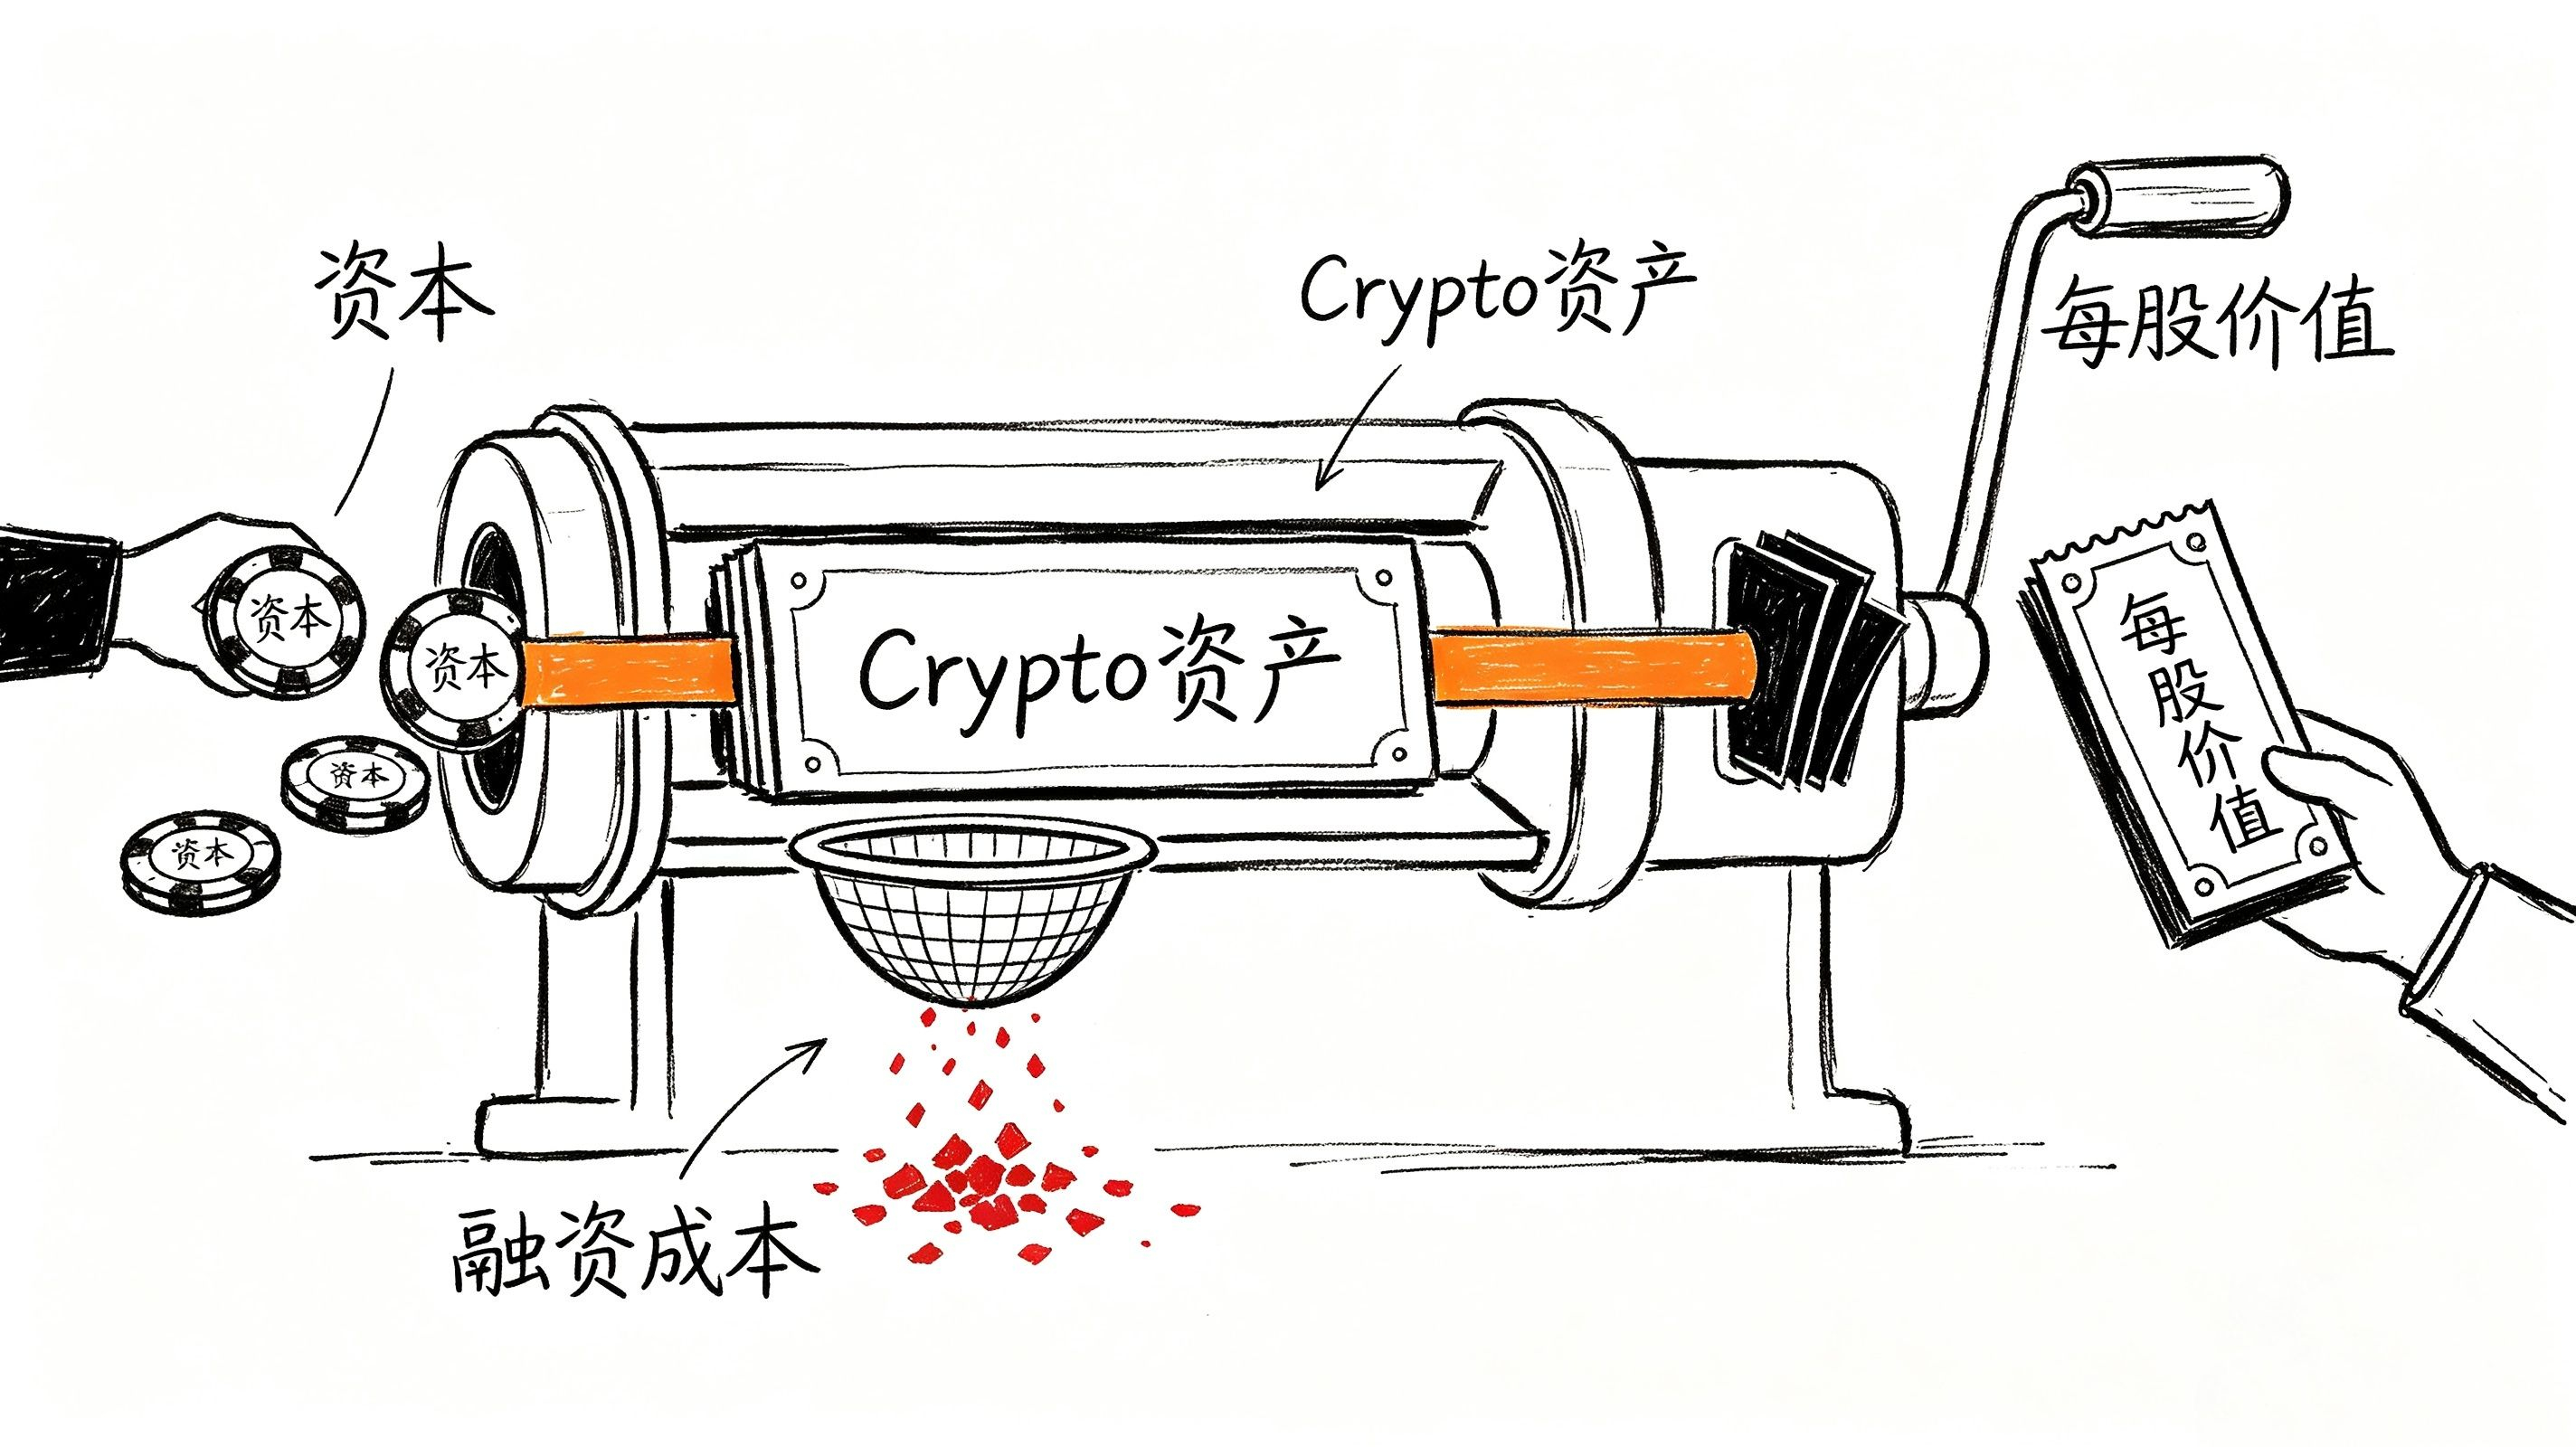
Und der größte von allen – Strategy, 845.000 BTC, durchschnittliche Kosten 75.412 USD – der hat keine Coins gekauft. Es hat 176,3 Millionen US-Dollar ausgegeben und seine eigenen Vorzugsaktien STRC zurückgekauft.
Eine Firma, die an „Bitcoin kaufen“ glaubt – und wenn sie 845.000 BTC in der Hand hat – entscheidet sich, das Geld dafür auszugeben, ihre eigenen Wertpapiere zurückzukaufen. Das ist keine Optimierung der Kapitalstruktur. Das ist die erste Ausbuchung des Glaubens.
Das Subjekt wird zu „der Rückkauf von 1,763 Milliarden US-Dollar“
Wenn das Subjekt „Strategy“ ist, ist die Geschichte „Reifung“. Wenn das Subjekt „Rückkauf“ ist, ist die Geschichte „Aktionärsrendite“. Aber wenn das Subjekt auf die 1,763 Milliarden US-Dollar umgestellt wird, die aus dem Cash-Konto von Strategy abfließen, um damit STRC-Vorzugsaktien zurückzukaufen – dann ändert sich die Bedeutung dieser Handlung. Sie verwandelt sich in keine einzige neue BTC.
In den vergangenen Jahren hatte jede einzelne Geldeinheit von Strategy im Grunde nur ein Ziel: BTC. Das Fremdkapital kaufte BTC, die Gewinne kauften BTC, die Beleihung kaufte BTC. Das ist die komplette Erzählung. Und jetzt wird dasselbe Geld an einen Ort ausgegeben, der nichts mit BTC zu tun hat: um eigene, von ihnen ausgegebene Wertpapiere zurückzukaufen.
Das ist nicht „eine weitere Option für Kapitalallokation“. Das ist „BTC ist nicht mehr die einzige Option“. Für eine Firma, die ihre Identität darauf aufgebaut hat, dass sie nur BTC kauft, ist dieses Signal wichtiger als jede beliebige Zahl zu Beständen.
Die durchschnittlichen Kosten für jene 845.000 BTC liegen bei 75.412 US-Dollar, jetzt liegt der Preis bei 79.000
Rechne eine einfache Rechnung aus, die von allen übersehen wird: Der durchschnittliche BTC-Kostensatz von Strategy liegt bei 75.412 US-Dollar. Jetzt liegt BTC bei der 79.000er-Marke. Der Buchgewinn beträgt ungefähr 5%.
5% Buchgewinn sind keine Glaubensabgeltung. Es ist nur die Stelle, an der die Kostenlinie des Glaubens gerade überschritten ist. Und genau in diesem Moment beschließt das Unternehmen, kein neues Geld mehr in BTC zu stecken, sondern es für Rückkäufe zu verwenden.
Das nennt man nicht „Optimierung der Kapitalstruktur auf hohem Niveau“. Das ist das Verlegen des Rückzugswegs, wenn nur noch 5% Gewinn vom Glauben übrig sind.
Wenn es wirklich glaubt, dass BTC auf 150.000 oder 200.000 steigt, warum hört es dann bei 79.000 auf? Warum wird der Rückkaufplan von 1 Milliarde auf 2 Milliarden verdoppelt? Weil, wenn ein Prediger beginnt, seine eigenen Wertpapiere zurückzukaufen, er mit echtem Bargeld abstimmt: In diesem Moment sind meine Aktien billiger als Bitcoin.
Strive stockt weiter auf, weil sie noch nicht das Recht hat, aufzuhören
Strive kauft 1.375 Stück, hält 24.531 Stück. Es befindet sich noch in der Phase „Anzahl ausbauen“, denn es ist klein und muss sich beweisen. Jeder einzelne Kauf ist eine Verlängerung des Lebens für die „Treasury-Story“ und liefert dem Kurs einen Grund für „BTC pro Aktie steigt“.
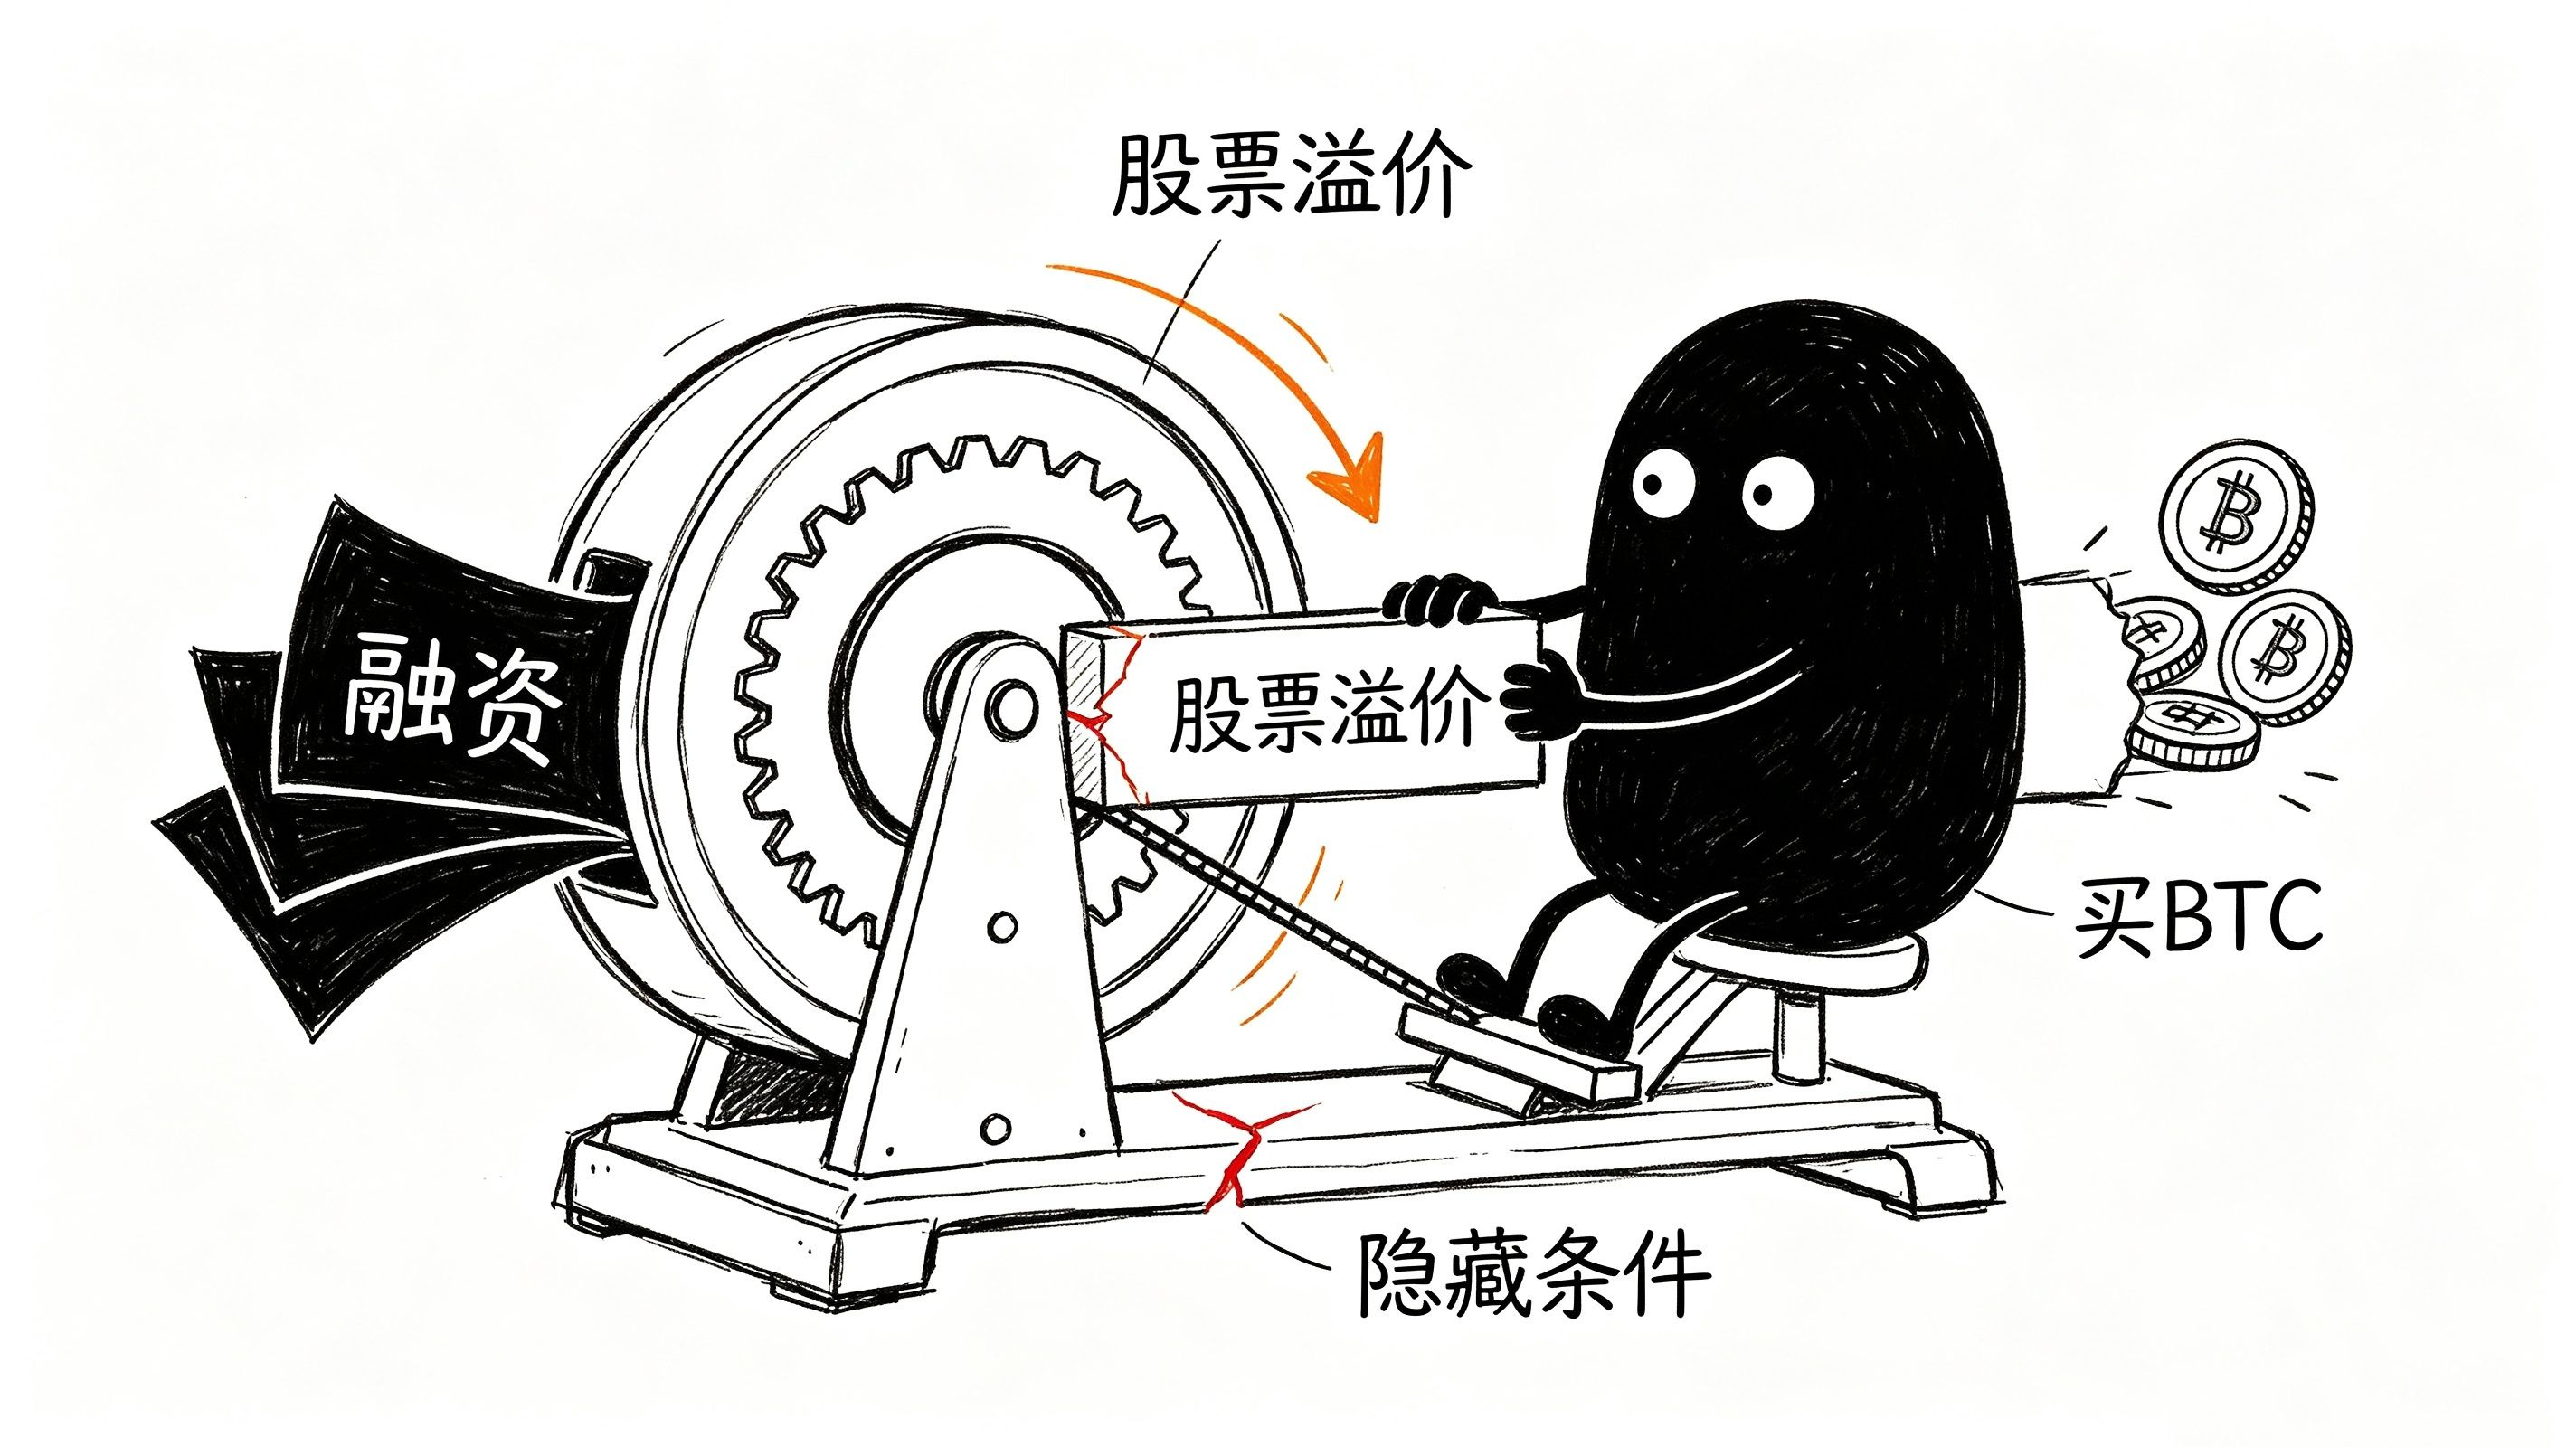
So sieht Strive heute aus – so war Strategy vor drei Jahren. Es ist immer noch in diesem Zyklus: „Finanzierung → Coins kaufen → Exposure pro Aktie steigt → Bewertungsprämie → erneut finanzieren“. Und Strategy hat sich inzwischen aus diesem Kreislauf herausgezogen und beginnt, die Bilanz zu managen, nachdem dieser Kreislauf kollabiert ist.
Das ist wie beim Staffellauf: Der wildeste Gläubige hat die Stange bereits an die Nachfolgenden übergeben. Und die Nachfolgenden rennen immer noch in der ursprünglichen Haltung weiter – sie wissen nicht, dass derjenige vor ihnen nicht deshalb stehen bleibt, weil er müde ist, sondern weil er gesehen hat, was auf der anderen Seite der Ziellinie liegt.
BitMines 2,61% Pledge-Einnahmen sind die Endstufe des Konzepts „Treasury“
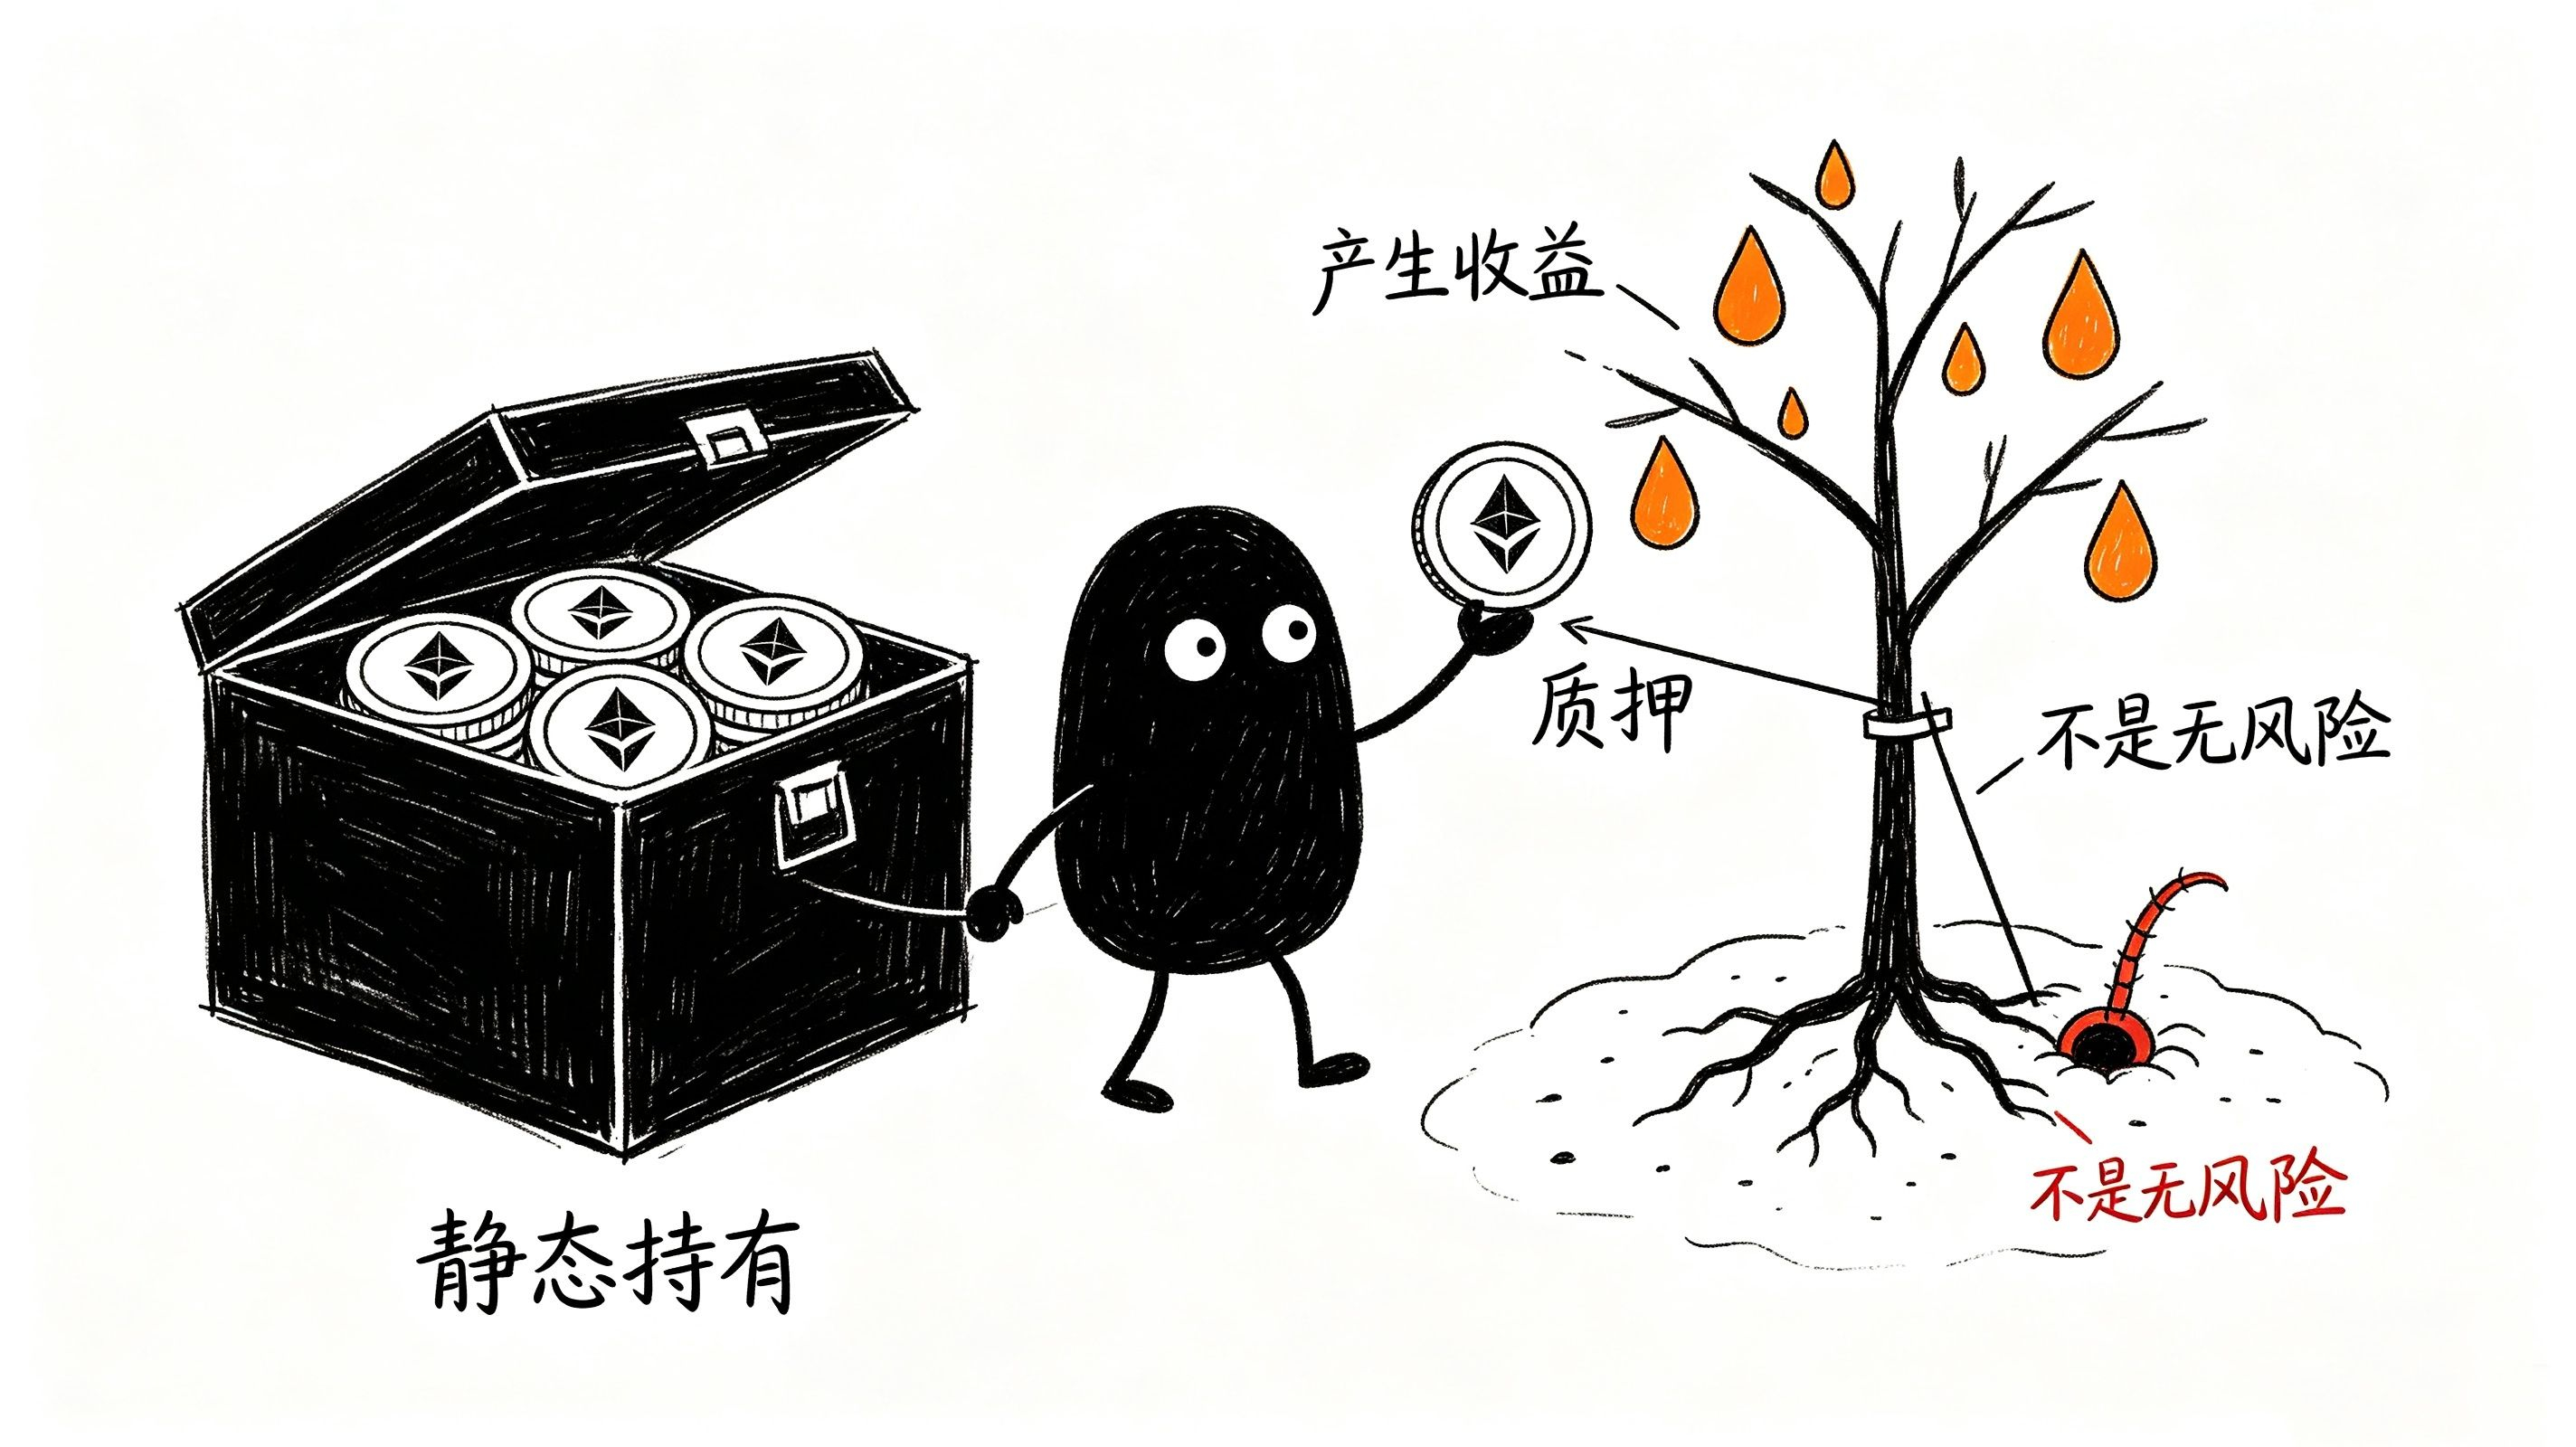
BitMine kaufte ETH, setzt 85% davon ein, um es zu pachten (zu staken), und erzielt eine 7-Tage-Rendite von 2,61%. Sie behauptet, dass die erwarteten annualisierten Einnahmen bei 330 Millionen US-Dollar liegen.
2,61%. Sieben Tage. Diese Zahl wird in die Mitteilung geschrieben, als Beweis dafür, dass es sich um „einnahmebringende Vermögenswerte“ handelt. Aber jeder, der schon einmal in DeFi war, weiß: Eine 2,61%-7-Tage-Rendite schlägt in traditionellem Finanzwesen nicht einmal die Inflation, und in der Krypto-Welt ist sie keine Rendite, sondern ein Beruhigungsmittel – „damit es aussieht, als arbeite das Vermögen noch“.
Aber deshalb funktioniert die Geschichte von BitMine, weil es nicht darum geht, wie hoch die 2,61% Rendite sind. Es geht darum, dass es eine Tatsache anerkennt: Halten, das keine Rendite erzeugt, reicht nicht mehr aus. Treasury-Firmen müssen ihre Assets „in Bewegung bringen“, selbst wenn das Ergebnis nur 2,61% sind.
Das ist eine verzweifelte Ehrlichkeit. Wenn die Erzählung „kaufen und halten“ den Kurs nicht mehr tragen kann, beginnt das Unternehmen, sich mit „halten und damit Zinsen verdienen“ zu rechtfertigen, um einen Existenzgrund zu liefern. Und die erwarteten 330 Millionen US-Dollar Jahresumsatz, gemessen in einer annualisierten Betrachtung, sind im Vergleich zu dem Buchgewinn, den BTC von 70.000 auf 80.000 treibt, so klein, dass man sie fast ignorieren kann.
Wagt eine Prognose: Der Rückkauf von Vorzugsaktien durch Strategy ist ein Bestätigungssignal dafür, dass das Muster der Staatskasse (Treasury-Mode) seinen Höhepunkt erreicht hat
Hier will ich eine Einschätzung abgeben: Die Woche, in der Strategy aufhört, BTC zu kaufen und Vorzugsaktien zurückzukaufen, ist der Wendepunkt, an dem sich die Erzählung der „kryptischen Staatskasse“ von Angriff auf Verteidigung dreht. In Zukunft werden die Kennzahlen solcher Unternehmen nicht mehr umfassend nach „Bestandsgröße“ beurteilt werden, sondern nach der „Finanzierungskosten-Differenz je Aktie“.
Die Grundlage ist strukturell: Wenn die größte Treasury-Firma nicht mehr neues Geld in BTC steckt, zeigt das, dass die positive Rückkopplungsschleife „mit Finanzierung Coins kaufen → den Kurs hochtreiben → erneut finanzieren“ an der Marginalgrenze angekommen ist. Noch mehr kaufen: Die Finanzierungskosten übertreffen die Erwartungen für den Wertzuwachs des Vermögens. Nicht kaufen: Die Erzählung lockert sich. Der Rückkauf ist die optimale Lösung zwischen beidem – er erhält das BTC-Exposure pro Aktie, ohne neue BTC hinzuzufügen und ohne Aktionäre zu verwässern.
Am Ende dieses Weges wird aus Treasury-Firmen ein „Investment Trust mit BTC als zugrunde liegendem Vermögenswert“. Ein Trust kauft keine neuen Assets, ein Trust verwaltet nur die vorhandenen Assets und die Struktur der Verbindlichkeiten. Dann würde das Wort „Glaube“ nicht mehr in den Ergebnisberichten auftauchen.
Das ist das Problem, das den Menschen am wenigsten schlafen lässt
Die Geschichte der kryptischen Staatskasse beginnt mit Strategy – und könnte auch mit Strategy anfangen und enden. In drei Jahren hat sie aus dem „Coins kaufen“ ein Geschäft gemacht, das sich finanzieren lässt. Jetzt schreibt sie mit einem Rückkauf von 1,763 Milliarden US-Dollar dieser Geschäftsidee ein neues Nachwort:
„Meine Aktie ist es mehr wert, gekauft zu werden als Bitcoin.“
Was Menschen wirklich den Schlaf raubt, ist Folgendes: Wenn Strategy mit 845.000 BTC im Bestand anfängt, Rückkäufe anstelle von Aufstockungen zu verwenden – wer in diesem Markt setzt dann noch „mit echtem Bargeld“ darauf, dass BTC noch weiter steigt?
Strive ist noch da. Aber es ist 35-mal kleiner als Strategy. BitMine ist noch da. Aber es hat sich auf 2,61% Pledge-Einnahmen umgestellt.
Wenn der größte Gläubige beginnt, seine eigenen Aktien zurückzukaufen, glauben die restlichen Anhänger, das sei „Reifung“. Sie wissen nicht, dass dies möglicherweise die letzte Handlung in einem Zyklus des Glaubens ist: Nicht mehr daran glauben, dass es steigt, sondern daran, dass es nicht mehr so stark fallen wird, dass man die eigenen 5% verliert.